Jag följer inte bolaget, men lade märke till att billigt har blivit ännu billigare. Det är ju ofta så det brukar gå för turnaround-bolag.
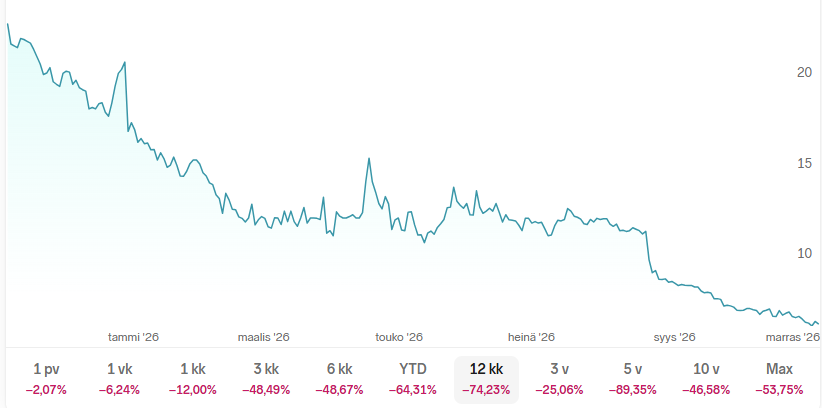
På tre månader har aktiekursen halverats och Q3-rapporten bekräftade inte att någon vändning till det bättre har skett. Halloween har passerat, men Acuvis 12-månaderskurva är ju ren och skär First North-skräck:
Kassaflödet i Q3 är kraftigt positivt tack vare lageravveckling, men den egentliga operativa verksamheten genererar inte pengar på samma sätt. Överraskande nog nämner inte VD denna lilla detalj. Med ett P/B-tal på 0,51 ser bolaget riktigt billigt ut, men eftersom en stor del av tillgångarna utgörs av goodwill från förvärv finns det ingen anledning att betala särskilt mycket när verksamheten stampar på stället.
Dessutom har lagret gåtts igenom med avseende på nedskrivningsbehov, och jag anser det vara sannolikt att bolaget tvingas göra nedskrivningar på både lager och goodwill – förutsatt att revisorn är något mer än bara trevligt kaffesällskap.
Bolaget uppger att man siktar på både tillväxt och betonar kostnadskontroll. En svår kombination. Den operativa verksamheten måste generera betydligt mer kassaflöde för att bolaget ska kunna fortsätta amortera på lånen och göra ersättningsinvesteringar i utrustning. Jag skulle inte utesluta varken en företagsförsäljning eller en ny emission i slutet av nästa år för att lappa kassan. Lagret går inte att sälja av i all oändlighet.
Sammanfattningsvis: om man tror på ledningen och en vändning får man här ett relativt billigt turnaround-bolag som skulle gynnas av en ”twin engine” i aktiekursen från både resultat och multiplar. Om utvecklingen fortsätter i samma jämna ”acuvi-anda” blir det utspädning av aktien och därefter får vi fortsätta hålla tummarna för om västgrannens Kalle Anka någon gång hittar sin turkrona till investerarnas glädje.
(Q3-rapporten finns bara på svenska, ursäkta)