Det er værd at se den Q3 præsentation (@sillinkutoja linkede til den tidligere), den er på engelsk og kort, men præcis!
“vi ser en hockey stick i støbeskeen”
Det er værd at se den Q3 præsentation (@sillinkutoja linkede til den tidligere), den er på engelsk og kort, men præcis!
“vi ser en hockey stick i støbeskeen”
Nogen på Avanza solgte pludselig en masse aktier, jeg hjalp sælgeren lidt. Ret vilde udsving, jeg forstår ikke, hvad der fik dem til at smide aktierne ud.
Jeg gætter på, at beregningen er 4107 / 1476 - 1
Det ser ud til, at væksten accelererer, og de nye offentliggjorte aftaler kan fortsætte med at fremskynde den.
Jeg tror, at væksten accelererer, og jeg forventer, at Q4 vil være >7 mio. SEK (vs. 2,1 mio. SEK i 2019). BasisID er fuldt inkluderet i Q4-tallene (+ >1,5 mio. SEK?) og derudover udvidelsen af Schufa-aftalen annonceret fredag (+1,7 mio. SEK?) + organisk vækst/effekten af andre nye aftaler.
I den Q3-præsentation sagde direktøren også, at midlerne til den næste virksomhedsovertagelse er fundet.
100 mio. SEK i 2022 er sandsynligvis stadig fuldt realistisk, og hvis vi når det, kan vi tilføje et nul til aktiekursen? 
Edit: De 7 mio. SEK er måske lidt optimistiske, fordi Schufa-aftalens udvidelse på 1,7 mio. kr. vil blive indregnet over 4 måneder (hvorefter kommentaren om betydelige indtægter for 2021?), og der er kun lidt over 1 måned tilbage af dette år. Så måske 6 mio. SEK er mere realistisk… men det ændrer ikke det overordnet positive billede!
Præsentationen nævnte efter 2 minutter den boarding manager ““Boarding manager that does not require any client integration at all””.
Der var et opslag om dette på LI for 1 måned siden.

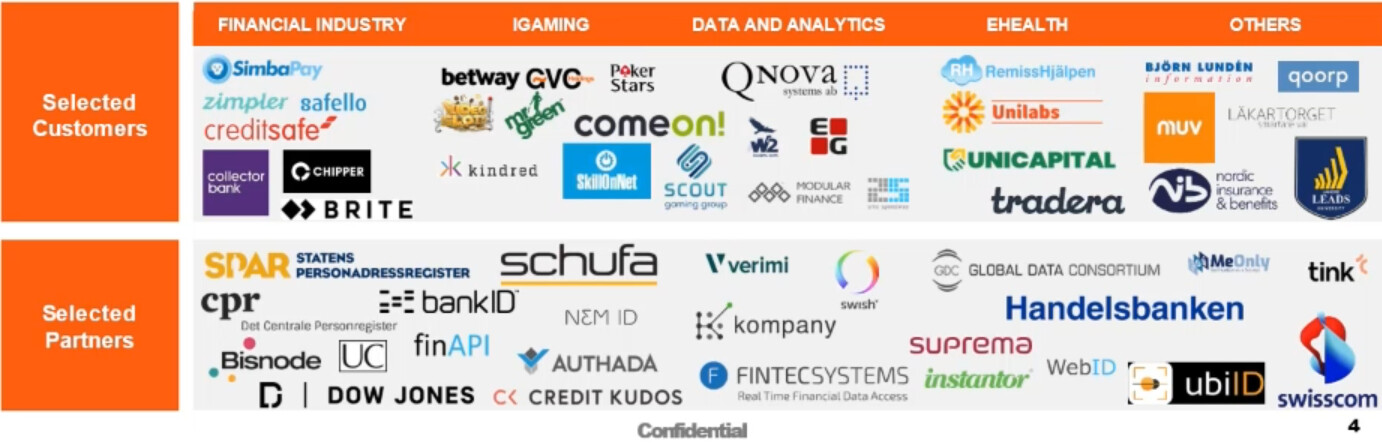
Lad os også tage et skærmbillede af kunder og partnere.
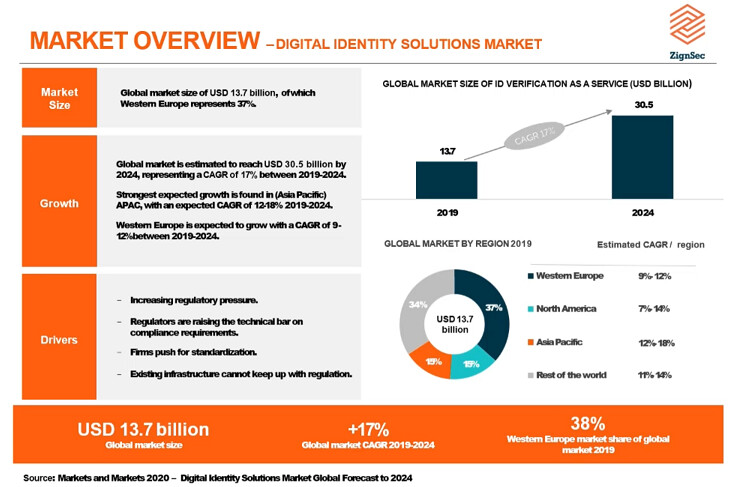
Lad os også tage dette slide om markedet.
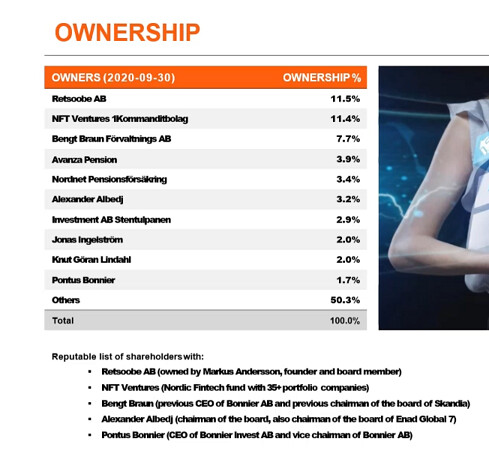
Her er endelig en liste over ejerne.
Tradera har en aftale, og Tradera ejes af PayPal
Her er en meddelelse vedrørende Tradera:
“Tradera blev grundlagt i 1999, men blev opkøbt af eBay Inc. i 2006. I 2015 blev Tradera opkøbt af PayPal.”
Jeg kan ikke umiddelbart huske Airbnb-situationen. Hvis @Speedy2 kan huske det mere præcist, så sig endelig til. I udgangspunktet ville det være en god kunde for Zignsec.
Edit: @Ohoh I IPO-dokumenterne var målet en omsætning på 100 MSEK og et overskud på 20 % for 2022.
Kassen er bekymrende, men det er vel nok, hvis der også skulle være virksomhedsopkøb i sigte.
Der er stor tro på vækst, og det er det vigtigste i vurderingen af disse virksomheder på dette stadie. Jeg kan også godt lide referencekunderne.
{“content”:“Også opmuntrende var kommentaren i forbindelse med Q3-præsentationen om, at ud over nye kunder udvider eksisterende internationale kunder deres brug af Zignsec fra lokale operationer til internationale operationer → kunne SimbaPay og lignende kunder have piloteret dette i lille skala, og det fulde potentiale er stadig meget større. Og frem for alt fortæller det, at det virker og skalerer.”,“target_locale”:“da”}
I IPO-papirerne var målet 100MSEK i omsætning og 20% overskud for 2022
Jeg regnede hurtigt ud, at EPS for 2022 kunne være 0,7 SEK, og med en P/E på 50x ville aktiekursen være 35 SEK i 2022. En årlig afkast på omkring 25%, hvilket er helt OK og en neutral vurdering, hvis man kan sige, at dette er et base-scenarie. P/S for 2022 er 4,7, hvilket også virker neutralt.
Selvom jeg selv er evig optimist, så synes jeg, at der er et stykke vej til IPO-målet for 2022, og jeg ville måske betragte det som et base+/+±scenarie.
Organisk 65 MSEK + virksomhedskøb + vækst i virksomhedskøb. Der er meget usikkerhed i den vækst, især i timingen af fremtidige virksomhedskøb og væksthastigheden i de købte virksomheder. I mit “base scenario” antages det, at rentabilitet først opnås fra 2023.
{“content”:“Tilfældigvis min base scenario prognose for 2022 er 66M SEK.\n\nOg jeg er enig i, at potentialet er stort i begge retninger: f.eks. er BasisID vokset over 3x på et år, så når vi medregner opkøb og deres vækst, så er 100M SEK absolut muligt og meget mere. \n\nCEO’en kommenterede tidligere i november, at "2020 leverer ifølge vores forpligtelser, og 2021 ser ud til at være det samme". Det kunne tyde på et ret stærkt næste år.”,“target_locale”:“da”}
Jeg er mere bekymret for kassebeholdningens tilstrækkelighed, efterhånden som væksten accelererer. Lige nu ser den ud til at bugne, men når vi vokser 20 % kvartal efter kvartal med negative driftsindtægter, og væksten er hurtigere end forbedringen i rentabiliteten, så får kassen et hårdere slag hvert kvartal. Dertil kommer virksomhedsovertagelser, hvor vi skal betale en mange gange højere pris i forhold til den købte omsætning. Og de købte virksomheder er formentlig også tabsgivende, hvilket betyder, at deres omsætning også ødelægger kassen på dette stadie. Jeg tror, at hvis/når der foretages en stor virksomhedsovertagelse næste år, så vil der blive foretaget en lignende rettet emission som i år.
Jeg er ikke selv særlig bekymret for, at dette (ikke) bliver rentabelt. Ja, selvfølgelig, hvis/når det næste køb foretages, er en ny emission meget mulig (/sandsynlig), så der er tilstrækkelig kraft til det næste, men det bekymrer mig heller ikke i øjeblikket.
Hvor langt væk er vi fra, at den nuværende forretning bliver rentabel?
Q3 2020 (ekskl. BasisID) omsætningen voksede med 178%, men der blev brændt omtrent lige så mange penge som sidste år med >60% mindre omsætning. Kassen ser ikke ud til at blive ramt særlig slemt i øjeblikket.
BasisID havde rapporteret $200K EBITDA/12 måneder – effekten heraf vil begynde at vise sig fra Q4.
Der er mange nye stillinger åbne, og penge vil sikkert stadig blive brændt af, men jeg er forsigtigt optimistisk med hensyn til, at kerneforretningen bliver positiv. – også her vil Q4-rapporten være meget interessant at følge.
I SaaS-forretninger koster vækst normalt penge, og indtægterne kommer over en længere periode. Jo hurtigere man vokser (= bruger penge på kundeanskaffelse uden at modtage indtægter), jo hurtigere løber kassen tom. Jeg må indrømme, at jeg endnu ikke har haft tid til at foretage en mere detaljeret analyse af ZignSec, men lad os tage et simpelt eksempel med det grundlæggende scenarie på 66 MSEK.
Driftsresultatet var -66% i 20Q3, og kassen indeholdt 58 MSEK. Hvis selskabet jævnt forbedrer driftsresultatet, så EBIT i 22Q4 kun er -14%, vil selskabet have 23 MSEK tilbage i kassen.
Med et driftsresultat på -26% er der 17 MSEK tilbage i kassen.
Med et EBIT på -34% giver det os 10 MSEK.
Dette er altså før opkøb og deres virkninger. Medmindre rentabiliteten forbedres drastisk, har selskabet simpelthen ikke råd til at foretage opkøb uden yderligere emissioner, og hvis rentabiliteten forbedres for langsomt, skal emissionen gennemføres uanset opkøb.
Hvis nogen har nået at analysere dette mere detaljeret, er jeg især interesseret i selskabets churn % og om selskabet med sin nuværende forretningsmodel kan opnå negativ churn.
I Q3-videoen sagde direktøren, at alle kunder bruger den samme “backend engine”, og at vedligeholdelsen derfor er let, og at “we have great scaling effect”. Hvordan det så vil afspejle sig i forbedring af driftsresultatsprocenten, må tiden vise. På den anden side sagde han også, at emissionen vil blive brugt til yderligere at accelerere væksten, så der vil helt sikkert blive brugt penge.
Det kan være svært at beregne churn % baseret på de tilgængelige oplysninger? Jeg er selv kun stødt på en bemærkning i IPO-dokumentet om, at når en kontrakt er indgået med en kunde, er tærsklen for at skifte leverandør meget høj. Jeg tror ikke, at kundefrafaldet er betydeligt på dette tidspunkt, og i forbindelse med Q3 kom der en opmuntrende kommentar om, at ud over nye kunder udvider eksisterende kunder fra lokale til internationale aktiviteter.
Følger et analysehus virksomheden?
Der er nok ingen, der følger sådan en lille pølsevogn. Der er jo i forvejen så talentfulde folk her, at vi næsten kan skrive vores egne analyser  Jeg havde selv tænkt mig at skrive noget mere omfattende før jul. Som det er nu, er oddsene så høje, at historien ikke kan tåle en eneste forhindring. Men på den anden side er der meget få virksomheder i Norden, der tilbyder en årlig SaaS-omsætningsvækst på 100 %

Så vidt jeg ved, følger ingen det.