Witted - Uuden sukupolven ohjelmistokehitysyhtiö

@markus.huttunen1 oli Fransin tentissä :slight_smile:

Sisältö:

(00:00) Aloitus
(00:17) Q3 pähkinänkuoressa
(01:10) Uusmyynti
(03:46) Alihankintasopimukset
(06:00) Kannattavuus ylitti odotukset
(07:23) Uudet tekoälyyn liittyvät asiakkuudet
(15:34) Wittedin rekrytointikyky
(16:27) Suomen liiketoiminnan muutokset
(19:17) Strategiakauden tavoitteet
(20:58) Markkinakysyntä
(22:15) Pääoman allokointi

7 tykkäystä

Tässä on Wittedistä yhtiöraportti Fransin tapaan. :slight_smile:

Wittedin Q3-tulos ylitti odotuksemme selvästi myyntikatteen nousun ja kevyemmän kulurakenteen ansiosta, mutta orgaaninen kasvu kääntyi projektien päättymisten myötä negatiiviseksi. Vaikutus on kuitenkin tulosriveillä maltillisempi, sillä suuri osa tästä kohdistui alihankintaan. Laskimme liikevaihtoennusteitamme ja nostimme kannattavuusennusteitamme. Tulosparannus on mielestämme kestävällä pohjalla, mutta orgaanisen kasvun palautuminen vie aikaa muutaman kvartaalin. Matalan tulospohjaisen arvostuksen (2026e oik. EV/EBIT 8,0x) ja tuloskasvupotentiaalin myötä tuotto-riskisuhde on mielestämme yhä erittäin houkutteleva. Toistamme 2,00 euron tavoitehintamme ja Osta-suosituksemme.

6 tykkäystä

Kyllähän tuossa vähän aamukahvi väärän kurkkuun meinasi mennä kun katsoi Francon ensi vuoden negatiivista etumerkkiä kasvun suhteen. Perusteluthan sillä on varsin hyvät, mutta toivon paranevan markkinan ja Wittedin tehostuvan myyntikoneiston kääntävän tuon etumerkin +. Minä toki odotin ja toivoin sitä jo aiemmin loppuvuodellekin, mutta Franco on siinä ollut paremmin hajulla.

Seuraavissa kuukausiraporteissa luemme niitä myynti- ja markkinakommentteja entistä tarkemmin siis!

7 tykkäystä

Kasvun osalta ennustaminen on tällä hetkellä vaikeaa. Asiantuntijamäärä ei ole enää niin toimiva tunnusluku kasvulle kuin aiemmin, vaikka toki sillä on edelleen ehdottamasti informaatioarvoa. Isoin tekijä matalaan ennusteeseeni tulee Norjan alihankinnan sopimuspäättymisistä, vaikka sielläkin uusmyynti on vetänyt hyvin. Muutos on suuri kun lyhyessä aikavälissä alihankintasopimusten osuus putosi 50 % → 20-30 % tasoille. Suoramyynnin kasvanut osuus on myös helposti todennettavissa kannattavuusluvuista. Tämän takia uskallan ennustaa tuloskasvua ensi vuodelle ja jatkaa Osta-puolella. Nykyinen EV/EBIT 8,0x taso on mielestäni houkutteleva taso huomioiden melko varovainen Q4’26 ennusteeni (suhteessa Q3:een) ja, että itse ainakin näen yhtiöllä hyviä mahdollisuuksia olla mukana asiakasyritysten AI-kehityksessä. Ennustamani orgaanisen kasvun heikko lähikvartaalien näkymä kuitenkin luo nyt aiempaa enemmän epävarmuutta lähiajoille.

Asiakaspuolella niin kuin kirjoittelinkin niin uskon, että AI-kehitysFOMO tulee nousemaan IT-palvelutaloja tukevaksi tekijäksi vuosina 2027-2029 enemmän ja enemmän. Parhaimmillaan hyvinkin merkittäväksi tekijäksi. Se on tottakai sitten myös yhtiökohtaista, että miten ne kykenevät tähän muokkaamaan tarjoamaansa. Samaan aikaan “perinteinen” kysyntä tulee yhä vähenemään. Witted on tässä kehityksessä mielestäni jo kohtuullisen hyvässä asemassa ja nykyinen arvostustaso peilattuna joustavaan kustannusrakenteeseen tekee mielestäni odotusarvosta positiivisen.

6 tykkäystä

Olipa mukava uutinen, että Q3:n tulos oli noin hyvä. Q3 on ollut Wittedille aina vaikea jakso, kun lomat katkaisevat tekemisen. Ehkä jopa enempi kuin monelle muulle, kun projektit ovat olleet isojen verrokkien projekteja pienempiä ja mukana on ollut niitä kumppani- ja alihankintacaseja. Kasvupuoli sitten harmittaa: liikevaihto 11,8M€ (11,3M€), +4,0 %, ja orgaanisesti mentiin miinukselle.

Sitten se Norja. Tuo on mielestäni ihan älyttömän kova juttu, vaikka se näkyy liikevaihdossa miinuksena. Fransin mukaan alihankinnan osuus putosi Norjassa lyhyessä ajassa noin 50 %:sta jonnekin 20 ja 30 %:n väliin. Suomessa sama muutos oli tosi iso duuni: nopean kasvun jälkeen piti irtautua kumppanikysynnästä ja rakentaa omat isot asiakkuudet. Jos Norja saa nyt korvattua päättyneen alihankinnan omilla isoilla asiakkuuksilla, niin se ei ole enää merkittävästi riippuvainen kumppaneista ja on todella paljon vahvempi bisnes. Kate on jo noussut, kasvu on seuraava mittari. Ei ollut helppo projekti Suomessa, eikä se varmasti ole sitä Norjassakaan.

Witted on kasvuyhtiö, joten plussalukuja minäkin omistajana aina odotan. Joo, Q3 on lyhyt kausi, kun lomat venyvät heinäkuusta elokuun loppuun sen mukaan, kuka milloinkin ja missä maassa lomailee. Mutta silti. Wittedin vahvuus on kiistämättä ollut siinä, että se löytää kysyntätaskuja, joissa rajallisesta osaamisesta on ylikysyntää, ja rakentaa niihin tarjoaman ja toimituksen nopeasti. Se on yhtiön DNA:ssa. Tällaisia taskuja on joka syklissä, myös nyt.

Se, missä koko ala on mielestäni nyt epäonnistunut, todella harvoja poikkeuksia lukuun ottamatta, on sopeutuminen uuteen markkinaan. Perinteinen softakonsultointi dyykkasi eikä ole juuri elpynyt. Asiakkaat haluavat ostaa AI-kehitystyötä, ja sitä tarjoavat sitten kaikki. Sinänsä loogista, sitä myydään, mitä asiakas haluaa ostaa. Mutta kun kaikki suuntasivat yhtä aikaa kohti samaa AI-maalia, niin yhtiöt alkoivat taas muistuttaa toinen toisiaan. Herää aina kysymys: tarvitaanko kymmentä listattua IT-palveluyhtiötä, jotka ovat toistensa kopioita?

Huttusen puheet tarjonnan kehittämisestä kohti tech flavored -liiketoimintakonsultointia lämmittivät sydäntä. Mitä muuta? Jos otetaan Vermo-läpät pois silmiltä eikä jäädä jumiin siihen Software Development -laatikkoon, niin mitä sen ympäriltä voisi löytyä?

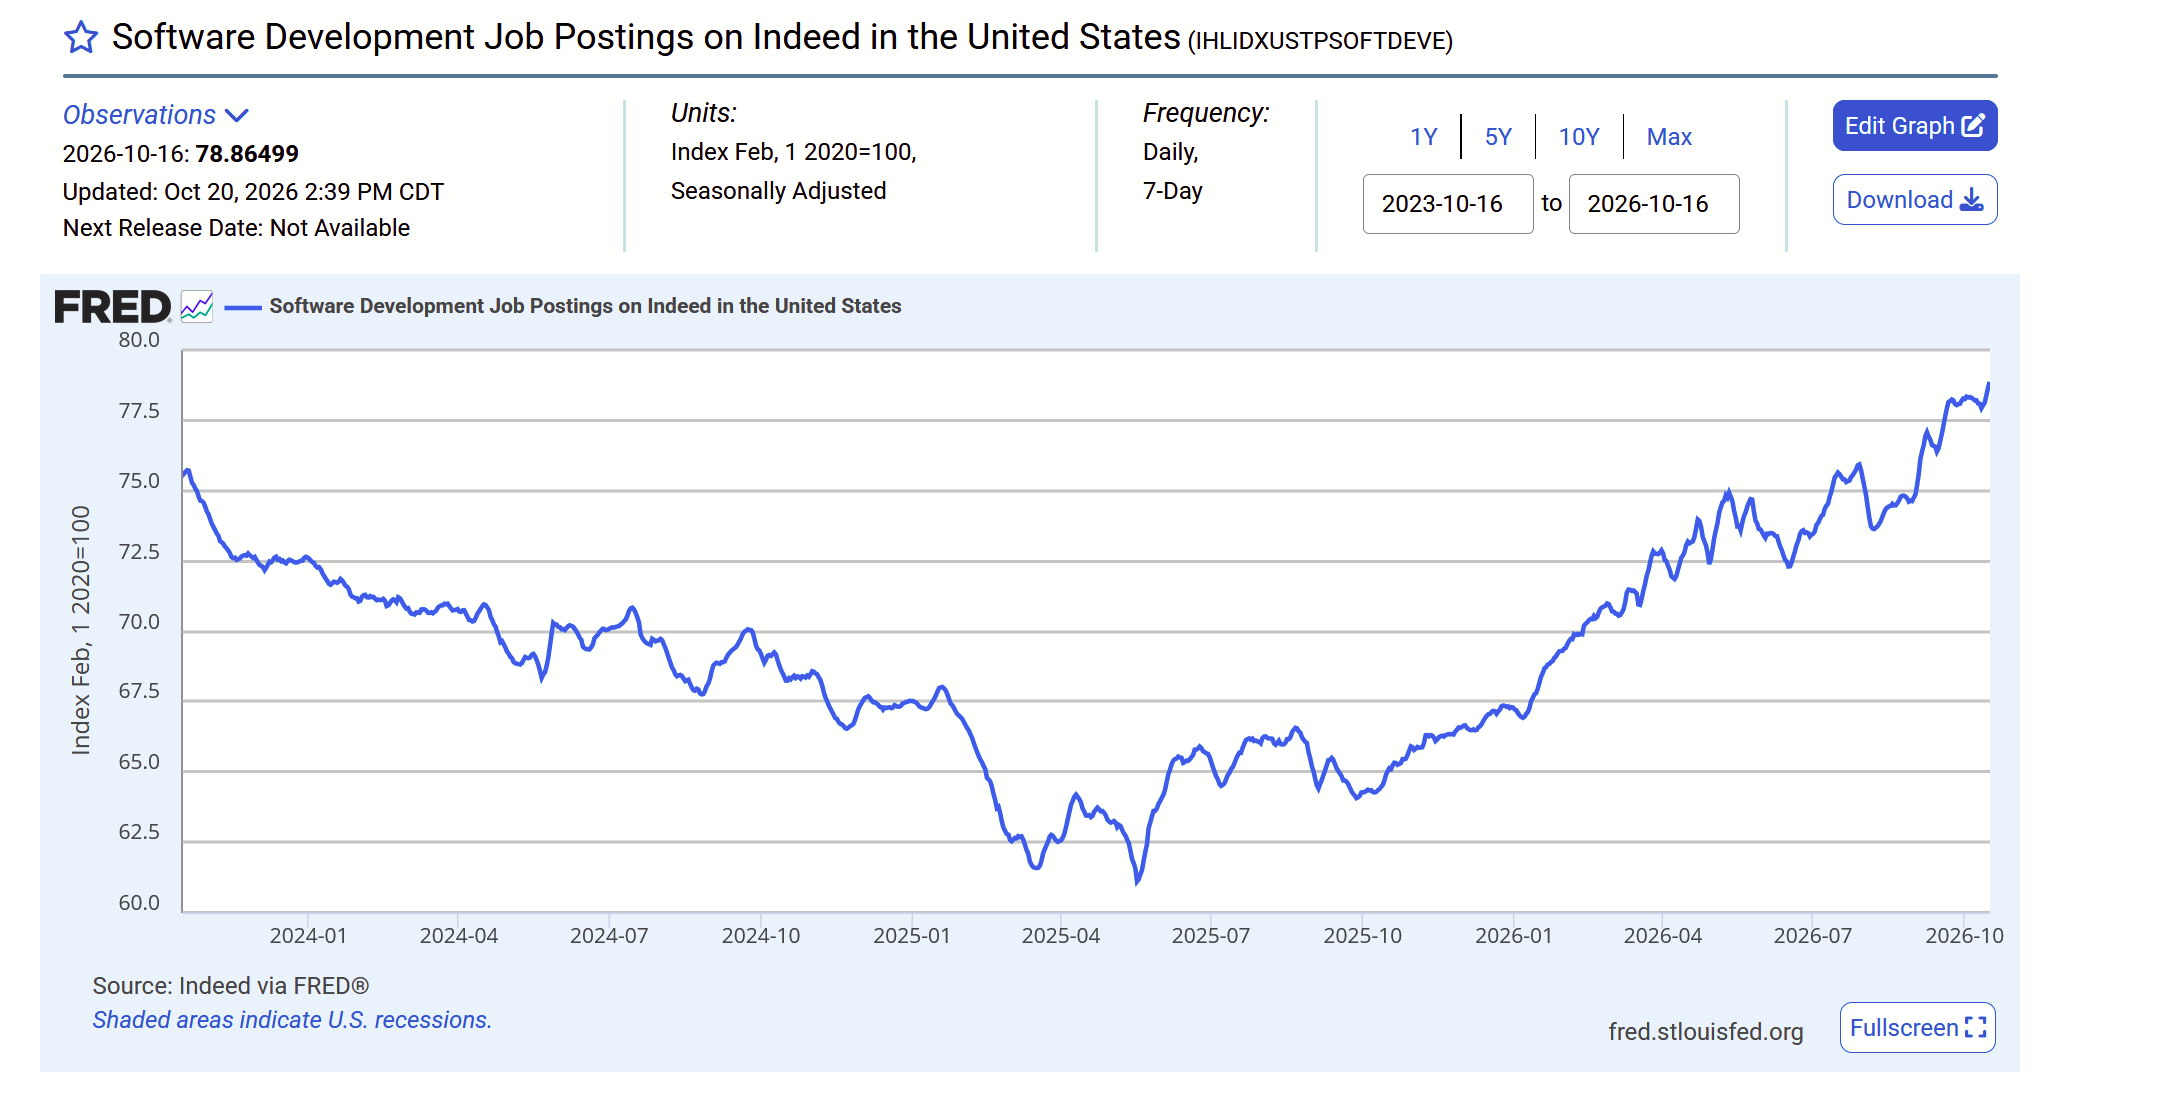
12 tykkäystä

Tämä tehokkuuden mekan eli USA:n ohjelmistokehittäjien työpaikkailmoitusten kehitys ei myöskään ainakaan vielä perustele sitä, että AI söisi välittömässä lähitulevaisuudessa kaikki ohjelmistokehittäjien työt.

16 tykkäystä

Ollaanko kasvavassa vai supistuvassa markkinassa minusta kulminoituu siihen, mihin tarjooma identifioituu. En ole vielä saanut tätä fiksusti muokattua suomeksi, niin sanotaan se lontoolla: “World needs less Coders but much more Builders.”

Jos tarjoomasi on puhtaasti koodaamista (“Coders”), niin sen tehostuminen syö markkinan kokoa. Mutta jos näet tarjooman laajemmin - kykynä luoda uusia tuotteita ja palveluita (“Builders”) - niin tälle kysyntä on erittäin vahvassa kasvussa.

“Buildereita” ei myydä vain IT-osastoille, vaan enenevissä määrin myyntiin, markkinointiin, henkilöstöhallintoon, taloushallintoon, toimitusketjuun, asiakaspalveluun - kaikkiin niihin funktioihin, joissa liiketoiminta oikeasti tapahtuu. Eikä sinne ei myydä mitään staattisia, etukäteen määritettyjä softaprojekteja, vaan jatkuvaa kykyä ratkaista liiketoiminnan haasteita modernin teknologian keinoin. Moderni teknologia on myös paljon laajempi käsite kuin vain AI-agentit. Eivät AI-agentit ole millään tavoin paras ratkaisu kaikkeen, vaan usein on paljon fiksumpaa ratkaista kyseinen liiketoiminnan ongelma vaikkapa räätälöidyllä palasella softaa. Tämän softan tekeminen vaan ei enää vaadi niinkään koodaamisosaamista (“Coder”) vaan rakennusosaamista (“Builder”), jossa yhdistyy osaaminen funktiosta (esim. markkinointi), prosessien uudelleensuunnittelusta ja uusista teknologioista.

Builders = Future of Work.

23 tykkäystä

First North on kyllä yks hautuumaa. Tekis mieli ostaa lisää, mutta paino salkussa on jo luokkaa kamikaze. Eikä näistä lapuista ikinä pääse edes eroonkaan kun ostolaitaa ei ole.

8 tykkäystä

Kyllä siellä Wittedilläkin ostolaita löytyy, on vaan kohtuullisemmalla tasolla kun myyjät ajattelee tällä hetkellä osakkeesta saavan.

Ai että! Firman johto vastaa hätähuutooni, että minulla ei ole rahaa ostaa lisää osakkeita, ja ottaa firman kassan käyttöön omistusosuuteni lisäämiseksi. On mahtava firma!

14 tykkäystä

Loistava uutinen!

Sitten ei enää muuta, kun toivotaan ensi yhtiökokouksessa näiden osakkeiden mitätöimistä.

8 tykkäystä

Samaa mieltä. Tosi hyvä viesti että yhtiö pitää osaketta halpana ja pyrkii hankkimaan ylimääräiset takaisin itselleen. Minua ei haittaa vaikka omistajien määrä laskisi ja keskittyisi.

5 tykkäystä

Onkos sinulla Harri mitään tietoa, mikä taho osaketta on jatkuvasti myymässä? Tätä on useammankin sijoittajan kanssa pohdittu.

2 tykkäystä

Mulla on ihan sama tieto ostajista ja myyjistä kuin kaikilla muillakin täällä

4 tykkäystä

Minä möin juuri omani ja kaksi päivää otti aikaa että pääsi 3 000€ possasta eroon suht koht päivän hintaan. Ostajia ei vaan ole! Tuli mieleen että pitääkö näitä ruveta oikeasti torissa tai Facebook kirpparilla mainostamaan kun ei kaupaksi käy.

Tänään taisi minun osakkeet siirtyä yhtiön omistukseen neljän vuoden hodlauksen jälleen. Toivotan heille parempaa jatkoa, toin selvästi pahaa karmaa yhtiölle.

Sijoitin kasvuyhtiöön joka kasvaa 100% vuodessa, olin uskossa että yhtiö palaa hyvään kasvuun kun markkina normalisoituu, mutta tämä osari sai heittämään pyyhkeen kehään. 0-5% liikevaihdon kasvua tulevina vuosina + Markuksen haastattelusta jäi kuva että marginaali sitruuna on nyt puristettu loppuun.

Uskon että parempaa tuottoa saa muualta.

5 tykkäystä

Toimari ja ex-toimari otti vähän battlea, pitäiskö ottaa Alokas haastattelee -ketjuun haastattelu; “Exä VS Nyksä”-duohaastis :cowboy_hat_face:

Wittedin mukaan tekoälykysyntä näkyy laajalti eri liiketoimintayksiköissä ja tuntuu, että Witted tekee tätä AI-juttua vähän isommin. Yhtiöllä on ilmeisesti aika hyvin resursseja ja osaamista tekoälyhömpötyksissä, mutta tietysti kovia osaajia tarvitaan ja vissiin yhtiö pitääkin tätä joustavaa freelancer-malliaan tässä yhtenä kilpailuetuna.

Onko siitä mitään osviittaa, miten Wittedin tekoälyosaaminen mahtaa vertautua kilpailijoihin? Toki jotkut firmat puhuvat kömpelömmin tästä teemasta ja kevyemmin perustein, että siitä voinee jotain päätellä. :slight_smile:

Onko Wittedillä tällä AI-puolella jotain erityistä vahvuutta muihin nähden, ja onko tästä AI-puolen menosta jotain sellaista konkreettista todistetta tai juttua, miten tätä puolta voisi seurata ja verrata toisiin alan toimijoihin? :slight_smile:

Jos joku osaa vastata jotain mielenkiintoista juttua hyvin perustellen, mikä tuo lisäarvoa meille sijoittajille, niin olisin kovin kiitollinen, eli kiitos jo etukäteen. :slight_smile:

7 tykkäystä