Eilinen Tivin juttu osui sopivasti silmään. (Ei taida olla maksumuuria?!)
14 tykkäystä
Liikevaihto Francon odotuksiin ja asiantuntijamäärä selvästi yli (Franco odotti 334 puhdistettuna Saunasta) kun otetaan huomioon, että Saunaa ei vielä yhdistelty lukuihin.
“Meitä kiusannut ilmiö jo myytyjen sopimusten katkeamisesta ennenaikaisesti muun muassa konsulttien siirtyessä toisaalle kiinteäpalkkaiseen työsuhteeseen on valitettavasti hieman voimistunut syksyn aikana”
Kuinka kiusallisesta ilmiöstä kyse? Pitääkö olla huolissaan @markus.huttunen1 ?
11 tykkäystä
Ilman näitä kiusallisia katkoja ei tarvitsisi arpoa, että onko kuukausitason muutos plussan vai miinuksen puolella. Ei siis sellaista, jonka takia kannattaa yöunet menettää, mutta kuitenkin niin arvokasta, että meidän kannattaa tehdä voitavamme niiden minimoimiseksi.
15 tykkäystä
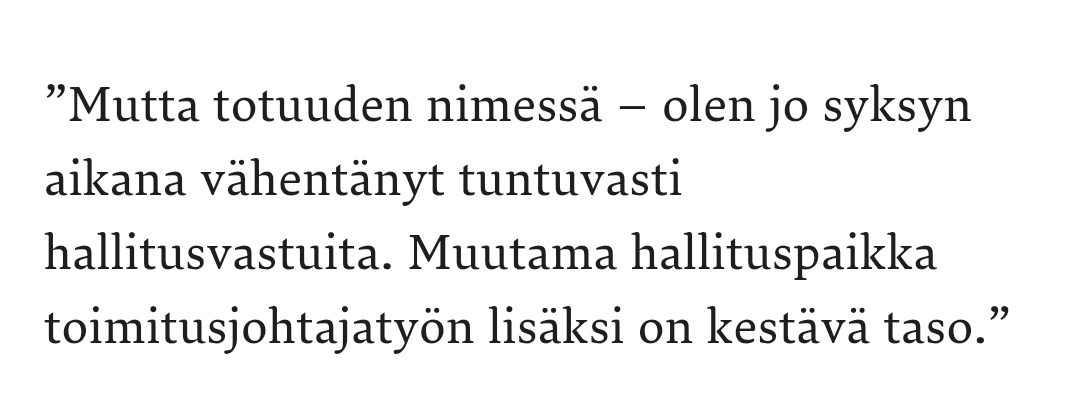
Käsi pystyyn virheen merkiksi: tiedot täällä ovat olleet vanhentuneita ja nyt korjattu.
Olen vähentänyt hallituspaikkoja syksyn aikana ja tämän hetkinen lista on: hallituksen puheenjohtajana Lyytissä ja Tilitoimisto Lemon Treessä sekä hallituksen jäsenenä Solteqissa, Stariassa ja Caminissa.
18 tykkäystä
Kiitos selvennyksistä!
Wittedin vahvin asiantuntijamäärä sitten 2024 toukokuun. Yhdeksän asiantuntijaa enemmän kuin vuosi sitten lokakuun lopussa eli noin 3% enemmän. Viime vuonna marraskuun aikana asiantuntijamäärä putosi vielä viidellä.
Asiantuntijamäärän pitäisi Francon analyysin mukaan olla paras eteenpäin katsova mittari, niin ollaan toivekkaita.
9 tykkäystä
Nämä katkot näkyvät siis myös asiantuntijamäärissä. Eli ilman niitä kasvu asiantuntijamäärissä olisi suurempaa.
10 tykkäystä
Kiitos läpinäkyvästä raportoinnistanne ja hienoa työtä asiantuntijoiden määrän kasvattamisessa!
Mikä mielestänne on kestävä EBITA-marginaali Wittedille keski- ja pitkällä aikavälillä? Koska teillä on suuri osuus freelancereita, onko kaksinumeroiseen lukuun erittäin vaikea päästä?
Onko teillä myös sisäisiä pääoman allokoinnin tavoitteita oman pääoman tuoton (ROE) suhteen? Historiallisesti Wittedin oman pääoman tuotto (ROE) on ollut erittäin alhainen, mutta se voi selittyä äärimmäisellä kasvulla.
6 tykkäystä
Kiitos!
Strategiakauden 2025-2027 tavoitteemme “Rule of 20” (orgaaninen kasvu-% + EBITA-%) saavuttamisesta on mielestämme realistinen. Tähän on myös realistista päästä kannattavasti kasvaen. Absoluuttista EBITA-% tavoitetasoa emme ole julkaisseet.
Numeerista RoE-tavoitetta ei ole ja historiallisen alhaisen tason selittävänä tekijänä on myös suhteellisen suuri kassa. Merkittävimpiä pääoman allokoinnin toimiahan kuluneen vuoden aikana ovat olleet Software Saunan yritysjärjestely, omien osakkeiden osto-ohjelma, osingonjako ja investoinnit uusiin liiketoimintoihin.
17 tykkäystä
No sehän meni ihan hyvin. Kasvua tuli, tyylikkäästi.
Katsoin että Inderesin odotuksissa oli laskettu sisään jo tuo Saunan osto ja sitä kautta sekä liikevaihto-odotuksia että asiantuntijamääriä oli nostettu lokakuulle. (332->374) Ne toki tulee vasta ensi kuussa, mutta tästäkin huolimatta Witted saavutti tuon liikevaihtotason 5,2 ja asiantuntijamäärä kasvoi orgaanisesti +8.
Ei huono. 
14 tykkäystä
Ei tainnut liikevaihdon osalta olla ennusteissa sisällä Sauna-ostos. Asiantuntijamäärässä kyllä.
1 tykkäys
Witted saanut näemmä vahvan asiantuntijamäärän kehityksen perässä Osta-suosituksen, mutta raporttia ei ole vielä julkaistu.
9 tykkäystä
Sieltä raporttia
6 tykkäystä
Joo Sauna ei ollut mukana liikevaihtoennusteessa lokakuulle, mutta vain lopun asiantuntijamäärässä.
Tosiaan mielestäni nyt oli paikka vahvemmalle näkemykselle, vaikka epävarmuus säilyykin korkeana. Tämä liikevaihtotrendi kuvastaa hyvin sitä, että nyt käänne on oikeasti käsillä ja omaan silmään näyttää siltä, että ylimääräiset ilmat on pitkälti puhallettu pois. Asiantuntijamäärässä se näkyy vielä paremmin. Mielestäni yksinkertaisesti arvostustason kautta odotukset on painettu jo niin mataliksi, että tässä pitäisi kyllä olla todella karhumainen koko sektorin kehityksestä, ettei nyt olisi vähintään kohtuullinen ostopaikka. Toisin sanoen uskon, että heikossa kehityksessä kyseessä on ollut osittain myös normaalia syklisyyttä mukana. Huomioitava nyanssi tässä toki on, että jos yhtiö onnistuisi jotenkin hukkaamaan markkina-arvoonsa nähden suuren nettokassansa, niin arvostus ei olisi erityisen halpa, mutta silti mielestäni kohtuullinen (2027: PE 11,7x).
Toinen kysymys on sitten tottakai kannattavuuskehitys, joka on ollut tänä vuonna heikkoa. Näen kuitenkin, että odotusarvo sille, että yhtiö kykenee vähintään 2-3 %:n kannattavuuteen lähivuosina on hyvä. Keskeiset ajurit ovat liikevaihdon kasvu, Software Saunan hyvä kannattavuus, kiinteiden kulujen hallinta eteenpäin menteässä, Norjan liiketoiminnan kannattavuusparannus, AiCorpin kasvu. Norjan osalta tätä vuotta painoi lopulta epäonnistuneelta vaikuttava minicorp-lähtö. Wittedin liiketoimintamallilla yhtiön pitäisi kyetä ainakin noin 4-6 %:n kannattavuustasoon. Suomen liiketoiminnan tämän vuoden 3,1 %:n (konsernikulut huomioiden) EBITA-% vahvistaa uskoa siihen, että yhtiö tähän kykenee lähivuosina.
Arvonluonnin kannalta yhtiön on erittäin keskeistä päästä skaalaamaan kiinteitä kuluja suhteellisesti matalemmiksi, jotta se todellisuudessa voi hyötyä sen muuten joustavasta kustannusrakenteesta. Näen tähän nyt aiempaa paremmat mahdollisuudet, kun liikevaihto kääntyy kasvuun ja kaupallisen tekemisen taso vaikuttaa selvästi kasvaneen, eikä se oletettavasti vaadi enää yhtä merkittäviä investointeja. Niinkuin Markus myös kommentoi Q3:lla, niin yhtiö vaikutti olleen hieman etupellossa investointien kanssa, mikä realisoitui heikompana kannattavuutena tänä vuonna.
Kuten raporttiin kirjailin niin näen, että Wittedin kilpailukyky ja asemoituminen ovat hyvät nykyisessä markkinassa vahvan yksityisen sektorin painon, yhtiön muuntautumiskyvyn, joustavan kustannusrakenteen, hyvin kehittyneen kaupallisen operaation, vahvan nearshoring-yksikön ja penkkirasitteen puuttumisen ansiosta.
Otan mielelläni haastoa vastaan näkemyksestä, sillä olen kuluneen vuoden ja myös aiemmin ollut vielä hieman turhan optimistinen trendikäänteen nopeudesta 
22 tykkäystä
Voin samaistua 
Tässä omalla kohdallani taustalla on ollut ehkä Harrin kommenttien huono tulkinta. Kun monessa osavuosikatsauksessa oli puhetta siitä, että myynti vetää, niin kommentti olisi pitänyt ajatella, että myynti vetää suhteessa vaikeaan markkinatilanteeseen ja yhtiön transformaatioon, eikä niin että liikevaihto kääntyy kasvuun. Tähän tulikin sitten jossain tulosinfossa hyvä vastaus, kun osasin asetella kysymyksen paremmin
6 tykkäystä
”monessa osavuosikatsauksessa oli puhetta siitä, että myynti vetää”
Mun mielestä nämä ovat olleet aika vastuuttomia heittoja kun liikevaihto ei ole seurannut perästä. Kyllä ”myynti vetää” tarkoittaa  joka ei todellakaan ole IT alalla se tilanne. ”Kylän kovin myyntitiimi” on tätä samaa jargonia.
8 tykkäystä
Arvon @OsakePaisti,
Ajattelin ensin ohittaa kommenttisi, mutta se oli niin luova tulkinta todellisuudesta, että olisin tehnyt palvelusvirheen jos en vastaisi. Vaikka mun vastuulla ei ole vastailla yhtiön puolesta, niin en ole kuollut ja osaan nostaa kyynerpäitä kutsusta. Rehellisesti, jos analyysisi olisi enää kauempana faktasta, se tarvitsisi turistiviisumin päästäkseen takaisin.
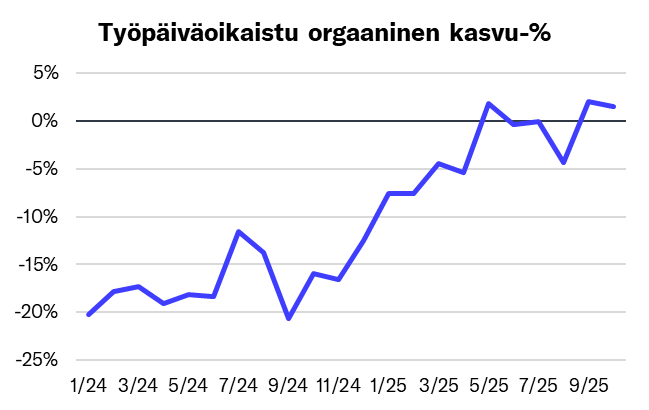
Kun katsot tuota Francon postaamaa kuvaa, näet että yhtiö on tullut vuodessa -20 prosentin orgaanisesta kasvusta plussalle. Se on varsin kelpo temppu markkinassa, jossa osa firmoista tekee parhaillaan lähinnä hengitysharjoituksia ja miettii, pitäisikö ladata happiviikset vai luovuttaa suosiolla.
Väittämäsi “liikevaihto ei ole seurannut perästä” vaatii aika rohkean mielikuvituksen, kun vieressä on kuva jossa käyrä kääntyy selvästi ylöspäin. Jos tuon kiistää, kannattaa päivittää joko data tai maailmankuva.
Ja mitä siihen “kylän kovimpaan myyntitiimiin” tulee: sitä ei muutama vuosi sitten ollut, mutta jos katsot samaa kuvaa, näet mitä tapahtuu kun sellainen rakennetaan. Ensimmäinen käännös on se vaikein osuus: myynti joka toimii silloinkin kun markkina ei auta ketään. Jälkimmäinen vaihe on enää jatkamista siitä, mihin on jo päästy. Jos tuo ei kerro myyntiorganisaation tason muutoksesta, niin en tiedä mikä kertoo.
Mutta kiitos kuitenkin – harvoin törmää kommenttiin, joka onnistuu samaan aikaan provosoimaan ja tarjoamaan näin paljon viihdearvoa. Se on oma taitolajinsa. Melkein toivon, että tekisit näitä jatkossakin.
Terkkuja vaan Witted -jengille, teette hemmetin hyvää duunia, jatkakaa samaa rataa.
Ystävällisin terveisin,
Harrisi
45 tykkäystä
Tätä tuli pohdiskeltua saunassa ja mielestäni tässä on tarkastelunäkökulman erilaisuudesta johtuva haaste kommunikaatiossa, mikä aiheuttaa väärinymmärryksiä. Yrittäjän/toimarin näkökulmastahan liikevaihto pitää tehdä uudelleen joka vuosi ja se edellyttää asiakkaiden voittamista kerta toisensa jälkeen. Liikevaihto on kuin virtaava joki, jota pyritään ohjaamaan asiakkailta bisneksen suuntaan operatiivisella tekemisellä.
Sijoittajat lähestyvät asiaa yleensä toisenlaisesta näkökulmasta. Vuosittainen liikevaihto on sijoittajien mielessä kuin kaunis palanen kakkua, siis jotain mitä sinun bisneksesi omistaa ja mitä voidaan haalia lisää markkinakakusta tai sitten luovuttaa takaisin markkinakakkuun. Tämä lähestymiskulma muuttaa viestin merkityksen täysin.
Kun yrittäjä ajattelee, että tänä vuonna on voitettu vähemmän, niin sijoittaja ajattelee, että tänä vuonna bisneksen liikevaihtoa on hävitty pois. Näin ollen vaikka operatiivisessa mielessä myynti asiakassuuntaan voi helpottua silmin nähtävästi mikä näkyy sillä, että liikevaihdon romahdukselle saadaan sitä kautta stoppi, niin sijoittajan näkökulmasta tilanne on toinen. Myynti on sijoittajanäkökulmasta edelleen surkealla tolalla, koska edellisiin liikevaihtohuippuihin on vielä merkittävä vaje, mikä ei näytä pienellä plussakasvulla kuroutuvan umpeen.
Sijoittaja voi esimerkiksi katsoa Inderesin ennusteita ja todeta, että Wittedin myynti ei vieläkään vedä erityisen hyvin. Niissä menee vuosiin 2026 - 2027, ennen kuin myynti palautuu ennalleen vuoden 2023 tasolle. Tällä tavalla myös vilpittömät viestit kentältä myynnin hyvästä vedosta voivat helposti antaa sijoittajille kuvan, että myyntiä tulee valtavasti lisää lyhyessä ajassa ja siten liikevaihdon tulevan kehityksen näkymät ymmärretään helposti väärin.
Mielestäni kumpikin teistä puhuu siis järkeä omasta näkökulmastaan, mutta Wiion ensimmäisen lain mukaisesti: Viestintä yleensä epäonnistuu, paitsi sattumalta.
36 tykkäystä
Yrityksestä riippuen liikevaihtoa ei joka vuosi tarvitse uudelleen tehdä tai aloittaa nollasta tammikuussa, koska yrityksillä on tilauskantaa, pitkiä monivuotisia sopimuksia, projekteja ja niin edelleen. Varsinkin toistuvaa liikevaihtoa arvostetaan eri kertoimilla.
Toisaalta myynti ei välttämättä realisoidu liikevaihdoksi samalle vuodelle.
3 tykkäystä
Tähän mielenkiintoiseen havaintoon oli toisaalla kerrottu taustoja. Ei ollut kylppäriremontti tällä kertaa.
12 tykkäystä
Juuri näin. Myynnissä on ”hyvä veto” ja tiimissä on ”kylän kovin kaupallinen tiimi” antaa kyllä ihan muun vaikutelman kun se -1% jonka Witted teki orgaanista liikevaihto Q3ssa. En reagoisi ellen olisi kuullut näitä aivan liian monta kertaa.
Muilta osin oikein mielllyttävää lukea ja kuunnella Wittedin raportointia. Ja ehkä tämä on tyyliasia tai vertailuasia. Uusi toimari on vetänyt superhyvin.
2 tykkäystä