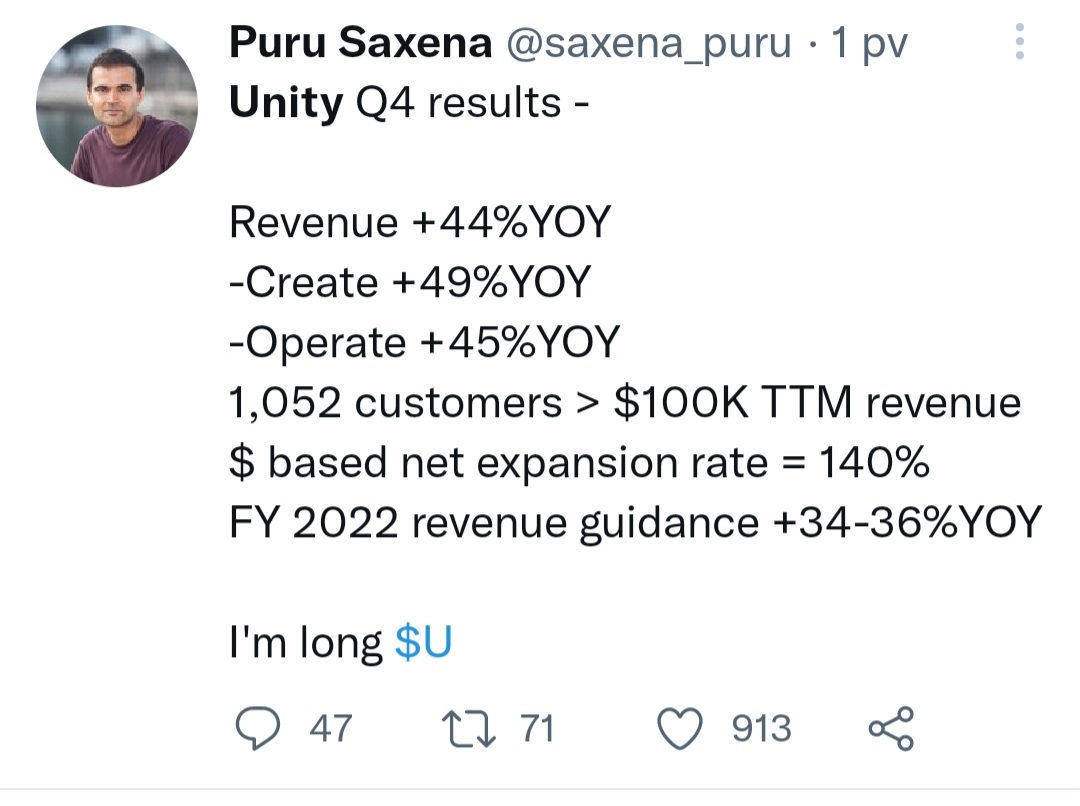
Sikkert nok af forretninger. Gaming Service ville være en ægte skalerbar komponent, men den vedrører kun en lille del af Unitys kunder. Fra den hjerne springer Beta og Free først i øjnene. Der er også betalingstjenester, men hvor meget penge genererer disse tjenester nu? Og i år?
Til sammenligning er Unreal Engines 5 % af al spilindtægt en skalerbar komponent, som Unity mangler.
Jeg har fortolket det sådan (jeg læste det også i en artikel et sted, men jeg kan ikke finde den på Google lige nu), at Operate i praksis er revenuesharing (omsætningsdeling) / pay-per-use-forretning. Så tallene giver i det mindste et groft svar på dit spørgsmål.
Create er så mere traditionelt licenssalg. Det er sandsynligvis et relevant spørgsmål, hvad monetiseringsmodellen for den kapacitet, der kommer gennem Weta og andre opkøb, vil være i fremtiden. En revenue share-model som Unreal eller noget andet.
Redigering: Jeg fandt den, det er åbenbart i IPO’ens S-1-dokument, hvor der står:
Vi genererer abonnements- og tilhørende professionelle serviceindtægter fra salget af Create Solutions. Vi genererer indtægter fra omsætningsdeling og brugsbaserede indtægter fra salget af Operate Solutions
Redigering 2: Når man læser dokumentet mere omhyggeligt, finder man endnu mere detaljeret information om Operates drift (dog 1,5 år gammel og dækker derfor ikke nogen senere virksomhedsovertagelser):
Vores monetiseringsindtægter er baseret på en omsætningsdelingsmodel. Vores kunder og annoncører bruger vores løsninger til erhvervelse af slutbrugere til at erhverve nye brugere på en pay-for-performance-basis. Vores kunder bruger vores monetiseringsløsninger til at generere indtægter gennem annoncering og køb i appen. Vi faciliterer alt dette gennem vores realtids Unified Auction (samlede auktion). Vi beholder en andel af de indtægter, der genereres gennem denne auktion.
Brugsbaserede indtægter kommer primært fra vores deltaDNA-, Multiplay- og Vivox-produkter. Størstedelen af indtægterne fra deltaDNA genereres baseret på antallet af aktive brugere i applikationen hver måned. Vi genererer indtægter fra Multiplay baseret på en kundes hostingbehov, herunder brug af lagring, beregning, behandling og båndbredde. Vi genererer indtægter fra Vivox ved at opkræve kunder baseret på antallet af samtidige brugere på et givet tidspunkt i en given måned og tilbyder produktet gratis for op til 5.000 samtidige brugere.
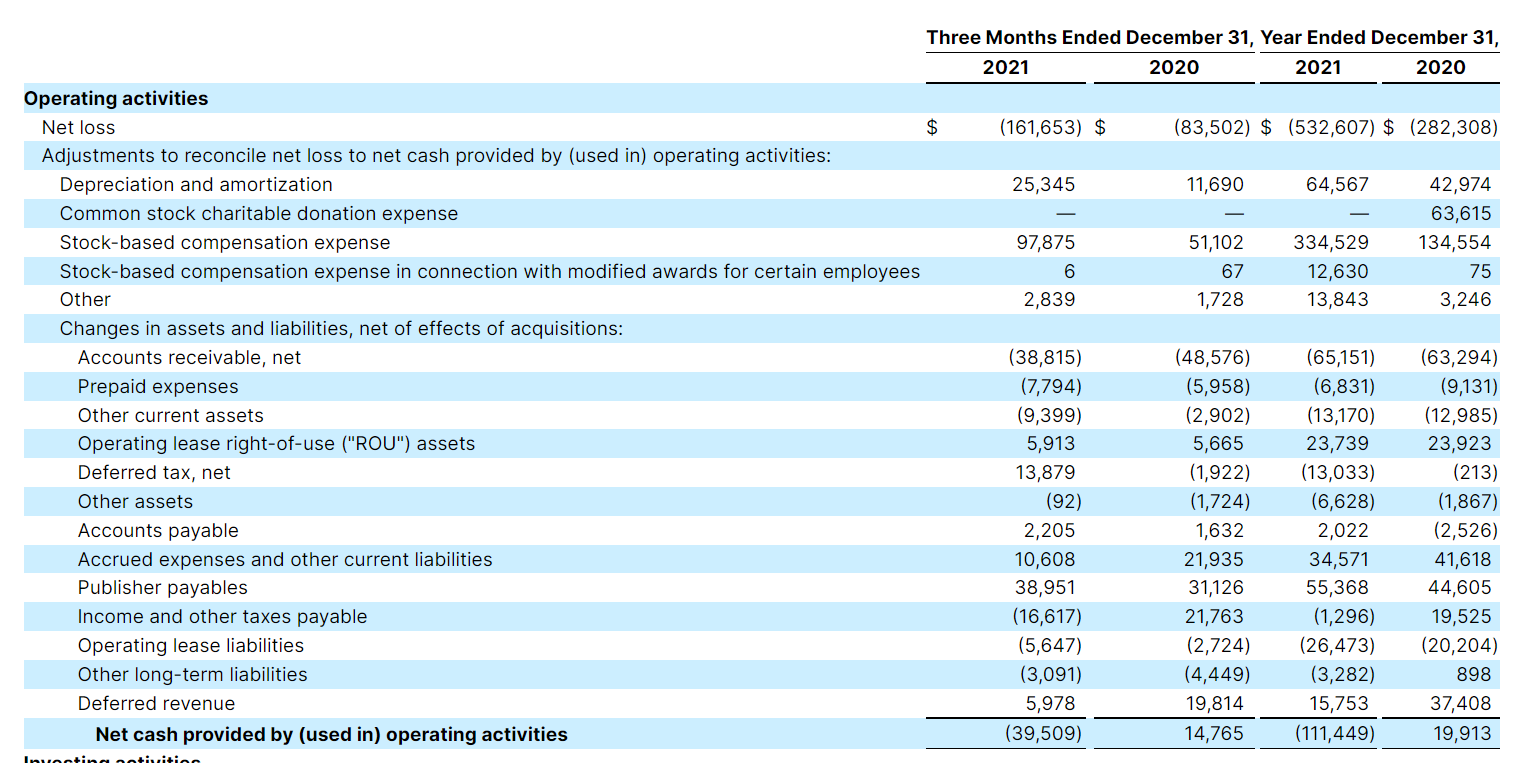
De pengestrømme, der er korrigeret for virksomhedsomstruktureringer, er allerede betydeligt bedre end GAAP-resultatet. SBC påvirker naturligvis ikke pengestrømmene.
Årsrapporten for 2021 er endnu ikke udkommet, men emnet er allerede blevet åbnet i rapporten fra 2020.
Riccitiello sagde, så vidt jeg husker, i Q4/2020-opkaldet, at de ikke har nogen intention om at opkræve gebyrer fra udviklere for deres produkter (som f.eks. Qt og distributionslicenser), men at de beholder alle rettigheder til deres indtægter. Men på den anden side er der den monetarisering, der skalerer med produkternes popularitet.
Jeg må indrømme, at jeg har undervurderet den reklameside af Operate en smule. Mere end halvdelen af Unitys omsætning er altså en meget skalerbar forretning. Jeg skal lige vende tallene lidt, men det virker stadig dyrt.
Den operationelle pengestrøm er faktisk ret meget i minus. De mest “tabsgivende” SaaS-virksomheder driver dette med overskud (f.eks. Cloudflare, Datadog og Snowflake). Ligesom f.eks. Spotify på forbrugersiden og Roblox inden for gaming.
Som jeg sagde, er den operationelle pengestrøm betydeligt bedre end GAAP-resultatet.
Hvad angår tab, afhænger alt af virksomhedens udviklingsfase og vækstinvesteringer. Unity meddelte allerede for et år siden, at de først ville blive profitable (non-GAAP) i 2023 netop på grund af vækstinvesteringerne.
Ved at kigge på tallene kan man også se det sådan, at hvis Unity havde indefrosset deres udgifter efter bruttofortjenesten (R&D, SG&A) sidste år på 2020-niveau, ville non-GAAP-resultatet være et plus på ca. 400 mio. $.
Bruttofortjenesten er imponerende 80 %, så jeg glæder mig til den skalerbare vækst i de kommende år.
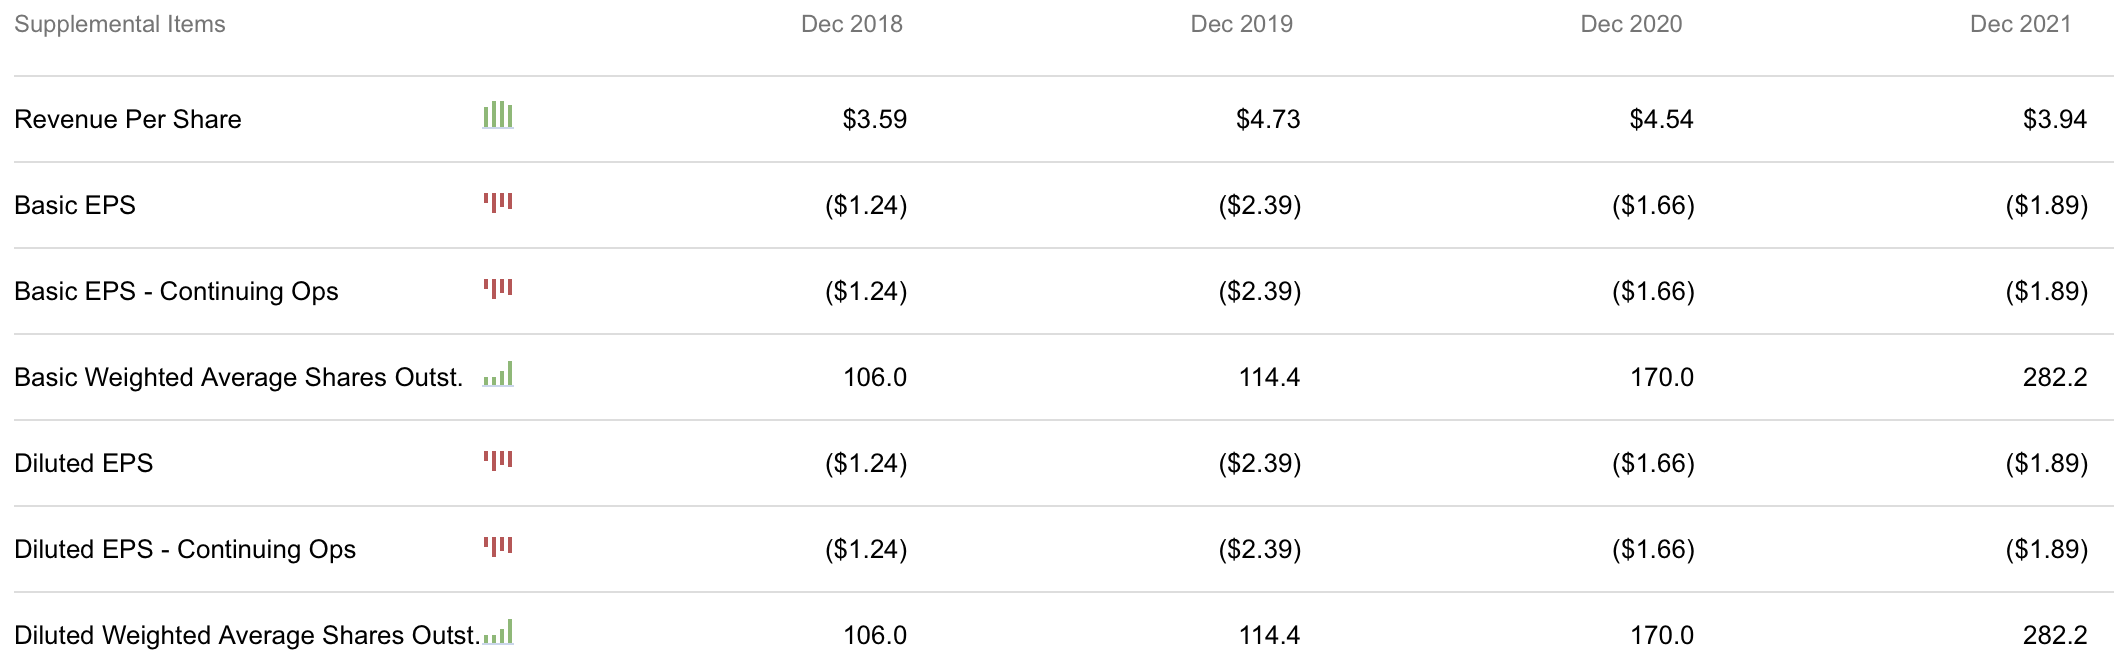
Jeg har ikke sat mig grundigt ind i virksomheden, men hvad er baggrunden for stigningen i antallet af aktier (udover overdrevne aktieoptioner?) I slutningen af 2022 var antallet allerede anslået til 350 millioner aktier.
Det år, hvor Unity fastholder sine R&D-omkostninger, falder de af vognen. De har en konstant voksende palette af teknologier, mere krævende kunder og så videre, så R&D-omkostningerne vil fortsætte med at vokse hurtigere end blot løninflation, som i et sådant specialsoftwarefirma er ekstremt høj i øjeblikket og i den synlige fremtid. Man kan ikke have en omsætningsvækst på over 40% og foregive, at det ikke vil påvirke de løbende omkostninger. Det koster også at fastholde kunder, så SG&A vokser med dem.
Disse tal er gennemsnit for de pågældende år, dvs. tallet for 2020 omfatter også tiden før IPO. Derfra en stor stigning. Du får et bedre billede ved f.eks. at sammenligne tallene for Q4/2020 og Q4/2021: 272 vs. 288 millioner (ca.).
Måske min pointe ikke helt kom frem (eller du vil bare ikke indrømme det), men jeg vil alligevel forsøge at forklare, hvordan jeg selv ser omkostningerne.
Altså, Unity har en voksende palette af teknologier og krævende kunder. Helt enig. Men fakta er, at vedligeholdelse af eksisterende teknologi ikke koster lige så meget som udvikling af ny. Men jeg foreslår naturligvis ikke, at man stopper udviklingen af nyt og hurtigt gør virksomheden rentabel.
På konferencen blev det drøftet, at non-GAAP-overskuddet fremover vil udvikle sig i samme takt som det operationelle cash flow. Og non-GAAP-overskuddet forventes at være break-even i 2023, selvom jeg personligt gætter på allerede i år, da Unity er konservativ med deres guidance.
Unity er allerede en 17 år gammel spilmotor, og alligevel er den stadig under udvikling. Teknologi og krav ændrer sig så hurtigt, at intet nogensinde bliver “færdigt”, hvor det blot ville blive vedligeholdt. Man skal også huske, at udvikling og vedligeholdelse af software bliver dyrere, efterhånden som kompleksiteten stiger superlineært.
Jeg arbejder i branchen og har over ti års erfaring med at bygge spilmotorer og bruge UE4 og Unity. Dette er ikke en tobaksindustri, hvor man blot kunne skære pengestrømme ud af gamle investeringer.
Så din holdning er (ret mig, hvis jeg tager fejl): Unity skal fortsat øge sine investeringer markant i de kommende år, for at omsætningen kan fortsætte med at vokse, og derfor vil det ikke være profitabelt i årevis, og selv når det bliver det, vil det ikke skalere markant.
Min holdning: non-GAAP og operationel pengestrøm vil være positiv senest i 2023, og forretningen vil skalere fint efter breakeven.
Begge har nok gjort deres holdning klar, så der er ingen grund til at fortsætte diskussionen om dette.
Lad os hellere tale om dette. Hvordan oplever du selv Unitys værktøjer? Fordele, ulemper? Hvordan har de udviklet sig i de sidste par år? Sammenlign med U4E? Hvilke spilmotorer har du arbejdet med?
Unitys produkt er rigtig godt og konkurrencedygtigt. Det er nemt at tilpasse til egne behov, men kun til en vis grænse, da kildekoderne ikke er frit tilgængelige. Man kunne få dem for penge, men det anbefales ikke. Med UE4 er al kildekode derimod frit tilgængelig og kan tilpasses. Man kunne selv rette engine-bugs og sende rettelserne til Epic på GitHub. Dette savnede jeg mest ved Unity.
De seneste 5 år har Unity virkelig indhentet UE4, hvad angår grafikmotor og ydeevne. Nogle steder er den endda gået forbi. Editor- og værktøjsydelsen er markant bedre, hvilket fremskynder arbejdet enormt. Med UE4 brugte jeg flere timer om dagen på at kompilere kode. Der er efter min mening intet galt med produktet, og det konkurrerer på lige fod med sine konkurrenter. UE5 har jeg ikke testet, men den ser ud til at have taget et rigtig stort spring fremad.
Jeg ønsker ikke at tale for meget om mine egne spilmotorer for at bevare en vis anonymitet, men det drejer sig om interne 3D-spilmotorer til PC og mobil.
Opsummeret til investeringscasen: Unitys succes vil i hvert fald ikke være afhængig af produktet.
Edit: @Kesa86 Jeg har ingen erfaring med Unitys serviceafdeling.
Interessant. Hvordan klarer 3D engine-produkter sig sammenlignet med andre softwareprodukter? For eksempel er det svært at tjene gode penge med en webbrowser, fordi store megatech-firmaer har deres egne browsere, og der findes også open source-alternativer. Til gengæld kan man stadig tjene penge på databaser. Er der en open source-risiko på dette område, eller en risiko for, at et stort megatech-firma beslutter sig for at lave deres egen 3D engine?
En ren grafikmotor kan stadig laves næsten konkurrencedygtig som et gratis open source-produkt, men problemet bliver værktøjer og multiplatform-support. Disse er kedeligere ting at kode, men besværlige at få ordentligt i orden. I 2D-området findes disse stadig.
Amazon har forsøgt sig med Lumbeyard-motoren. De købte den baseret på Cry Engine og begyndte at udvikle den derfra. Efter min mening har den dog ikke rigtig fået noget momentum. En grund til, at jeg ikke ville betragte dette som en trussel, er, at spilmotorer er ekstremt komplekse og kræver års og års investering. Og kunderne er allerede gift med de eksisterende.
Så selvom spilmotorer er dyre at lave og vedligeholde, er de dog en nicheforretning. De formår ikke at tage mere end en lille del af værdikæden for sig selv. Epic tager 5 %, Unity endnu mindre. Til gengæld tager MAGMA-banden 30 % uden egentlig at gøre noget for sagen. De holder bare markedspladsen kørende og håndterer pengetransaktionerne. Så der er ikke de store incitamenter her. Medmindre man køber et færdigt produkt et eller andet sted. En grund til, at giganterne måske ønsker at komme ind i denne branche, er at snige deres egen cloud-tjeneste, ad tracking osv. ind.
Godt at høre, at spilmotoren fungerer. Men Unitys investeringssag afhænger i høj grad af, hvordan de relaterede tillægsprodukter eller -tjenester samt alle non-gaming-værktøjer fungerer. Har du erfaring med andet end spilmotoren, f.eks. monetisering?
Endnu et perspektiv på Unitys værdiansættelse. Hvis vi tager udgangspunkt i en så stor målestok som TAM:
Den realiserede omsætning i spilbranchen sidste år var 233 milliarder dollars. Væksten forventes at være 5% årligt.
Hvis vi urealistisk antager, at Unity pludselig voksede til sit fulde markedspotentiale. Det vil sige, at vi groft sagt deler markedet i tre dele: Inhouse-engines, Unreal Engine og Unity. Det betyder, at spil lavet med Unity ville generere 77,6 milliarder dollars i omsætning.
Hvis vi antager, at Unity tager 5% af dette, hvilket også er den andel, Epic tager.
Det vil sige, at Unitys omsætning ville være 3,88 milliarder dollars med en vækst på 5% om året. Hvor stor en P/S-værdi ville man turde give den? Lad os sige 5-10. Det vil sige, at værdiansættelsen ville være mellem 19,4-38,8 milliarder dollars, hvis Unity pludselig nåede sin modenhed. Unitys markedsværdi er nu 31 milliarder dollars.
Så markederne værdiansætter enten Unitys forretning fra andre sektorer, en betydeligt større andel af spilmarkedet, end jeg antager, eller en betydeligt større andel af de spil, der laves med den. Eller måske alle disse.
Tiden vil vise, hvor forkert jeg tager.
Unity får over 60% af sin omsætning fra digital annoncering, primært in-game annoncer indlejret i spil. Dette skyldes opkøbet af Applifier for mange år siden.
Din vurdering på 5% af det globale spilmarked inkluderer vel ikke denne del af Unitys forretning? Det globale marked for digitale annoncer er sandsynligvis omkring 400 mia. USD ud over spilmarkedet.
Jeg kender ikke teknologien, men jeg kunne forestille mig, at et game engine-produkt er et “billigt” køb, og at tillægstjenester og især digitale markedsføringsværktøjer giver en forretning med høj margin. Den samme tanke er under opbygning i Qt.
Efter min mening er det ret klart, at en stor del af Unity’s nuværende markedsværdi kommer fra alt andet end spilmotoren, og til dels endda fra andet end de relaterede tjenester/værktøjer. Nøgleord, som Unity bruger, og hvorfra potentialet forventes at komme: AR/VR (augmented reality/virtual reality), RT3D (real-time 3D), non-gaming industries (bilindustrien, detailhandel osv.).
Vi kan selvfølgelig diskutere, om det skal være sådan, eller om Unity’s værdi kun ligger i spilmotoren. Min egen mening er sandsynligvis allerede blevet klar.
Du kan endda få "game engine"en gratis, så det er ret meget et lokkemiddel.
Den globale spilomsætning inkluderer også annonceindtægter fra spil. Størstedelen af digital annoncering er ikke i spil. Jeg kan ikke sige, hvor stor en del Unity tager af disse annoncer, men jeg vil groft vurdere 5-10%.
Revenue from in-game ads is expected to continue its remarkable growth, increasing from $42.3B in 2019 to $56B in 2024
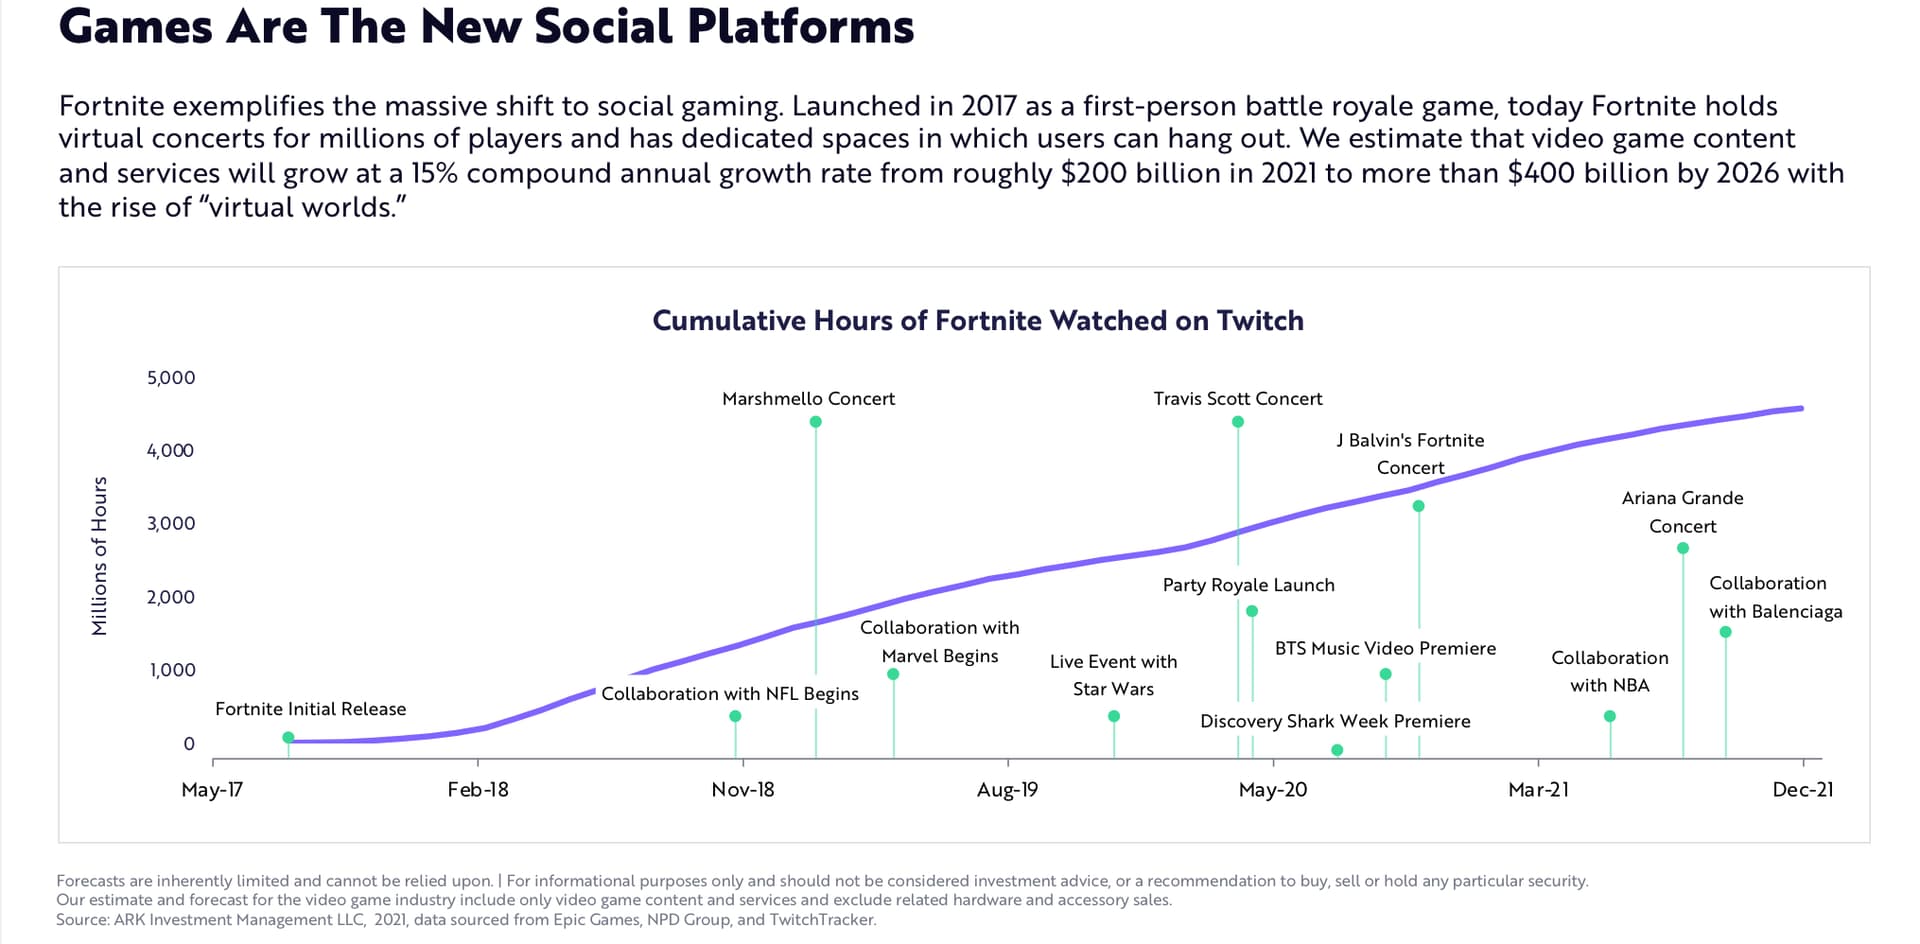
Rigtig god og interessant diskussion om Unity. For mig er denne investeringshistorie i høj grad baseret på megatrenden inden for spilindustriens vækst og f.eks. social gaming og andre hockey stick-lignende baggrundsfaktorer.
Prissætningsevnen og virksomhedens voldgrav samt dens vækstpotentiale er altid relevante spørgsmål, men jeg mener, at Unity gør præcis de rigtige ting (investerer i vækst, produktudvikling og flere undersegmenter) inden for sit økosystem. Jeg ser mange ligheder med Amazons AWS-investeringer før 2013 (og diskussionen følger også lignende retningslinjer ).
Unity har potentiale til at være en af vinderne af Arks Big Ideas 2022-rapports social commerce-trends:


 ).