Hyvä kun rahoitusta saadaan uusittua. Tiedotteen mukaan asuntorahaston rahoituspaketti on kuitenkin otettu Oma Säästöpankilta (hoivarahaston rahoitus olisikin ollut liian iso pala purtavaksi OmaSP:lle). Aiemmin OmaSP on ollut siinä maineessa, että yleensä se on kallein vaihtoehto marginaalin osalta. Tilanne on voinut muuttua ja en tiedä, että onko yksityisasiakkailla ja yritysasiakkailla kummallakin kallis listahinta. Neuvottelukysymys tietysti. Kuitenkin yksityisasiakkaissa marginaali Nordeasta on voinut olla 0,8% ja Oma Säästöpankin kautta 1,5%. Oma Säästöpankki on rahoittanut myös sellaisia kohteita pienemmillä paikkakunnilla, joihin muut pankit eivät lainaa myönnä. Asiakkaina myös ei-hintatietoisia kuluttaja-asiakkaita. Kommenttini pointti: en usko lainamarginaalin olleen kovin edullinen. Marginaalista, korkosuojauksista ja niiden hinnoista ei kerrottu.
Samaa mieltä. Uusi rahoitus on hyvinkin luultavasti kalliimpi kuin vanha. Miltä taholta edellinen rahoitus oli?
Titanium saa maksettua Asunnon rästissä olevat lunastukset pois: Ilmoitus Erikoissijoitusrahasto Titanium Asunnon osuudenomistajille 30.3.2026 - Titanium OyjTitanium Oyj
Oletan, että kohteita on myyty ja lisäksi uusi rahoituspaketti mahdollistaa tämän. Hieno juttu, että pystyvät hoitamaan velvoitteet! Muistutan samalla, että Asunnon merkitys Titaniumin numeroihin on marginaalinen, sillä sen kokoluokka on pieni ja Hoiva yli kolmanneksen koko Asuntorahastosta.
Titaniumilta tulee muuten ensi tai seuraavalla viikolla Q1-raportit keskeisten rahastojen osalta. Hoivassa kiinnostuksen kohteena on totta kai se, että onko yksittäisiä kohteita myyty (niistä ei välttämättä tiedotettaisi erikseen). Lisäksi totta kai muutkin tiedot kiinnostavat, joskin niissä ei kaiken järjen mukaan ole mitään yllättävää.
Asunnossa kiinnostaa paljonko rästissä oli lunastuksia. Tästä saadaan jälleen hyvää indikaatiota siitä paljonko mahdollinen lunastuspaine olisi Hoivassa.
PE:n osalta kiinnostavaa on totta kai paljonko tätä on saatu myytyä. H2 momentumin olisi tärkeä jatkua, ja AUM:n pitäisi olla vähintään 30 MEUR. Lisäksi on kiinnostava nähdä, että onko Titanium tehnyt salkun koostumukseen muutoksia. Aiemminhan Titanium on puhunut näin:

Lähde: PE joulukuun kk-katsaus.
Nythän juuri tuo enterprise softa on ottanut pahiten lukua pörssissä SaaS-geddonnissa, ja varmasti salkunhoidossa pohdittu myös tätä asiaa. 
Enterprise softa pörssissä tosiaan laskenut kymmeniä prosentteja vuoden aikana. Tietyt yhtiöt paljon rajummin. Arvostustaso tullut reilusti alas. On se mielenkiintoista nähdä, että onko PE-rahaston sisällä arvostustaso kuitenkin pysynyt (ainakin näennäisesti) aiemmalla korkealla tasolla tai jopa edelleen noussut. En tiedä, että mitä yhtiöitä siellä Vistan rahaston sisällä on, irtaantumisia ei varmaan näillä hinnoilla ole tehty. Arvonmääritys ei siis perustune kauppahintoihin vaan arvioihin tulevaisuudesta.
eQ:n viestiketjussa linkattu videohaastattelu kiinteistörahastoista ja videolla ollut kommentti oli tosiaan mielenkiintoinen, että pääkaupunkiseudulla yhteiskuntakiinteistöjä pystyy jotenkin myymään kohtuullisilla hinnoilla, maakunnissa ei niinkään. Onko Titanium nyt sitten kuitenkin pystynyt myymään pääkaupunkiseudun ulkopuolelta hoivakiinteistöjä ja millä hinnalla, Q1 raportti ehkä antaa lisätietoja. Näkevätkö eQ ja Titanium markkinatilanteen samalla tavalla vai onko eroavaisuuksia.
Päivitetyt rahastojen arvot löytyvät nyt netistä. Q-katsauksia ei vielä ole julkaistu, mutta oletan niiden ilmestyvän palveluun lähipäivinä. Arvoissa ei mitään dramatiikkaa, PE lievästi alas ja Hoiva sekä Baltia lievästi ylös.
Aloin jo huolestua kun raportteja ei ole kuulunut, niin kysyin yhtiöltä että ovathan ne tulossa, eikä olla siirrytty takaisin malliin missä raportit annetaan vain asiakkaille.  Yhtiö kuittasi, että raportit ovat kyllä tulossa, mutta koska nyt ollaan siirtymässä kk-katsauksista Q-katsauksiin, niin prosessi on vaan kestänyt tavanomaista pidempään. Toivotaan, että saadaan lähipäivinä luettavaa!

Aiemmassa kommentissa odotukset raporteilta: Titanium - Kasvun toista tukijalkaa etsimässä - #2435 käyttäjältä Sauli_Vilen
Sieltähän ne raportit vielä illalla tuli ja ohessa kommenttini: Titaniumin rahastojen kvartaaliraportit hyvin linjassa odotuksiimme - Inderes
All in all, kaikki tosi hyvin linjassa ja ei suurempia yllätyksiä. Varainhoitopalvelun merkitys korostuu, koska tuosta kiinteistörahastojen kuopasta uhkaa tulla vielä aiempia odotuksiani syvempi (sentimentti jatkanut heikentymistään ja korkojen nousu myrkkyä koko sektorille).
@gearloose1 tiedoksi, että tuolla Hoivan katsauksessa sanotaan suoraan, että 240 MEUR:n lainapossa on 100% korkosuojattu 
Baltia jatkaa esimerkillistä toimintaa ja myy kohteen jo ennen seuraavien lunastusten maksua (kesä/heinä vaihteessa)!  Käytännössä tämä tarkoittaa siis sitä, että Baltiassa on tullut lisää lunastuksia H2’25. Jännitys on se, että miten paljon lunastuksia tulee, koska se antaa indikaatiota myös Hoivan mittakaavasta. Hoivan osalta ihmettelen edelleen, että miten kohteita ei ole saatu myytyä enempää. Ensi viikolla saadaan taas lukea, että Hoiva joutuu lykkäämään myös H2’25 lunastusten maksua.

Titanium tiedotteli päivityksistä kiinteistörahastojensa lunastuksiin.
- Titanium Asunto maksoi rästissä olleet lunastukset maaliskuussa. Tämän rahaston osalta ei tullut tiedotetta lunastusten lykkäämisestä H1’26-ikkunassa, joten täällä lunastuspaine on purettu. Asuntorahaston merkitys on kuitenkin yhtiölle pieni.
- Baltian osalta yhtiö maksoi keväällä 2026 H2’25-ikkunan lunastukset (toimeksianto annettu ennen kesäkuuta 2025), joka siis purki sen hetkisen lunastusjonon. Tuoreen ilmoituksen mukaan viimeisimmästä lunastusikkunasta (H1’26) maksetaan kuitenkin vain puolet, ja loppuosa lykätään tulevaisuuteen. Eivät siis pysty maksamaan tuolla Saulin esiin nostamalla kohteen myynnillä nyt tulleita lunastuksia, mikä nostaa riskiä siitä, että lunastuksia on tullut ihan huomattava määrä.
- Hoivarahaston tilanne on kuitenkin kaikista kinkkisin. Hoivarahasto maksoi vasta vuoden 2025 joulukuussa puolet H1’24 annetuista lunastuksista ja Q1:llä loput. Kokonaisuutena H1’24 ikkunassa jätetyt lunastukset olivat noin 36 MEUR. Tästä eteenpäin lunastustoimeksiannot on yhä toteuttamatta, joten rästissä on vielä H1’25, H2’25 ja H1’26, jonka lykkäämisestä nyt siis viimeisimpänä ilmoitettiin. Rästissä olevien lunastusten kokoluokasta meillä ei ole vielä tietoa, mutta merkittävän kokoisia nämä joka tapauksessa lienevät.
Kuinkahan suuri Hoivarahaston jäljellä oleva lunastusjono todellisuudessa on? Jos se on esimerkiksi vain muutamia kymmeniä miljoonia euroja, tilanne on hallittavampi. Jos puhutaan jo yli 100 miljoonan euron lunastusjonosta, paine rahastolle ja samalla Titaniumin liiketoiminnalle kasvaa selvästi.
Huomasin, että Titanium on mukana tukemassa yleisurheilun Kalevan kisojen 100 metrin juoksuja.
Mielestäni tämä on onnistunut näkyvyysvalinta. Kalevan kisat ovat yksi Suomen seuratuimmista kotimaisista urheilutapahtumista, ja tv-lähetykset tavoittavat vuosittain yli miljoona suomalaista. 100 metrin finaalit ovat kisojen odotetuimpia hetkiä, joten näkyvyys kotimaassa on erinomainen.
Harmi vain, että Suomen perinteinen kesäsää näyttää jälleen yrittävän varastaa show’n. Satkun finaalit alkavat klo 20.30, joten toivotaan, että sade ehtii väistyä siihen mennessä.
Omistajana on mukava nähdä, että yhtiö panostaa myös brändin tunnettuuden kasvattamiseen tällaisissa kotimaisissa tapahtumissa.
Sain vihdoin Hoivan tilinpäätöksen 2025 ja ohessa päivitetty aiempi taulukko. 2025 meni Hoivalla paremmin kun 2023-2024, koska korkojen lasku satoi odotetusti rahaston laariin. Kassavirtatuotto parani selvästi ja 2025 Hoiva teki omistajilleen 2,5%:n kassavirtatuoton.
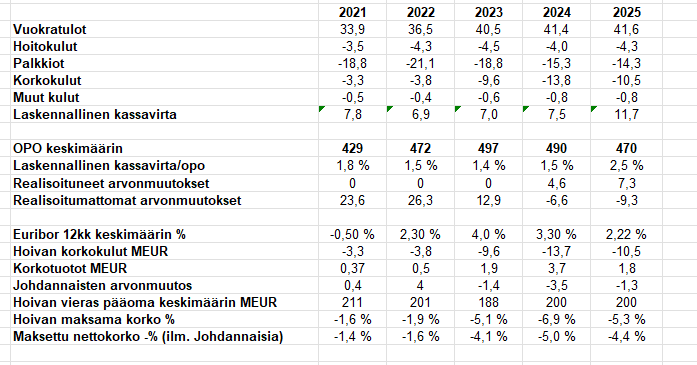
Kuten olen aiemmin täällä laskenut (esim. täällä: Titanium - Kasvun toista tukijalkaa etsimässä - #2078 käyttäjältä Sauli_Vilen ), niin Hoivan kassavirtatuoton pitäisi olla hieman yli 3% nykykoroilla. 2025 tuottoa painaa yli 60 MEUR:n käteispositio. En näe syytä muuttaa aiempia oletuksiani tästä. Uudemmille lukijoille sellainen huomio, että 2021-2023 kassavirtoja painoi tuottopalkkiot/transaktiopalkkiot jotka rokottivat muuten hyvää kassavirtaa rankasta. Nyt palkkiot ovat pysyvästi alemmat, mutta valitettavasti pankki vaatii rahasto paljon enemmän korvausta kuin ennen.
PE-rahaston osalta myynti on ikävästi kääntynyt laskutrendille. Q4’25 nettomerkinnät olivat 13 MEUR, Q1’26 8 MEUR ja Q2’26 enää 5 MEUR. Tuo 5MEUR/Q on vain 20M/v ja tuo taso on auttamatta liian vähän, jos tarkoitus on paikata Hoivan tulevaa kraateria. Toivoa sopii, että tämä heikkous selittyy varainhoidon hyvällä edistymisellä.
Titaniumilla on ollut lomien jälkeen hiljaista kuin huopatossutehtaalla. Ohessa ennakkokommentit H1-tuloksesta: Titanium H1'26 -ennakko: Katseet varainhoidon edistymisessä ja uuden tj:n ensiesiintymisessä - Inderes
Tulos on olosuhteisiin nähden ok, mutta Hoivan maksamattomat lunastukset nostavat keinotekoisesti tulosta. Numeroissa ei pitäisi olla mitään yllätyksiä ja numerot ovat kokonaisuutena sivuroolissa. Ainakin oma mielenkiintoni on täysin uuden johdon kommenteissa strategian toteutukseen liittyen. Kiinteistömarkkinoilla tilanne on vaikeutunut H1 aikana korkojen nousun myötä ja yhtiöllä on pakottava tarve saada varainhoitoa eteenpäin. Itse raportissa ei yleensä sanota juuri mitään, eli tiedot pitää kaivella tulosinfosta. 
Hoivan uusmerkinnät Q2 olivat 15 milj.. Oletuksella, että puolet jaetuista voitto-osuuksista sijoitetaan takaisin. Oletuksella, että voitto-osuuksista ei sijoiteta mitään takaisin, uusmerkinnät olisivat olleet peräti 22 milj. Q2. Sellainen ihmekin on jo nähty, että heinäkuussa Hoivan tuotto oli 0,7%, eli vuositasolla noin 9%. (kk-tuotto x 12).
Mikään massiivinen kuoppa Titaniumin tuotoissa, saati Hoivan kiinteistöjen massiivinen myynti, jäävät edelleen nähtäväksi.
PE-rahaston osalta ehkä merkintöjen määrääkin, jota on jo kommentoitu eikä hääviksi todettu, oleellisempaa on rahaston tuotto. Jos tuotto on kohdallaan, eiköhän myös volyymia ala löytymään. Instituutio sarjahan on jo yli vuoden vanha. Heinäkuun tuotto vuositasolla (kk-tuotto x12) oli noin16%.
Titaniumilla kiinteistörahastojen lainat on pitkäaikaisesti 100% korkosuojattu. Jos korkojen nousu ennakoi inflaation kiristymistä, Titaniumin kiinteistörahastojen osalta se tarkoittaa vuokrien nousua ja pidemmällä aikavälillä myös kiinteistöjen arvonnousua. Huolimatta syvästä rakennusalan lamasta, rakennuskustannusindeksissä on nähty merkittävää nousua. Sitä voi vain arvailla, mitkä ovat rakennuskustannukset, kun rakentaminen elpyy ja missä määrin kohonneet rakennuskustannukset heijastuvat olemassa olevaan rakennuskantaan. Joten en maalailisi tältä osin piruja Titaniumin osalta, kunhan koron nousut pysyvät järjellisinä.
Kasvuinvestoinneista en tiedä? Organisaatiomuutoksen 1.7. myötä yhtiön suuromistajilla ei enää ole virallista sanavaltaa yhtiön päivittäiseen toimintaan paitsi johtoryhmän ja hallituksen kautta. Muuten yhtiön toiminnasta vastaa muut henkilöt. Sekä 2023 jälkeen palkatut että aikaisemmin yhtiön palveluksessa olleet henkilöt.
Epäilen, että mitään suuria “kasvuinvestointeja” enää tehtäisiin. Toki joitakin rekryjä varmasti voidaan tehdä mutta mihinkään suureen muutokseen en usko. Muistaakseni keväällä haettiin yhtiön palvelukseen instituutioiden varainhoitoon perehtynyttä henkilöä, mutta ei ole ainakaan vielä tiedotettu, että olisi palkattu. Ehkä onkin, mutta karenssit lykkäävät palvelukseen astumista.
Jos mietitään “kasvuinvestointeja”, yksi mielenkiintoisimmista avoinna olevista kysymyksistä mielestäni on, millaisia tuotteita varainhoito onnistuu sisällyttämään asiakkaidensa salkkuun? Tekeekö yhtiö ehkä joitakin sopimuksia muiden yhtiöiden kanssa niiden tuotteista?
Titaniumin onnistumiselle varainhoitajana annetaan kutakuinkin 0% todennäköisyys. Ja vaikeaa se varmasti onkin. Mutta kannattaisi ehkä huomioida, että Titaniumin pääosakkailla ja valtaosalla henkilökunnasta on erittäin pitkä historia nimenomaan jonkin tason varainhoitajana. Tuotetalossa toimiminen on ollut ymmärtääkseni vain lyhyempi “välivaihe”. Eli kokemusta ainakin pitäisi olla ja ymmärrystä mihin soppaan ovat lusikkaansa laittamassa.
Hieman harhaanjohtava tapa laskea tuottoa vuositasolla kertomalla yksittäisen kuukauden tuotto 12 kuukaudella… Ei nuo sinun mainitsemat rahastot ole kuitenkaan mitään rahamarkkinarahastoja tai vastaavia, jossa tuollainen laskutapa antaisi hyödyllisiä/käyttökelpoisia lukuja.
Titaniumilta H1 ulkona. Tulos jäi jonkin verran ennusteista, kun varainhoidosta ei oletettavasti kirjattu juuri mitään liikevaihtoa ja kulupuoli paisui konsernirakenteen uudistamiseen liittyvien kulujen johdosta. Kulutason pitäisi laskea H2:lla ja kokonaisuutena H1-tulospettymyksen merkitys on vähäinen tässä vaiheessa tarinaa.
Yhtiö kertoi, että varainhoidon myynnin kunnollinen startti viivästyi puolella vuodella ja sitä on päästy myymään vasta kunnolla heinäkuussa. Tämä on vähän hassua, sillä H2’25 infossa yhtiö kehui varainhoidon vastaanoton olleen hyvä
Tuttuun tyyliin raportti oli hyvin niukkasanainen ja tietoa pitää kaivella 13.00 alkavasta tulosinfosta: Puolivuosikatsaus 2026
Alustavasti näen ennusteissa jonkin verran laskupaineita, kun kulutaso nousee ja varainhoidon kulmakerrointa joutunee ottamaan alaspäin.
Ei kai varainhoidossa lähtökohtaisesti juuri mitään liikevaihtoa voikaan syntyä ensimmäisenä vuosipuoliskona. Vaikka varainhoitoa olisi myyty kymmenillä miljoonilla. Liikevaihtoa alkaa kertymään vasta vuosien saatossa.
Mutta ilmeisesti nyt on varainhoito konsepti kutakuinkin kuosissa ja nyt painetaan kaasua ja tällä mennään. Päätellen siitäkin, että yhtiöllä on nyt koko maan laajuinen rekrytointikierros varainhoitajista meneillään.
En minä mitään isoa tässä odottanut, mutta kuitenkin odotin jotain pientä koska yhtiön kommentit varainhoidon lanseerauksesta olivat H2’25 infossa tosi positiiviset.
Nyt varainhoitoa tosiaan painetaan täyttä höyryä eteenpäin! Varainhoitajarekrytoinnit ovat erittäin toivottuja, olen itse sanonut useaan otteeeseen että Titanium tarvitsisi kipeästi kokeineita yksityispankkiireja vauhdittamaan varainhoidon ylösajo. Mielenkiintoista nähdä minkälaisia osaajia yhtiö onnistuu rekryämään H2 aikana!