Thunderful Group

https://thunderfulgroup.com/posts/2021-02-24-thunderful-group-acquires-headup

Dette blev annonceret i dag sammen med resultatet, men det har åbenbart intet at gøre med Q4-tallene.

I løbet af Q4 er der blevet annonceret disse investeringer:
https://thunderfulgroup.com/posts/2020-11-13-thunderful-acquires-swedish-game-development-studio-station-interactive

https://thunderfulgroup.com/posts/2020-10-05-thunderful-group-acquires-coatsink-software

3 Synes om

Efter en hurtig gennemgang af tallene virker det som en temmelig stor overreaktion. Justeret for IPO-omkostninger er P/E 20 baseret på sidste års tal. De dårligere marginer skyldes tilsyneladende en større andel af konsolsalg denne jul. Erhvervelses Capex (Acquisition Capex) var 123,4 MSEK, hvor det sidste år var 2,5 MSEK. Dette forklarer de grimme pengestrømme for Q4. En P/E på tyve med 45 % omsætningsvækst og et klart potentiale for forbedret rentabilitet i år. Selskabet oplyste selv, at det har været ramt af Corona. Hvis disse nye spilstudier ikke er totalt mislykkede, er vurderingen efter min mening ret lav lige nu.

7 Synes om

Jeg købte den til 58 SEK i aftes.
Jeg kan sikkert købe den til 40 SEK i morgen
Et sjældent stort fald for én dag.
Det bliver spændende at se reaktionen i morgen tidlig.

Det kan selvfølgelig være, at et softwarefirmaets arbejdstempo lider under fjernarbejdsrealiteter, men jeg er skeptisk over for dette, når det kommer fra en spilvirksomhed, medmindre et projekt netop af den grund blev forsinket fra slutningen af året (er det?). Corona har netop øget denne kage. Ellers føles det lidt som om Fortum beklager sig over frostvejr.

1 Synes om

Disse kommentarer henviste primært til salg af legetøj og andre fysiske produkter. Det er dog svært at tro, at corona har haft en særlig stor indflydelse på virksomhedens drift.

4 Synes om

De, der ikke fik det ønskede antal i udbuddet, kan nu få dem til nogenlunde samme pris, praktisk ikke sandt! Eller er tilliden ikke længere den samme?

4 Synes om

https://thunderfulgroup.com/posts/2021-02-25-clarifications-on-the-year-end-report-for-2020

Lidt præciseringer vedrørende årsregnskabet. Lad de dygtigste analysere.

3 Synes om

Opdateringen blev ret positivt modtaget på markedet. På grund af den position, jeg købte fra bunden, er jeg nu nødt til at dykke dybere ned i denne sag :sweat_smile: Så ved jeg, hvad jeg skal lave sent i aften. Heldigvis er der IPO-dokumenterne, et par analyser, der er linket til i denne tråd, og den seneste kvartalsrapport med præciseringer.

1 Synes om

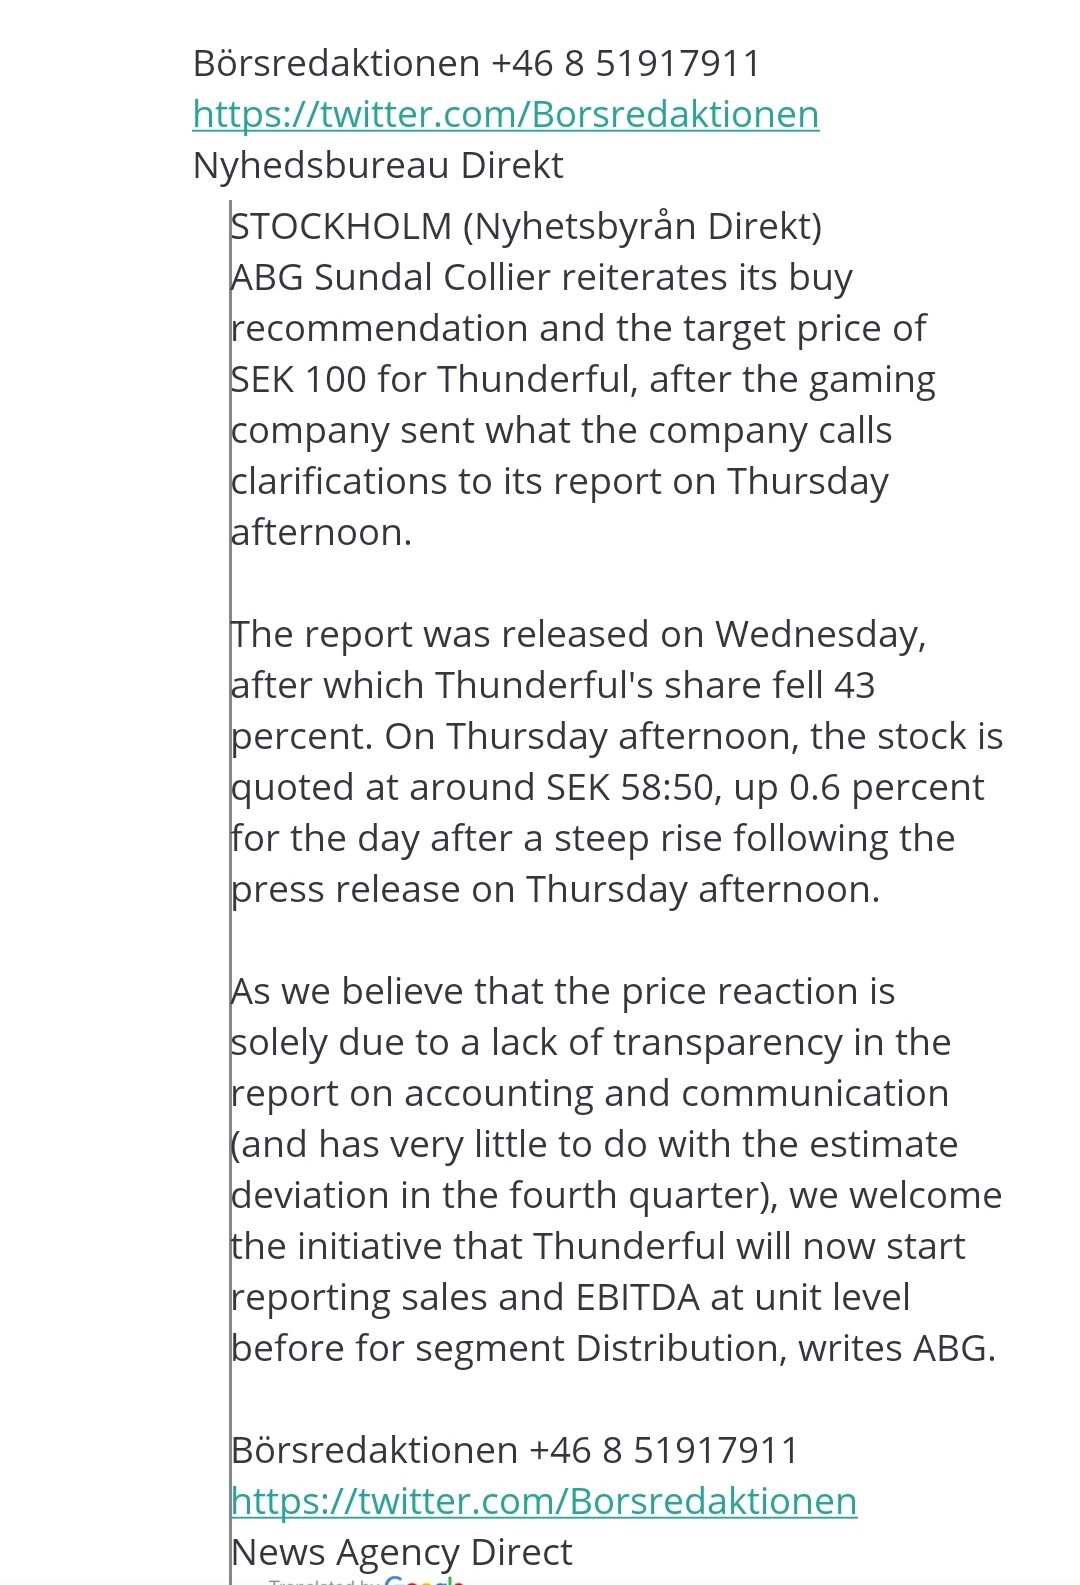
ABG Sundal Collier har gentaget sin købsanbefaling for Thunderful, med et kursmål på 100 SEK.

https://www.di.se/live/abg-upprepar-sin-koprekommendation-for-thunderful/

Artiklen er bag en betalingsmur, men nedenfor er et skærmbillede af nyheden fra Shareville.

7 Synes om

26.2.2021 kl. 10.32 · Nyhedsbureauet Direkt

THUNDERFUL: FINANSCHEF ANDERS MAIQVIST KØBTE AKTIER FOR 1,5 MIO. KR.

STOCKHOLM (Nyhedsbureauet Direkt) Gamingfirmaet Thunderfuls finanschef Anders Maiqvist har fredag købt 23.500 aktier i selskabet til kurs 63 svenske kroner. Købsprisen beløber sig dermed til næsten 1,5 millioner svenske kroner.

Det fremgår af det svenske finanstilsyns insynsregister.

Anders Maiqvist ejede ingen aktier i selskabet før dagens køb, fremgår det af ejerskabsdatatjenesten Holdings.

Thunderful Group fremlagde regnskabsrapport onsdag, hvorefter aktien faldt over 40 procent samme dag, for torsdag at stige med omkring 9 procent.

Efter en god halv times handel fredag noteredes aktien marginalt ned.

Anthony Livebrant +46 8 5191 7910 Nyhedsbureauet Direkt

5 Synes om

26.2.2021 kl. 10.57 · Nyhedsbureauet Direkt

THUNDERFUL: CEO KØBTE AKTIER FOR CA. 3,2 MIO. KR.

STOCKHOLM (Nyhedsbureauet Direkt) Gamingfirmaets CEO Brjann Sigurgeirsson har fredag købt 50.000 aktier i selskabet til kurs 63 svenske kroner. Transaktionens værdi beløber sig dermed til cirka 3,2 millioner svenske kroner.

Det fremgår af Finanstilsynets (Finansinspektionen) insiderregister.

Efter transaktionen har Brjann Sigurgeirsson lidt over 4,3 millioner aktier i selskabet, svarende til 6,3 procent af aktiekapitalen, ifølge ejerdatalogtjenesten Holdings. Brjann Sigurgeirsson er selskabets tredjestørste ejer.

Fredag har selskabets CFO også købt aktier for 1,5 millioner svenske kroner, hvilket Nyhedsbureauet Direkt tidligere har rapporteret fredag.

Anthony Livebrant +46 8 5191 7910 Nyhedsbureauet Direkt

2 Synes om

Godt at insidere tanker op. Måske er det blevet konstateret på kontoret, at finanschefen burde gøre noget ved kursen. En konspirationsteoretiker ville dog nok hæve et øjenbryn, når den samme finanschef tanker op, efter at kursen er faldet 40 % efter en dårligt udarbejdet årsrapport. Men handel er naturligvis godt.

1 Synes om

At dømme efter kursreaktionen fik Thunderful ikke for mange langsigtede ejere i IPO’en :sweat_smile: Jeg indrømmer, at jeg selv solgte min enorme pot, som jeg fik i IPO’en, da kursen eksploderede. Men nu var det et godt tidspunkt at købe først til 60 SEK og i går endnu til 52 SEK. Der syntes at være panik, da p/e fra sidste år uden IPO-omkostninger i går blev presset ned til næsten 16. Desværre har mange uerfarne investorer sandsynligvis tabt en masse penge på en måneds tid eller to.

5 Synes om

Det var en hurtig kommentar, og i dag kom der en kursmål på 80 SEK og en Køb-anbefaling fra ABG. Der er et godt stykke vej dertil.

26.2.2021 kl. 9.53 · Nyhedsbureauet Direkt

THUNDERFUL: ABG SUNDAL SÆNKER KURSMÅLET TIL 80 KR (100)

STOCKHOLM (Nyhedsbureauet Direkt) ABG Sundal Collier sænker sit kursmål for Thunderful fra 100 til 80 svenske kroner, samtidig med at købsanbefalingen gentages.

Det fremgår af en analyse, som Nyhedsbureauet Direkt har modtaget fredag.

Aktien lukkede torsdag på 63,30 svenske kroner.

Torsdag eftermiddag offentliggjorde Thunderful en præcisering til sin rapport, hvorefter ABG udsendte en såkaldt “Fast Comment”, hvoraf det fremgik, at kursmålet var 100 svenske kroner. Det var dog ikke en regulær analyseopdatering, understregede ABG torsdag, som altså nu har opdateret sin analyse efter Thunderfuls rapport onsdag, hvilket førte til et kursfald samme dag på 43 procent.

Børsredaktionen +46 8 51917911 https://twitter.com/Borsredaktion Nyhedsbureauet Direkt

1 Synes om

Jeg er lige vågnet op til disse insiderkøb og de seneste kursmål. Det var et godt køb i går :relaxed:

Jeg synes ikke, at Thunderfuls nuværende kurs er alt for dårlig på længere sigt (Ansvarsfraskrivelse: Jeg har købt aktier til kurs 57 SEK, så jeg må vel allerede af den grund være optimistisk med hensyn til fremtiden). Jeg har lavet følgende scenarie for dette år:

Jeg estimerede en omsætning for Distribution på cirka 2.200 mSEK. Amo Toys og Nordic Game Supply er på niveau med året før. 2020 var et rigtig godt år for Bergsala, og jeg tror ikke, det gentager sig, medmindre Nintendo trækker en kanin op af hatten i slutningen af året (Mario ud af røret? Master Sword ud af stenen?). Driftsresultatet ville være 165 mSEK - 7,5% af omsætningen, hvilket er på samme niveau som sidste år.

Jeg anslår omsætningen for Games til runde 300 mSEK. Det er opnået således: oprindelige Thunderful Games uden virksomhedskøb cirka 100 mSEK + Coatsink 140 mSEK + Headup 40 mSEK + andre opkøbte studier = 300 mSEK. Omsætningen er baseret på tidligere års tal, hvilket selvfølgelig er risikabelt, når der ikke er bedre information om sidste års succes eller fiasko. Driftsresultatet ville være 90 mSEK - 30% af omsætningen, hvilket svarer til året før.

I alt altså en omsætning på 2.500 mSEK og et driftsresultat på 255 mSEK for enhederne. Herfra trækkes 15 mSEK i diverse omkostninger samt cirka 21% i skat, så vi når et resultat på 190 mSEK. Hvis P/E er 20, bliver aktiekursen afrundet 55 SEK.

Dette er en meget grov vurdering, da formålet kun er at skitsere niveauet. En yderligere grund til grovheden er, at helheden er meget usikker. Jeg forventer ikke store overraskelser fra Distribution, men Games kan overraske positivt.

Sidste år var Games’ omsætning 156,2 mSEK, og i ovenstående scenarie ville omsætningen være cirka fordoblet gennem virksomhedsovertagelser. Jeg er dog sikker på, at Thunderful vil købe flere studier, så snart købsbukserne er vasket og taget på igen. Desuden blev kun ét af deres egne spil færdiggjort sidste år, Jurassic World Aftermath, som blev udgivet lige før jul. I år er målet at udgive mindst tre egne spil: en fortsættelse til Aftermath, Lost in Random og The Gunk. Disse udgivelser involverer en partner, hvilket reducerer indtægterne, men også risikoen.

For mig er en af grundene til Thunderfuls interesse dets struktur. Ifølge virksomheden er Distributions formål at generere pengestrømme, og store investeringer rettes mod spil. Jeg ser Distributions rolle som lignende - for at tage et eksempel fra en helt anden branche - UPMs Communication Papers: grib muligheder, hvis de er gode nok, og fokuser ellers på at holde forretningen i stramme tøjler. Det kan meget vel være, at denne situation ikke længere er gældende om et par år, men så vil spilbranchen sandsynligvis allerede se anderledes ud.

Små spilstudier er ofte lige så gode som deres seneste spil, og et enkelt nederlag kan vælte hele studiet. I Thunderfuls tilfælde tilbyder Distribution en tiltrængt opbakning til spiludvikling og -udgivelse. Jeg håber, det afspejles i, at spil ikke skal presses ud i hast eller ufærdige, og at man i udgiverrollen kan vælge spil med strengere kriterier.

Virksomheden har efter min mening også udvist forsigtighed, i hvert fald i sine kommende spiludgivelser (om studioopkøb kan man være af en anden mening), da Lost in Randoms udgiver er EA, og The Gunk har en eksklusivitetsaftale med Microsoft. Begge spil er et skridt for Thunderful mod udvikling af større spil – hvilket også er virksomhedens strategiske mål – og partnere udjævner risiciene. Jeg arbejder ikke i spilbranchen, men jeg antager, at jo større et spil er, jo vigtigere bliver de rigtige processer og arbejdsmetoder. Thunderful har kunnet afprøve og finjustere sine egne arbejdsmetoder under større beskyttelse.

Dette blev nu lidt for langt og for positivt skrevet. Jeg har desuden nok taget negative ting i betragtning ret dårligt, når der dog er så mange. Dette skal derfor ikke tages som en investeringsanbefaling, især da markedet, baseret på kursudviklingen, ikke er lige så optimistisk som jeg.

Efter min mening er de mest betydelige risici:

  • Manglende vækst (opbygning af imperium, forkert ledelse, dårlige virksomhedskøb osv.)
  • Distributionsvirksomheden styrter ned mere pludseligt, end virksomheden har beregnet, og begynder at tære på kassen.
  • Omdømmerisici i en branche med hård konkurrence og stor afhængighed af dygtige medarbejdere.

(Ansvarsfraskrivelse, del 2: Jeg har spillet og kunnet lide et par af Thunderfuls spil.)

10 Synes om

Der har været stille i denne gruppe på det seneste, så her er det seneste nyhed.

https://www.inderes.fi/fi/tiedotteet/thunderful-group-subsidiary-coatsink-signs-new-development-agreements-facebook

Lad os håbe, at den positive stemning fortsætter…

PS. Dette er ikke en investeringsanbefaling!

1 Synes om

Thunderfuls første kvartal var efter min mening ikke overraskende som helhed. Omsætningen steg 8,0%, men der var betydelig variation mellem enhederne:

  • Games-segmentets omsætning voksede imponerende 126%, dog kun på grund af virksomhedskøb.
  • Bergsalas omsætning faldt med 33,5% (95,2 mio. SEK), da sidste år bød på udgivelsen af hitspillet Animal Crossing. For Bergsala var dette en tilbagevenden til normalen.
  • Nordic Game Supplys omsætning voksede med 90,7% (91,3 mio. SEK), primært takket være distributionsrettighederne til Razer.
  • Amo Toys’ omsætning faldt med 14,6%, da corona plagede hele kvartalet i år.

Den justerede EBITDA voksede med 15,5% og udgjorde 11,0% af omsætningen, hvilket var en lille forbedring i forhold til året før. Det er bemærkelsesværdigt, at EBITDA i svenske kroner fordelte sig nogenlunde ligeligt mellem Games- og Distribution-segmenterne, hvorimod Distributionens justerede EBITDA for et år siden var dobbelt så stor som Games’. Games’ omsætningsvækst og betydeligt højere margin indhentede forskellen.

Resultatet var dårligere, da det faldt med 39% og udgjorde 13,2 mio. SEK (21,6 mio. SEK året før). Diverse omkostninger, såsom øgede personaleudgifter, nedskrivninger og finansieringsomkostninger, forringede resultatet.

I løbet af kvartalet blev det lille tyske selskab Headup opkøbt.

Den mere betydelige organiske vækst i Games-segmentet er, så vidt jeg forstår, i høj grad afhængig af egne spil, da udgivelsesaktiviteten forventes at udvikle sig i et mere jævnt tempo – medmindre der kommer et uventet hit. De dårligste nyheder i kvartalsrapporten var efter min mening udskydelsen af udgivelsen af to egenudviklede spil, Lost in Random og Jurassic World Aftermath Part 2, til andet halvår. Nu udkommer alle fire egne spil i løbet af året i slutningen af året. Det betyder sandsynligvis også, at man ikke skal forvente mirakler fra andet kvartal.

Udgivelsesaktiviteten for spil er for øvrigt opdelt som følger: Thunderful Publishing fokuserer på A - AA -spil, nykommeren Headup fokuserer på indie-spil, og Rising Star Games fortsætter med at bringe japanske spil til de vestlige markeder. Der blev ikke sagt noget om Coatsinks udgivelsesaktivitet, så det er uklart for mig, om det nu er under Thunderful Publishing, eller om det fortsætter separat fra de andre.

På distributionssiden er den største spænding allerede den i et par år forudsagte udgivelse af “Switch Pro”. Bloomberg rygter, at Nintendo vil annoncere Pro før E3, altså lige om lidt. Hvis Pro annonceres, bliver det interessant at se effekten på Bergsala: Vil der være tilstrækkeligt med nye konsoller til salg, når verden lider under komponentmangel? Vil de, der planlægger at købe en Switch, vente på den nye model?

3 Synes om

Initiation coverage på svensk

9 Synes om

Thunderful Group Delårsrapport januar – juni 2021

Andet kvartal januar–juni 2021

  • Omsætningen steg med 12,9 % til 556,8 mio. SEK (493,0).
  • Justeret EBITA steg med 8,8 % til 42,0 mio. SEK (38,6), svarende til en justeret EBITA-margin på 7,5 % (7,8).
  • Justeret EBITDA steg med 26,1 % til 54,6 mio. SEK (43,3), svarende til en justeret EBITDA-margin på 9,8 % (8,8).
  • Driftsresultat (EBIT) faldt med 15,0 % til 24,9 mio. SEK (29,3), svarende til en driftsmargin på 4,5 % (5,9).
  • Periodens resultat udgjorde 20,4 mio. SEK (22,6).
  • Indtjening pr. aktie efter udvanding udgjorde 0,29 SEK (0,45).
  • Driftsmæssig pengestrøm udgjorde –67,0 mio. SEK (33,5).
  • Thunderful Groups datterselskab Coatsink Software Ltd underskrev nye spiludviklingsaftaler til en værdi af mere end 20 MUSD.
  • Thunderful Group erhvervede Tussilago AB’s fulde aktiviteter på kapitalbasis den 31. maj 2021.

Periode januar–juni 2021

  • Omsætningen steg med 10,4 % til 1.125,1 mio. SEK (1.019,3).
  • Justeret EBITA steg med 10,5 % til 96,5 mio. SEK (87,3), svarende til en justeret EBITA-margin på 8,6 % (8,6).
  • Justeret EBITDA steg med 20,3 % til 117,3 mio. SEK (97,5), svarende til en justeret EBITDA-margin på 10,4 % (9,6).
  • Driftsresultat (EBIT) faldt med 12,2 % til 60,3 mio. SEK (68,7), svarende til en driftsmargin på 5,4 % (6,7).
  • Periodens resultat udgjorde 33,6 mio. SEK (44,1 mio. SEK).
  • Indtjening pr. aktie efter udvanding udgjorde 0,48 SEK (0,88).
  • Driftsmæssig pengestrøm udgjorde –66,2 mio. SEK (76,6).
  • Den 15. marts 2021 erhvervede Thunderful Group den tyske spiludgiver og spiludvikler Headup GmbH. Se Note 1 i vedhæftede PDF.
  • Thunderful Groups datterselskab Coatsink Software Ltd underskrev nye spiludviklingsaftaler til en værdi af mere end 20 MUSD.
  • Thunderful Group erhvervede Tussilago AB’s fulde aktiviteter på kapitalbasis den 31. maj 2021.
4 Synes om