Teknologiayhtiö, jonka osakekurssi on samalla tasolla kuin vuonna 2002. En kiellä etteikö parin viime vuoden aikana olisi liiketoiminnassa otettu pieniä askelia kohti parempaa, mutta eihän tämä yritys ole omistaja-arvon kasvua luonut käytännössä ikinä. Dotcom- kuplassa markkina-arvo kävi taivaissa kuten kaikella muullakin. Olen todella pitkäaikainen ja turhautunut omistaja. Kun tämä on orgaanisesti näin vaikea ala, niin en näe mitään muuta mahdollisuutta kuin konsolidaation.
3 tykkäystä
Juu olen sama mieltä että Telesten resursseilla toimiala on tosi haastava.
Kuitenkin ihmettelen pörssin -5% reaktiota nyt, ehkä on omistajia joilta pääsee “ulospuhallus”…
On mielenkiintoinen ohjeistuksen tarkennus, toivottavasti @Atte_Riikola tätä kyselet.
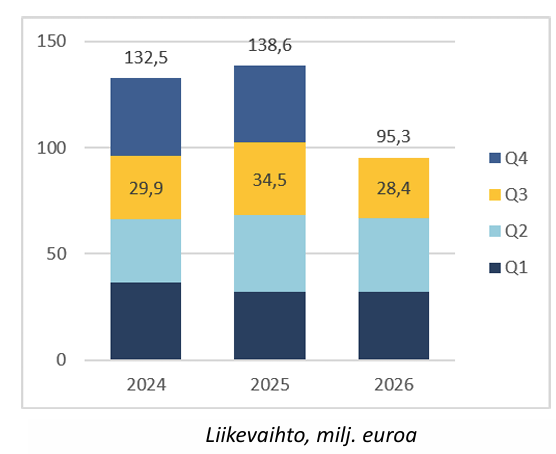
Upside liikevaihdosta otettiin pois ja annettiin kuitenkin aika tarkka lv-ennuste (aiempi 140 - 160M ja uusi 140 - 145M). Kannattavuusohjeistus ei kuitenkaan ihan samassa linjassa tullut alas (aiempi 7 - 10M ja uusi 7 - 9 M).
Liikevaihdoksi siis ohjeistetaan aika kovaa lukua Q4:lle, mutta surkealla katteella? Jollain tapaa itselleni ristiriitaista varsinkin kun kannattavuus parani reilusti Q3:lla, liikevaihdon tullessa alas. Yleensä menee toisin päin ja jotenkin ei ihan pääse kiinni, että kuinka kannattavuus voisi heilua näin reilusti. Varmasti tässä on mm. projektien ajoitusta mutta silti vaikea tulkita, että miten ohjeistuksen alalaidassa n. 45M liikevaihdolla saataisiin aikaiseksi vain 1,1M euroa liiketulosta.
Raportista on pakko nostaa myös yksi erityinen kohta: henkilöstökulut -2M yhteen kvartaaliin: “Personnel expenses were EUR 8.8 (10.9) million, below the comparison period as production and net sales were weighted towards year-end.” Tietämättä tarkemmin yksityiskohtia, niin äkkiseltään aika hienolta henkilöstöjouston käyttämiseltä vaikuttaa.
Itselle tulee mieleen parikin selitystä:
-
kerran P-amerikan tölkkiä potkittu, niin ei ollut “pilaamassa” q3 katetta? Kun toimitukset kiihtyy, niin kate laskee, koska myyty pienemmällä katteella?
-
halvempia komponentteja riittänyt vielä, mutta jatkossa ei saada uusia varastoon ko. hinnalla?
Olihan nyt Q3 poikkeuksellisen vaisu liikevaihdon osalta.
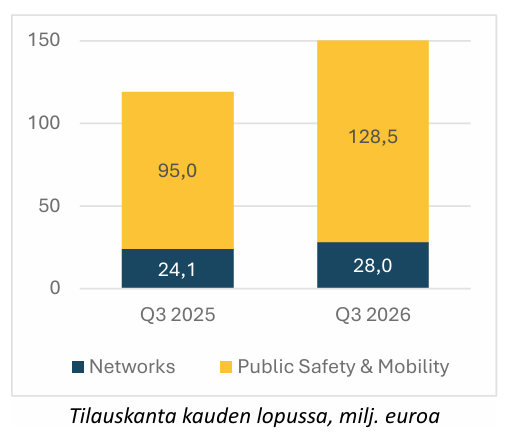
Mutta tilauskantaa on hyvin molemmilla segmenteillä.
Nyt vaan räväkkä Q4 niin ihan ok vuosi tulee.
1 tykkäys
Atte haastatteli Telesten toimaria Esa Harjua heti tulosjulkkarien jälkeen 
Aiheet:
(00:00) Aloitus
(00:11) Q3:n pääkohdat
(02:26) Networks-segmentti & Pohjois-Amerikan kehitys
(04:38) Kehitys Euroopassa
(06:08) Public Safety and Mobility
(07:40) Sopimus Siemensin kanssa
(08:57) Komponenttipula & hintojen nousu
(10:50) Näkymät
1 tykkäys
No tuo johtuu varmasti myös siitä ettei ostajia vain ole. Osaripäivä ja vaivaiset 24 000 lappua vaihtoi omistajaa. Tuo on todella pieni määrä.
Top 100 omistaa sen 80% firmasta, joten kait se on myös eräänlainen likviditeetti ongelma. Kovinkaan moni ei varmasti halua ostaa lisää, mutta pörssissä ei myöskään pääse eroon isommasta määrästä ilman isompaa laskua.
Olen tätä kysynyt myös suoran @EsaHarju, miten yritys alkaisi tuottaa rahsa sijoittajille? Osinkoa sentään taas maksaa, vaikka hyvin pientä. Viimeiset 25v vaihtelevasti ja yritys on tänäkin vuonna siellä ~10% huonoiten tuottaneiden joukossa. Kerran pörssin likviditeettiin vaikuttaa näkyvyys, niin mitä Teleste aikoo tehdä sen eteen?
Uskokaa tai älkää, niin Tokmanni on laskenut ytd juyri ja juuri vähemmän. Ei mikään hyvä vertailukohta, mutta siellä asiat menneet kohtalaisesti “pieleen” ja en kuitenkaan näe Telestettä samalla tavalla, vaikka samassa laarissa ovat.
2 tykkäystä
Atte on tehnyt iloksemme lauantaina eli Telestestä yhtiöraportin Q3:n tiimoilta
Toistamme Telesten lisää-suosituksen, mutta tarkistamme tavoitehintaa 3,9 euroon (aik. 4,2 EUR). Q3:n liikevaihto jäi selvästi odotuksistamme toimitusten siirryttyä Q4:lle, mutta vahva kannattavuus kampesi tuloksen odotustemme tasolle. Teimme ennusteisiimme lieviä laskuja, sillä Networksissa Pohjois-Amerikan kahden suurimman asiakkaan investointien yllä on vielä epävarmuutta. Osaltaan Public Safety and Mobilityn vahva suoritus paikkaa tätä. Ensi vuoden ennusteillamme Telesten osakkeen arvostus on hyvin matala (2027e EV/EBIT 7,4x), mikäli tuloskasvu toteutuu. Sen yllä olevat epävarmuustekijät pitävät näkemyksessämme tässä vaiheessa kuitenkin vielä hieman malttia.
2 tykkäystä
Telesteä pitkään seuranneena yhtiön bruttokatteesta on ollut hyvin vaikea saada kiinni vuosineljännnestasolla ja siinä on nähty historiassakin suuria vaihteluita.
Raportissa mainitaan Q3:n bruttokatteen saaneen tukea suotuisasta tuote- ja asiakasjakaumasta, tietyissä tuoteryhmissä saatujen tilausten varauksia pienentävästä vaikutuksesta, sekä materiaali- ja tuotantokustannusten säästöjen vaikutuksesta, kompensoiden osittain komponenttien hinnan nousua.
Jos nyt taas Q4:llä toimitetaan isolla volyymilla alemman bruttokatteen tuotteita, tuota varausten purkamisen “kertaluonteista” tukea kannattavuuteen ei tule ja samalla komponenttien hinnannousu iskee pahemmin kannattavuuteen, niin kyllä se marginaali sieltä alaspäin tulee. Ihmettelin tätä itsekin, mutta kyllä yhtiö antoi selvästi ymmärtää, että Q4:llä bruttokate laskee selvästi.
5 tykkäystä
Varmasti juurikin näin. Silti hieman erikoinen tuo ohjeistus on. Toiveissani luen sitä niin, että tuo €1,1M tulisi sellaisellakin suorituksella, että Harjun mainitsemat projektit eivät tuloudu Q4. Jos taas päästäisiin tuohon 140 - 145M liikevaihtoon, niin tällöin EBIT voisi olla lähempänä €3M.
Toisin sanoen lv:n suhteen tulkitsen että on negatiivisen tulosvaroituksen riski olemassa, mutta ei kannattavuuden osalta. Ja ehkä on pienet saumat myös positiiviseen varoitukseen, jos kaikki osuu kohdilleen.
En itse saa tälle vuodelle millään 35snt EPSiä kasaan, mutta mielelläni olen väärässä. Toisaalta eipä Teleste kovin kallis ole vaikka jäätäisiinkin tänä vuonna 30 senttiin. Kun tase ja rahoituksen hinta paranee, niin toivottavasti osinko nousee aika reilustikin. Jos Teleste siirtyy maksamaan n. 50% nettotuloksesta, niin olettaisi kiinnostusta löytyvän (olettaen toki että bisnes etenee kuten nyt on edennyt pikkuhiljaa oikeaan suuntaan).
Terve, kommentoin tässä tuota liikevaihto vs tulos asiaa. Q3 kannattavuutta tukivat useat suotuisat tekijät. Q3:n tuote- ja markkinajakauma oli bruttokatteen kannalta erityisen hyvä, ja matalampaan liikevaihtoon liittyi myös matalampi henkilöstökulujen taso. Lisäksi tietyn tuotekategorian vahvistuneet tilaukset ja ennusteet mahdollistivat varausten alentamisen, mikä tuki kertaluontoisesti vuosineljänneksen tulosta. Q4:lle ei odoteta vastaavaa varausten alentamisen tulosvaikutusta eikä yhtä suotuisaa tuote- ja markkinajakaumaa.
10 tykkäystä
OP julkaissut oman Q3 näkemyksensä.
Ne jotka eivät jaksa lukea enempää niin tavoitehinta 3,5e (4,0e) ja Osta (Osta)
4 tykkäystä
Mielenkiintoista kaupankäyntiä osakkeella, kun vikat pari tuntia ollut 1 kpl kauppoja lähes joka minuutti 
Jonkun skripti hivenen jumissa. Saa nähdä milloin joku viranomainen ehtii pullakahviltaan puuttuun.
@Esa, jotain tarjottavaa sopivassa porukassa etsimään
3 tykkäystä