Olli pratade med Tekovas VD Jaakko Heikkilä om bolagets Q4 och lite annat.
Tekova, som bygger hallliknande lokaler, har en orderbok som ger bolaget en stark grund att bygga vidare på. VD Jaakko Heikkilä berättar om Tekovas utveckling och utsikter i en intervju med analytiker Olli Koponen.
Ämnen:
00:00 Start
00:30 Ett händelserikt år
01:25 Bakgrunden till lönsamhetsförbättringen
02:48 Utvecklingen av materialkostnaderna
04:48 Logistik- och handelsprojekt
05:38 Projekthantering och projektens replikerbarhet
07:48 Datacenterprojekt
08:47 Vägledning och marknadsutsikter
10:50 Var är Tekova om 5 år?
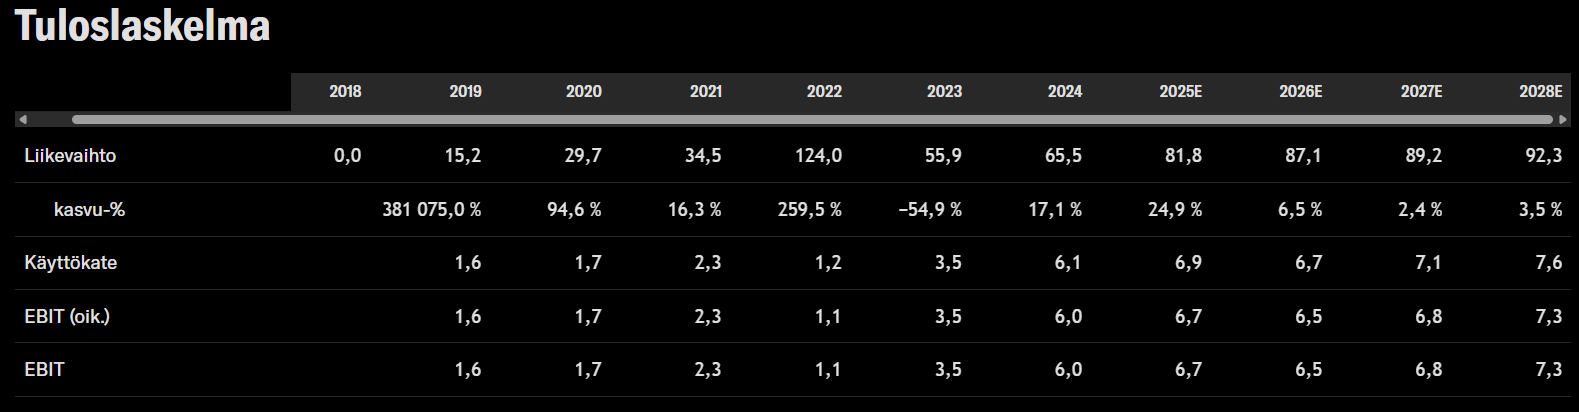
Vi höjer Tekovas riktkurs till 1,00 euro (tidigare 0,95 euro) och sänker vår rekommendation till öka (tidigare köp). Tekovas år 2024 var ett år med stark resultatillväxt. Med utsikterna och en mycket stark orderbok verkar efterfrågan på Tekovas produkter fortsätta att vara tillräcklig även i år. Som en summa av stark tillväxt, gynnsam affärsutveckling och måttlig värdering fortsätter vi att vara med på aktien.
Citat från rapporten:
Under de närmaste åren förväntar vi oss att tillväxttakten mattas av och att marginalerna fortsätter att sjunka från toppnivåerna, då materialpriserna återigen stiger med marknaden, fasta kostnader ökar med tillväxten och projektmarginalerna som helhet sjunker något (vissa projektkostnadsöverskridanden uppstår). Det ökande antalet egenutvecklade projekt stöder dock lönsamhetsutvecklingen alltmer under de närmaste åren, vilket i slutändan också vänder marginalerna uppåt igen i våra prognoser under åren 2027–28. Om entreprenadprojektens marginaler fortsätter att vara starkare än våra förväntningar och om fler egenutvecklade projekt kan startas redan under de närmaste åren, kan det finnas uppsida i våra lönsamhetsantaganden. Vi anser dock att det är utmanande att upprätthålla den nuvarande höga lönsamheten på ett hållbart sätt. På lång sikt kommer även Tekovas lönsamhet i våra prognoser att normaliseras till cirka 6 %.
Trevliga nyheter för fastighetsutvecklaren Tekova:
Enligt Rakli har byggandet av kommersiella fastigheter stöttat byggbranschen genom nedgången inom bostadsbyggandet. Organisationen meddelar att det har funnits en förbättrad trend i beviljade bygglov för kontor och industrifastigheter redan sedan början av förra året.
Volymen av kommersiellt byggande förväntas enligt Rakli öka med cirka åtta procent i år. Organisationen förutspår att bostadsbyggandet kommer att vända till tillväxt under andra halvåret i år.
Här är Kaisas förfest, när Tekova publicerar sin Q1-rapport på tisdag, alltså imorgon.
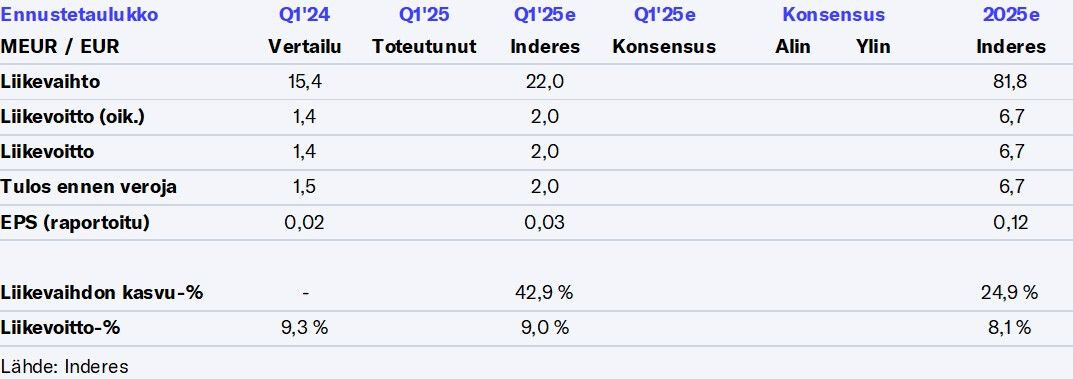
Vi förväntar oss att omsättningen har fortsatt att växa kraftigt, drivet av en stark orderbok och orderingång. Resultatet förblir också på en god nivå i våra prognoser, stöttat av omsättningstillväxten. Även om 2025 fortfarande är ett allmänt utmanande år för branschen, bedömer vi att Tekova, tack vare sin starka orderbok och orderingång, kan växa kraftigt även under innevarande år. Därmed bedömer vi att den vägledning som indikerar omsättningstillväxt och ett någorlunda stabilt resultat kommer att förbli oförändrad.
Bolagets marknadsvärde är cirka 38 miljoner, och det finns inget att klaga på i de andra nyckeltalen heller. Var och en kan själv fundera över bolagets värdering vid denna kurs, när en positiv vinstvarning har getts och vägledningen för detta år är känd.
Tekova spelade Kaisa ett spratt och tvingade henne att göra en förhandsvarning efter förhandsvarningen
Våra nuvarande omsättningsprognoser ligger i den nedre delen av Tekovas nya prognosintervall, men resultatprognosen översteg våra prognoser rejält. Därmed finns det tydliga uppåtrisker för våra prognoser. Vi uppdaterar våra prognoser och vår syn på Tekova i samband med Q1-rapporten.
Omsättningen ökade med 54,4 procent och uppgick till 23,7 (15,4) miljoner euro
Rörelseresultatet var 2,6 (1,4) miljoner euro, och rörelsemarginalen var 11,0% (9,4%)
Totalt 7 projekt överlämnades till kunder under rapportperioden, alla i tid och med noll fel vid överlämnandet
Totalt 2 nya entreprenadavtal ingicks
I februari ingick Tekova sitt största entreprenadavtal i historien för utbyggnaden av ett datacenter i Mäntsälä, till ett värde av 17,2 MEUR. Byggnationen av projektet påbörjades under Q1
Orderstocken var 67 miljoner euro (Q4 70 miljoner euro)
Tekova publicerade sin Q1-rapport i morse, vilken överträffade våra förväntningar både vad gäller omsättning och lönsamhet. Under rapportperioden slutfördes ett exceptionellt stort antal projekt, vilket förklarade den snabbare omsättningstillväxten än förväntat. Lönsamheten stöddes i sin tur, förutom omsättningstillväxten, av projektmarginaler som bibehölls på en god nivå. Även om 2025 fortfarande är ett generellt utmanande år för branschen, bedömer vi att Tekova, tack vare sin starka orderbok och orderingång, kommer att kunna växa kraftigt även under innevarande år, vilket också den uppdaterade vägledningen indikerar. Med kvartalets resultatöverraskning och den uppdaterade vägledningen finns det tydliga uppåtriktade tryck på våra prognoser.
Jag öppnade en position (15 % av portföljen) i Tekova. Imponerande verksamhet. Välavgränsad nisch, hög kundnöjdhet, vilket syns i återkommande beställningar från samma kunder. En byggare av optimal storlek. Från en omfattande rapport:
\u003e Tekova ser inte själva att det på marknaden finns en nationell konkurrent med liknande erbjudande (hallliknande enkla lokaler) och process. Enligt bolaget begränsar projektstorleken (4–5 MEUR) också konkurrenstrycket, eftersom projekten enligt dem är för små för de större aktörerna och för stora i resurskrav för de mindre.
Hög medarbetarnöjdhet och enligt VD:n är 90 % av de anställda ägare. En synlig huvudägare. Ägarstrukturen är alltså bra och motiverande.
En stor nettokassa och låg värdering begränsar nedgångspotentialen. Uppgångspotentialen begränsas av bolagets och marknadens lilla storlek, men totalt sett tror jag att uppgångspotentialen är större än nedgångspotentialen. Avkastningsförväntningen baseras på en korrigering av den låga värderingen och en relativt hög direktavkastning.
Om man bara tittar på Inderes prognoser, så är det ju billigt. EV/EBIT för i år är under tre och det i detta skede av byggcykeln.
Här kan man fortfarande enkelt komma med bland de 100 största ägarna för att följa företagets ganska snabba tillväxt, och utdelningen kan förväntas stiga till 6 cent i år (33% tillväxt). Jag ser med intresse fram emot Inderes rapport, målsättningspriset kommer nog att stiga rejält från 1 euro.
Verkställande direktör Jaakko Heikkilä i en intervju med Kaisa:
Aktien ser verkligen prisvärd ut med tanke på multiplarna. EPS ligger verkligen i år runt 0,15€, vilket innebär ett P/E-tal strax under 6 vid nuvarande kurs. EV/EBIT är däremot till och med strax under fyra, även om man justerar bort förskottsbetalningar från kassan. Det ser alltså överlag bra ut, men frågan är nog vad vinstnivån blir under de kommande åren? Man strävar efter en årlig ökning av rörelseresultatet, men är det ett för tufft mål för nästa år efter ett så här bra år?
”Det är positivt och överraskande att det finns ett företag inom byggsektorn som kan växa väldigt betydligt och dessutom höja rörelsemarginalen i en sådan situation”, kommenterade Fonditas portföljförvaltare Marcus Björkstén i Kauppalehtis Pörssivartti på tisdagsmorgonen.
Lyckligtvis är dock inte hela branschen “i kris”, artikeln innehåller också motiveringar till varför Tekova klarar sig så bra.
Jag tycker att ägarstrukturen i Tekova är lite fel. Vissa tidiga anställda är storägare med ägande värt hundratusentals,
medan de senaste anställda är med med ett ägande motsvarande ett par månaders lön.
Ibland leder en sådan ägarstruktur till bitterhet, som hanteras genom att kopiera affärsmodellen och grunda ett nytt företag bland hungriga aktörer för att göra samma sak.
Bakom Tekova ligger förmodligen mångas erfarenheter från LehtoGroup, och risken här är enligt mig att samma spiral upprepas.
Tekovas Q1-rapport överträffade våra förväntningar gällande både omsättning och lönsamhet. Med anledning av det överträffade resultatet under kvartalet och den uppdaterade guidningen höjde vi våra prognoser för innevarande år. Även om år 2025 fortfarande är generellt utmanande för branschen, bedömer vi att Tekova, tack vare en stark orderbok och en fortsatt sund orderingång, kan växa kraftigt, vilket också den uppdaterade guidningen indikerar. Som en summa av den gynnsamma utvecklingen och den måttliga värderingen fortsätter vi att behålla aktien. Vi reviderade vår riktkurs till 1,05 euro, men upprepar vår öka-rekommendation.
Citerat från rapporten:
Den finansiella ställningen förblir på en god nivå
Det fria kassaflödet uppgick till -1,7 MEUR under Q1 (rullande 12 månader: 6,1 MEUR), men förbättrades jämfört med jämförelseperioden (Q1’24: -1,9 MEUR). Vi anser att den nuvarande nivån är ganska normal med tanke på branschens typiska säsongsvariationer. Tekovas finansiella ställning är fortfarande god, då soliditeten i slutet av mars var 43 %, bolaget opererar med nettokassa och balansräkningen är solid. Dock består en del av bolagets kassa av förskott från kunder, vilket delvis stärker balansräkningen. Vi anser därför att en stark balansräkning är motiverad, eftersom de mottagna förskotten inte är bolagets egna pengar, efterfrågan är typiskt cyklisk och egenutvecklade projekt kan binda kapital.
Lehto är ett lite dåligt exempel för Tekova. Lehto föll särskilt för att man började breda ut sig utanför sin specialkompetens. Hela Lehtos kompetens baserade sig på specialiserad modulbyggnation. Sedan började man klanta sig med allt möjligt, t.ex. i reparationsbyggande. Tekova har strikt sagt att de håller sig till sin specialkompetens inom lokalbyggande. Tekova har förmodligen sett Lehto som ett bra exempel på vad man inte ska göra.
Utan tvekan finns det i varje företag personer som känner avundsjuka över andras större äganden, men detta kan ju vändas till något positivt. De kan köpa Tekovas aktier och samtidigt bli rika. Tekovas framgång är ju inte bort från dem, utan en möjlighet att bli rika.
Kommenterade företaget den nuvarande efterfrågan på resultatdagen @Kaisa_Vanha-Perttula ? Jag lade åtminstone inte märke till det eller hörde det i intervjuerna.
Prognosändringarna var ganska konservativa. Q1-resultatet överträffade EPS-prognosen med 0,02 euro (0,05e vs 0,03e) och helårs-EPS-prognosen för 2025 höjdes med samma 0,02 euro (0,12e → 0,14e). Prognoserna för kommande år hölls oförändrade (2026 0,11e & 2027 0,12e). Man kan åtminstone inte anklaga analytikern för att vara för haussig. Inte heller aktiemarknadens prissättning för bolaget när P/E-talet ligger runt sex. Nå, det lämnar utrymme för bolaget att överraska även framöver. Förhoppningsvis i en positiv riktning.