Talenom se jaksaa yllättää, ja harvemmin positiivisesti. Lupauksia on ollut paljon, mutta konkretiaa hyvin vähän. Kuulopuheiden mukaan ohjelmistoyhtiön eriyttäminen ei ole ainakaan toistaiseksi vilkastuttanut Suomen kasvua, sillä Talenomin työntekijöistä ei löydy riittävää osaamista muihin ohjelmistoihin. Sama homma lisäpalvelumyynnissä, joihin osaaminen heikkoa
4 tykkäystä
Juha haastatteli Talenomin toimitusjohtajaa Juho Ahosolaa mm. yhtiön Q2:sta ja näkymistä 
Aiheet:
(00:00) Aloitus
(00:12) Yhteenveto tuloksesta
(01:36) Espanjasta 1,2 miljoonan euron arvonalentuminen
(03:43) Espanjan kehitys
(06:14) Ruotsin kehitys
(08:05) ”Isänmaassa kaikki hyvin”
(09:40) Suomen talouden piristyminen
(10:43) Ohjeistus ennallaan
(12:28) Rahavirran kehitys
(13:06) Velkaantuneisuus ja pääoman allokointi
(14:44) Tekoäly
6 tykkäystä
Espanjan 1,2 M€ myyntisaamisten arvonalentumisesta videohaastattelussa hyvin kysyttiin, mutta vastaus olisi saanut olla vieläkin selkeämpi. Aiheuttiko tuon 1 tietty ostettu tilitoimisto vai oliko kaikista tilitoimistoista nyt niputettu maksamattomia laskuja yhteen ja niistä tuli yhteensä tuo 1,2 miljoonaa euroa. Ja miltä ajanjaksolta nuo oli, olivatko kertyneet 6-24 kk ajalta vai olivatko ne ilmestyneet “sattumalta” jonkin myynnissä olleen tilitoimiston myyntisaamisiin just ennen kun Talenomin kanssa neuvoteltiin kauppahinnasta (jotta kauppahintaa saataisiin ylöspäin). Oliko siellä 500 maksamatonta laskua vai muutaman maksukyvyttömän asiakkaan jättimäinen lasku ym… Ehkä näitä ei haluta huudella julkisuuteen.
Virallisen tiedotuksen mukaan väärinkäytöksistä ei kyse, mutta näillä tiedoilla ulkopuolisena asiaa on mahdotonta todentaa.
Yleisellä tasolla, ei liity Talenomiin:
Periaatteessa lausunnon takana voisi olla myös ajatuksenjuoksu: “Emme voi todistaa mitään väärää tapahtuneen Espanjassa paikallisten yhteistyökumppaneiden kanssa, joten virallisen tiedotteen sanamuodon mukaisesti asiassa ei ole mitään erikoista kommentoitavaa, näitä luottotappioita nyt vain tuli. Yritämme jatkossa olla tarkempia kun ostamme yrityksiä”.
Talenomin kurssikehitystä on kyllä vieläkin vaikea itse ymmärtää, mukana listautumisannista lähtien ja lisäostoja tehty. Huippuvuosina hypehinnoiteltuna näytti osakesalkussa jotain +600% tuottoa, nyt rivi on punaisena eli osakepositio tappiolla kun “halvalla” ostin vielä lisää 2 euron tuntumassa. Turvallisesta ja tasaisesta tilitoimistobisneksestä siis kyse. Tai näin voisi kuvitella jos ei tutustu firmaan tarkemmin.
13 tykkäystä
Katselin firmaa johdon ja hallituksen kulmasta. Ei oikein tällaista vanhaa kettua nuo rosterit vakuuta. Hallituksessa silmiinpistävää oli yllättävän vähäinen kokemus liiketoiminnan johtamisesta puhumattakaan menestyksestä siinä.
Paha tässä yhdessä viestissä on alkaa strategiaa firmalle luomaan, mutta näppituntumani on, että kasvu pitäisi nyt lyödä hetkeksi poikki, parantaa ongelmapesäkkeet ja jopa poistaa pahimmat. Takaisin perusmissioon (tilitoimiston ydintehtävään). Klassinen saneeraus siis. Kasvuun kun perusta on kunnossa. Velkaantuneisuuskin on lähtenyt lapasesta.
6 tykkäystä
Mitenkä nyt kun tehtiin tuo alaskirjaus voitaisiin olettaa, että mystisesti se olisi jatkossa mahdollinen tulostaso, että tuo summa olisikin jatkossa mukana? Tuskin se asiakas tai asiakkaat on enää mukana laskutuksessa? Vai miltä ajalta tuo oikein on?
2 tykkäystä
Talenom alkaa olla vähän Tecnotree tasoa näissä ulkomaan toiminnoissa. 1,2 M€ on järkyttävän kova myyntisaamisten alaskirjaus, jos liikevaihtoa on tehty alle 10 M€ vuodessa. On siis tehty työtä, sanotaan vaikka 14 kirjanpitäjää koko vuoden ajan, ja nyt sitä ei ole onnistuttu laskuttamaan tai perimään asiakkaalta. Kertoo ihan järkyttävästä riskinotosta ja kokemattomuudesta, koska kyllähän tilitoimisto näkee asiakkaansa tilanteensa yhteistyön alkuvaiheessa. 
Toimitusjohtaja kiemurteli minkä ehti Juhan haastattelussa aiheeseen liittyen.
Tietääkö joku muuten miksi Talenom toimii Espanjassa ylipäätään? Mistä ajatus on lähtenyt? Onko joku omistajista mahdollisesti rakastunut Costa del Soliin ja todennut, että täällähän voisi automatisoida rutiinitöitä?
11 tykkäystä
Mitenköhän myyntisaamisten alaskirjaus on huomioitu liikearvossa. Eikö poistoja pitäisi jouduttaa, jos ostettu liiketoiminta olekkaan niin hyvä. 1.2 me on niin iso erä, että eikö voisi epäillä arvonmäärityksen olleen pielessä.
1 tykkäys
Täältä rapsaa ja Juhan näkemystä:
7 tykkäystä
Kirjoitan vähän omia ajatuksiani ylös yhtiöstä ja tuloksesta.
Suomi: hyvää työtä, kannattavuus korkealla ja liikevaihto jatkaa kasvuaan, samaan hengenvetoon sanon, että huipulta on aina helpompi tulla alas (kannattavuus) ja en yllättyisi jos seuraavien kahden kvartaalin aikana näkisimme miinusmerkkistä tai 0% liikevaihdon kasvua jollain kvartterilla (pidättelen ostohousut vielä nilkoissa siltä varalta).
Ruotsi: Pidän erityisesti siitä, että tähän tappioon puututaan vihdoinkin ja suunta näyttää hyvälle toistaiseksi. Joku voi korjata jos tietää alasta enemmän, mutta oletan, että sitten kun positiiviseen tulokseen ollaan päästy, niin siinä on helppo pysyä tällä alalla? Haluaisin kuulla johdolta ajatuksia miten ruotsissa edetään sitten kun kannattavuus on saatu edes kohtuulliselle tasolle ja liikevaihdon lasku pysäytettyä, eli tilanteessa jossa latu on auki ja suunta pitäisi valita. Eli miten edetään ruotsissa sitten kun siihen on aika, eli kasvua yritysostoilla ja mikä softa otetaan lopullisesti käyttöön, kun kilpailuetu on ollut juuri talenomin softalla vai meinaavatko, että ONE Talenom on niin hyvä konsepti, että sillä ollaan parempia? (juha voisi udella jossain haastiksessa miltä ruotsi näyttää esim 5-vuoden päästä ja millä strategialla sinne päästään, ellet ole jo kysynyt joskus).
Espanja: Espanja jatkaa oletettuun suuntaan, 1,2 miljoonasta sanon sen, että jos tämä ei ollutkaan ainoa erä niin minulta menee kyllä luotto siinä samalla yrityksen johdon viestintään ja ainakin osa lapuistani lähtee kävelemään. Lisäksi en oikein pidä, nykyisestä kannattavuustasosta maassa, ymmärrän kyllä mihin rahaa menee. Kuten aiemmasta suomi huomioista näkee, niin yrityksen suomi-riski on valtava ja jos siellä alkaa rasahdella, niin osake varmasti vedetään vessasta (mahdollinen ostopaikka). Vaikka näin sanonkin niin tietenkin uskon, että suomi puksuttaa ja se on oletukseni, tässä tuon vain omia ajatuksia riskeistä ilmi.
Velka: Tästähän me kaikki tiedetään jo, eli ylipäätään haluaisin nähdä, että yritys tasaisi tulonlähteitään muista maista ja mieluusti koittaisi tuoda espanjan edes 0-tulokselle mahdollisimman nopeasti, ruotsi näyttää hyvälle ja odotan että hyvä meininki jatkuu tämän vuoden.
Johto ja osakkeenomistajat: Uusi toimitusjohtaja ei herätä hirveästi luottamusta minussa, MINUN silmään hän ei vaikuta oikein itse ohjaavan laivaa, vaan koko miehestä saan fiiliksen, että hänet nyt vain on otettu tähän hommaan ja suurinpiirtein vain “lukee mitä teleprompterille kirjoitetaan”. Lisäksi suurimpien omistajien halua osinkoihin on mielestäni erittäin lyhytnäköistä, mutta sille en voi mitään vaikka onkin iso miinus minun kirjoissa.
Ostohousut: Meinasin itse lisäillä positiooni, ostoni olisivat tulleet euron tasoilla, mutta nyt katselen sivusta vanhojen lappujeni kanssa. Mainitut riskit saavat minut karttamaan lisäyksiä näillä hinnoilla, katsotaan sitten seuraavien parin kvartterin jälkeen mihin on maiden tilanteet kehittyneet ja etenkin mihin osakekurssi on asettunut.
11 tykkäystä
Houkuttelevuus kyllä lisääntyisi jos negatiivisia yllätyksiä ei tulisi ja saataisiin tappiollisuus katkaistua Ruotsissa ja Espanjassa, itsekin tykkäisin jos Espanja saataisiin myös tuottamaan rahaa..
Vähän tuo kasvuun panostaminen huonoilla näytöillä ja kovin velkaantuneena tökkii…
5 tykkäystä
Sen verran outoja kommentteja nyt, että pakko vähän kirjoitella omaa näkemystä.
Otetaanpa ensinnäkin ihan suuri kuva:
Talenom ei ole tehnyt tappiollista vuotta kertaakaan ja käsittääkseni myös liikevaihto on kasvanut joka vuosi. Yhtiö on ihan eri kokoluokassa kuin pörssiin tullessa. Ja kaiken tämän kehityksen aikana maksanut hyvää osinkoa.
Kannattaa pitää yllä oleva mielessä kun nyt on “negatiivista pöhinää”. Toki eri syistä suoritustaso on laskenut viime vuosina, mutta ei kannata sotkea pörssikurssia ja yhtiön toimintaa keskenään. Toki on ikävä pörssilasku, jos on sattunut omistaja olemaan koko laskun ja varsinkin jos silloin kuplahinnalla yli 10 eurossa tuli omistajaksi.
Omistuksesta ja johdosta saa toki olla mitä mieltä haluaa, mutta pikkusen naurattaa mitä psykologeja palstalla on kun uusi TJ pystytään puolen vuoden ja parin esiintymisen perusteella tuomitsemaan. Minä ainakin katson paljon mieluummin nuorempia ja yhtiön sisältä tulevia pitkäaikaisia johtajia kuin monissa kasvottomien omistajien pörssiyhtiöissä pyörivää neljän vuoden välein vaihtuvaa tj-konkaria, joka ei välttämättä edes tiedä alasta mitään. Mieluummin otan tj:n joka ei ehkä ole amerikkalaisten tasolla esiintymisessä, mutta oikeasti tuntee yhtiön.
Samoin omasta mielestäni selkeä mutta ei liian suuri pääomistaja on erittäin hyvä asia yhtiölle pitkällä tähtäimellä verrattuna siihen, että yhtiön omistaa kasa kasvottomia rahastoja, jotka pöyrittää hallituksessa ja johdossa näitä kaikkialle kiertäviä kuuluisia nimiä.
Sitten maakohtaisesti:
Espanja
Tänne meno oli ehdottomasti järkevää, koska täällä on kasvuvaraa Talenomille lähes ikuisesti. Espanjassa kirjanpitoala täysin pirstaloitunutta pieniin yhtiöihin ja osin vielä paperilla. Verkkolaskutukset ja muut osittain lainkin pakottamat kehitysaskeleet tulevat myllertämään tätä markkinaa ja Talenomilla on näihin ratkaisut ja kokemusta. Talenomista ei ehkä tule Espanjan suurinta, eikä ehkä edes Espanjan 5 suurimman joukossa olevaa, mutta silti kohtuullisellakin suorituksella täällä on rakennettavissa Suomeakin suurempi toinen tukijalka yhtiölle. Täällä tulee varmasti olemaan helpompi seuraavan kymmenen vuoden aikana saada orgaanista kasvua kuin Suomessa tai Ruotsissa.
Espanjan yritysostovetoinen valtaus on niin tuoreessa vaiheessa, että sen suoritusta on ihan liian aikaista alkaa tuomita vielä. Se on selvä, että tässä vaiheessa siellä on ylimääräisiä kuluja ja kaikenlaista sattuu kun sekavaa palettia pannaan yhteen muottiin.
Ruotsi
Tämä on suurin virhe, mutta toisaalta kuinka usein suomalaisten yhtiöiden ulkomaille menot sujuu kuin tanssi. Ei taida tulla kauhean tuottavaa osaa tästä, mutta onneksi torjuntavoitto näyttää edistyvän. Miksi Ruotsiin lähdettiin, kun ei siellä Talenomilla ole tarjota mitään mullistavaa vaan ovat itsekin sanoneet, että Ruotsin kirjanpitoala on digitalisaatiossa Suomen tasolla? Onneksi tämä nyt yhtiössäkin selvästi tajutaan eikä täältä ole enää aikoihin ostettu yhtäkään uutta yhtiötä. Veikkaanpa, että jos tarpeeksi maksava ostaja kolkuttelisi ovelle, niin Ruotsi olisi aika vikkelästi myyty. Toki tämä nyt on kuitenkin eräänlainen jokerikortti jos vaikka jossain vaiheessa saadaan jopa kasvu- ja tuloskuntoon.
Suomi
Taloustilanteen vuoksi ihan ok suoritus kun liikevaihto silti saatu pidettyä kasvussa, vaikka poistumaa varmasti on. Uusmyynti varmasti vaikeaa nyt kun yrityksiä ei synny ja aika nihkeästi yritykset kirjanpitotoimistoja vaihtavat. Päästään varmaan kasvuun jossain kohtaa mutta tuskin entiseen vauhtiin varsinkin kun panokset on varmaan parempi pistää Espanjaan. Suomeen kyllä kaipailisi jotain repäisyjä mistä tuossa jo aiemmin kirjoittelin. Eli jos kerran toiminta kokoajan ONE Talenomilla tehostuu, eikä liikevaihto kasva, niin silloin pitäisi kaiken järjen mukaan kirjanpitäjiä vapautua vaikka myyntityöhön tuomaan uusi asiakkaita sisään.
Velka
Tätä nyt kauhistellaan. Eipä kauhisteltu silloin kun sen ansiosta nopeasti kasvoi. Tietysti huono kun sitä on paljon, mutta jos jossain kohtaa liikevaihto saadaan puoleenkaan siitä entisestä kasvuvauhdista, niin tuo velka yhtiön kokoon nähden sulaa äkkiä.
Alaskirjausriski (varsinkin Ruotsi)
En ymmärrä ollenkaan tällä pelottelulla? Ruotsin yrityskaupat on maksettu, rahat on jo aikoja sitten menneet. Kun niitä liikearvoja kirjataan alas niin ei katoa rahaa eikä mitään muutakaan. Päinvastoin säästetään tulosveroissa. Se on vain lopullinen kirjanpidollinen myöntäminen, ettei mennyt putkeen, mutta senhän me kaikki tiedämme jo nyt niin miksi se vaikuttaisi edes kurssiin?
Bottom line
Ennemmin tai todennäköisesti myöhemmin yhtiö on taas siinä kunnossa, että makselee 20 sentin osinkoa ja kasvaessaan toivottavasti nopeasti Espanjassa suurempaakin osinkoa. Sitä kun vertaa nykykurssiin niin voi tehdä johtopäätökset. Toki saattaa vaatia kärsivällisyyttä, mutta tuleepa sitä odotellessakin pienempää ihan ok osinkoa nyttenkin. Downside riski on todella alhainen siihen nähden mitä se pörssiyhtiöissä on keskimäärin.
21 tykkäystä
Kiitos @Juha_Kinnunen toimitusjohtajan haastattelusta. Haastoit mielestäni hyvin Espanjan alaskirjauksesta, mutta jäin kaipaamaan kysymystä siitä miten tämä tuli yllätyksenä.
Minua ei huoleta, jos Tokmannin varastoa arvostetaan miljoonilla alaspäin - arvostaa voi suuntaan tai toiseen, mitään ei tule lisää tai mihinkään katoa, samat tavarat on varastossa. Mutta kun ilmoitetaan, että aikaisempi kirjattu liikevaihto ei olekaan toteutunut (kun rahoja ei saada perittyä) on kyse tyystin eri asiasta - jo liikevaihtoon ja tulokseen aiemmin kirjatut rahat ovat vaan hävinneet jonnekin.
Se, että myyntisaamisiin pitää tehdä alaskirjaus ei minusta tapahdu hetkessä - näitä edeltävät muistutukset ja perintätoimet ennen kuin todetaan, että epävarma saatava on sellainen että sinne meni. Nämä prosessit eivät minusta kestä viikkoja tai edes kuukausia vaan jopa vuosia. Eikö tämä 1,2 miljoonaa ole ollut tuossa putkessa jo aika pitkään joko omassa tai ostetun yrityksen taseessa?
Jos epävarmat, perinnän alla olevat saatavat Espanjassa ovat olleet tiedossa jo aiemmin, niin tämä asettaa mielestäni sisäpiirin ja muut osakkeenomistajat epätasa-arvoiseen asemaan. Sisäpiiriläinen osaa olla ostamatta, siinä missä ulkokehällä oleva ei. Kyseessä kuitenkin mittaluokaltaan on minusta osakkeen kurssiin ja arvostukseen vaikuttava erä.
Tästä näkökulmasta yhdyn kyllä aiempiin kommentteihin siitä, että toimitusjohtajan selvitys siitä miten näin pääsi käymään ei ole riittävä. Jos kyseessä olisi uusi startup, niin ymmärtäisin että epävarmojen saatavien huomaaminen ja arvostaminen oikein voisi tulla vähän yllätyksenä. Kyseessä on kuitenkin tilitoimisto joka tekee kirjanpitoa ja reskontraa työkseen. Miten tämän suuruinen epävarma saatava on päässyt yllättämään niin, ettei siitä ole tiedotettu siinä vaiheessa kun sen todennäköisyys on kasvanut?
Haastattelun tai lausuntojen perusteella on minusta epäselvää, onko kaikilla osakkeenomistajilla samat tiedot saatavien laadusta erityisesti Espanjassa. Selvää kuitenkin on se, että nämä voivat olla siinä määrin merkittäviä eriä, että pitäisi olla.
21 tykkäystä
Talenomin kasvustrategia perustuu yritysostoihin, joka varsinkin ulkomailla on se kasvun kivisin tie. Ongelmat tulevat esiin yleensä integrointivaiheessa, kuten tässäkin.
Oman kokemukseni mukaan syitä voi olla monia, mutta yksi yleinen on se, että pienen ostokohteen toimintaa on vetänyt pääosakas, jonka pitkäaikaisiin henkilösuhteisiin asiakkuudet usein perustuvat. Kun tätä suhdetta horjutetaan, poistuvat asiakkaat takavasemmalle ja pahimmillaan pääosakkaan uuden yrityksen asiakkaiksi, vaikka kilpailukieltoja olisikin voimassa. Niistä voidaan tietenkin käydä oikeutta, mutta se lisää kuluja ja vie konsernijohdon aikaa, joka tulisi käyttää tuottavaan työhön, eikä damage controliin.
Tämä ei tule esiin DD:ssä, eikä siihen auta se, että vanha yrittäjä lupaa vetää firmaa vielä pari vuotta. Yleensä laiskottelevat täydellä palkalla, mikä heijastuu ikävällä tavalla muihin työntekijöihin.
Tähänkin tautiin löytyy lääkkeet, mutta en ala tässä viisastelemaan tämän enempää.
14 tykkäystä
Tilitoimistot tekoälykisan voittajina!
Vuonna 1988 tilitoimistoalan seminaarissa ennustettiin, että ala kuolee viidessä vuodessa mikrotietokoneiden takia. Kuinka kävi? Ala on kasvanut siitä asti tasaisesti 3–5 % vuosivauhtia.
Nyt tekoälyn sanotaan vievän tilitoimistot perikatoon. Historia kuitenkin toistaa itseään: asiakkaan perustarpeet eivät muutu, vaikka teknologia kehittyy.
Pienyrittäjä ostaa tilitoimistolta edelleen neljää asiaa:
- Luottamusta siitä, että lakisääteiset velvoitteet tulevat hoidettua oikein.
- Sujuvia työkaluja arjen pakollisiin rutiineihin.
- Ymmärrystä siitä, miten yrityksellä oikeasti menee.
- Asiantuntijaa, jolta kysyä, kun omat taidot eivät riitä.
Rutiinityöt on jo pitkälti automatisoitu, ja tekoäly on alalle vain uusi, entistä tehokkaampi työkaveri. Asiakasta ei kiinnosta se, miten työ tehdään, vaan saavutettu hyöty ja mielenrauha.
Tilitoimistojen rooli arjen kumppanina tulee vain vahvistumaan. Samaan aikaan tekoäly avaa pienillekin yrityksille upeita mahdollisuuksia rakentaa omia “mini-ERP-järjestelmiä” ja virittää prosessejaan – tähän tilaisuuteen kannustan jokaista yrittäjää tarttumaan!
16 tykkäystä
Torstaina tulosta Talenomilta. Espanjan pöytä puhdistettiin viime tuloksessa, joten yllätyksiä ei pitäisi olla tiedossa. Toivotaan kokonaisuuden menevän oikeaan suuntaan riittävän ripeää tahtia. Markkina-arvo 50,5 miljoonan paikkeilla, eli odotukset eivät ole tällä hetkellä jälleen tapissa.
Toivon henkilökohtaisesti malttia osinkoon ja sen kasvattamiseen tällä velkamäärällä. Juhan ennuste (26e 0,05€, 27e 0,05€, 28e 0,06€ ja 29e 0,07€) olisi aivan maksimaalinen kasvuvauhti, ellei tule jotain älytöntä tulospomppua 2028-2029. Ei taida olla vielä tämän vuoden toisesta 0,02€ erästä päätetty, mutta eiköhän se maksuun tule, kun sähkölaskut pitää maksaa ja joululahjat ostaa.
6 tykkäystä
Hyviin osinkoihin ja velan lyhentämiseen on molempiin varaa jos yritysostotahti hiljenee ja Ruotsin vuoto vihdoin saadaan tulpatuksi. Nyt ei ole hetkeen Espanjasta mitään ostettu.
Nykykurssilla 0,05€, 0,06€ ja 0,07€ ovat myös hyviä osinkoja . Sitähän minäkin toivon, että kokonaisuus menee oikeaan suuntaan. Ruotsiin ei tarvitsisi pumpata rahaa, Espanja tekisi enemmän tulosta. Kokonaisuudessa on monta muuttujaa. Sipaisin eilen tasolta 1,100€, joten kyydissä ollaan ja luotto siihen, että rahaa tulee sisään riittävästi mm. velan hallintaan on kova. Joskushan ne rahastotkin saavat ulostettua salkut tyhjäksi ja myyntipaine hellittää.
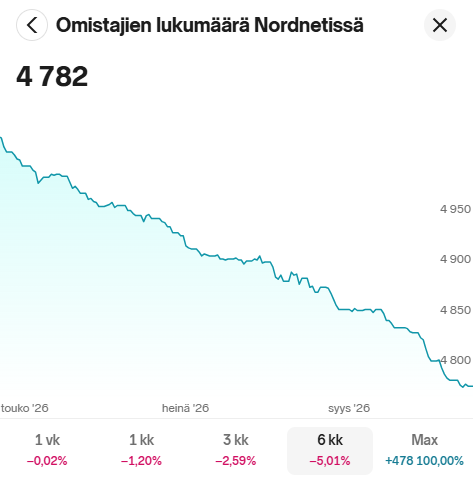
Ei esim. NN-asiakkaat ole nyt mitään ihan hullua tahtia tätä myyneet pois.
2 tykkäystä
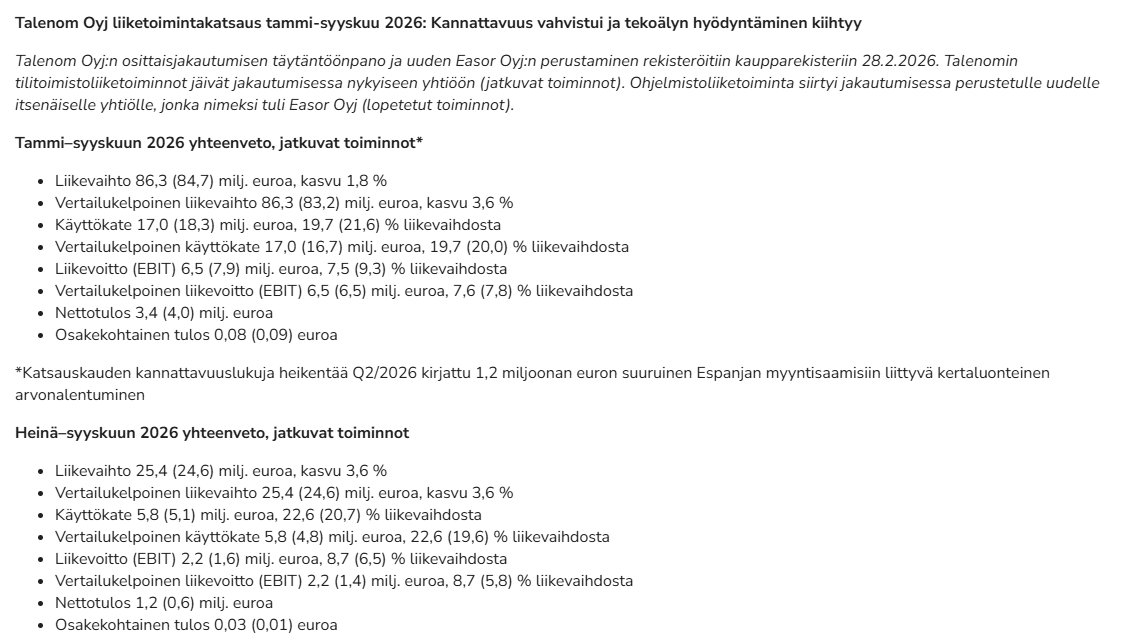
Noniin sieltä se Q3-tulos napsahti ihan ajallaan.
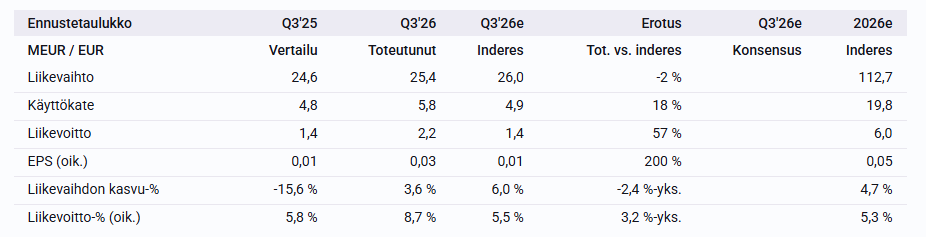
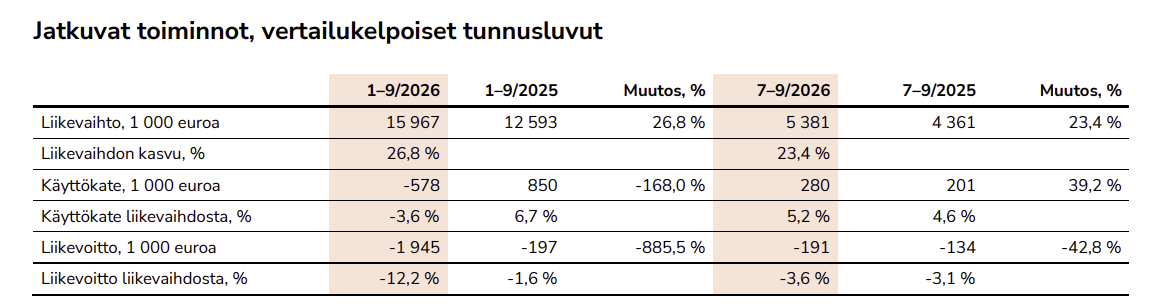
LV hieman pehmeä inden ennakoihin, mutta käyttökate ja liikevoitto selvästi yli odotusten.
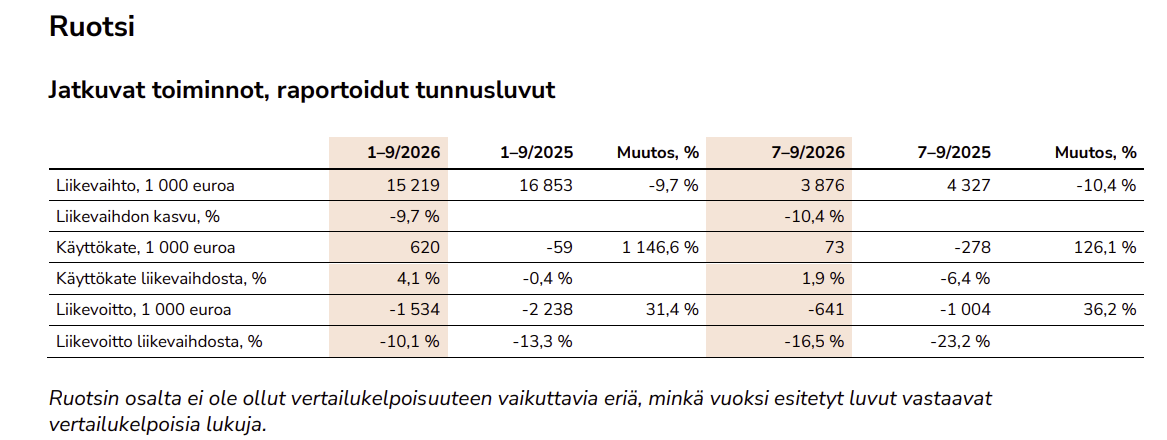
Ruotsissa ei vielä valtavaa käännettä
Espanja
17 tykkäystä
Niin se on, että näillä hinnoilla ei tarvitse kummoisia muutoksia tulokseen, jotta arvostukset muuttuvat.
Q1-Q3 EPS 0,08 ja Inden ennusteissa 2026e on 0,05.
Q1-Q3 käyttökate 17 miljoonaa ja Inden ennusteissa 2026e 19,8 miljoonaa.
Q1-Q3 liikevoitto 6,5 miljoonaa ja Inden ennusteissa 2026e 6 miljoonaa
21 tykkäystä
Inderesin koko vuoden oikaistu osakekohtainen tulosennuste on 0,05 €. Nyt on siis kasassa osakekohtaista tulosta jo 0,08 € tammi-syyskuulta huolimatta siitä, että Q2:lla kirjattiin 1,2 miljoonan euron suuruinen Espanjan myyntisaamisiin liittyvä kertaluonteinen arvonalentuminen.
1 tykkäys