Någon klokare än jag kan säkert kommentera, någon som känner till möjligheterna och begränsningarna med insiderhandel.
Rent oinformerad spekulation, men skulle det kunna vara möjligt att Hoivatilat har en riktad emission på gång, som insiderkretsen redan vet att styrelsen sannolikt kommer att besluta om? Om jag minns rätt fick styrelsen på bolagsstämman tillstånd att emittera 2,5 miljoner aktier, varav högst 250 tusen för incitament. Är det möjligt att de berörda personerna skulle kunna köpa tillbaka aktier i emissionen ‘billigare’? Min magkänsla säger att det knappast är fallet, även om villkoren för insiderhandel skulle uppfyllas
Men närmare realismen, så är det förstås sant att båda tydligen var med i bolaget i ett ganska tidigt skede, då det förstås också kan vara så att de redan har fått den avkastning de sökte, och vill ta hem vinsten innan riskerna med skolprojekten och internationaliseringen eller utspädningen och risken från en eventuell ny emission eller annan finansieringslösning.
Kvällstillägg: Kul att på kvällen se hela dagens känsloskala, från panik till spekulation och slutligen lugn och mer kritisk granskning Resultatet blev att jag inte behövde finansiera banken med en säljprovision på grund av en svag karaktär.
Onekligen ganska oroande.
Jag har följt företaget noga i ett halvår, med avsikten att göra en betydande långsiktig investering i min dotters portfölj. Nu är jag nöjd att jag ännu inte har fattat det beslutet.
Kursen har visserligen inte reagerat på nyheten, åtminstone inte än. Inte heller verkar de nya ägarna vara dagsländor…
Partnera meddelade redan under våren att de avsåg att frigöra sig från Hoivatilat. De ägde redan innan noteringen och nu, med sin nya strategi, är det dags att omdirigera kapitalet till nya strömmar. Det finns inget konstigt med det, tycker jag, precis som det inte var något konstigt med Kotipizzas huvudägares avveckling (förutom att det erbjöd en utmärkt tankningsplats när folk tvekade).
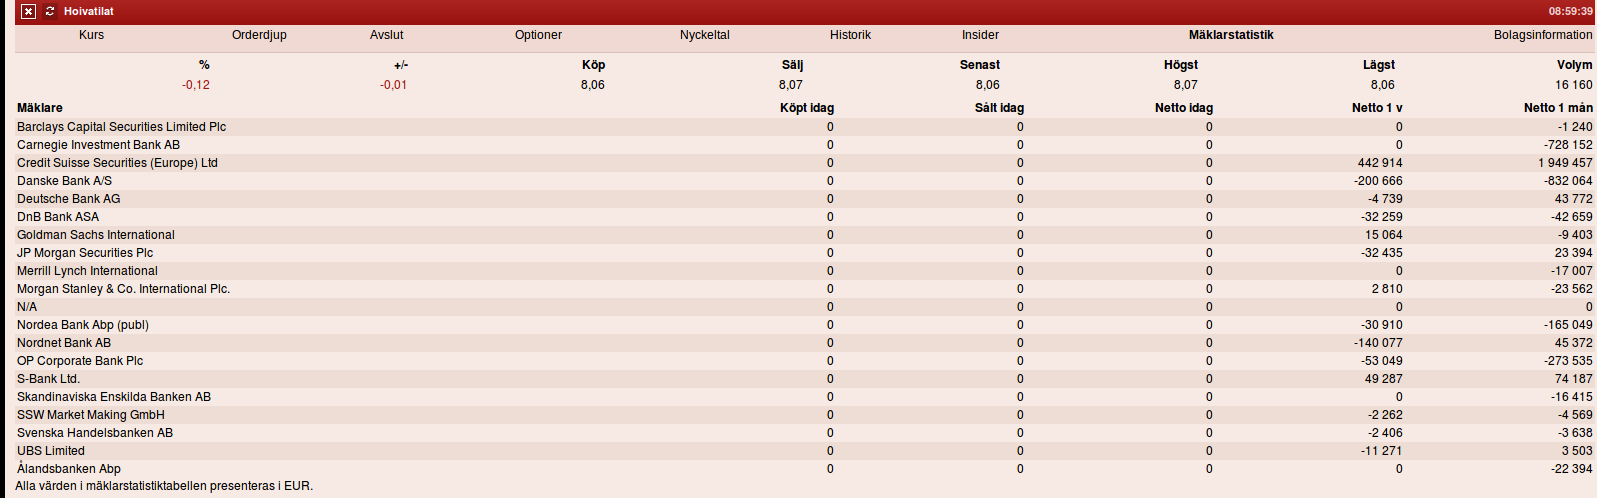
Där byttes just en post på 722 500 stycken till kursen 8,25 € som en intern affär av Carnegie Investment Bank.. Hmm.. baserat på ägarlistan finns det inte många säljare att välja mellan. Antingen Pekkarinen (nästan alla återstående skulle ha sålts), Eino Hintsala, eller en delavyttring från Nuture Holding. Dessutom har ett par fonder en tillräckligt stor mängd (OP osv). Ingen annan har tillräckligt med aktier, om de inte sålde tillsammans.
Värderingen av vårdhem har sjunkit till historiskt låga nivåer. Kanske inte det sämsta valet för portföljen i detta marknadsläge? Man behöver inte heller oroa sig för räntehöjningar i Europa.
Inderes-effekten kom med lite fördröjning den här gången.
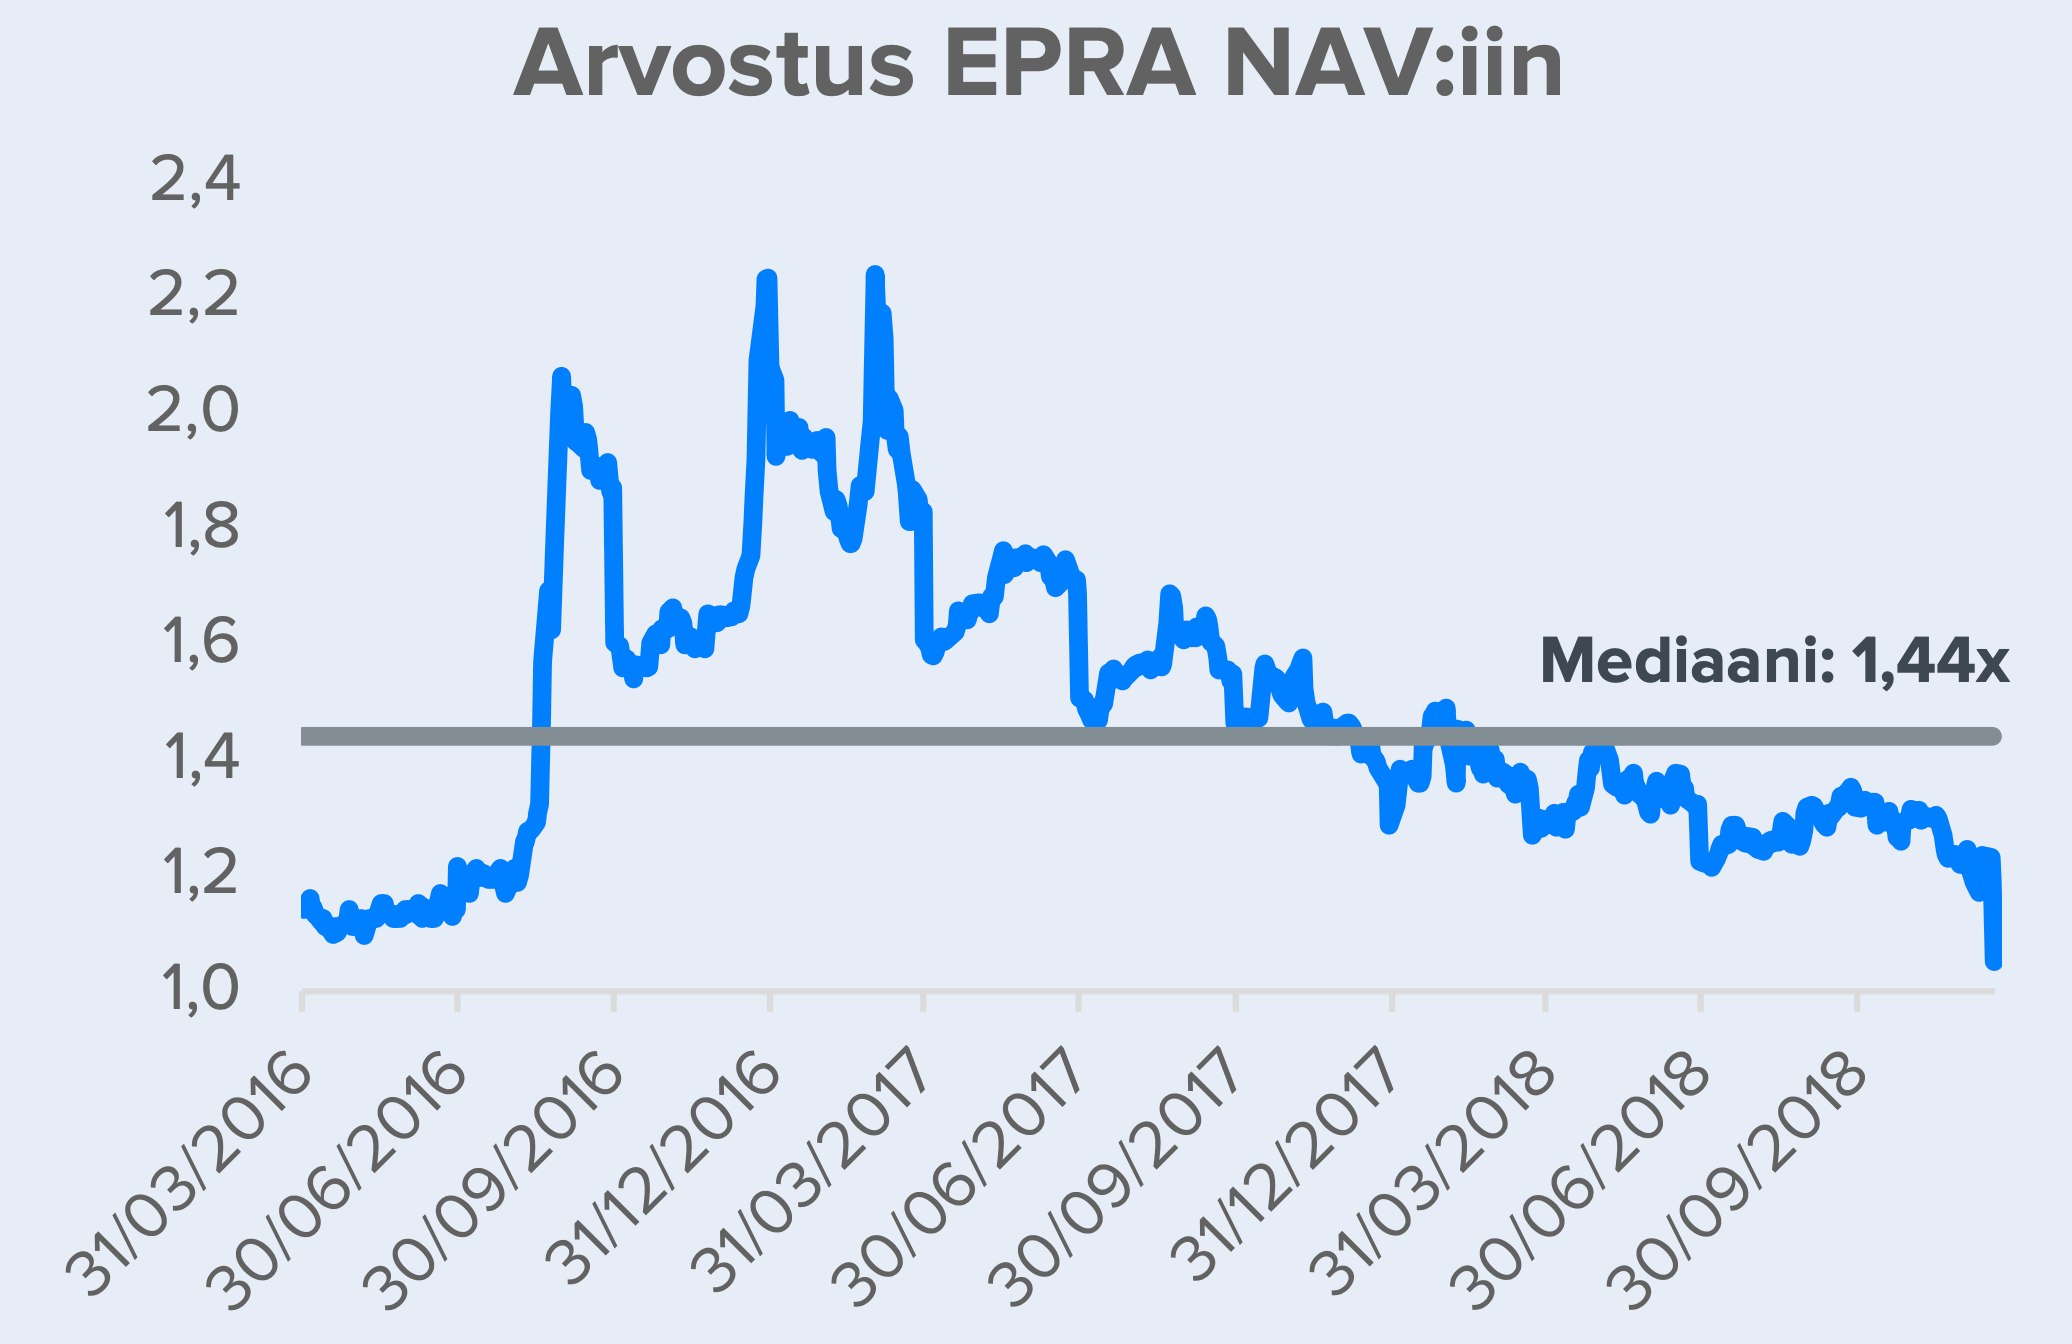
EPRA NAV har delvis minskats genom att sänka avkastningskravet. Slutresultatet är i princip detsamma för investeraren. Visst har EPRA NAV i övrigt sjunkit kraftigt i samband med detta, men det är viktigt att notera att diagrammet i sig inte berättar hela sanningen.
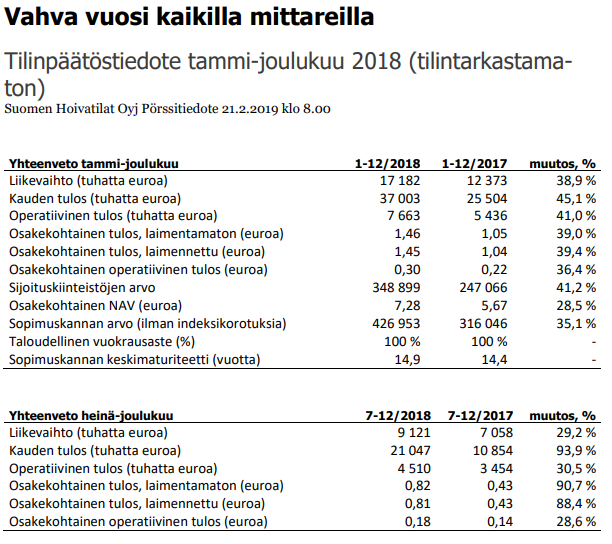
Hoivatilats egen uppskattning av det operativa resultatet för 2019: ~9,2 M€ (Inderes: vägledningen för det operativa resultatet bör vara “cirka 9 MEUR” för att vägledningen ska vara neutral för oss.)
Det gäller mer Evli och särskilt Titanium, som nästan uteslutande rider på sin vårdinvesteringsfond, men förmodligen kommer YLE:s reportrar snart att upptäcka Suomen Hoivatilat, som drar nytta av ganska höga hyror och förmodligen låga räntor på lånet från Europeiska investeringsbanken:
Hela sektorn är nu under lupp, och man försöker smutskasta hela sektorn med skandalerna inom vårdbolagen när valet närmar sig, så det blir förmodligen ingen större effekt på fastighetssidan, men det är bra att vara medveten om även dessa risker.
Nästan, men jag tog en närmare titt på Hoivatilat och det är nu den största positionen i portföljen. När man tittar på Karjulas presentationer så är det helt enkelt fantastiska och övertygande framträdanden.