Stillfronts seneste opkøb, Everguild. En interessant spilgenre, jeg må prøve at spille.
Jeg vil offentliggøre de oplysninger, Swedbank har udgivet om, hvordan de ser Q3:
Stillfront Group
| Anbefaling: | Køb (Køb) |
|---|---|
| Kursmål: | 1.150,00 SEK |
| Pris: | 1.002,00 SEK |
| Analytiker: | Hjalmar Ahlberg |
| Aktieanalytiker |
Analysen er produceret af Kepler Cheuvreux 2020-11-11 kl. 07:50, og oversat samt distribueret via Aktiellt 2020-11-11 kl. 08:23.
EFTER RAPPORT
Q3 i tråd med forventningerne
Stillfronts omsætning for tredje kvartal var lidt svagere end forventet, mens EBITDA og justeret driftsresultat var i tråd med markedets forventninger. På nettoprofitten blev virksomheden påvirket af en usædvanlig høj skattesats, et niveau som virksomheden ikke forventer fremadrettet. Væksten blev negativt påvirket af valuta- og sæsoneffekter i tredje kvartal. Selskabet understregede, at man forventer, at den store tilstrømning af spillere, der blev set i andet kvartal, vil forblive langsigtede spillere af Stillfront-spil. I kombination med konsolideringen af Nanobit-opkøbet i oktober giver dette positive udsigter for Q4, som er et sæsonmæssigt stærkere kvartal. Samlet set forventer vi, at aktien får en neutral reaktion i dag, da den er faldet svagt frem til rapporten. Vi forventer begrænsede ændringer af prognoserne i markedet på baggrund af rapporten. Vi gentager Køb med kursmål 1.150 SEK.
Stillfronts ekstraordinære generalforsamling den 17. december, med følgende punkter på dagsordenen:
- aktiesplit 10:1
- bemyndigelse til nye aktier (udvanding må ikke overstige 10 %)
2 Synes om
Stillfront Group præsenterer nereviderede proforma-regnskaber for YTD Q3 2020 og FY 2021-vejledning for opkøbene af Super Free Games og Sandbox Interactive
INSIDEINFORMATION: Stillfront Group AB (publ) (“Stillfront”) annoncerede tidligere i dag underskrivelsen af aftaler om at erhverve 100 procent af aktierne i Super Free Games, Inc. (under navneændring fra Super Lucky Casino Inc.) (“Super Free”) og Sandbox Interactive GmbH (“Sandbox”) for en samlet forudbetaling på ca. SEK 2,6 milliarder (“Opkøbene”). Som et resultat af Opkøbene har Stillfront besluttet at meddele, at dets proforma nettoomsætning og justerede EBITDA inklusive Opkøbene beløb sig til henholdsvis SEK 3.550 millioner og SEK 1.373 millioner for perioden januar til september 2020. Desuden estimerer Stillfront, at Opkøbene vil bidrage med proforma nettoomsætning og justeret EBITDA til Stillfront for hele regnskabsåret 2021 i intervallet SEK 1.500-2.000 millioner og henholdsvis SEK 350-450 millioner. Alle tal er foreløbige og nereviderede. Lukning af opkøbet af Sandbox forventes senest den 30. december 2020, og lukning af opkøbet af Super Free forventes senest den 29. januar 2021, som meddelt separat tidligere i dag.
3 Synes om
Sandbox interaktiv
- Den samlede forudbetalte vederlag, der skal betales ved gennemførelsen af købet af 100 procent af aktierne i Sandbox, beløber sig til 130 millioner euro på en kontant- og gældsfri basis (“ Upfront Purchase Price ”). Af den forudbetalte købspris er ca. 30 millioner euro betalbar i 337.403 nyudstedte aktier i Stillfront, og den resterende del af den forudbetalte købspris, svarende til ca. 100 millioner euro, er betalbar kontant til sælgerne.
- Derudover kan sælgerne modtage en earn-out-betaling på 1x EBIT for hvert af regnskabsårene 2021, 2022, 2023 og 2024 (“ Earn-out Purchase Price ”), afhængigt af niveauet af EBIT genereret i hvert af disse år, betalbar ca. 78 procent kontant og ca. 22 procent i nyudstedte aktier i Stillfront.
- Sandbox har en foreløbig urevideret IFRS-konverteret nettoomsætning og justeret EBITDA for perioden jan-sep 2020 på henholdsvis ca. 9,5 millioner euro og ca. 5,2 millioner euro.
Stillfront Group acquires Sandbox Interactive, a cross-platform free-to-play MMORPG studio – Stillfront Group
Super gratis
- Den samlede forudbetalte vederlag, der skal betales ved gennemførelsen af købet af 100 procent af aktierne i Super Free, beløber sig til 150 millioner USD på en kontant- og gældsfri basis (“ Upfront Purchase Price ”). Af den forudbetalte købspris er 47,5 procent, svarende til ca. 71 millioner USD, betalbar kontant, og 52,5 procent, svarende til ca. 79 millioner USD, er betalbar i 750.324 nyudstedte aktier i Stillfront til sælgerne.
- Derudover kan sælgerne modtage en earn-out-betaling på 0-2x EBITDA for hvert af regnskabsårene 2021, 2022 og 2023 (“ Earn-out Purchase Price ”), afhængigt af niveauet af EBITDA genereret af Super Free i hvert af disse år, hvoraf 47,5 procent er betalbar kontant og 52,5 procent i nyudstedte aktier i Stillfront til sælgerne.
- Super Free har en foreløbig urevideret IFRS-konverteret nettoomsætning og justeret EBITDA for perioden jan-sep 2020 på henholdsvis ca. 57,6 millioner USD og ca. 8,7 millioner USD.
Stillfront Group acquires Super Free Games, a leading developer of Casual Word games – Stillfront Group
Så via Sandbox en direkte udvanding på 30 mio. € og via Super Free ~65 mio. €, hvilket altså ikke fortynder den nuværende markedsværdi på ~3,2 mia. €. Hertil kommer naturligvis de mulige belønningssystemer i årene 21-24.
Jeg har også set, at Q1-Q3 rapporteret EBITDA var 1.135 mio. SEK, altså en stigning på ca. 21% i EBITDA som følge af opkøbene, forudsat at 1.373 mio. SEK holder stik i sidste ende. Tilsvarende var nettoomsætningen 2.910, altså en stigning på ~15% i forhold til dette. Eller misser jeg noget her?
Ved første øjekast virker Sandbox til at have en rigtig høj EBITDA-margin, men prisen i euro var også ret høj. Kursen har sneget sig nedad i et stykke tid, og denne forretning virker faktisk ikke dyr, hvis man ser på 2023-målet: 10 mia. SEK i omsætning og 35% justeret EBIT-margin. Men hvis de køber op med en multiplikator på plus 10x salg som med Sandbox, så er jeg ikke længere sikker.
Hvad er dine tanker @KimiN om disse opkøb i det hele taget?
2 Synes om
Hej, jeg har lidt travlt på arbejde lige nu, og jeg har ikke rigtig haft tid til at fordøje og sætte mig ind i de virksomheder, der er blevet opkøbt. Jeg må prøve at tænke over det i weekenden og se på det store billede.
Jeg har lavet en virksomhedsside til dette, så pressemeddelelser vil nu komme her: Stillfront Group - osake - Inderes 
8 Synes om
RedEye offentliggjorde en virksomhedskommentar efter opkøbene og en opdateret værdiansættelsestabel med pro forma tal.
Dette virker ikke særlig dyrt med 2021-prognoserne. Pro forma EV/EBITDA 13 og EV/S 5…
Jeg har fulgt Stillfront på min overvågningsliste siden sommer, men efter i går besluttede jeg at tage en position…

7 Synes om
Til det indiske gamingmarked:
https://twitter.com/alexisbonte/status/1356150055347093508?s=21
1 Synes om
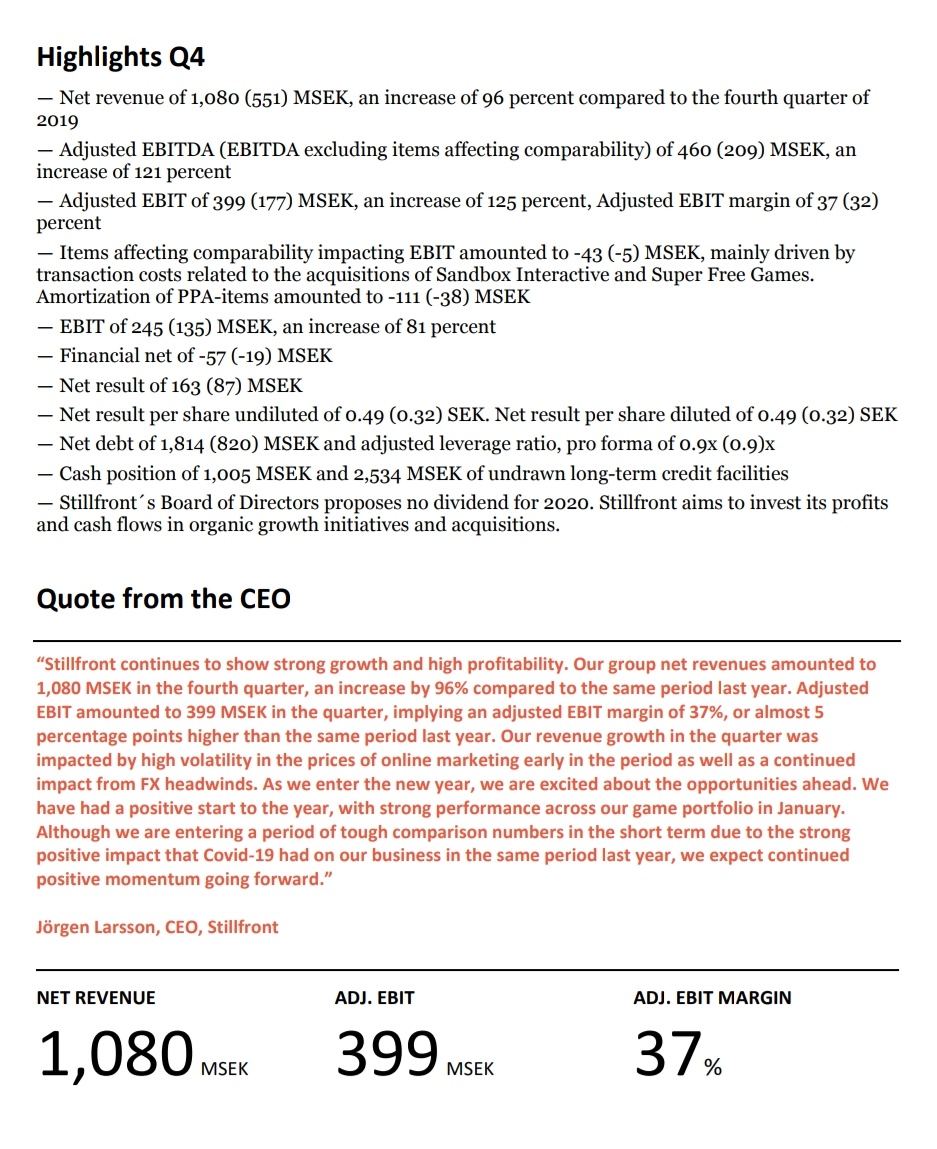
Tallene er solide. Det bliver interessant at se, hvordan aktiekursen reagerer på dette, især efter dens nylige stigning fra bunden. Jeg er især bekymret for vejledningen (ohjaus) og hvordan den bliver modtaget.
1 Synes om
Jeg læste Avanzas nyheder og så, at resultatet mv. lå under forventningerne:
Daglige aktive unikke brugere steg med 215 procent til ca. 4,25 millioner.
Månedlige aktive unikke brugere steg med 274 procent til 21,7 millioner, hvor antallet af månedligt betalende brugere steg med 278 procent til 877.000.
Den gennemsnitlige indtægt pr. dagligt aktive unikke bruger, ARPDAU (Average Revenue Per Daily Active Unique User), faldt med 38 procent til 2,70 svenske kroner.
Anskaffelsesomkostningerne for brugere udgjorde 215 millioner svenske kroner i kvartalet, hvilket er 20 procent i forhold til både bookings (bookinger) og nettoomsætning.
1 Synes om
“Vi har et interval for fair værdi på 75-140 SEK og en basisværdi på 113 SEK. Vi fastholder en positiv holdning og vil foretage opadgående revisioner af vores estimater og værdiansættelse, da Redeye mener, at markedet endnu ikke fuldt ud har værdsat de værdiskabende opkøb af Nanobit, Everguild, Sandbox Interactive, Super Free Games og Moonfrog, da det er for fokuseret på den korte bane. Hold øje med en mere omfattende forskningsopdatering. Virksomhedens fremtid ser lysere ud end nogensinde.”
4 Synes om
De seneste dages kursfald har klare årsager; udover den uforståelige vejledning er svag organisk vækst sandsynligvis den største årsag.
Dagens meddelelse afslører, at den er svagere, end jeg selv antog:
Som et resultat af inkluderingen af den nye KPI i sin finansielle rapportering rapporterer Stillfront i dag, at den organiske vækstrate i lokal valuta for koncernen udgjorde 12 procent for fjerde kvartal af 2020 sammenlignet med samme periode året før, og 16 procent for hele året 2020 sammenlignet med hele året 2019.
Embracer er på et andet niveau og ligger omkring 20% i øjeblikket, på trods af ti forsinkede spilprojekter og omkring 70 spil, der udkommer i det kommende regnskabsår, hvilket vil accelerere den organiske vækst betydeligt.
1 Synes om
Jeg reducerer (Kevensin) Stillfront på grund af den svækkede organiske vækst. Aktien udgør stadig en ret stor del af porteføljen, og jeg har stadig tillid til ledelsens evner, men resultaterne er afgørende.
1 Synes om
Andrew N. Green er blevet ansat hos Stillfront som Senior Vice President of Operations & Growth. Han har næsten 20 års erfaring fra spilbranchen i forskellige roller inden for teamledelse og vækstaccelerering, blandt andet hos Electronic Arts.
Porteføljeforvalter Niko Fagernäs fra Taaleris tweet om emnet:

2 Synes om
RedEyes opdaterede rapport er tilgængelig, ny base case 125 SEK.
6 Synes om

https://twitter.com/FagernasNiko/status/1374379762685112320?s=19
Aktiekursen er blevet slået meget ned på det seneste og ligger i øjeblikket på niveau med RedEyes bear case. Det bliver interessant at se, hvilke resultater der bliver præsenteret for Q1, og hvad f.eks. det indiske Moonfrog Labs bringer med sig.
Stillfront forventes dog at vokse, og fremtidsudsigterne ser ifølge analytikerne også gode ud, så en P/E ~20 for næste år føles meget moderat.
6 Synes om
Er der nogen mobilspils App Store-statistikguruer her? Jeg forsøger at forstå, hvorfor f.eks. Stillfront har 33 spil på top 1000-listen under “grossing”, men kun 8 under “free” (iPhone-kategori). Det vil sige, hvorfor der er flere betalende spillere i forhold til alle spillere end for et gennemsnitligt App Store-spil.
Jeg kom selv på en mulig historie (bemærk! et rent gæt):
Stillfront bruger i øjeblikket færre penge på brugeranskaffelse på virksomhedsniveau, hvilket betyder, at gamle spillere fortsætter med at spille og betale, men antallet af nye prøvespillere er lavere → positivt for pengestrøm/resultat, men negativt for den organiske vækst af nuværende spil.
Jeg brugte denne gratis side som kilde: https://www.gamechartz.com/