Smart Eye - Autoteollisuuden sisätunnistus-teko

Smart Eye – DMS-toimitukset Q1/2026 Hyundaille ja GM:lle arvioideni mukaan

Edellisen kvartaalin myyntiluvut ovat nyt melko hyvin hahmotettavissa Smart Eyen kahden suurimman DMS-asiakkaan kautta. Hyundai-konserni on selvästi suurin yksittäinen asiakas ja vastaa yli puolesta Smart Eyen toimitusmääristä. Valtaosa volyymista tuli edelleen Euroopan ulkopuolelta.

Hyundai-konserni – Pohjois-Amerikka keskiössä

Pohjois-Amerikkaan toimitettu DMS-määrä näyttää asettuvan yhteensä noin 140 000 kappaleeseen.

  • USA
    • Kaikissa IONIQ-malleissa ja Palisadessa DMS vakiona
    • Santa Fe : arviolta ~75 %
    • Tucson & Santa Cruz : hiukan alle 50 %
  • Genesis
    • DMS vakiona GV60, GV70, GV80 ja G80
    • Q1-toimitukset näistä arviolta ~15 000 autoa
  • Kia USA
    • DMS vakiona Telluride ja EV6
    • Pieni osa Telluride-myynnistä vielä vanhaa vuosikertaa ilman DMS:ää
  • Kanada
    • Hyundai-konsernin myynti l**~14 000 autoa**

USAn automarkkinan alkuvuosi on ollut vaisu, mutta Hyundai on pärjännyt siellä selvästi keskimääräistä paremmin. Maaliskuun puolivälissä Palisade joutui myyntikieltoon. Tulossa ilmeisesti pian takaisin myyntiin.

Korea – poikkeava mallikattaus

Yllättävästi Koreassa DMS löytyy osin eri malleista kuin länsimarkkinoilla:

  • Kia : Sportage, Seltos, EV4, EV5, Tasman → ~40 000 DMS
  • Genesis : samat mallit kuin Pohjois-Amerikassa → hieman yli 20 000
  • Hyundai : kaikki IONIQit + Palisade → hieman alle 20 000

Muut markkinat

  • Australia & Uusi-Seelanti : yhteensä ~15 000
  • Kiina & Lähi-itä : yhteensä ~5 000
  • Eurooppa : arvioiden perusteella 90 000–100 000

Euroopassa uusien mallien määrä kasvaa nopeasti, mutta vielä myydyimmistä Kia Sportagesta ja Hyundai Tucsonista DMS kamerat puuttuvat suurimmasta osasta autoja. EU-markkina tarjoaa siis edelleen merkittävän nousuvaran: Hyundai- ja Kia-myynnit Euroopassa ylittävät reilusti miljoona autoa vuodessa.

Yhteenveto: Hyundai-konserni

Näillä oletuksilla Hyundai-konsernin kautta Smart Eye toimitti Q1:llä noin
330 000–340 000 DMS-lisenssiä, jossa kasvua arvioisin noin 50 000 auton verran edelliseen kvartaaliin.

Kasvunäkymä on vahva:

  • Euroopan DMS-penetraatio nousee tämän ja seuraavan kvartaalin aikana
  • Vuoden aikana Hyundailta ja KIAlta tulossa runsaasti facelift-malleja, joissa DMS oletettavasti laajenee myös Euroopan ulkopuolella

GM

GM:n automyynti on ollut alkuvuonna selvästi Hyundaita vaisumpaa. DMS seuraa pitkälti Super Cruisea, vaikka joissain varustetasoissa DMS on mukana ilman Super Cruisea.

  • Arvio DMS-toimituksista GM:lle Q1:llä: 60 000–70 000 kappaletta

https://investor.gm.com/static-files/f788ea75-6312-4816-8180-62c9b7a9058b

Toiveena on, että jo tällä kvartaalilla Eurooppaan painottuneet OEM-toimittajat ohittavat GM:n ja tekevät Smart Eyen kannalta Euroopasta suurimman DMS-markkinan.


Kokonaiskuva Smart Eyelle

  • Kaksi suurinta asiakasta (Hyundai + GM) : yhteensä noin ~400 000 DMS-lisenssiä Q1:llä
  • Lisäksi tuotannossa 13+ muuta OEM-valmistajaa

Volyymikehitys näyttää tällä hetkellä varsin hyvältä ja tukee kasvutarinaa alkaneelle vuodelle.
55 tykkäystä

Loistava katsaus, kiitos! SM:llä vaikuttaisi myös olevan merkittäviä ongelmia rahoituksen osalta ja voi olla, että uutta antia pukkaa vielä ennen GSR:n voimaan astumista.

9 tykkäystä

Tämä ei tuo mitään varsinaista lisäarvoa muuten niin sisältörikkaaseen yhtiöketjuun, mutta mutuilen, että voisiko tämä mahdollinen sodan loppuminen toimia katalyyttinä nyt smarteye:n kohdalla pidemmän laskun päättymiselle ja kääntämiselle jälleen kohti 100kr hintoja. Tässä kuitenkin yhtiön tarina etenee erinomaisesti, joten alkaisiko teknisestikin olla jo käänteen paikka? Varsinaisesti huonoja uutisia ei ole tullut. Jos täällä teknisen analyysin mestareita paikalla tai muuten tähän annettavaa niin minä ja varmasti moni muukin kuuntelee mielellään!

9 tykkäystä

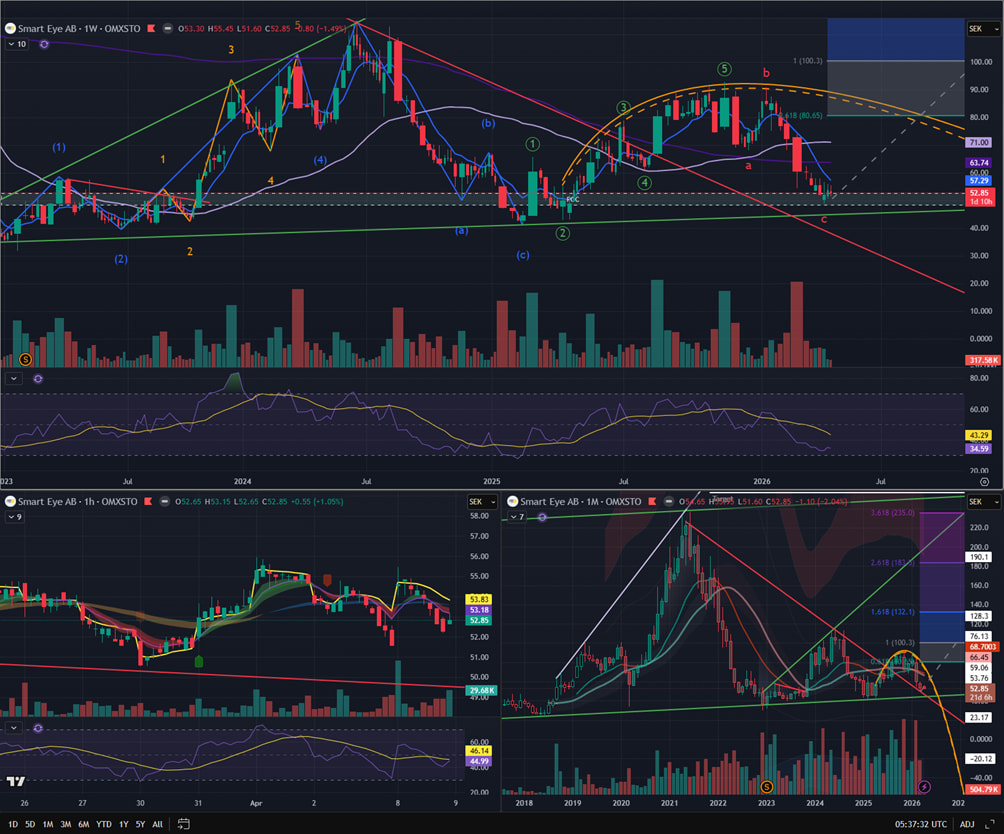
Oon aika ajoin päivitellyt näkemysta ta -ketjuun, mutta laitan tänne pienen päivityksen.

Korjaava aalto A → C on tekeillä ja siinä tehdään viimeistä laskevaa aaltoa, eli osuutta B → C. Pituuden puolesta tuo on jo enemmän kuin valmis, sillä on (jo nyt) 1,618 -kertainen suhteessa aaltoon A → B. Toki tämäkään ei ole välttämättä riittävä.

Alempaa jos haetaan vielä vauhtia, löytyy tukea noin 44-45 kruunun tasolta. Nykytasolla on POC, eli eniten kauppaa on toteutunut näillä hinnoilla. Pitkässä kuvassa edeltävät pohjat ovat nousevat, ja edeltävä 3 kk kynttilöiden low on @ 41,16 kruunussa.

Lyhyessä kuvassa ei vielä ole merkkejä noususta, vaan osake on tiukasti shorttareiden hyppysissä. Kuitenkin yhdistäen fundamentin, näkisin että potentiaali on kohttuullisen hyvä, ja bear -skenaarion mukainen hinnoittelu on aikalailla sellainen miten osake juuri nyt hinnoitellaan.

22 tykkäystä

Hyvää analyysia mutta mun on takerruttava yhteen pikku asiaan: osake on tiukasti shorttareiden hyppysissä.

Finansinspektion näyttää että Smart Eyen sum short % on vajaat neljä prosenttia. Esimerkiksi foorumin toisella ruotsalaissuosikilla (Evolution Ab) se on vajaat kuusi prosenttia. Oma suosikki Bonesupport Ab saa luvuksi 12,43%.

Tietenkin tässä on jotain ajallisia tekijöitä mukana varmasti ja kenellä ne shortit ovat hallussa jne. mutta olen holdannut Smart Eye’tä noin viitisen vuotta ja oma teoriani on että tämä on vaan aika paska firma.

6 tykkäystä

Nyt voisit vähän avata minulle ja muille mihin tämä ”paska firma- teesisi perustuu? Kurssigraafiin?

Tietysti jos on lähtenyt huippujen kohdalla mukaan, silloin kun moni muukin oli kuplassa, niin ymmärrän harmituksen. Itselläkin on kalliimmalla ostettuja. Nyt kuitenkin mielestäni downside hyvin rajallinen ja mahdollisuuksia tällä vaikka mihin.

Tarina itsessään kun on mennyt täysin oikeaan ja luvattuun suuntaan. Lainsäädännöstäkin tulee tukea.

14 tykkäystä

Kiitos ensinnäkin kehuista. Hieman kommentoin takaisin.

Jos katsotaan keskiarvoja kuinka paljon osakekannat ovat eri yhtiöillä shortattuna, niin tuo noin 4 % on kohtuullisen suuri lukema. Ja tuon toisen yhtiön suhteen jonka mainitsit, on lukema jo tasolla överi.

Mutta mikäli isot tahot pitävät shorttipositioita on heidän intressissään saada tuottoa näkemykselleen, ja tällöin he pyrkivät toimillaan ohjailemaan osakekurssia. Näin mielestäni on nyt Smart Eyen kanssa. Osakekurssi lähtee nousuun silloin kun shorttitahoille tulee kimmoke alkaa sulkea positioita.

Ja mitä firmaan tulee, niin kannattaa mielestäni pyrkiä tekemään tulkinnat yhtiöstä erillään osakekurssikehityksen kanssa. Itse olen tyytyväinen viime aikojen liiketoiminnan kehitykseen. On totta että tämän sijoituskeissin kanssa on kuitenkin joutunut ottamaan aikalisää siihen mitä ajatukset olivat vaikkapa 2020 paikkeilla. Tämän myös yhtiö itse on myöntänyt.

25 tykkäystä

Isoin ongelma tämän sijoituscasen kanssa on jatkuva tölkin potkiminen eteenpäin kassavirtapositiiviseksi kääntymisen kanssa. En sano, että siinä olisi mitään vikaa, että kasvatetaan firmaa ajaen sitä kassavirtanegatiivisena tietyn aikaa. Mutta se, että lupaillaan sijoittajille jatkuvasti, että kyllä tämä tästä kääntyy kassavirtapositiiviseksi X kvartaalin päästä, ja tuo X on jatkuvasti tyyliin sama kokonaisluku vaikka aikaa kuluu, on saanut itseni hieman happamaksi tämän suhteen ja hyppään takaisin vasta sitten kun mustat kassavirtaluvut on saatu paperille (vaikka menettäisinkin siinä jonkin verran kurssinousua alusta).

18 tykkäystä

Ymmärtääkseni aiemmat arviot kassavirtapositiivisuudesta ovat perustuneet oletuksiin, että valmistajat ottaisivat DMS:n käyttöön nopeammin kuin olisi pakko (ramp-up vähitellen). Nykyiset arviot kaiketi perustuvat oletukseen, että valmistajat ottavat DMS:n käyttöön sitten kun on oikeasti pakko (ramp-up paljon nopeammin). Minun on vaikea nähdä, miten valmistajat voisivat tästä luikerrella ulos ja siten vaikea nähdä, miten tölkkiä voitaisiin enää potkia hirveästi eteenpäin. Mutta voi tietysti olla, että tässä yhtälössä on vielä jotain mitä en ole ymmärtänyt.

13 tykkäystä

Eikös tässä juuri tehty esim. joku yritysosto jolla tämä taas hieman lykkääntyi? En ole siis enää kovin tarkasti seuraillut muuta kuin raportoituja lukuja, joten käsitys voi olla myös väärä.

5 tykkäystä

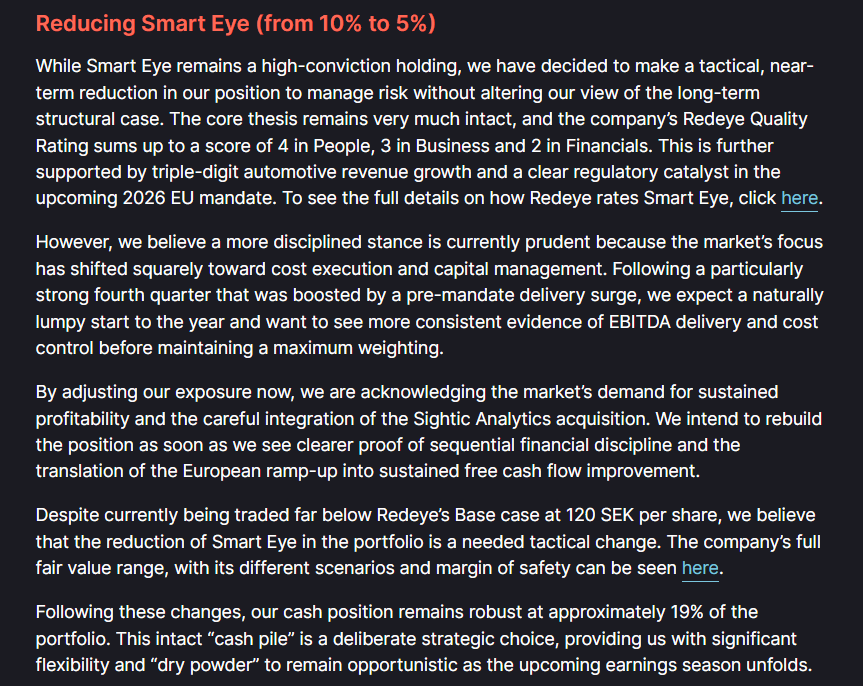
Mielenkiintoisesti RE top picks tulee tänään vähentämään SEYE:stä puolet. DMS-pakko on pian tulossa, osake treidaa ~50SEK+ vs. base-target 120SEK ja silti myydään puolet. On erilaista kaupankäyntiä näillä kuin inderesin mallisalkussa.

42 tykkäystä

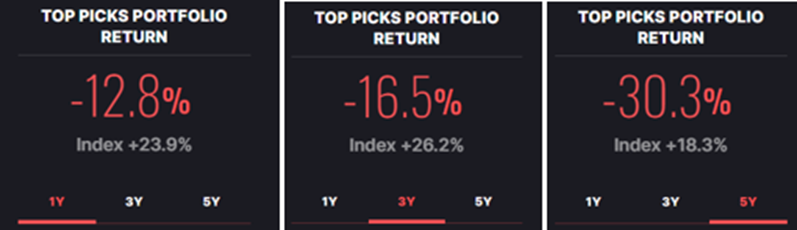
No onpa erikoinen veto, isolla miinuksella käytännössä realisoidaan. Ja vieläpä juuri ennen tulosta. Onko syystä tai toisesta usko loppumassa, vai vaihtoehtoisesti markkinan alla alettu musertua?

Sikäli ei yllättävää että pienyhtiösalkulla ei ole menestytty viime vuosina. Itse olen tehnyt juuri toisin, eli lisännyt jo entuudestaan suuria SE -panoksia.

Tässä tuon RE -salkun tuottoprosentit. Sikäli ei ihme mikäli hieman kehitys vaikuttaa jo päätöksiin.

29 tykkäystä

Tässä kohtaa Inderesin Mallisalkku: “Those are rookie numbers!”

Mutta kaikessa rehellisyydessä, eihän minkään menneen tuoton pitäisi vaikuttaa osto- tai myyntipäätöksiin. Kaikkein “raikkain” tapa hoitaa salkkua on joka aamu “aloittaa tyhjästä”: Jos minulla olisi tänä aamuna koko salkku käteisenä, niin mitä sinne poimisin?

Toki sitten seuraavassa vaiheessa pitää ottaa huomioon edelläesitetyn ajatusleikin muodostaman portfoliomuutoksen veroseuraamukset yms. En tiedä onko RE:n salkku “oikeaa rahaa” ja onko sen strategiassa koittaa optimoida myös verotusta, mutta SE:n kevennys voisi olla osa strategista “tax harvestingia” :slight_smile:

7 tykkäystä

SmartEyen 2025 Vuosiraportti ulkona,mielenkiintoista luettavaa varmaan ihan jokaiselle joka vähänkin on tähän roposiaan laittanut,Allekirjoittaneelle ainakin tieto että omistan enemmän osakkeita kuin heidän HR-Päällikkö :innocent: (Eipä siihen nyt paljoa vaadittu :grin: )

Usko,Toivo ja Viisas silmä olkoon kanssanne!

18 tykkäystä

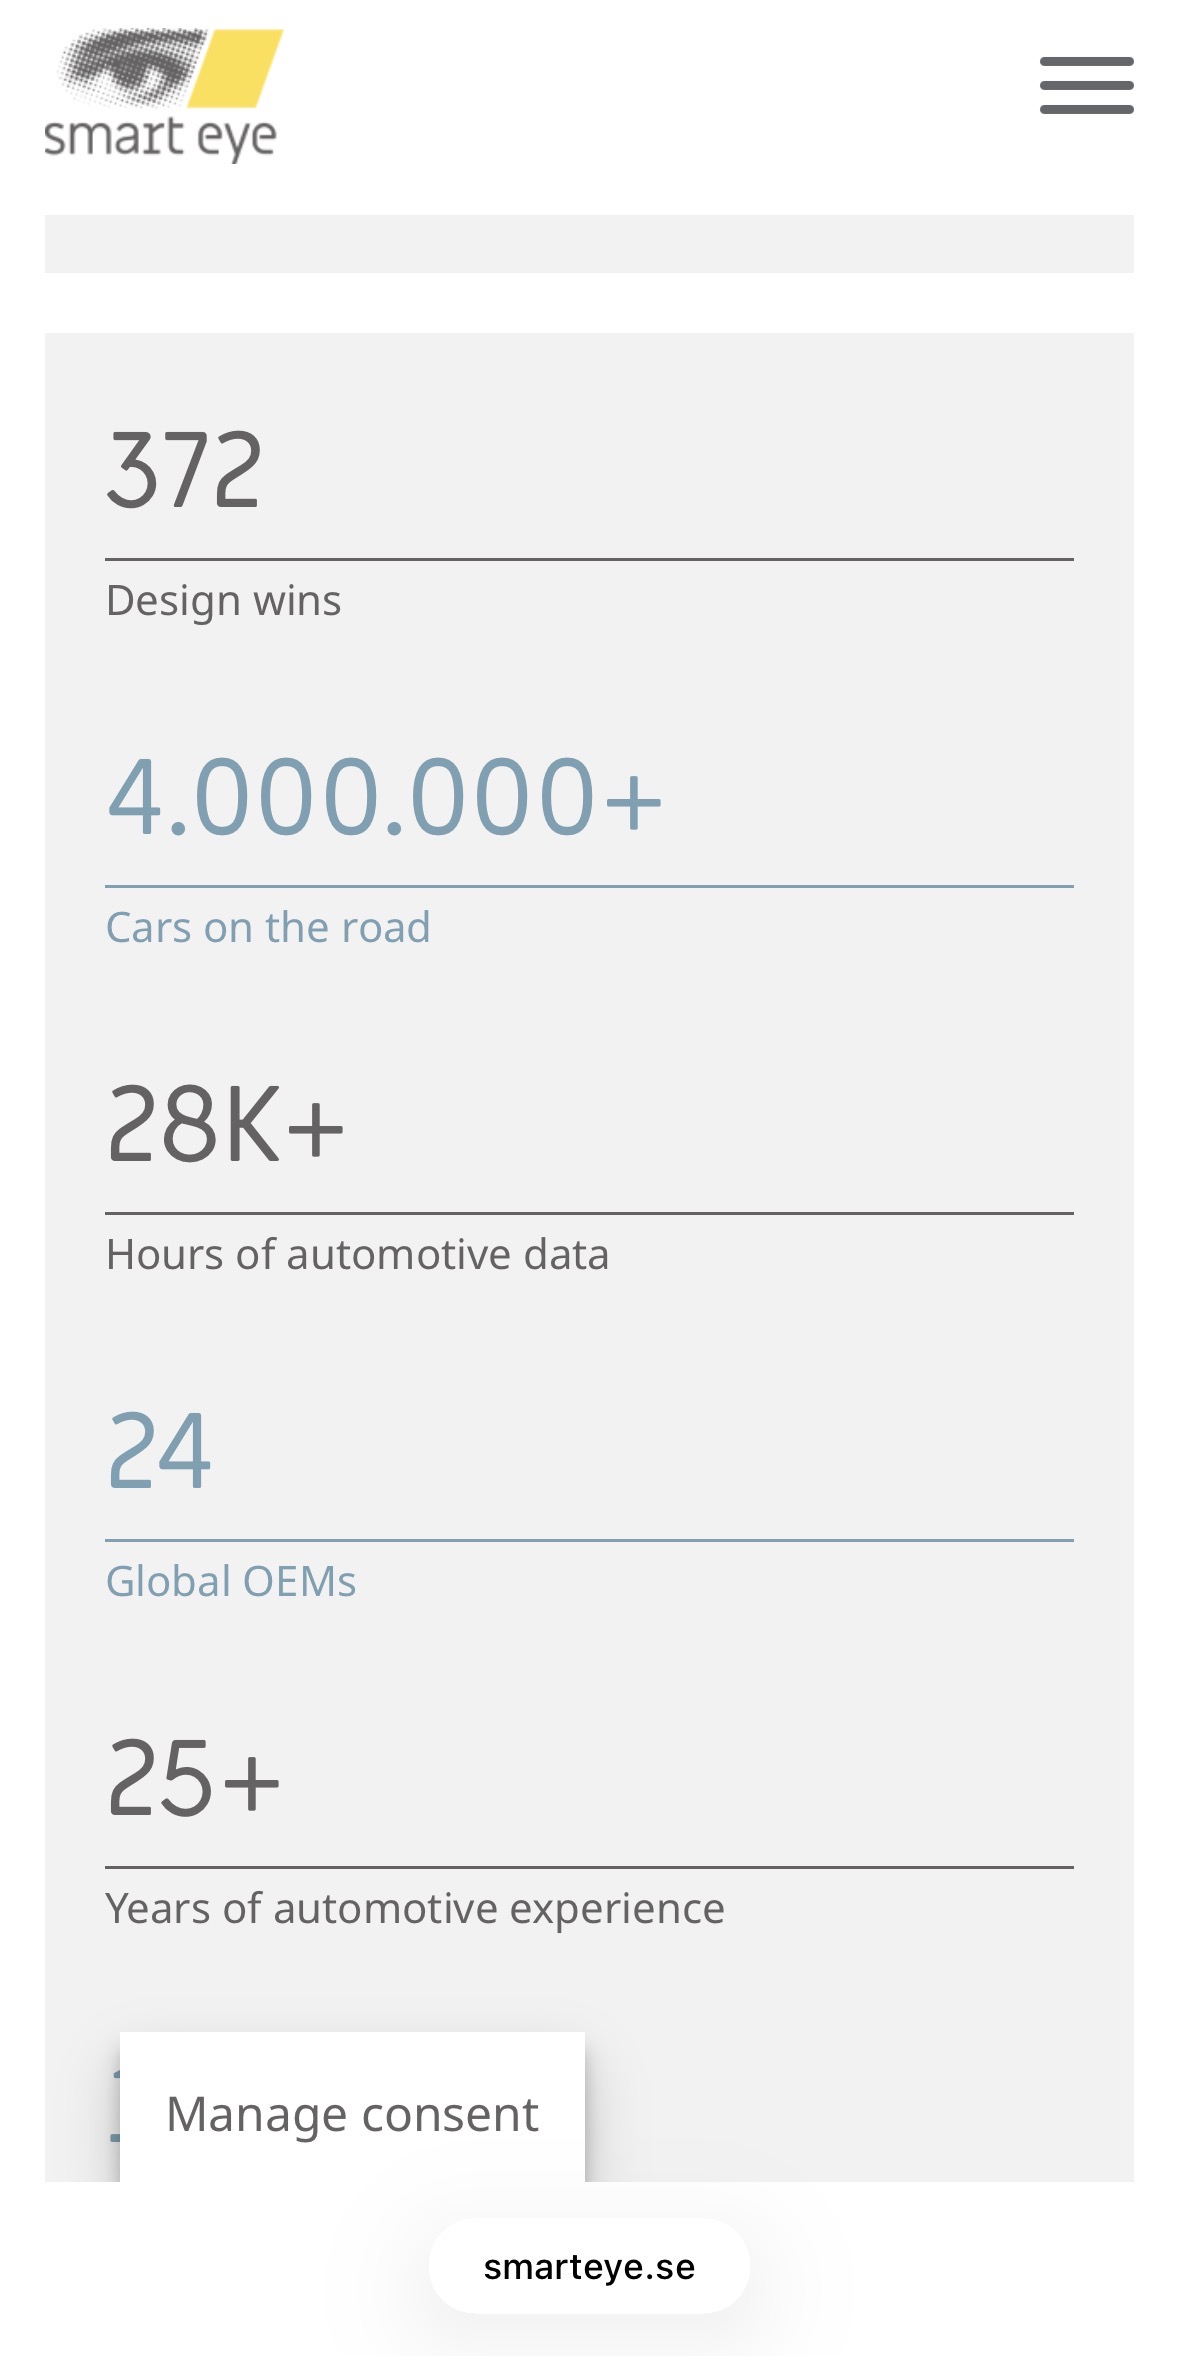
Tarpeeksi kun arvailee, niin aina välillä osuu oikeaan. Smartin sivuilla päivittyi toimitettujen DMS-järjestelmien määräksi 4 miljoonaa eli miljoona toimitusta saatiin alle puolessa vuodessa. Ehtiiköhän viides miljoona ennen GSR2:ta eli heinäkuun seitsemättä päivää? Hyvin mennään aikataulussa.

42 tykkäystä

Martin oli Koreassa juhlistamassa ensimmäisen täyden ohjaamon valvontajärjestelmän (OMS) tuotantoonmenoa. Oma arvaukseni automallista on Hyundai Grandeur – premium‑sedan, jonka uuden faceliftin tuotanto alkoi juuri. Mallia myydään pääasiassa Koreassa, ja parhaina vuosina myynti on ollut lähes 100 000 autoa.

Jos kyse tosiaan on Grandeurista, puhutaan jo ihan merkittävästä lisenssivirrasta. Martin on aiemmin todennut, että matkustamon valvonta tuplaa järjestelmän hinnan: noin 5 euroa per auto nousee noin 10 euroon. Edellisessä vuosikerrassa ei ollut DMS:ää lainkaan, joten koko summa olisi uutta liikevaihtoa — olettaen, että arvaukseni osuu oikeaan. Toivottavasti OMS olisi vakiona, jolloin volyymit realisoituisivat täysimääräisesti.

Koreasta Martinin matka jatkuu Pekingiin, jossa pidetään suuret automessut. En yllättyisi, jos messuilta nähdään kuvia uusista Nissaneista ja Audeista, ja mielellään myös muistakin malleista.

Pekingissä esitellään myös Smart Eyen uusi algoritmi, joka yhdistää iiriksen ja kasvojen tunnistuksen sekä DMS:n. Smart Eyella on tiivis yhteistyö Forvian kanssa, joka puolestaan kehittää älykkäitä ohjaamoja. Forvialla on yhteisyritys Cheryn kanssa ja lisäksi syvä yhteistyö BYDin kanssa. Ei kai olisi lainkaan mahdotonta, että myös tätä kautta osuisi jatkossa merkittäviä volyymeja Smart Eyelle.

31 tykkäystä

Kyllä nämä luvut alkavat näyttää asiallisilta;

Smart Eye varmistaa lisätilauksen Interior Sensing AI -ohjelmistosta suurelta japanilaiselta OEM-valmistajalta

Uusi tilaus laajentaa aiemmin tiedotettua ajoneuvo-ohjelmaa ja lisää Smart Eyen Interior Sensing AI -ratkaisun kahteen automalliin, jotka on jo varustettu yhtiön Driver Monitoring System (DMS) -ohjelmistolla. Tilauksen arvioitu liikevaihtoarvo on vähintään 60 miljoonaa kruunua tuotteen elinkaaren ennusteisiin perustuen.

Göteborg, Ruotsi – 28. huhtikuuta 2026 – Smart Eye, johtava autoteollisuuden Driver Monitoring System (DMS)- ja Interior Sensing -ohjelmistojen kehittäjä, on varmistanut lisätilauksen suurelta japanilaiselta ajoneuvovalmistajalta lisätäkseen Interior Sensing AI -ratkaisun kahteen olemassa olevaan ajoneuvo-ohjelmaan.

Tilaus varmistettiin yhteistyössä globaalin Tier 1 -toimittajan kanssa ja se jatkaa niitä ajoneuvo-ohjelmia, joista tiedotettiin huhtikuussa 2025, jolloin Smart Eye valittiin DMS-ohjelmiston toimittajaksi kahteen uuteen automalliin. Uusi sopimus lisää Interior Sensing AI -ratkaisun molempiin malleihin ja vahvistaa siten entisestään Smart Eyen roolia ohjelmassa.

Interior Sensing AI yhdistää kuljettajan valvontaan (driver monitoring) ja matkustamon valvontaan (cabin monitoring) liittyviä toimintoja, mikä mahdollistaa ajoneuvolle paremman ymmärryksen koko matkustamon tapahtumista ja matkustajien tilasta. Uusi tilaus heijastaa kasvavaa kysyntää ratkaisuille, joissa kuljettajan valvonta yhdistyy laajempaan matkustamon havainnointiin (in-cabin sensing), ja laajentaa Smart Eyen roolia olemassa olevassa asiakasohjelmassa.

Smart Eyen Interior Sensing AI -ratkaisulla varustettujen mallien tuotannon on määrä alkaa vuoden 2027 puolivälissä. Tuotteen elinkaaren aikana arvioitujen volyymien perusteella tilauksen odotetaan kerryttävän vähintään 60 miljoonan kruunun liikevaihdon.

”Tämä on kolmas OEM-asiakas, joka valitsee matkustamon valvonnan (cabin monitoring) Smart Eyelta”, sanoo Martin Krantz, Smart Eyen toimitusjohtaja ja perustaja. ”Näemme jälleen, kuinka DMS-asiakkaamme päättävät laajentaa ohjelmiaan sisätilojen havainnoinnilla (interior sensing). Se on selkeä trendi, jonka arvioimme jatkavan kasvuaan.”

Koska nämä kaksi automallia on jo aiemmin varmistettu DMS-ohjelmistolle, Smart Eyen design win -voittojen kokonaismäärä pysyy 372:ssa 24 ajoneuvovalmistajalta. Tämän lisätilauksen myötä Smart Eyen Interior Sensing -teknologia on nyt valittu yhteensä 12 automalliin useilta eri ajoneuvovalmistajilta. Nykyisten design win -voittojen yhteenlaskettu arvo tuotteen elinkaaren aikana on nyt yli 8,85 miljardia kruunua. Kaikkien 24 ajoneuvovalmistajan mahdollisten uusien design win -voittojen potentiaalinen arvo tuotteen elinkaaren aikana on 5,63 miljardia kruunua.

40 tykkäystä

Tällainen päivitys tuli vastaan.

DNB Carnegie sänker riktkursen för Smart Eye till 97 kronor (100), upprepar köp

Se olisi viikon päästä tulospäivä. Itse odottelen nousuvirettä - katsotaan kuinka käy. Piakkoin ei Euroopassa myydä autoja ilman DMS:ää, joten zorpas alkaa kiihtyä.

17 tykkäystä

Tottahan se tuo DMS juttu on ja käytännössä jo nyt kaikkiin tilattuihin autoihin tuo vempele asennetaan, joten SE:n myynnissä luvut jo näkyvät. Yleensä minimitoimitusajat luokkaa 8-12 viikkoa tilauksesta, jos on halunnut yksilöllisen auton itselleen. Kyllähän myynti nyt kasvaa aika vauhtia.

10 tykkäystä

Smart Eyen ensimmäiseksi Occupation Monitoring System autoksi ”vahvistui” Hyundai Grandeur. Varuste ei valitettavasti ole vakiona vaan kuuluu kalleimpaan varustetasoon tai sitten kahteen edullisempaan varustetasoon valinnaisena varusteena. Tekoäly ennustaa kuitenkin, että ”Take rate” olisi 30 ja 50 prosentin välillä. Varusteesta kerrotaan, että siinä on aikaisempaa kehittyneempi kuljettajan valvonta ja se osaa lukea myös matkustajien fiiliksiä. Toimituksia tullee noin 6 - 10 tuhatta per kvartaali.

https://thekoreancarblog.com/hyundai-motor-company-unveils-the-new-grandeur-celebrating-40th-anniversary/

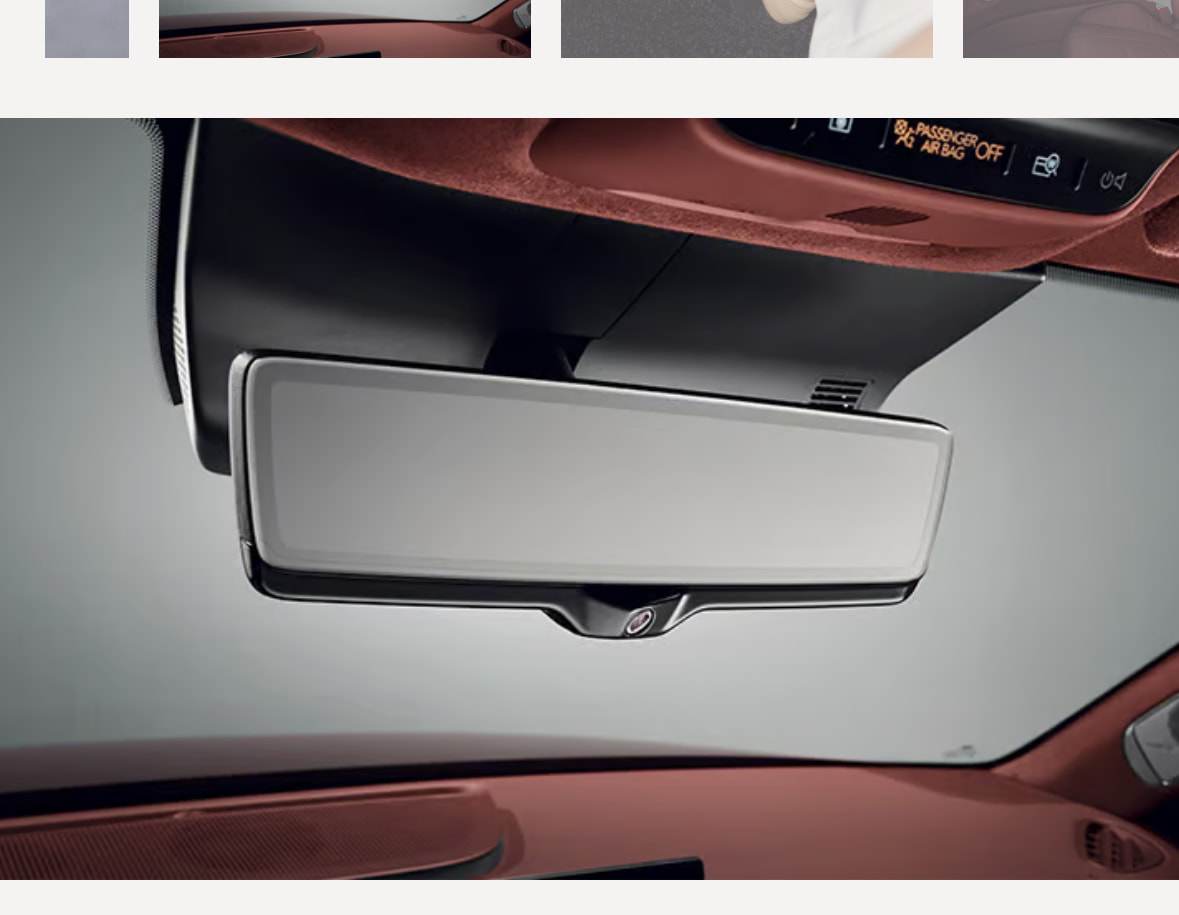
Kamera sijaitsee taustapeilin alla

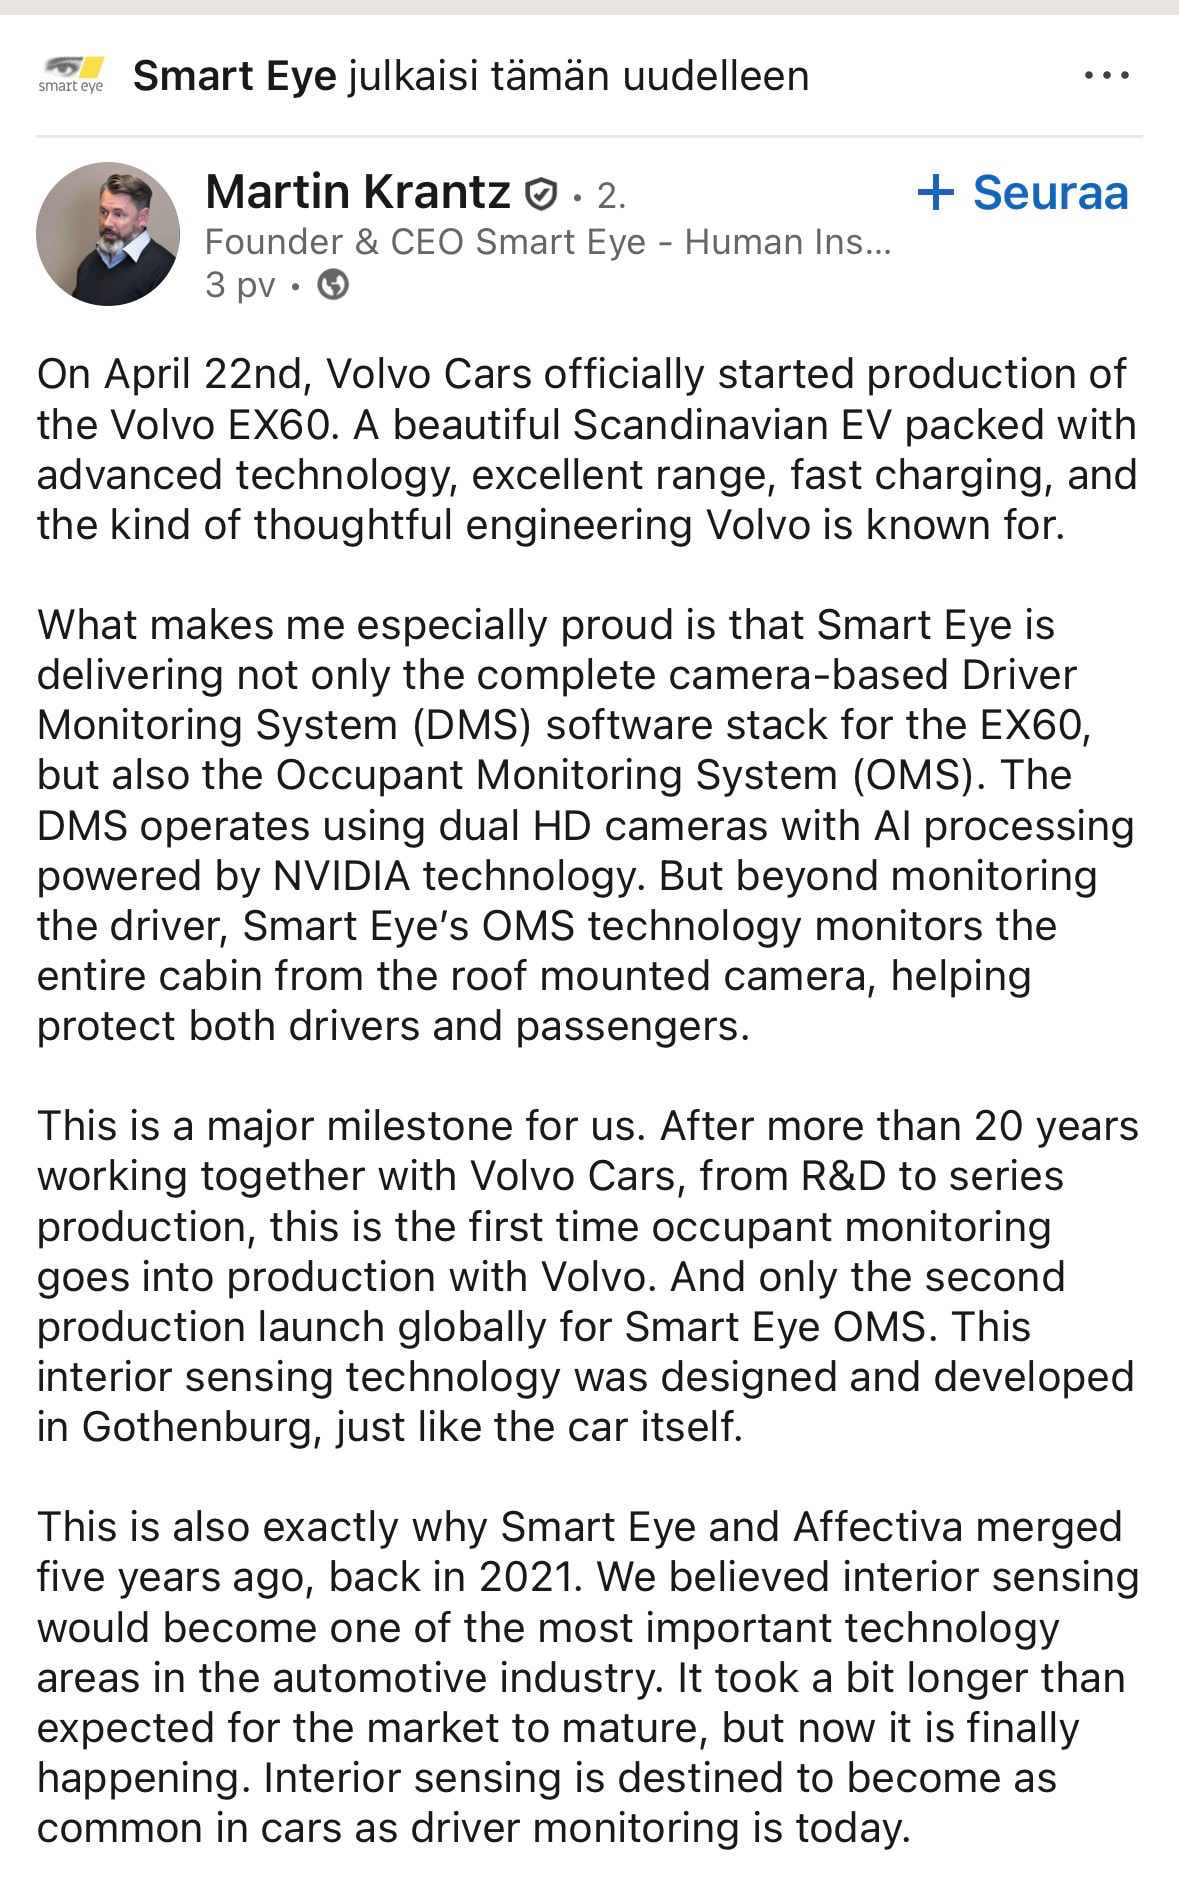
Toista matkustamoa valvovaa Smart Eye autoa ei tarvitse arvailla sillä Martin kertoi Volvo EX60:stä itse. Mukavaa, että vaikka nämä yleistyvät premiumautojen kautta, niin ei kuitenkaan aivan matalavolyymisista luksusautoista. Tosin arvelen, että kolmas malli tätä osastoa edustaa, kun kesäkuussa alkaa Genesiksen uuden lippulaivan GV90:n tuotanto.


Seeing Machines julkaisi menneen kvartaalin tuotantoluvut ja sieltä tulikin jytky, kun tuotanto kasvoi yli 100 prosenttia edellisestä kvartaalista melkein 1,3 miljoonaan autoon. Smart tuskin pääsee vielä yhtä hyviin kasvulukuihin mutta RedEyen tavoin odotan ihan reipasta kasvua lisenssituloihin. Redeye korotti hiukan ennusteitaan kvartaaliennakossaan.

https://www.redeye.se/research/1164762/smart-eye-q1-preview-more-confidence-in-the-automotive-ramp
Smart Eye Q1 preview – Redeye nosti näkemyksiä

Tekoälyn yhteenveto ennakosta:

  • Redeye nosti automotive-ennusteita ennen Q1:stä
  • triggerinä Seeing Machines Q3 KPI:
    • 1,28M autoa → selkeä ramp-up
  • tulkinta:
    • DMS-adoptio on jo käynnissä, ei siirry loppuvuoteen

Muutokset ennusteisiin

  • Q1 automotive:
    • 68 → 76 MSEK
  • koko liikevaihto:
    • ~122 MSEK
  • EBITDA:
    • 11 → 19 MSEK

:backhand_index_pointing_right: boosti tulee käytännössä: lisenssituloista (high margin)


Iso kuva

  • OEM:t kiihdyttävät DMS:ää ennen GSR-deadlinea
  • reseller-checkit + SEE-data tukevat samaa tarinaa
  • ramp alkaa aiemmin kuin oletettiin

Negatiivista / neutraalia

  • Behavioral Research edelleen heikko
  • 2027–2028 ennusteet ennallaan
    → kyse enemmän ajoituksen siirtymästä kuin isommasta markkinasta

Take :backhand_index_pointing_right: Seeing Machines todisti rampin → Redeye reagoi → Smart Eye hyötyy
:backhand_index_pointing_right: risk/reward parani selvästi lyhyellä aikavälillä

26 tykkäystä