Atte har gjort en ny bolagsanalys av Sitowise efter Q2-resultatet :)\n\n> Sitowises Q2 motsvarade våra förväntningar ganska väl, även om lönsamheten fortfarande låg något under våra prognoser. Resultatet inom infra-verksamheten förblev stabilt och starkt, medan Hus och Digitala lösningar fortsatte att utvecklas svagt, i linje med förväntningarna. Med anledning av att resultatet var något svagare än väntat samt uppdaterade utsikter har vi sänkt våra prognoser måttligt. Vi ser bolagets värdering baserat på nästa års prognoser som neutral, även om det fortfarande finns betydande osäkerheter kring en resultatsväng. Vi upprepar rekommendationen minska för Sitowise och justerar vår riktkurs till 2,9 euro (tidigare 3,1 euro).\n\nSitowise Q2'26: Näkymä säilyy toistaiseksi kaksijakoisena - Inderes
Hej allihopa! Sitowises nyhetsbrev inför den tysta perioden har nu publicerats igen och finns tillgängligt på våra IR-sidor: Q3/2026 Hiljaista jaksoa edeltävä uutiskirje | Sitowise mvh Mari / Sitowise IR
Här är förhandskommentarer från Atte, då Sitowise rapporterar sitt Q3-resultat nästa veckas torsdag 
Vi förväntar oss att omsättningen för de kvarvarande verksamheterna har ökat något och att justerad EBITA har legat kvar på jämförelseperiodens nivå, då tillväxten inom Infra-verksamheten och anpassningsåtgärderna inom Digitala lösningar kompenserar för den fortsatt svaga efterfrågan inom Hus-verksamheten. Vår prognos innehåller därmed ännu inte någon operativ resultatförbättring, och vi tror att tyngdpunkten för vändningen inte kommer förrän 2027. I rapporten fäster vi uppmärksamhet vid orderstockens utveckling efter ett starkt Q2, lönsamheten inom Hus-verksamheten samt hur besparingarna inom Digitala lösningar syns i siffrorna.
Tf. vd Jannis Mikkola intervjuades av Atte med anledning av Q3-resultatet
Ämnen:
(00:00) Inledning
(00:13) Genomgång av Q3
(01:07) Framtidsutsikter och guidning
(01:54) Faktureringsgrad
(03:02) Byggverksamheten
(04:39) Avbrutna projekt
(05:17) Inframarknaden
(06:28) Datacenter
(08:53) Digitala lösningar
(10:34) Avmattning i omsättningstillväxten
(11:20) Loveable-partnerskapet
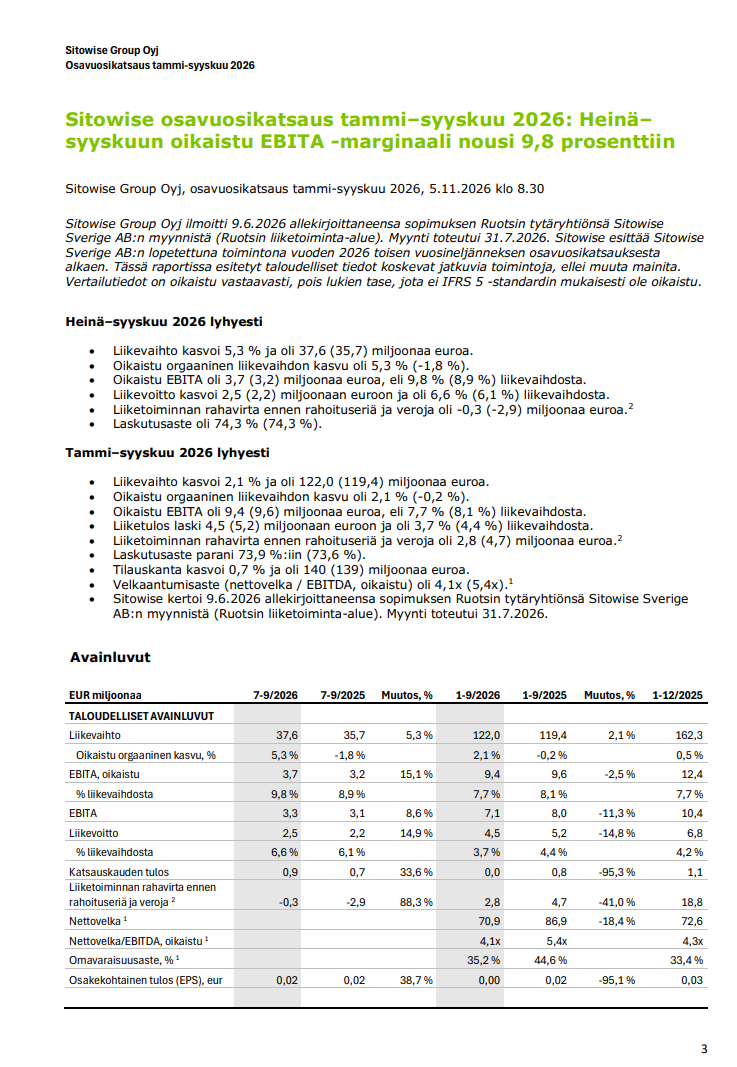
Här är Attes bolagsrapport om Sitowise efter Q3 :)\n\n> Sitowises Q3-resultat överträffade våra förväntningar tack vare stark tillväxt inom affärsområdena Infra och Talo (Byggnader), och därtill presterade affärsområdet Digitala lösningar bättre än väntat vad gäller lönsamheten. Orderingången förblev dock svag, och orderstocken sjönk något från föregående kvartal. Vi sänkte ambitionsnivån något i våra prognoser för de kommande åren med tanke på de fortsatt dämpade utsikterna för Talo och Digitala lösningar. Med våra prognoser för nästa år ligger värderingen i den övre delen av det neutrala intervallet, och avkastningsförväntningen lutar sig mot att resultatvändningen fortsätter under åren 2028–2029. Vi upprepar rekommendationen Minska för Sitowise och justerar vår riktkurs till 2,5 euro (tidigare 2,90 euro) till följd av prognosrevideringarna och ett högre avkastningskrav.\n\nSitowise Q3'26: Käänne yhä rakennusvaiheessa - Inderes
Under höstmånaderna har den här dumpats totalt, trots att man på ägarlistan inte ser några fonder på säljsidan, vilket annars är fallet i många andra bolag i den här mcap-klassen. Rejält tapp om det är retail som har legat bakom detta, vi får ta en titt på läget igen efter att listan har uppdaterats.