Sensofusion suunnittelee listautumista

Sensofusion Oyj suunnittelee listautumisantia ja -myyntiä ja listautumista Nasdaq Helsingin säännellylle markkinalle

Sensofusion Oyj (”Sensofusion” tai ”Yhtiö”) on suomalainen droonien tunnistus- ja torjuntayhtiö, joka suunnittelee, kehittää ja myy ohjelmistovetoisia ratkaisuja tavoitteenaan suojata ihmisiä autonomisilta aseilta. Yhtiö toimii täyden havainnointi-torjunta-ekosysteemin kautta, joka koostuu neljästä vaiheesta: kohteiden havainnoinnista useilla tunnistusteknologioilla, tunnistusdatan yhdistämisestä yhdeksi tilannekuvaksi, tilannekuvan esittämisestä operaattoreille ja autonomisille järjestelmille sekä uhkien torjunnasta useilla menetelmillä.

Yhtiö suunnittelee listautumisantia ja -myyntiä ja osakkeidensa listaamista Nasdaq Helsinki Oy:n (”Nasdaq Helsinki”) säännellylle markkinalle (”Listautuminen”). Suunnitellun listautumisannin ja -myynnin odotetaan koostuvan Yhtiön uusien osakkeiden (”Uudet Osakkeet”) tarjoamisesta merkittäväksi osakeannissa (”Osakeanti”). Lisäksi Haave Oy:n (”Pääomistaja”) ja eräiden muiden Yhtiön nykyisten osakkeenomistajien odotetaan tarjoavan ostettavaksi Yhtiön olemassa olevia osakkeita (yhdessä Osakeannin kanssa ”Listautumisanti ja -myynti”).

Sensofusion pyrkii alustavasti keräämään Osakeannilla noin 300 miljoonan euron bruttovarat tarjoamalla merkittäväksi Uusia Osakkeita. Sensofusion aikoo käyttää Osakeannista saatavat varat kasvustrategiansa rahoittamiseen, mukaan lukien: (i) nopeutetut tutkimus- ja kehitysinvestoinnit omien ohjelmistojen, tunnistusteknologioiden, torjuntateknologioiden, tekoälykyvykkyyksien ja satelliittikyvykkyyksien kehittämiseen, (ii) tuotanto- ja testauskapasiteetin laajentamiseen relevanteilla markkina-alueilla, ja (iii) Yhtiön taseen ja taloudellisen liikkumavaran edelleen vahvistamiseen.

Keskinäinen Työeläkevakuutusyhtiö Elo, Keskinäinen Eläkevakuutusyhtiö Ilmarinen, eräät OP-Rahastoyhtiö Oy:n hallinnoimat rahastot ja Keskinäinen työeläkevakuutusyhtiö Varma (yhdessä ”Ankkurisijoittajat”) ovat sitoutuneet, tietyin tavanomaisin edellytyksin, merkitsemään Yhtiön osakkeita suunnitellussa Listautumisannissa ja -myynnissä yhteensä noin 170 miljoonalla eurolla, kun Yhtiön arvostus ennen Listautumisannista ja -myynnistä saatavia varoja on enintään 1 300 miljoonaa euroa.
Tuomas Rasila, perustaja, toimitusjohtaja, hallituksen jäsen ja suurin osakkeenomistaja kommentoi:

”Moni pohtii, miksi listata yhtiö pörssiin, vaikka se voisi jatkaa yksityisenä. Haluan, että Sensofusion kasvaa perustajaansa suuremmaksi. Samalla aion itse jatkaa toimitusjohtajana suunnitellun listautumisen jälkeenkin. Yhtä lailla haluan, että useammalla on mahdollisuus liittyä mukaan missioomme puolustaa ihmiskuntaa autonomisia aseita vastaan. Tätä yhtiötä ei olla myymässä, vaan sitä ollaan viemässä eteenpäin, yhdessä uusien omistajiemme kanssa.”

Timo Ahopelto, hallituksen puheenjohtaja kommentoi:

”Sensofusion on suomalainen yhtiö, joka on rakentanut kymmenen vuoden ajan teknologiaa kahdesta megatrendistä – tekoälystä ja robotiikasta – syntyvää uhkaa vastaan. Suojaamme ihmisiä autonomisilta aseilta. Listautuminen mahdollistaa tämän työn eteenpäin viemisen entistä nopeammin.

Ankkurisijoittajat ovat sitoutuneet merkitsemään yhteensä noin 170 miljoonaa euroa annista. Olemme erittäin tyytyväisiä, että saamme tehdä töitä näiden omistajien kanssa.”

Tilikaudella 2025 87,2 prosenttia Sensofusionin liikevaihdosta kertyi EMEA-alueelta[1], 9,1 prosenttia Pohjois-Amerikasta ja 3,7 prosenttia muualta maailmasta. Sensofusionin liikevaihto ei ole olennaisilta osin sidottu aktiivisiin konflikteihin, ja esimerkiksi vuonna 2025 vain 7 prosenttia liikevaihdosta kertyi Ukrainasta. Tilikaudella 2025 liikevaihto keskittyi vahvasti puolustus- ja turvallisuusviranomaisasiakkaisiin, joiden osuus liikevaihdosta oli 98,5 prosenttia, kun siviiliasiakkaiden osuus oli 1,5 prosenttia.[2]

Keskeiset vahvuudet

Sensofusionin johto pitää seuraavia tekijöitä Sensofusionin keskeisinä vahvuuksina ja kilpailuetuina:

  • vahva asema merkittävästi kasvavalla markkinalla;
  • droonien tunnistus- ja torjuntainnovaatioiden edelläkävijä;
  • suorat asiakassuhteet ja vertikaalisesti integroitu liiketoimintamalli;
  • taistelukentillä todennettu suorituskyky ja jatkuva parannussykli; sekä
  • vahva taloudellinen profiili ja arvonluontimalli.

Strategia

Sensofusionin missiona on puolustaa ihmiskuntaa autonomisia aseita vastaan. Yhtiön strategian lähtökohtana on näkemys siitä, että droonit ovat muuttaneet sodankäyntiä pysyvästi, ja että perinteiset puolustusjärjestelmät eivät yksin riitä vastaamaan nopeasti kehittyvään, kustannustehokkaaseen ja määrällisesti kasvavaan drooniuhkaan. Sensofusionin tavoitteena on kääntää tämä asetelma puolustajan eduksi kehittämällä droonien tunnistus- ja torjuntaratkaisuja, jotka paranevat nopeammin kuin uhkaympäristö muuttuu. Yhtiön johdon näkemyksen mukaan nopeasti kehittyvällä markkinalla kilpailuetua ei luo ainoastaan tämän hetken paras teknologia, vaan kyky muuntaa pääomaa, operatiivista palautetta ja teknologista osaamista uusiksi tuotteiksi sekä tuoteparannuksiksi kilpailijoita nopeammin.

Sensofusionin kasvustrategia perustuu kolmeen keskeiseen strategiseen painopisteeseen:

  1. integroidun tunnistuksesta torjuntaan -tuoteportfolion laajentamiseen;
  2. itsenäisten puolustuskyvykkyyksien kasvattamiseen suorien asiakassuhteiden kautta; sekä
  3. kurinalaiseen ja kannattavaan liiketoiminnan skaalaamiseen.

Webcasti alkaa klo 11:00:
55 tykkäystä

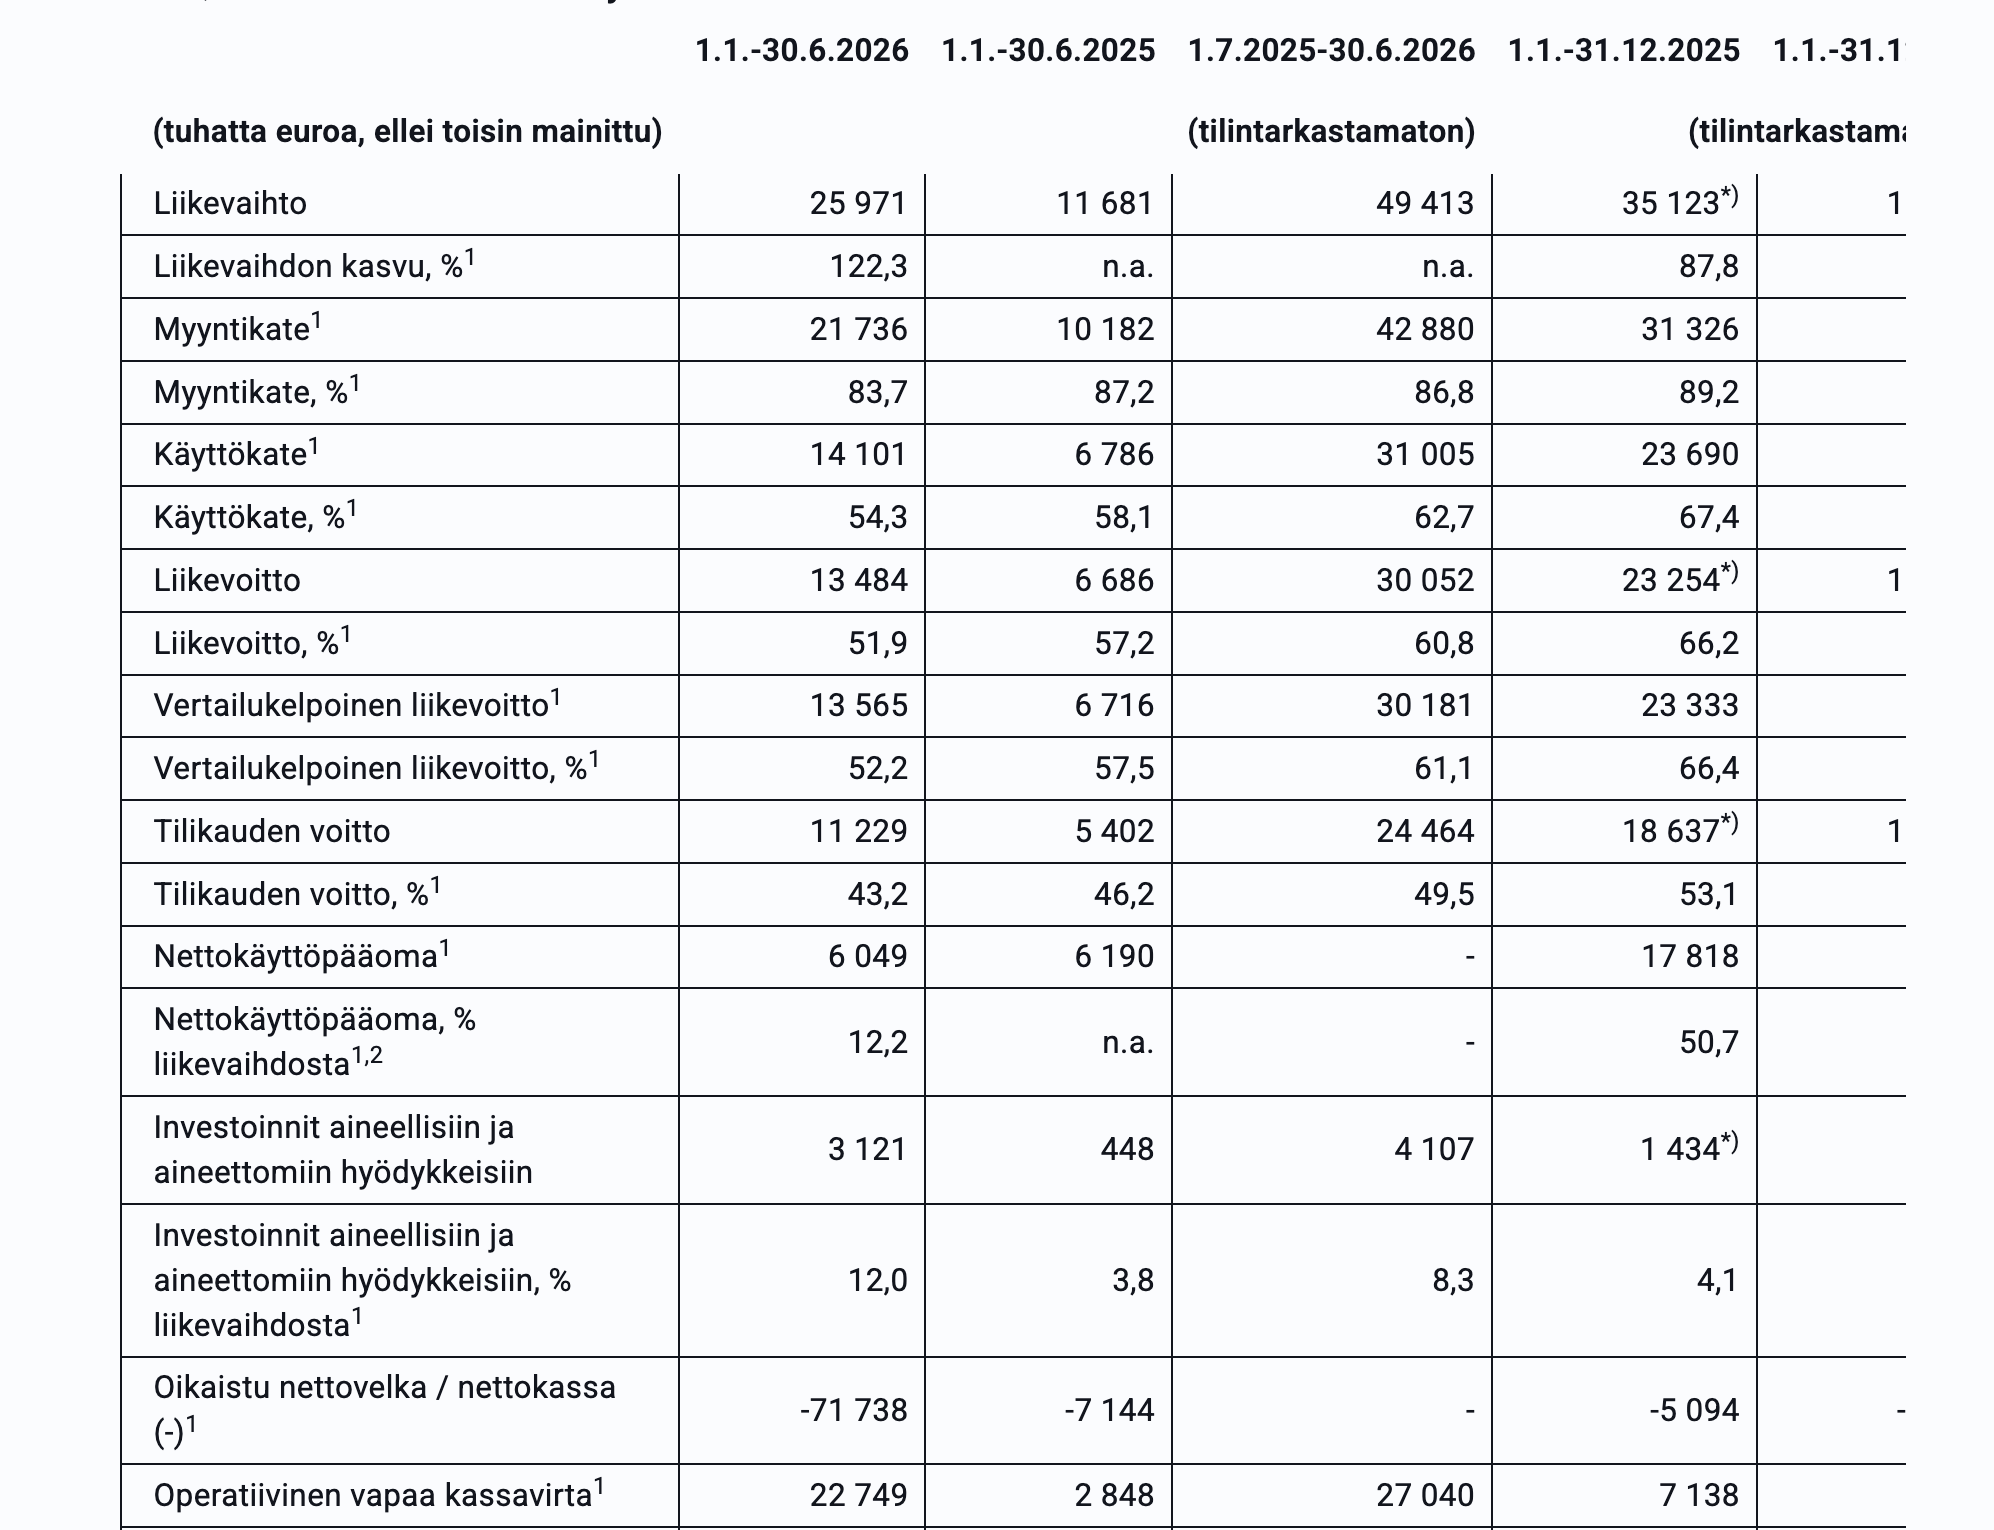
Erittäin mielenkiintoinen yhtiö. Liikevoitto 30MEUR viimeisen 12kk aikana ja liikevoittoprosentti huikeat 60,8 ovat satumaisia lukuja 49MEUR liikevaihdon yhtiölle. That said, tällaisessa droonien valmistuksen ja niiden torjuntabisneksessä on pilvin pimein kaikenlaisia yrityksiä (kuten vaikka surullinen Summa defence), joten se ei itsessään vielä tarkoita menestyvää tai hyvää tuotetta.

Alla oleva kappale on mielestäni droonitorjunnan liiketoiminnan kannalta kaikkein olennaisin.

Satoja Yhtiön Airfence 7 ja Airfence Mini -tuotteita on operatiivisessa käytössä ympäri maailmaa. Yhtiön tuotteet ovat osoittaneet toimintakykynsä taistelukentillä. Asiakaspalautteen ja kenttäkokemuksen perusteella Sensofusion on Yhtiön johdon arvion mukaan yksi ainoista länsimaisista toimijoista, jonka tuotteet ovat käytössä kahdella droonientorjunnan kannalta merkittävällä konfliktialueella, eli Ukrainassa ja Lähi-idässä. Lisäksi merkittävä osa Yhtiön tuotteista on myyty asiakkaille rauhanajan puolustuskyvykkyyden kehittämiseen.

Mitä se itse asiassa tarkoittaa? Ovatko tuotteet käytössä Ukrainassa rintamalla ja/tai muiden tärkeiden kohteiden suojauksessa vai onko niitä laitettu ns. toissijaisten paikkojen suojauksiin, jossa eivät ole päässeet tositoimiin, koska suorituskyky tai hinta-laatusuhde ei ole sitä, että voitaisiin käyttää kuumemmissa paikoissa (mutta voidaan kuitenkin sanoa, että niitä käytetään Ukrainassa ja Lähi-idässä).

Sivujen mukaan Airfence on kyllä hieno tuote, mutta sijoituspäätöksen kannalta olisi tärkeää kuulla loppukäyttäjien suodattamattomat kommentit ja kerättyä dataa kyvykkyydestä ja sen elinkaaresta tositilanteessa.

Jos joku osaa kertoa vastauksia ao. kysymyksiin, niin tietäisin mielelläni lisää.

Missä ja miten Airfence tuotteita tarkalleen käytetään?
Kuinka hyvin ne toimivat?
Mitä loppukäyttäjät sanovat niistä?

Tarinalla voidaan myydä paljon, kuten Nikola pääsi pitkälle ennen kuin homma suli käsiin, mutta mikään ei tässä casessa paina enempää, kuin Ukrainalaisten loppukäyttäjien todelliset mielipiteet vapaasti ilmaistuna.

40 tykkäystä

Kun yhtiö ei raportoi tilauskantaa, niin itseä jäi vaivaamaan tuo viimeinen 12kk - jos H1/2026 oli liikevaihdoltaan 25,971 miljoonaa, niin H2/2025 oli 49,413 - 25,971 = 23,442 miljoonaa. Kasvua vuosipuoliskoiden välillä kyllä lähes 11%, mutta vain 11%. Tuolla tahdilla vuosikasvu jää sekin vain 20% pintaan, jolla ei tuota 1,3 miljardin arvostusta kyllä kovin helpolla perustella.

Toinen pohdinta itsellä tilauskantaan liittyen on näiden tuotteiden lopullinen maksaja ja Ukrainan osuus tilauksista. Jos sota loppuu tai EU-maat (Saksa) himmailevat tuen kanssa, loppuuko bisnekseltä kasvu?

15 tykkäystä

Ei sodat lopu eikä dronet. Kuulemma SEnsofusionin ratkaisu on Bibi Netanjahun toimiston katolla suojaamassa, vastaavia tarpeita on varmasti pilvin pimein.

Ehdottoman mielenkiintoinen listautuminen, en tiedä tuleeko tästä ADR lappuja jenkkeihin treidattavaksi jossain kohtaa mutta jos tulee niin kysyntä lienee aika kova.

7 tykkäystä

Tuo 1,3 mrd valuaatio kuulostaa kyllä melko hurjalta. Millä muut perustelee tuota itselleen?

10 tykkäystä

Joku voisi verrata tätä vaikka Ondaksen arvostukseen (USA), mutta kasvava drooniyhtiö, joka on jo vahvasti kannattava ikuisen tappiossa kyntävän kasvuvaiheen sijaan? Mielenkiinto kyllä herää, mutta tuo aiemmin huomattu kasvun mahdollinen hidastuminen kyllä epäilyttää. Tälläinen yhtiö vaatii kyllä vahvat näytöt tuotteista, kumppaneista ja liiketoiminnan aitoudesta kun suomalaisilla sijoittajilla lienee tuoreessa muistissa Summan sekoilut.

On kuitenkin sen tyyppinen yhtiö, että otollisissa olosuhteissa ja jos arvostus olisi edes jotenkin järkevä (en osaa vielä arvioida), niin voisi tehdä harvinaiset Kempowerit listautumisessa.

3 tykkäystä

ONDASin mcap about 4.5 jaardia, vahvasti tappiollinen mutta kasvaa lujaa

Eli ei toi 1.3 jaardia ole paha nykymaailmassa.

3 tykkäystä

Kiitos hyvistä kysymyksistä! Nostamme täältä kysymyksiä mukaan kohta käynnistävän ITF-tilaisuutemme Q&A-osioon.

Tervetuloa mukaan livenä: https://sensofusion.videosync.fi/itf-2026

Tallenne keskustelusta löytyy myöhemmin sivulta https://ipo.sensofusion.com

Mikko Hyppönen
Sensofusion Oyj

115 tykkäystä

Erittäin mielenkiintoinen listautuminen kyllä!

Vahvasti näen niin, että puolustautuminen drooneja vastaan on tullut jäädäkseen. Venäjä on itse ilmoittanut tavoittelevansa droonien valmistuksen huomattavaa lisäämistä seuraavien vuosien aikana. Vaikka Ukrainan sota siis päättyisi tarvitaan uhkaa varten valmiit järjestelmät puolustukseen.

Itse henkilökohtaisesti näen Hyppösen erittäin fiksuna ihmisenä ja se, että hän lähti mukaan tähän yritykseen nostaa minun silmissä luottamusta valtavasti!

21 tykkäystä

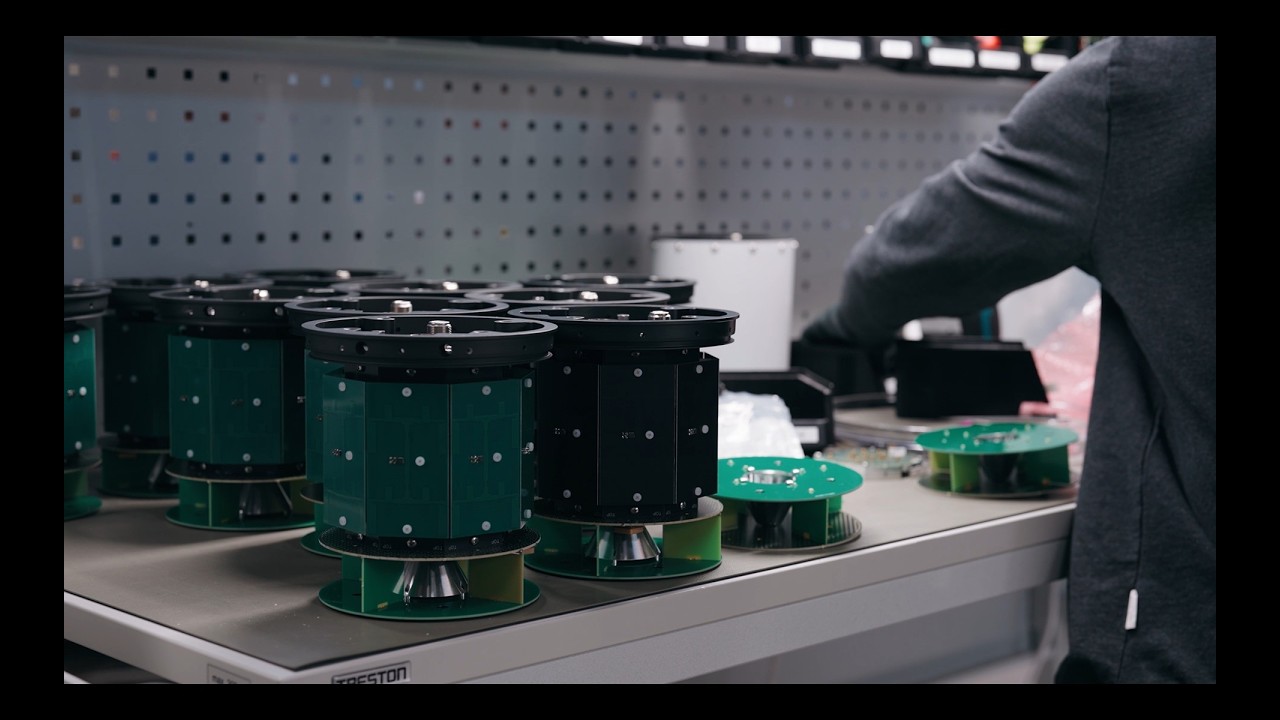
Lisätään tänne ipo-sivuilta poimittu suora linkki YouTube videoon (n. 6min), jossa Mikko Hyppönen esittelee Sensofusionin teknologiaa ja tuotteita tehdaskierroksella:

14 tykkäystä

Sensofusionin yhtiöesittelytilaisuus on ensi viikon torstaina klo 18:00. Luvassa myös virtuaalinen tehdaskierros. :factory:

12 tykkäystä

Voinee olettaa, että prospetukseen tulee tieto paljonko top 10 asiakkaat kuin tuoneet liikevaihtoa? Nopeasti plärättynä nykytiedoin ei asiakaskeskittymäriskistä pysty sanomaan oikein mitään. Tilauskanta luonnollisesti kiinnostaisi myös (tai tämän näkymä jos ei julkaista ts. miten pitkälle yhtiö ottaa tilauksia/näkee tulevaan kysynnän osalta).

4 tykkäystä

Hyvää pohdintaa, tässä lisää.

Pysähtyikö liikevaihto 25m per vuosipuolisko?
Onko syynä tuotanto kapasiteetin laajennus ongelma, myynnin tyrehtyminen vai huono tuote?
Onko maailmanlaajuista markkinaa, myydäänkö joka konfliktin molemmille osapuolille?
Vai valitaanko konflikteissa vain toinen osapuoli. Vai onko vain tarjolla “luotetuille” kumppaneille? Onko israel, usa tai kìina luotettu kumppani?
Mikä on laskutusmalli jos päivityksiä tehdään viikottain? Myydäänkö tuote laitteena jolla on tietty elinkaari vai jatkuvasti laskutettavana palveluna?
Mikä on ollut tilaus virta per vuosineljännes, q3/25->q326?

4 tykkäystä

Markus nostaa tuttuja seikkoja ja ajatuksia yhtiöstä esim. Sensofusionin liikevaihto on kasvanut viime vuosina noin 100 pinnaa vuodessa, liikevoittomarginaali on yli 60 prossaa ja sijoitetun pääoman tuotto kolminumeroinen. Yhtiö on myös kasvanut tähän asti ilman ulkopuolista rahoitusta, lisäksi perustaja-toimitusjohtaja omistaa siitä yhä noin 80 prosentin osuuden verran.

Hänen arvionsa mukaan annin jälkeinen EV/EBIT olisi noin 35. Hän pohtiikin, kuinka suuri osa huippukannattavuudesta perustuu pysyvään kilpailuetuun ja kuinka suuri osa puolustusalan poikkeuksellisen otolliseen markkinatilanteeseen, mutta jos kasvu jatkuu ja katteet pitävät - nykyinen arvostus voi näyttää nopeasti maltillisemmalta.

https://x.com/ValueByMarkus/status/2102830547605008874


9 tykkäystä

Jos aihetta on käsitelty jo jossain, niin voi vain linkata sinne, heittää artikkelin tjsp., mutta minkä verran eri systeemeistä saatava tiedusteludata on hyödynnettävissä muiden toimittajien laitteille? Sanotaan vaikka, että lähestyviä vihamielisiä drooneja halutaan ampua alas ohjuksilla, automaattisilla ilmatorjuntakonekivääreillä, drooneilla (muilla kuin Sensofusionin Interceptoreilla) tai vastaavilla, joita Sensofusionin bisnes ei kata. Niissä nyt varmaan on omat tutkansa vähintään lähietäisyydelle, mutta kuitenkin.

Vastaavasti voisi kuvitella, että mikäli ihmissotilaille alkaa tulemaan enenevissä määrin AR-tyylisiä älyvisiireitä kypäriin tai muuta vastaavaa, niin kuinka helposti näihin saadaan sitten jaettua Sensofusionin tilannekuvaa drooneista?

Onko esim. tällaisesta kokemusta Ukrainasta tai Lähi-Idästä, tai onko tällainen ollut arkipäivää jo niin pitkään, että se ei ole enää relevanttia? Nimim. ei mulle tuttu aihe entuudestaan.

2 tykkäystä

HS Visio kirjoittaa Sensofusionista ja haastattelee toimitusjohtaja Tuomas Rasilaa. Mielenkiintoinen juttu, tilaajille tosin.

Muutamia poimintoja:

PÖRSSILISTAUTUMINEN on monella tavalla poikkeuksellinen.

Yhtiön perustaja ja toimitusjohtaja Tuomas Rasila omistaa Sensofusionista noin 82 prosenttia. Jos listautuminen onnistuu suunnitellusti, hänen omistuksensa arvoksi voi laskea noin miljardi euroa.

Tyypillisesti tämän vaiheen kasvuyrityksissä yritykset ovat joutuneet keräämään vuosien varrella paljon pääomaa sijoittajilta, ja joka rahoituskierroksella perustajien omistusosuus on vähentynyt.

Rasila rahoitti alkuvaiheen tuotekehityksen itse aikaisempien ohjelmistoyhtiöidensä tuotoilla, ja ulkopuolisia sijoittajia otettiin mukaan vasta yhtiön jo kasvettua kannattavaksi. Näin hänellä on tavallista suurempi omistus yhtiöstä sen listautuessa.

NÄIN vahvasti yrittäjävetoiset yhtiöt ovat melko harvinaisia Helsingin pörssissä. Rasila painottaa, että yrittäjän suhde yritykseensä on erilainen kuin palkatulla toimitusjohtajalla, eikä listautuminen muuta sitä.

Pörssiin Rasila haluaa kuitenkin viedä yhtiönsä jo varhaisessa vaiheessa, koska häntä ohjaa ajatus itseään suuremman yrityksen rakentamisesta 50 vuoden aikajänteellä.

”Pörssi on oikea paikka, jotta Sensofusion voi säilyä itsenäisenä yhtiönä, jota ei myydä kenellekään ja joka ei ole henkilöstä riippuvainen”, Rasila sanoo.

”Meillä on nyt hyvä momentum ja paljon kasvunvaraa. En halua ajatella, että listautuisimme vasta, kun ei ole enää muuta edessä. Minusta sijoittajat ansaitsevat myös sijoituskohteen, jolla on myös polkua edessä”, Rasila sanoo.

Rasila haluaa suojella yhtiötä siltä, että hätiköityjä operatiivisia päätöksiä tai alennusmyyntejä tehtäisiin vain pörssille annettujen lyhyen aikavälin liikevaihtoennusteiden saavuttamiseksi.

Siksi Sensofusion ei aio antaa esimerkiksi määrällistä ohjeistusta koko tilikauden liikevaihdosta tai kannattavuudesta.

Lista Sensofusionin tuotekehityshankkeista vaikuttaa hengästyttävältä yhtiölle, jolla on vasta noin 130 työntekijää. Onko vaara, että voimavarat hajoavat liian laajalle?

”Meidän alalla ainoa järkevä asento on se, että jokaisesta tunnistus- ja vaikuttamistavasta on meneillään vähintään prototyyppi. Jos olisimme keskittyneet vain ensimmäiseen tuotteeseemme, olisimme suuren riskin alla sotilaallisessa tilanteessa, jota määrittää nopea muutos”, Rasila kommentoi.

Kansainvälistä tuotantoaan yhtiö laajentaa kuluvan vuoden aikana Kanadassa ja Britanniassa. Vantaan tehtaalla tuotantotiloja moninkertaistetaan kolmella uudella tonttihankinnalla.

4 tykkäystä