Onhan se vähän karua, jos on juuri ennen vuosien 2008-2009 finanssikriisiä vivuttanut salkkuaan kaksin käsin. Toisaalta, silloin edessä oli korkojen lasku 0-tasolle, massiivisia rahanpaino talkoita, karvan verran edullisempi verotus ja vielä olematon inflaatio vuosiksi eteenpäin. Kuka tietää, ehkei ihan paskempi juttu kuitenkaan nykyhetkeen verrattuna?
Muistaakseni Inderesin Verneri on esittänyt kahden viikon sisällä käppyrän, minkä mukaan Helsingin pörssi on pitkällä aikavälillä tuottanut kansainvälisesti erittäin hyvin eli rapiat 6%:n realituottoa. Jos inflaatio olisi 6%, tarkoittaisi se 12% pa nimellistä tuottoa. Verot ja inflaation huomioiva realituotto olisi tällöin rapiat 2% pa.
2% pa on tietysti naurettava tuotto puhuttaessa korkeariskisestä tuotosta. Ja ainakin omalta osaltani, pitkäaikaisena OP:n asiakkaana ja kattavilla reaalivakuuksilla, arvopaperi hankintojen rahoituskustannus olisi vähintään 6%. Päätellen siitä, kun noin vuosi sitten kyselin. Juuri nyt luultavasti merkittävästi enemmän. Alhaiset korot lienee varattu julkiselle sektorille + asunnon ostajille. Yrittäjille ja muilla säheltäjille on varattu eri korot.
Eli mielestäni, lonkalta heitettynä, 15-25% pa pitäisi nimellisen tuoton jatkossa olla, jotta homma olisi mitenkään järkevällä tasolla. Jolloin sijoittajan tuotto olisi edes lähellä valtion verotuottoa. Jos kuitenkin yritysten voitot polkevat paikoillaan tai jopa laskevat, aika haastavassa tilanteessa ollaan. Mihinkään 0-kasvun tai tappiolliseen yritykseen ei ehkä kannata sijoittaa, vaikka legendaarisesti Sulo Vilenin ideologian mukaisesti “halvalla saisi”.
Hankintameno olettama on mielestäni arvopaperisijoittajalle lähinnä vitsi. Säädös on relevantimpi jollekin suvun kesämökin myyjälle. Kun mökkiä on tuunattu vuosikymmenien aikana ja mitään tositteita hankinnoista ja ostoista ei ole tallella. Mitään reaalista voittoahan tuosta ei yleensä synny, mutta saa mökin myyjä edes jotakin verovähennystä. Ettei myyntihinta nyt kuitenkaan lähes 100 prosenttisesti ole veronalaista tuloa.
Hankintameno olettama on 40%. Eli esimerkiksi 100% tuotolla 10 vuoden aikana hankintameno-olettamasta ei ole vielä mitään iloa. Tuoton pitää olla vähintään 150-200% prosenttia, jotta hankintameno-olettamalla olisi suurempaa merkitystä. Tietysti jos on hyvin hajautettu salkku eikä salkkua kierrätä missään olosuhteissa (onko järkevää), 10 vuoden jälkeen osa tavarasta on varmasti yli 200% prosenttia plussalla ja hankintameno-olettamasta jotakin etua saa.
Luulisin, että relevantimpi kysymys monelle vähänkään suurempaa salkkua pyörittävälle arvopaperisijoittajalle lienee, onko hengissä 10 vuoden kuluttua kuin että onko mahdollisuus vähän edullisempaan verotukseen.


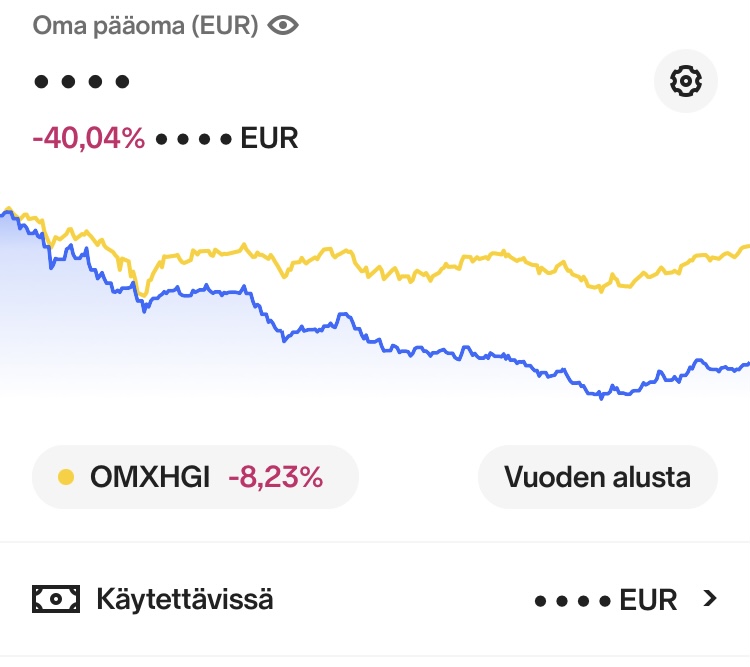
 Pojilla strategiana tylsät Suomi-yhtiöt osingoilla. Itsellä jännemmät plus pari jenkkiä (tässä salkussa - Nordnetissä sitten osinkokoneet). Korjatuilla luvuilla, eli jenkit pois tästä, olisi jo peräti +4 %, mutta silti pronssisija

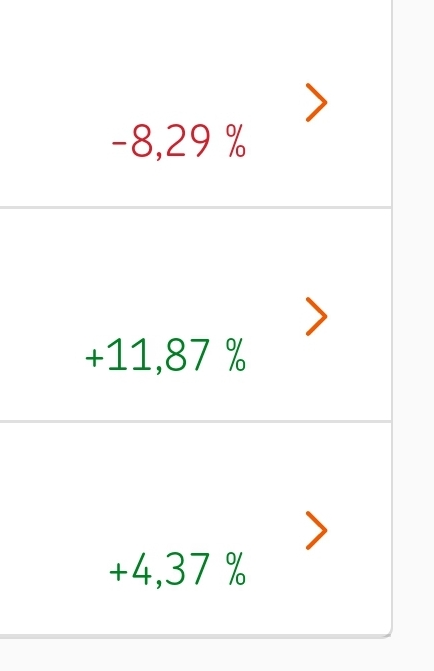
 katotaa monta vuotta menee,että pääsee sijottamisesta joskus voitolle
 kiva harrastus.