Rautatieyhtiöt - Todelliset salonkivaunut

On suorastaan hämmästyttävää, että foorumilta on tähän asti puuttunut oma ketjunsa puhtaille rautatieyhtiöille. Vaikka “salonkivaunusta” puhutaan lähes jokaisessa ketjussa ja sektori on noussut esiin Berkshire Hathawayn, Täydellisen yhtiön (5. kohta) sekä Globaalit laatuyhtiöt ketjussa.

Etsimme jatkuvasti markkinoilta kestäviä kilpailuetuja, hinnoitteluvoimaa ja laadukasta arvonluontia. Silti olemme sivuuttaneet yhden maailman vanhimmista ja vahvimmista liiketoimintamalleista. Nyt on aika suunnata katseet raiteille, jotka ovat toimineet vaurastumisen vankkoina ankkureina jo yli sadan vuoden ajan.

Miksi rautatieyhtiöt ovat poikkeuksellinen sijoituskohde?
Rautateiden sijoituscase rakentuu ylittämättömän vallihaudan (MOAT) ympärille. Laajan monen tuhannen mailin rautatieverkoston rakentaminen nollasta on nykypäivänä tähtitieteellisten kustannusten ja maankäytön vuoksi mahdotonta. Tämä luo olemassa oleville jättiläisille alueellisia monopoleja ja duopoleja.

Tämä heijastuu suoraan hinnoitteluvoimaan. Yhtiöt siirtävät inflaation ja polttoaineen hinnanvaihtelut rahtihintoihin. Koska juna on pitkillä matkoilla huomattavasti energiatehokkaampi kuin kumipyörät, rautateiden suhteellinen etu korostuu entisestään energian hinnan noustessa.

Pohjois-Amerikan jättiläiset läpäisevät tiukimmankin laatuanalyysin:

Kannattavuus:
Nettomarginaalit (NPM) ovat poikkeukselliset, tyypillisesti 25–30 %

Oman pääoman tuotto (ROE): Vaihtelee yhtiöittäin, mutta on vakaasti yli 8 % tavoitetason. Huiput, kuten Union Pacific, takovat jopa ~40 % ROE-lukuja aktiivisten omien osakkeiden ostojen tukemana.

Kassavirta & Arvonluonti:
Sijoitetun pääoman tuotto (ROIC) on laatuoperaattoreilla säännöllisesti yli 10 % (esim. CNR 12,9 %, UNP 16,3 %). Vapaan kassavirran marginaalit ovat vahvoja, parhaimmillaan lähes 20 % liikevaihdosta.

Kestävyys:
Osingonjakosuhteet (Payout Ratio) pidetään maltillisina (usein 20–50 %), mikä jättää valtavasti pääomaa “lumipallon” kasvattamiseen omien osakkeiden mitätöinnin kautta.

Fuusiot
Rautatieala on historiallisen murroksen kynnyksellä. Vuonna 2025 alkanut Union Pacificin ja Norfolk Southernin (arviolta 85 mrd. USD) fuusiosuunnitelma on luomassa ensimmäistä todellista rannikolta rannikolle ulottuvaa jättiläistä Yhdysvalloissa. Tämä on laittanut liikkeelle spekulaatiot CSX:n vastaliikkeistä ja mahdollisesta yhteistyöstä Berkshire Hathawayn omistaman BNSF:n tai uuden CPKC:n kanssa.

Seurattavat yhtiöt pähkinänkuoressa:
Canadian National Railway (CNR)
Union Pacific (UNP)
Canadian Pacific Kansas City (CPKC)
CSX & Norfolk Southern (NSC)
25 tykkäystä

Näistä CNR ollut itsellä kauimmin seurannassa, mutta viimeaikaiset velalla rahoitetut osingon/omien osakkeiden maksut/ostot hieman vähentäneet kiinnostusta. Ei siitä ongelmaa ole syntynyt, vielä.

Katse siirtynyt siis Canadian pacificin suuntaan, jossa taas hiertaa enemmän arvostustaso.

Eiköhän sitä tule jossain vaiheessa päästyä junan kyytiin, kunhan tarpeeksi kauan jaksaa odotella.

4 tykkäystä

Hyvä todeta yleisesti, että Pohjois-Amerikan jättiläiset siis omistavat rautateitä ja operoivat ainakin rahtiliikettä radoillaan, mikä eroaa merkittävästi Suomen ja ymmärtääkseni Euroopan käytännöistä ratojen osalta. Tämän vuoksi myös uusien ratojen perustamisen kynnys on erittäin suuri, koska radat eivät ole lähtökohtisesti julkisessa omistuksessa.

5 tykkäystä

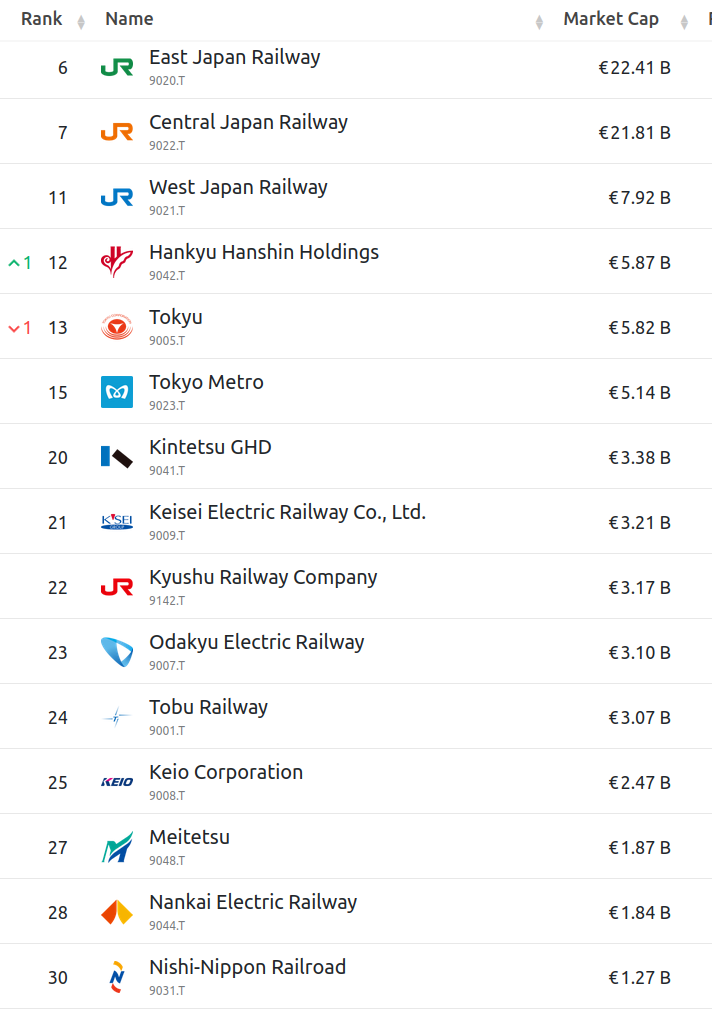
Rautatieyhtiöitä on muuten myös Aasian pörsseissä.

Varsinkin Japanissa on runsaasti pörssilistattuja rautateitä. Nämä yhtiöt omistavat kiskonsa ja ovat monopoleja omilla radoillaan. Toisin kuin Pohjois-Amerikan rautatieyhtiöt, nämä ovat matkustajaliikennepainotteisia. Käytännössä kaikki Japanin teollisuuskeskittymät ovat meren rannalla eikä maassa ole suuria luonnonvaroja joten erityisen suurta tarvetta maan sisäiselle tavaraliikentelle ei ole.

Näillä japanilaisilla rautatieyhtiöillä on yleensä myös muita bisneksiä kuin varsinainen junaliiketoiminta; usein esimerkiksi omistavat rautatieasemiensa kiinteistöt joissa on monenlaista arvokasta liiketilaa.

Monet näistä ovat tulosperusteisesti aika edullisia mutta eivät ole olleet erityisen omistaja-arvoa luovia. Matkustajaliikenteessä kasvunäkymät ovat vaimeita koska maan väkiluku on edelleen laskussa - turismi tosin vetää.

8 tykkäystä

MTR Corporation (nimi on lyhenne sanoista Mass Transit Railway) on metrojunayhtiö joka on listattuna Hongkongin pörssissä.

Yhtiön alkuperäinen pääliiketoiminta on Hongkongin metro jota se operoi yksinoikeudella ainakin vuoteen 2057 asti. HK:n metrolla on n. 5.5 miljoonaa päivittäistä matkustajaa ja 50% markkinaosuus kaupungin julkisesta liikenteestä. Metron yhteydessä yhtiöllä on kaupungissa ostoskeskuksia asemien yhteydessä sekä kiinteistökehitysbisnes jotka muodostavat ison osan tuloksesta. Hongkong muodostaa reilun puolet yhtiön liikevaihdosta.

Toisena liiketoiminta-alueena yhtiöllä on metro- ja lähijunalinjojen kehittäminen ja operoiminen muissa kaupungeissa: Peking, Shenzhen, Hangzhou, Melbourne ja Sydney. Aiemmin yhtiö operoi junia myös Ruotsissa mutta tästä ei saatu kannattavaa joten yhtiö vetäytyi markkinalta.

Hongkongin hallitus omistaa yhtiöstä 74%.

Monopoliasemansa ansiosta yhtiö profiloituu varsin defensiivisenä infrastruktuurisijoituksena ja “osinkomörnijänä” joskin mukana on myös altistusta kaupallisten kiinteistöjen markkinaan. Osinkotuotto on tällä hetkellä n. 4% ja osingonjakosuhde n. 57%. Yhtiön markkina-arvo on tällä hetkellä n. 207 mrd HKD eli n. 22.5 mrd€.

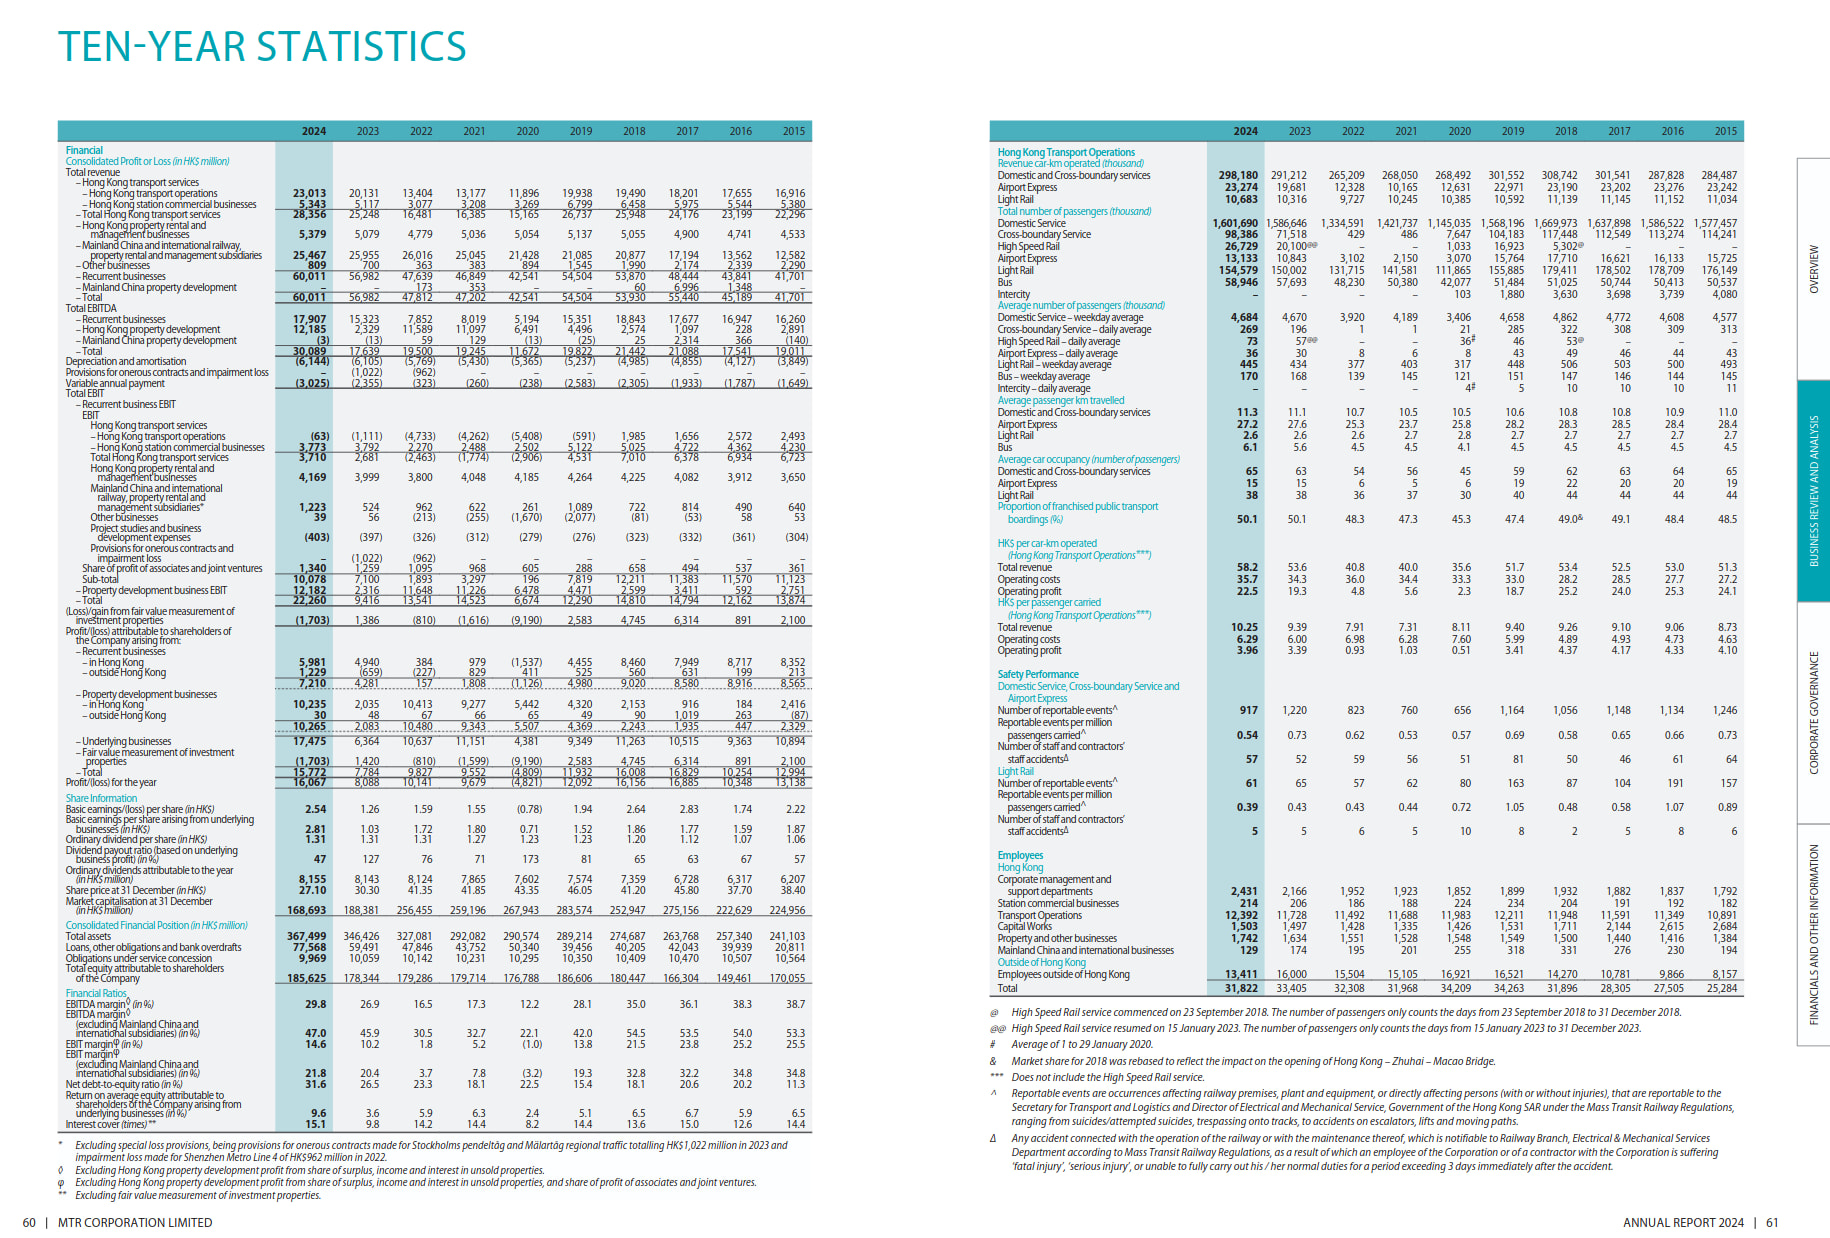
Tässä talouslukuja 2015-2024 (viime vuoden toimintakertomusta ei ole vielä julkaistu joten 2025 ei mukana) - suurenna kuvaa klikkaamalla.

Yhtiötä saa Hongkongin pörssistä kaupankäyntitunnuksella 0066.

4 tykkäystä

Nyt kun molemmat rautatiejätit (UNP ja CNR) ovat saaneet Q1-raporttinsa ulos, on hyvä hetki vertailla niiden suoriutumista. Vaikka kummatkin toimivat samalla sektorilla, kvartaalit menivät aika eri suuntiin.

Union Pacific – ylivoimaa ja fuusio

UNP teki kovan suorituksen. Volyymi laski lievästi (-0,75 %), mutta hinnoitteluvoima ja tehokkuus paikkasivat sen reilusti.

Oikaistu liikekulusuhde 59,9 % on historiallinen saavutus — alle 60 prosentin taso on rautatiemaailmassa merkki siitä, että koneisto käy todella optimoidusti.
Oikaistu EPS nousi 9 % tasolle 2,93 dollaria. Osinkoa nostettiin myös, ja UNP on nyt jakanut osinkoa yhtäjaksoisesti 127 vuotta.

Sijoitustarinan keskiössä on edelleen Norfolk Southern -fuusio. Korjattu STB-hakemus jätettiin 30.4., ja kaupan sulkeutuminen on tarkoitus saada 2027 H1:n aikana. Yhdistyminen loisi USA:n ensimmäisen rannikolta rannikolle ulottuvan rautatien. Omien osakkeiden ostot ovat tauolla fuusion ajan.

Canadian National – kassavirtaa ja omien ostoa

CN:n neljännes oli operatiivisesti pehmeämpi, vaikka konepellin alta löytyy edelleen laatua. Oikaistu EPS laski 3 % (1,80 CAD) ja oikaistu OR heikkeni 64,2 prosenttiin — yli neljä prosenttiyksikköä UNP:tä jäljessä. Tulosta painoivat talvikauden kulut, onnettomuuksien kustannukset ja korkeampi verokanta. Volyymipuolella metsätuotteet (-9 %), metallit (-7 %) ja hiili (-9 %) vetivät alaspäin.

Hopeareunuksia on silti riittävästi. Vapaa kassavirta hyppäsi 44 % tasolle 900 M CAD, mikä mahdollisti omien osakkeiden ostot 869 miljoonalla. Vilja ja lannoitteet (+13 %) vetivät vahvasti — tämä korostaa CN:n puolustuksellista roolia Pohjois-Amerikan ruokaketjussa. Operatiiviset mittarit paranivat laajasti: junanopeus +6 %, polttoainetehokkuus Q1-ennätys ja tuottavuus per työntekijä +7,8 %. Osinkoa nostettiin tammikuussa 3,1 %, ja CN on nyt korottanut osinkoaan 30 vuotta peräjälkeen.

Yhteenveto ja ajatuksia

UNP suorittaa tällä hetkellä laatusijoittajan kriteereillä A-luokassa — tehokkuus ja hinnoitteluvoima ovat kadehdittavia. CN on arvostukseltaan edullisempi ja palkitsee omistajia aktiivisesti ostoilla, mutta sen on saatava operatiivinen tehokkuus lähemmäs kilpailijaa.

Sektorin kannalta seuraavat 12 kuukautta ovat mielenkiintoiset. UNP-NS-fuusion eteneminen tulee todennäköisesti pakottamaan vastaliikkeitä — CSX:n liittoutuminen BNSF:n tai CPKC:n kanssa on yksi spekulaation kohde.

4 tykkäystä

Greg Abel kertoo BNSF:n viime vuodesta ja tämän vuoden ykköskvartaalista BH:n yhtiökokousvideon kohdasta 57:45 alkaen (pitäisi alkaa suoraan siitä alla). Eivät ole aivan tyytyväisiä yhtiön tulostasoon suhteessa verrokkeihin ja tavoitteena parantaa tehokkuutta ja teknologiapuolta.

BNSF:ää käsitellään lisää videon loppupuolella kohdasta 3:58:25 alkaen.

2 tykkäystä