Ymmärrän tavallaan tämän, mutta en silti jättäisi Kiinaa tai mitään muutakaan kokonaan pois. Riski ja tuotto kulkevat edelleen kivasti yhdessä. Ja jos odotettu riski ei realisoidukaan, niin tuotot voi olla kovia. Riskejähän kuitenkin on kaikissa muissakin. Nyt jopa jenkeissä ihan eri tavalla kuin hetki aiemmin…
1 tykkäys
Mielestäni konfiskaatioriski on Kiinan kohdalla niin iso, etten ainakaan itse halua sinne enää sijoittaa. Eivät ne tuotto-odotukset siellä kuitenkaan niin superhyvät ole, että tuo riski olisi itselleni kannattava ottaa. Miljardi kiinalaista pystyy pitämään oman pörssinsä sen verran tyyriinä, ettei sieltä tarpeeksi kompensaatiota länkkärille tule paremman tuotto-odotuksen muodossa.
9 tykkäystä
On se riski kuitenkin huomattavasti pienempi kuin 100 %. Tämän perusteella voi edelleen säätää omaa riskiään vs. Kiinaan sijoittaminen, joka voi olla jotain suurempaa kuin 0 %. Mutta ei tietenkään väkisin jos ei ole yhtään valmis menettämään yhtään mitään. Tämä riski on toisaalta kuitenkin aina läsnä jollain tasolla sijoittamisessa.
Oli riski mikä tahansa niin tappio voi Kiinan kohdalla olla 100%. Lisäksi Kiina on viimeiset 30 vuotta tuottanut sysihuonosti. Taitaa reaalituotto olla muistaakseni noin nolla.
MSCI China IMIn tuotto on vuoden 1994 toukokuusta ollut annualisoidusti 2,45% dollareissa mitattuna. Samaan aikaan ACWI IMIn tuotto on ollut annualisoidusti 8,04%. Tuosta kun ottaa inflaation ja osinkojen lähdeverot pois, Kiina on antanut ehkäpä jopa negatiivista reaalituottoa viimeisen noin 32 aikana.
3 tykkäystä
Harvemmin kiinnostaa menneet tuotot.
Mutta edelleen. Jokaisessa maassa, alueessa omat riskinsä ja potentiaalinsa. Mikään ei ole varmaa. Siksi oman riskitasonsa voi säätää sopivaksi. Itselleni esim. ei x (> 0) rahaa Kiinaan merkkaa suurtakaan riskiä.
Eikö indeksirahastot ole tehokkas ja varma valinta pitkässä juoksussa? Toki voisin jättä kyllä esim maailman pois tai vähentää hiukan sen painoa arvoa, koska samoja osakkeita on jo usa ja teknologia indeksissä. Miten tässä kannattaisi lähetä ratkomaan tätä?
Kyllä indeksirahastot ovat lähtökohtaisesti hyvä valinta. Voittavien maiden tai sektoreiden arvailu on kuitenkin lähtökohtaisesti näkemyksen ottamista, eikä todennäköisyydet ole puolellasi. Mahdollisimman hajautettu, matalakuluinen ja globaali indeksisijoittaminen on teoreettisesti oikea ja suositeltavin tapa sijoittaa, ja SPYI tarjoaa hyvän tavan tehdä tämä yhdellä tuotteella.
Lisäksi se on kuluiltaan pienempi kuin rahastosi yhteensä, sen elinkaari on todennäköisesti pidempi ja sen pystyy siirtämään välittäjältä toiselle, mikäli tarve vaatii.
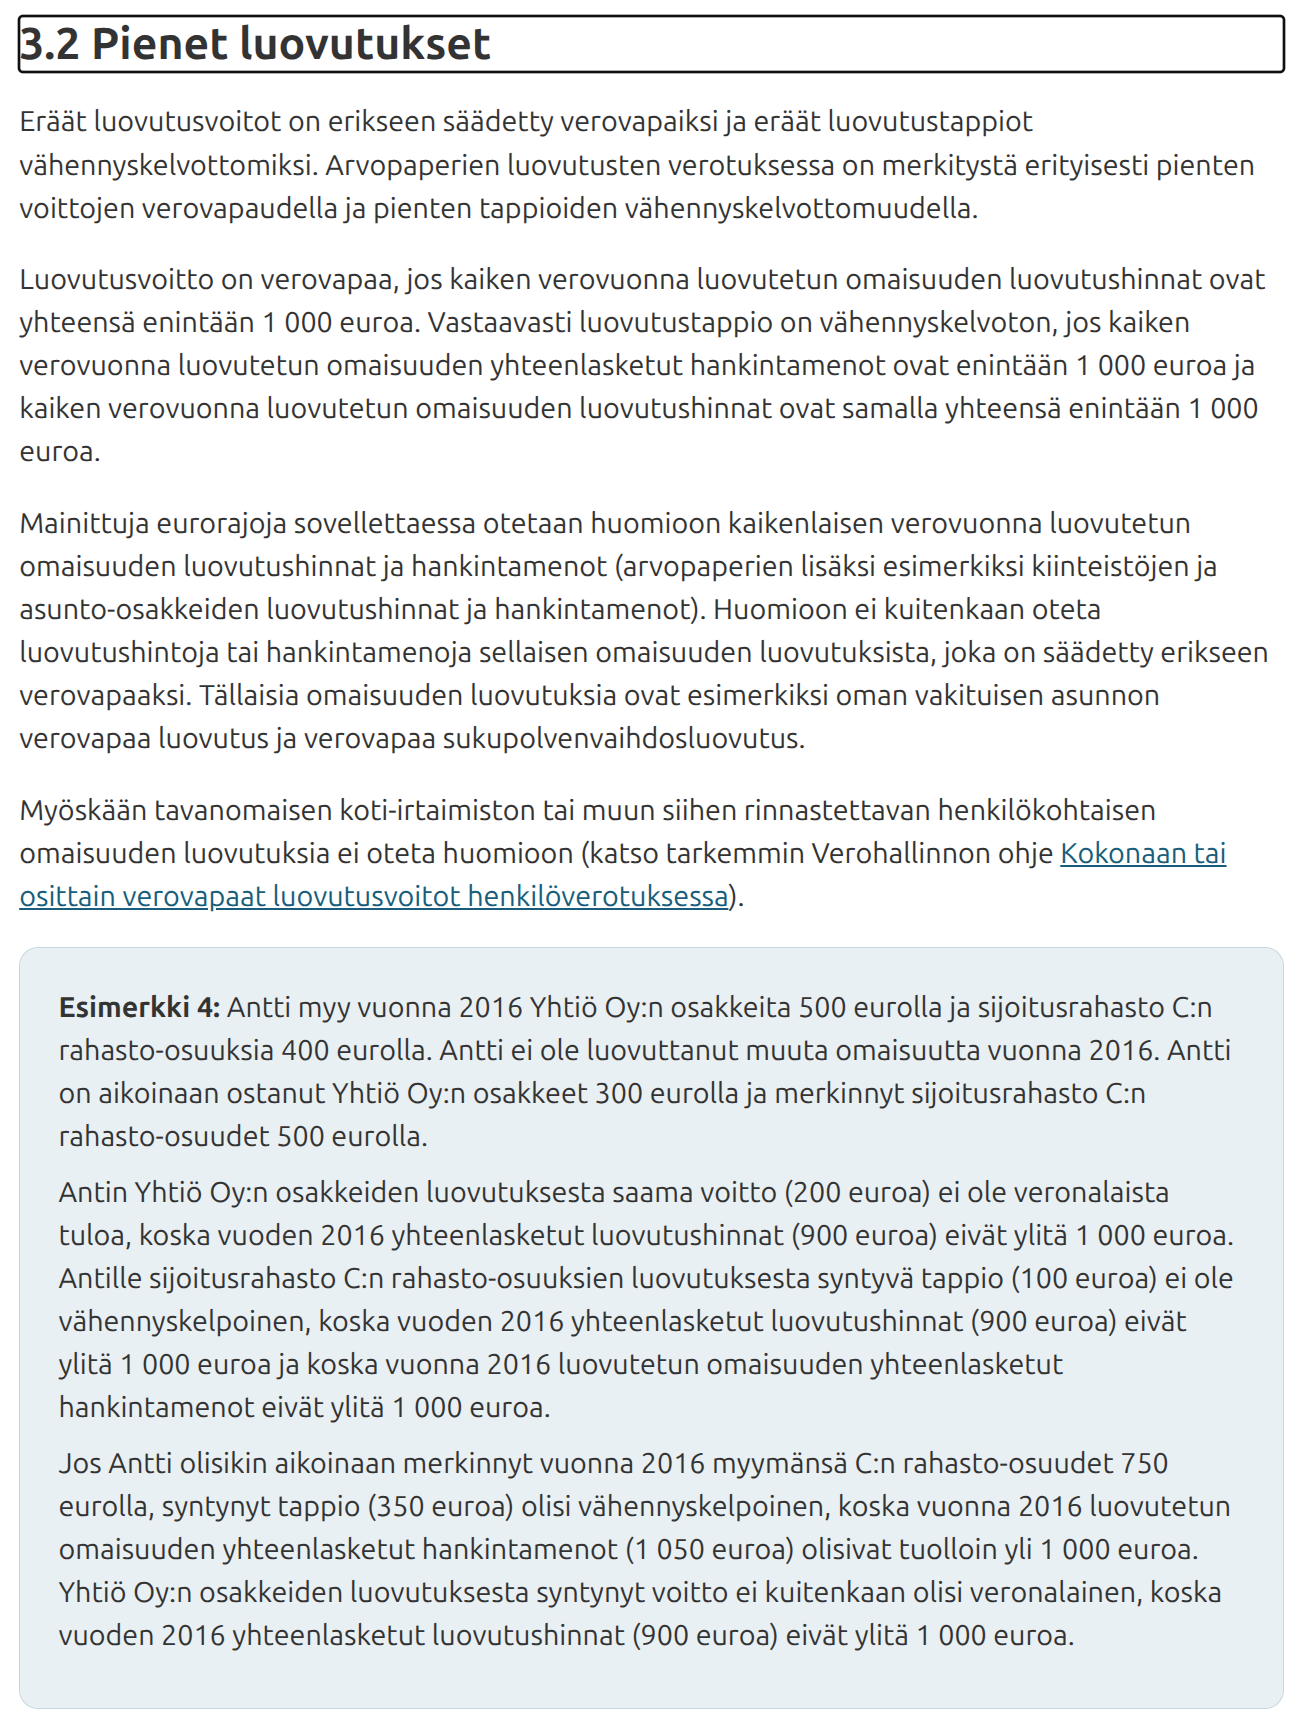
Toistan siis aiemman suositukseni ja muistutan lisäksi alle 1000 euron myyntien verovapaudesta, jota kannattaa hyödyntää omistamiisi rahastoihin.
Suomi indeksin jättäisin rauhaan, koska se on kuluton ja erittäin verotehokas sijoitus. Tutkimukset puoltavat myös pientä kotimarkkinabiasia valuuttariskin vuoksi.
6 tykkäystä
Teen vielä omat mietinnät asiasta, mutta ”suosittelet” että vaihtaisin tuon nordentin maailma indeksi tuohon ja sitten loput 250€ sijoittaisin hajautetusti 4 muuhun rahastoon mitä omistan jo?
Tarkoitin, että katkaisisit kaikki kuukausisäästöt rahastoihin ja laittaisit kuukausisäästösi jatkossa ETF-kuukausisäästön kautta SPYI:hin. Siinä on jo maksimaalinen hajautus, ja ylimääräiset aiheuttaa vain jonkin alueen tai sektorin ylipainottamista.
4 tykkäystä
Olikos SPYIn kohdalla tulossa jokin split jolla tuo kohteen arvo muuttuu lähitulevaisuudessa tuolta 250€ haminoilta johonkin 10€ luokkaan?
Tuon valuuttariskin osalta riski on aika karusti toteutunutkin viime aikoina meille, joilla euroissa noteerattava SP500 ETF muodostaa ison siivun salkusta. Dollarin heikkeneminen on syönyt miltei kaikki tuotot viimeisen 12 kk aikana! Ja samassa ajassa Nordnetin Suomi-indeksi on tikittänyt yli 28%.
Ei tämä toki pitkän aikavälin sijoitusstrategiaani vaikuta suuremmin, mutta tällaisia yllätyksiä on sijoittajan elämä täynnä.
7 tykkäystä
Mikä tuossa muuten on että SPYI näyttää sisältävän määrällisesti n. puolet firmoista vs. indeksi?
Nämä laajimpiin indekseihin sijoittavat ETF:t käyttävät optimoitua samplingiä. AUM kasvaessa lisäävät yhtiöitä salkkuun. Tässä vertailua koko maailman etf:stä.
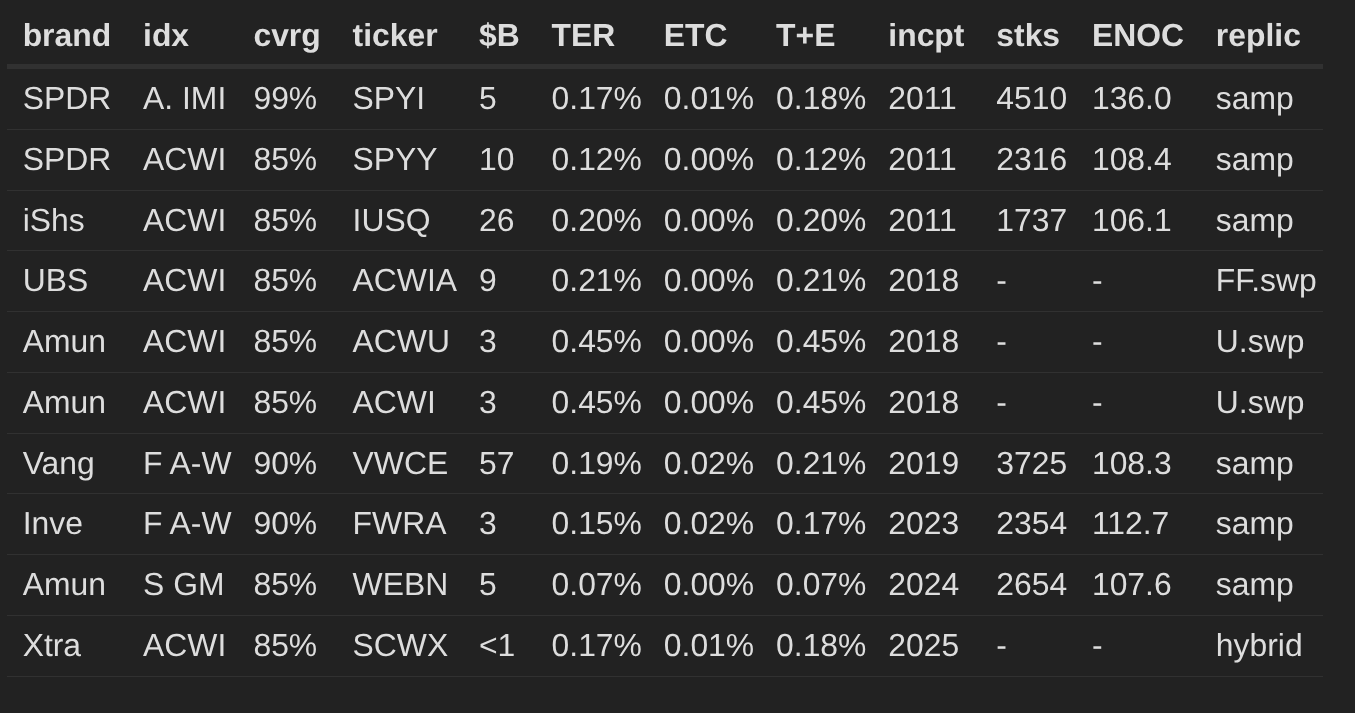
https://community.rationalreminder.ca/t/comparing-index-replicating-ucits-etfs/39848/89?u=citizenj
7 tykkäystä
Tällä hetkellä itse säästän kk-säästöillä Nordnetiin useampaan eri rahastoon. Oma pankki on OP, jossa on myös hieman sijoituksia (myös eläkevakuutus jonne en enää säästä) sekä lainat. Nyt kun vuoden alussa OP Bonuksia saa sijoittaa tai ottaa rahana, olen ruvennut miettimään, että pitäiskö koko kuukausisäästö tuupata vain OP Maailma indeksiin? Tällä saisi ajan kanssa bonuksia hilattua ylöspäin ja ne toimisi kuukausittain maksettavana “osinkona” + olisi vissiin vain jollain 0,13% kululla. Jättäisin Nordnetin salkun rauhassa kasvamaan. Itsellä eläke koittaa noin 20 vuoden päästä joten aikaa tässä vielä (toivottavasti) on. Ajatuksia?
2 tykkäystä
Moi. Mitkäs on jenkkipörssissä myynnissä olevat a: parhaimman tuottohistorian omaavat vivutetut ETF? b: parhaimman tuottohistorian omaavat ei-vivutetut ETF?
Nordnetistä en löytänyt jenkkipörssissä olevia ETF:iä ETF listan kautta. En vain osaa? Oli vain Xetrassa olevia.
OP-maailma indeksi on oikeen hyvä tuota. Isommilla kuukausisäästösummilla voisi toki harkita myös ETF:iä. Eipä näillä lähtötiedoilla osaa muuta sanoa.
- Mitä rahastoja löytyy?
- Paljonko on kuukausisäästösummasi?
- Kuinka sitoutunut olet pysymään OP:n asiakkaana hamaan tulevaisuuteen?
Et voi ostaa kumpiakaan, joten mitäpä väliä. Eikä tuollainen menneiden tuottojen jahtaamiseen perustuva valintaperiaate ole suositeltava muutenkaan.
5 tykkäystä
Tällä hetkellä Nordnetiin menee 400 euroa/kk. Siellä rahat menee Handelsbankenin USA & Eurooppa, Storebrandin Global ja Emerging. Lisäksi löytyy Nordnetin Suomi, Ruotsi, Norja sekä Sverige småbolag, mutta niihin ei mene nyt lisää rahaa.
OP:n asiakas olen ollut yli 20 vuotta ja asuntolainaakin on vielä jonnekin vuoteen 2032, joten enpä usko että lähden tässä pankkia vaihtamaan kovin helposti. Lisäksi saivat mut tuolloin 2000-luvun alussa höynäytettyä Eläkevakuutukseen, joten sekin siellä odottelee.
2 tykkäystä
OP-maailma indeksi on nykyisillä rahana maksettavilla bonuksilla oikeen hyvä tuote, mutta sinun kuukausisäästösummalla parempi vaihtoehto sattaisi olla ETF-kuukausisäästö Nordnetissä ja sieltä SPYI tai kuluja helppouden edelle preferoivalle I500, EXUS, IS3N kombo. I500 säästää synteettisenä USA ETF:nä piilokuluna näkyvissä lähdeveroissa, joten se on todellisuudessa vastaavan kuluista fyysistä ETF:ää noin 0,2-0,25% edullisempi.
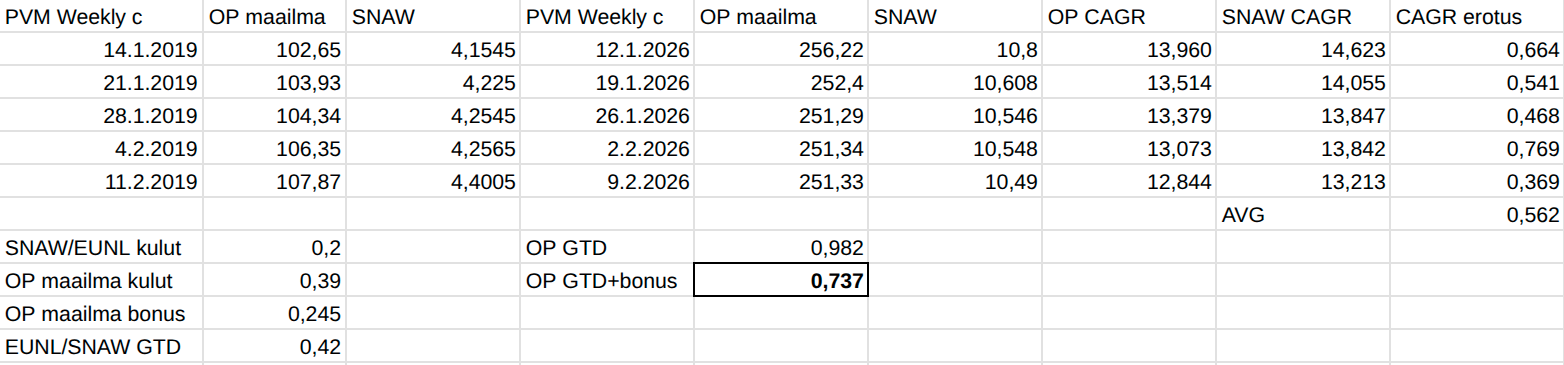
En tiedä OP maailma indeksin gross tracking differenceä, joten vertaaminen ETF:iin on hankalaa. Yritin tätä joskus selvitellä, kun myös vanhempani tuohon sijoittavat, mutta en löytänyt MSCI World Screened Gross Return Index dataa euroissa. Epäilen kuitenkin, että vaikka paperilla OP onkin halvempi, niin todellisilta kuluiltaan se on hieman SPYI:tä kalliimpi. Tongin joskus NN ja HB indeksirahastojen todellisia kuluja vertaamalla niitä indeksiin tai samaa indeksiä seuraavaan etf:ään ja silloin vaikutti, että käytännössä indeksirahastot häviävät samaa indeksiä seuraaville etf:lle muutaman kymmenyksen enemmän kuin kulut antavat ymmärtää.
Edit. Olin reippaana ja vertasin OP maailma indeksiä SNAW ETF:ään. Kyseessä MSCI World Screened indeksiä seuraava ETF. Kulut samat kuin EUNL:ssa, ja molemmat ovat hyvin samansisältöisiä Blackrockin ETF:iä. EUNL GTD tiedetään, joten oletin SNAW GTD:n samaksi ja laskin sen perusteella OP maailmaindeksin GTD:n. Olettamista, pienestä otannasta ja normaaleista GTD vaihteluista johtuen varsin suurpiirteinen arvio kyseessä.
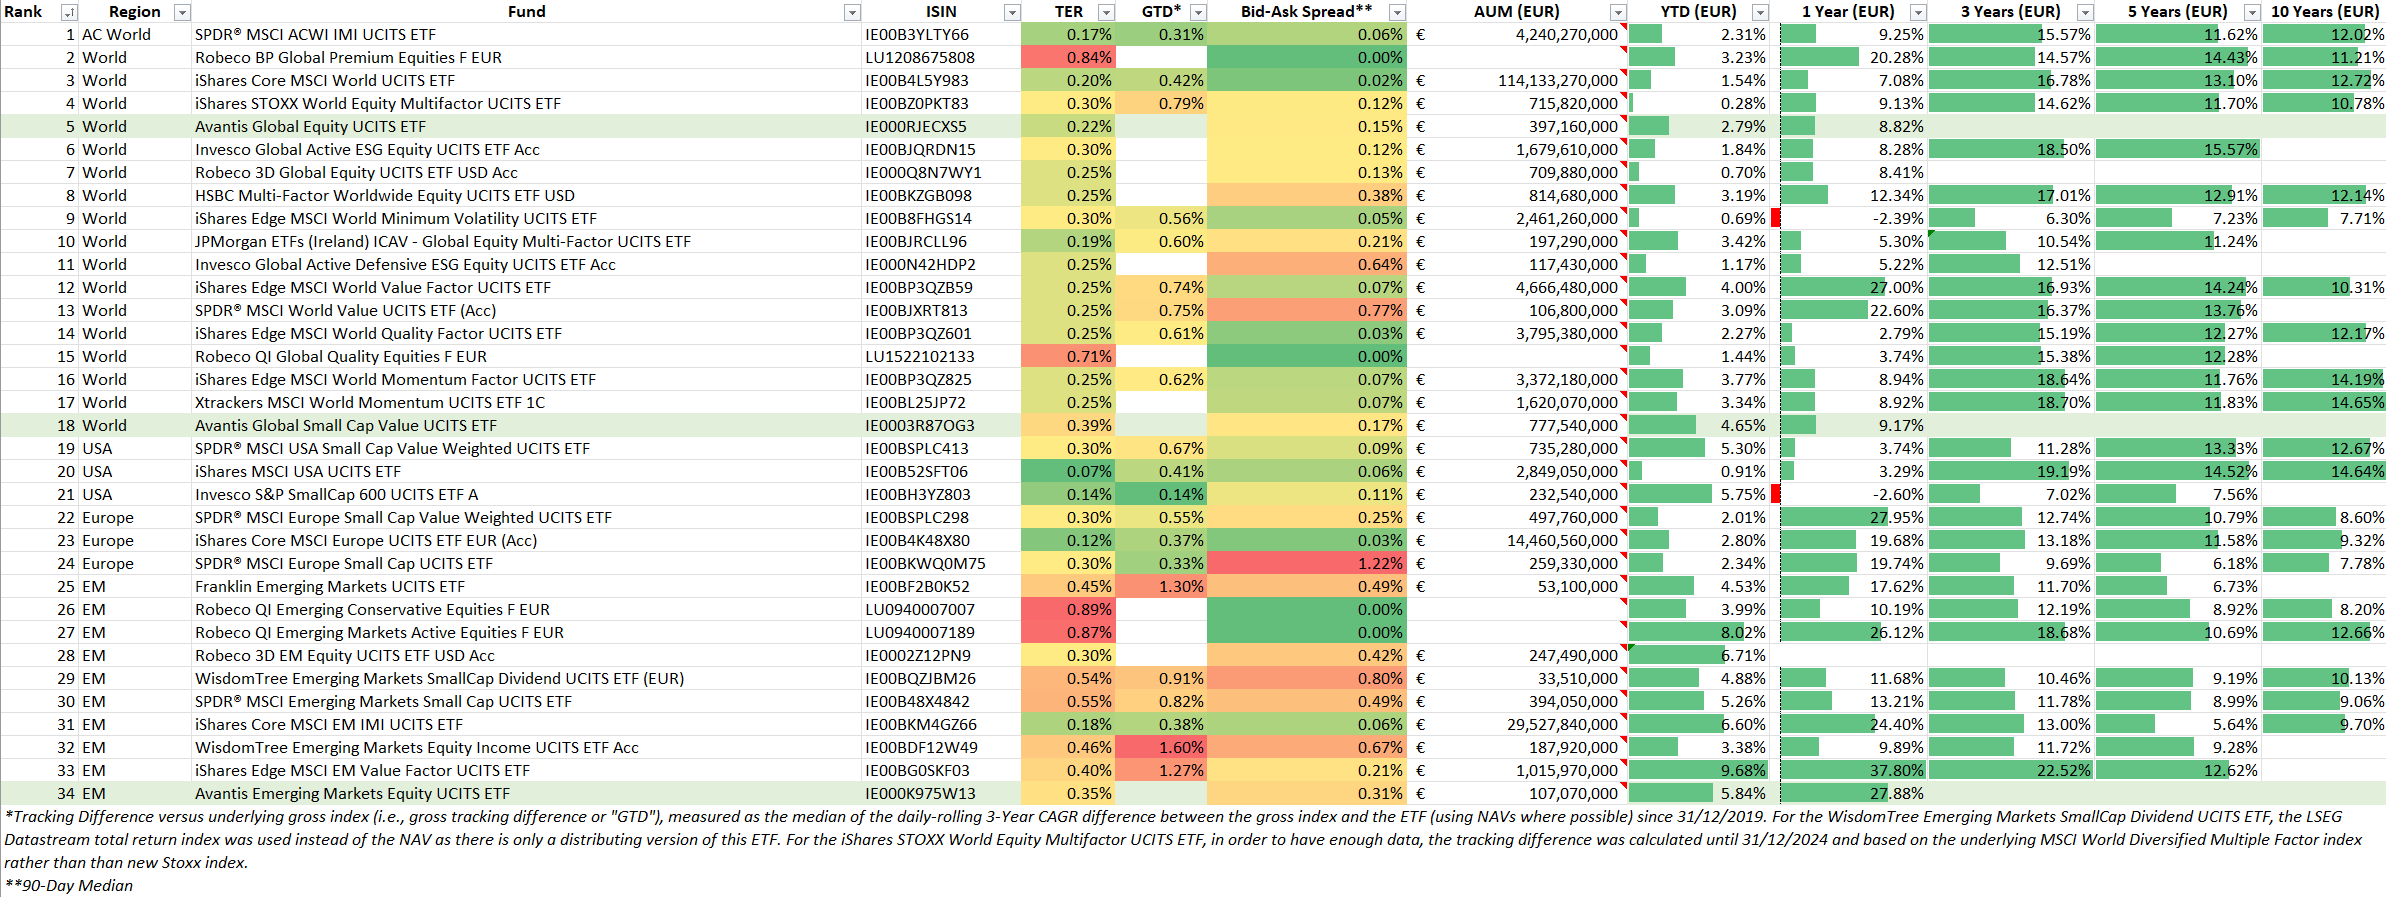
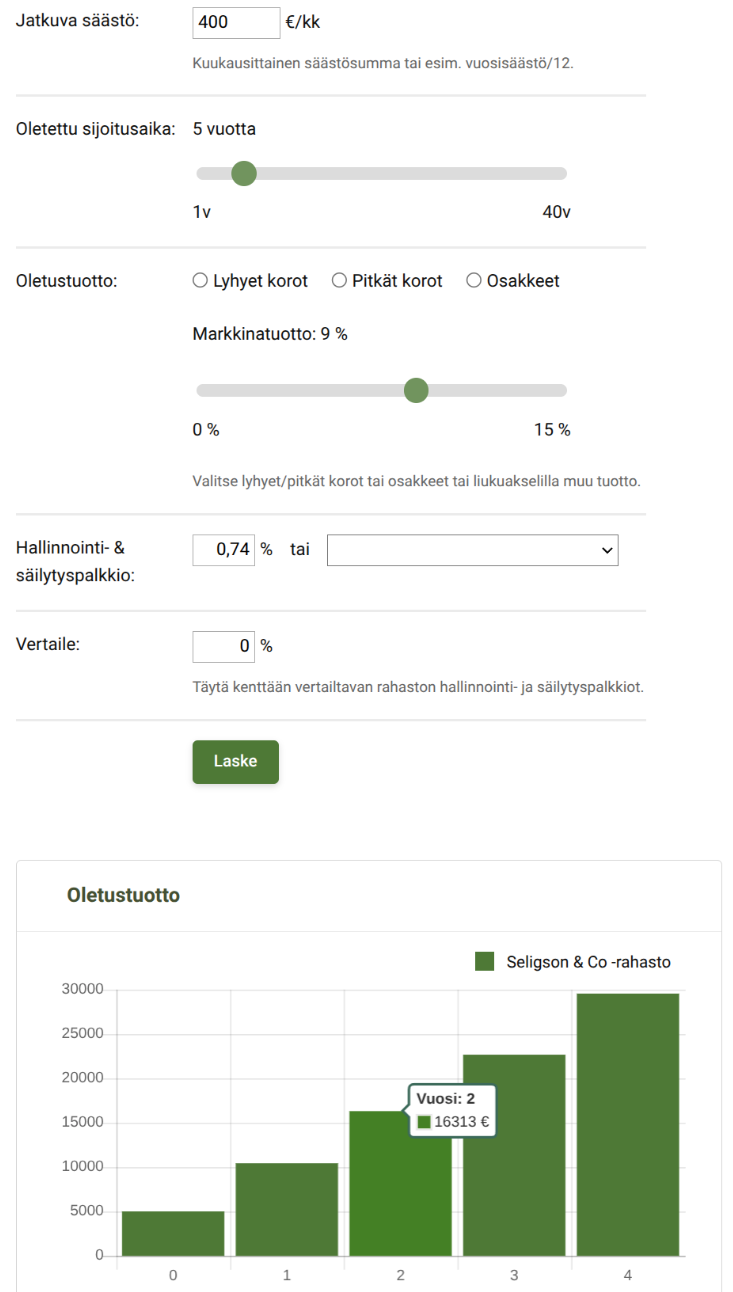
OP maailma indeksi GTD bonus huomioiden noin 0,74%.
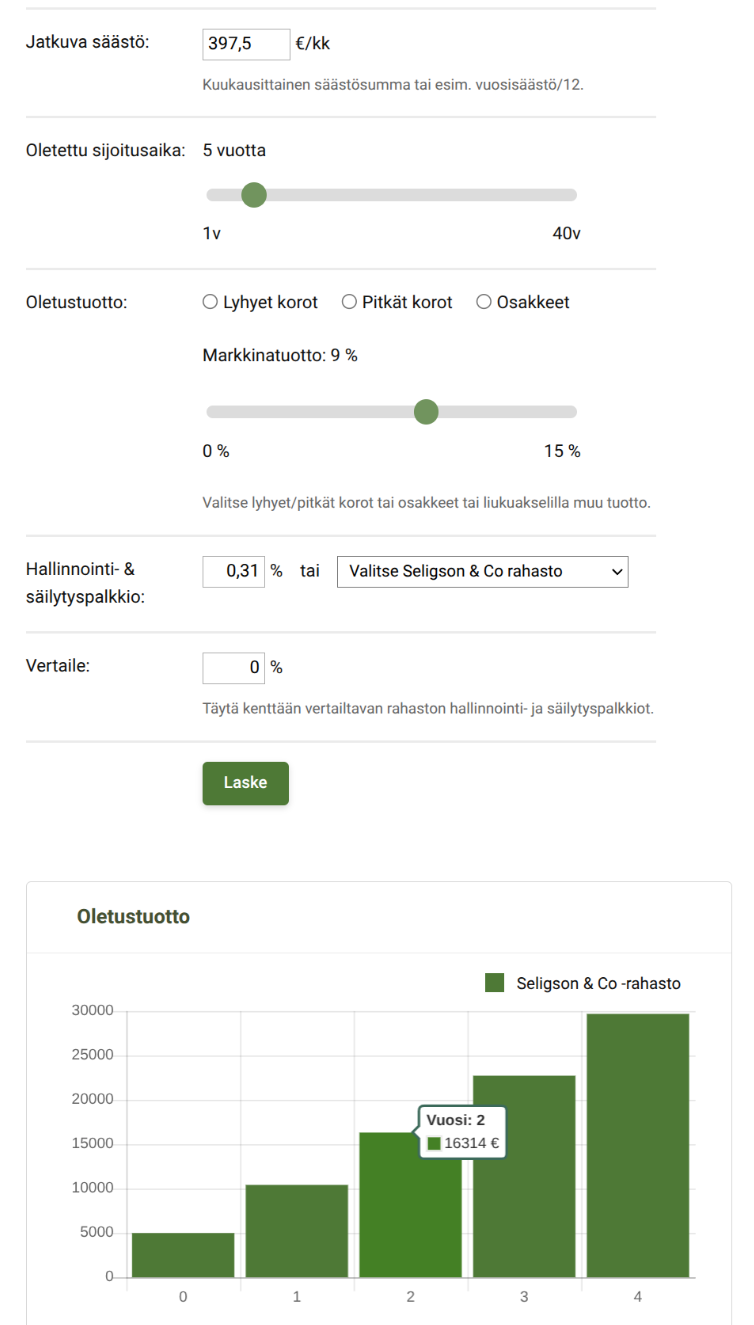
Tässä dataa ETF:stä verrokiksi. Esim. SPYI GTD 0,31%.
Eli esim. tuolla 400€ säästösummalla SPYI vs OP Maailma indeksi pyörähtää jo kolmantena sijoitusvuotena SPYI:n eduksi. Toki myynnistä aiheutuvia kuluja laskurilla ei saa arvioitua.
22 tykkäystä