Varoituksia pörssin romahtamisesta alkaa näkymään enenevissä määrin. Ajankohdasta puhutaan aikavälillä huomenna - 5 vuoden sisällä. Kukaan ei tiedä milloin se tapahtuu, mutta kaikki tietävät sen olevan edessä.
Onneksi aika on sijoittajan puolella. Alla on hauskasti kuvattu henkilöstä, joka onnistui sijoittamaan markkinoiden huipussa useamman kerran. Mutta toisin kuin monet hermoilijat, tarinan henkilö ei koskaan myynyt omistuksiaan.
Disclaimer: En ole tarkastanut videossa esitettyjen tietojen todellisuutta.
Pyrinkin omassa sijoitustoiminnassani välttämään panikointia ja jatkamaan tasaisesti sijoittamista parhaaksi näkemälläni tavalla. Sijoitukset koostuvatkin suurimmaksi osin indeksirahastoista sekä Berkshire Hathawayn B -osakkeesta, jotka eivät vaadi jatkuvaa seuraamista.
Tällä strategialla holdaus on fiksuinta olettaen että välttää sellaisia indeksejä, jotka konsentroi jotakin kuplaantunutta sektoria.
Berkshiren portfoliohan on laajasti hajautettu ja siinäkään ei juuri ole AI-kytkentää. Berkshiren käteisposition ennätyksellinen määrä on muuten yksi ylikuumentuneen markkinan merkki:
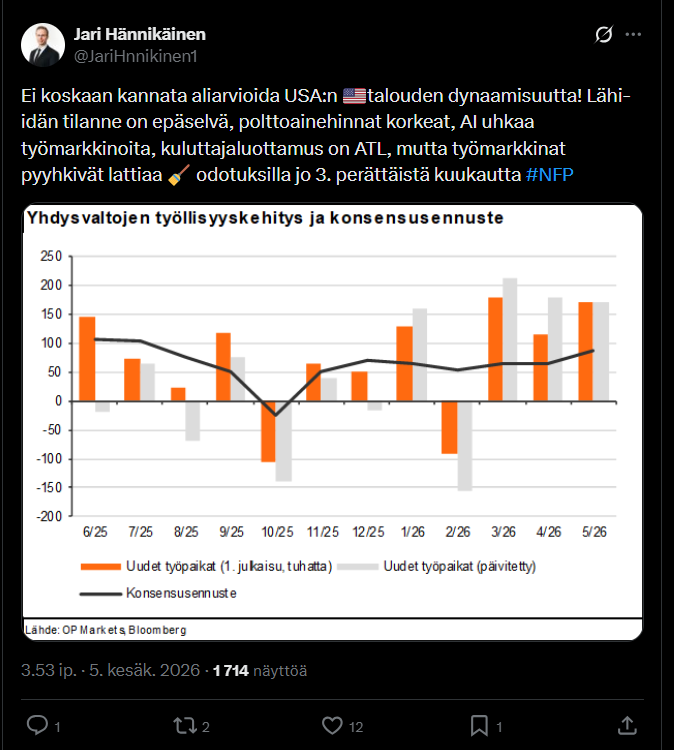
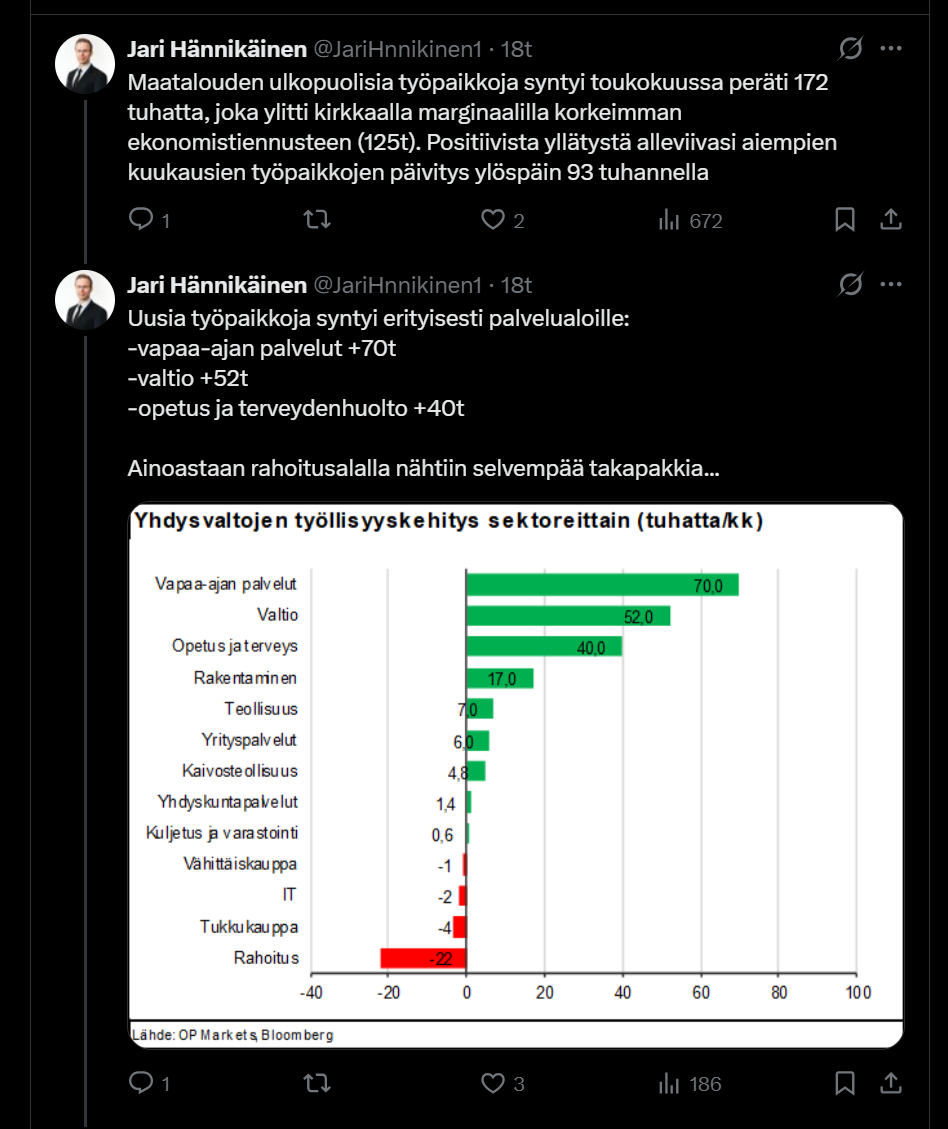
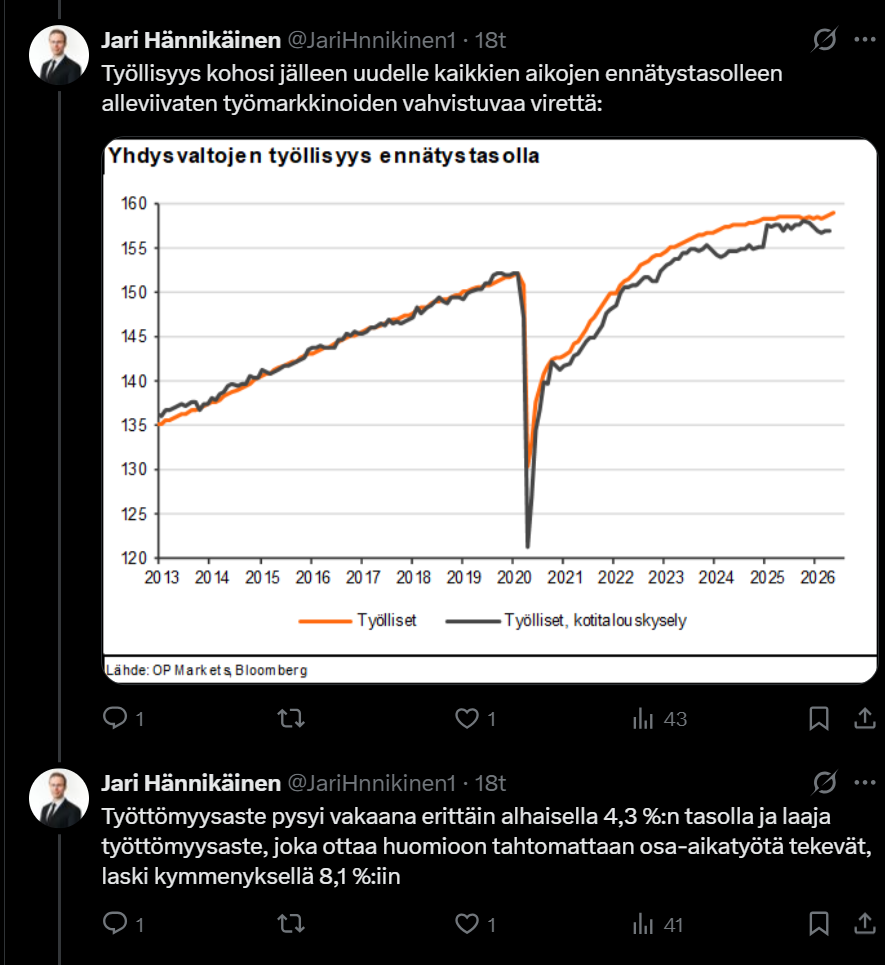
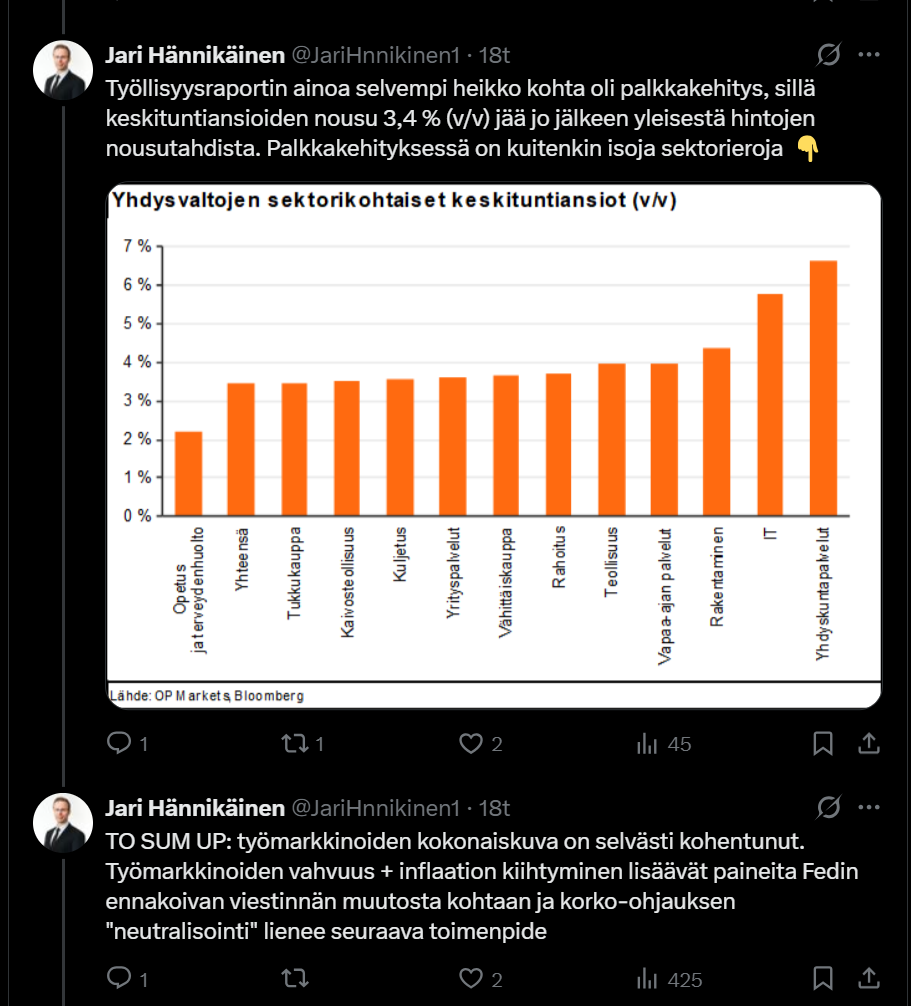
Nonfarm payrolls jumped a seasonally adjusted 172,000 for the period, down slightly from the upwardly revised 179,000 in April and far above the Dow Jones consensus estimate for 80,000. The unemployment rate held steady at 4.3%, as expected.
Heh, tähän ei kyllä koskaan totu, että pörssit rommaavat positiivisen reaalitalousdatan takia, koska korko-odotukset, ja että reaktio on välitön. Tuntuu jotenkin niin maalaisjärjen vastaiselta.
Ei Dow ole mitenkään erityisen matalilla arvostukertoimilla treidaava, vaikka onkin S&P:tä ja Nassea matalampi. Tästä syystä en ihan arvo-osakkeiksi kuitenkaan kutsuisi. PE karkeasti 20x ja P/Free Cash Flow 25x.
Olen kirjoitukseni hiukan myöhässä ketjussa ja tässä on sellainen makronäkemyksen teko edessä ja salkun tarkastelu. Ketjussa on varsin ansiokkaasti erilaisia näkemyksiä esitetty. Tuossa oli Jukka Lepikön video, mutta itsellä enemmän ajattelua aiheutti aiempi tuloskausi tarkastelu jossa puhuttiin tuloskasvusta. Verneri edellä esitti analyytikot uskovat kertoimien kasvuun.
Nyt on tapahtunut huikea nousu ja helposti ajatteelee pörssi noussut liikaa. Mikä no sitten se oikea arvostus. Shiller P/e on sellainen aika vakaa hitaasti liikkuva indiaaattori. No kuuntelin hiljattain Inderes POD:ia jossa näitä jauhettiin enemmän teiteellisellä tasolla. Pitkällä ajanjaksolla pisteitä tulee aika vähän ja tilastollinen merkittävyys on hankalaa. Historiasta on hyvä oppia ja nyt indeksiä on vetänyt kapea kärki ja historiassa se on aina poistnut. Kysymys on millaisella aikajänteellä? Toiseksi oma mielipiteeni ainakin on, että pörssin kapealle kärjelle on aina ollut syynsä. Otan vaikeimman tapauksen joka IT kupla. Minusta silloin kärki ei ollut kapea. Mutta esimerkkinä Google Finance löytyy Microsftille esimerkkinä max arvolla pitkä historia. Siitäpä seurailemaan milloin oli eiryisen huono paikka ostaa yhtiötä. Äärimmäisellä huipulla vuosituhannen vaihteessa saa odotella aika pitkään, mutta jos ostanut silloin ja lappanut kaikki soingot yhtiöön niin en usko nyt kaverin olevan kovin tyytymätön. No sijoitus vaikkapa S&P500 1998 vuoden alussa. Aika hullun mylly aluksi ja sitten syväsukellus. Nyt näyttäisi sitten aika kivalta.
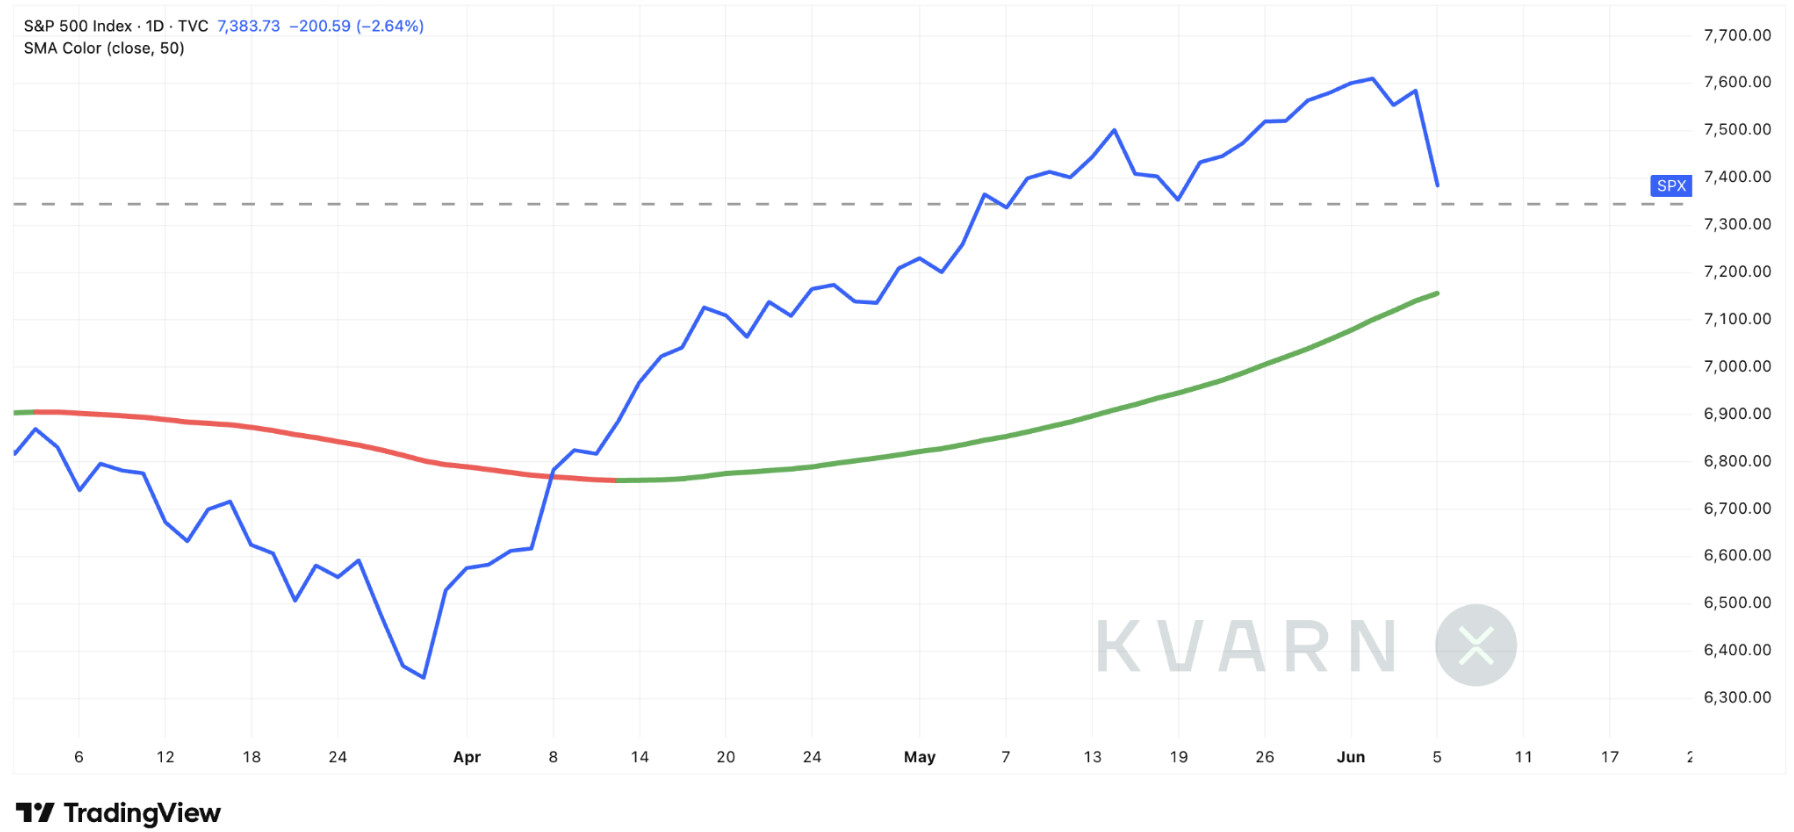
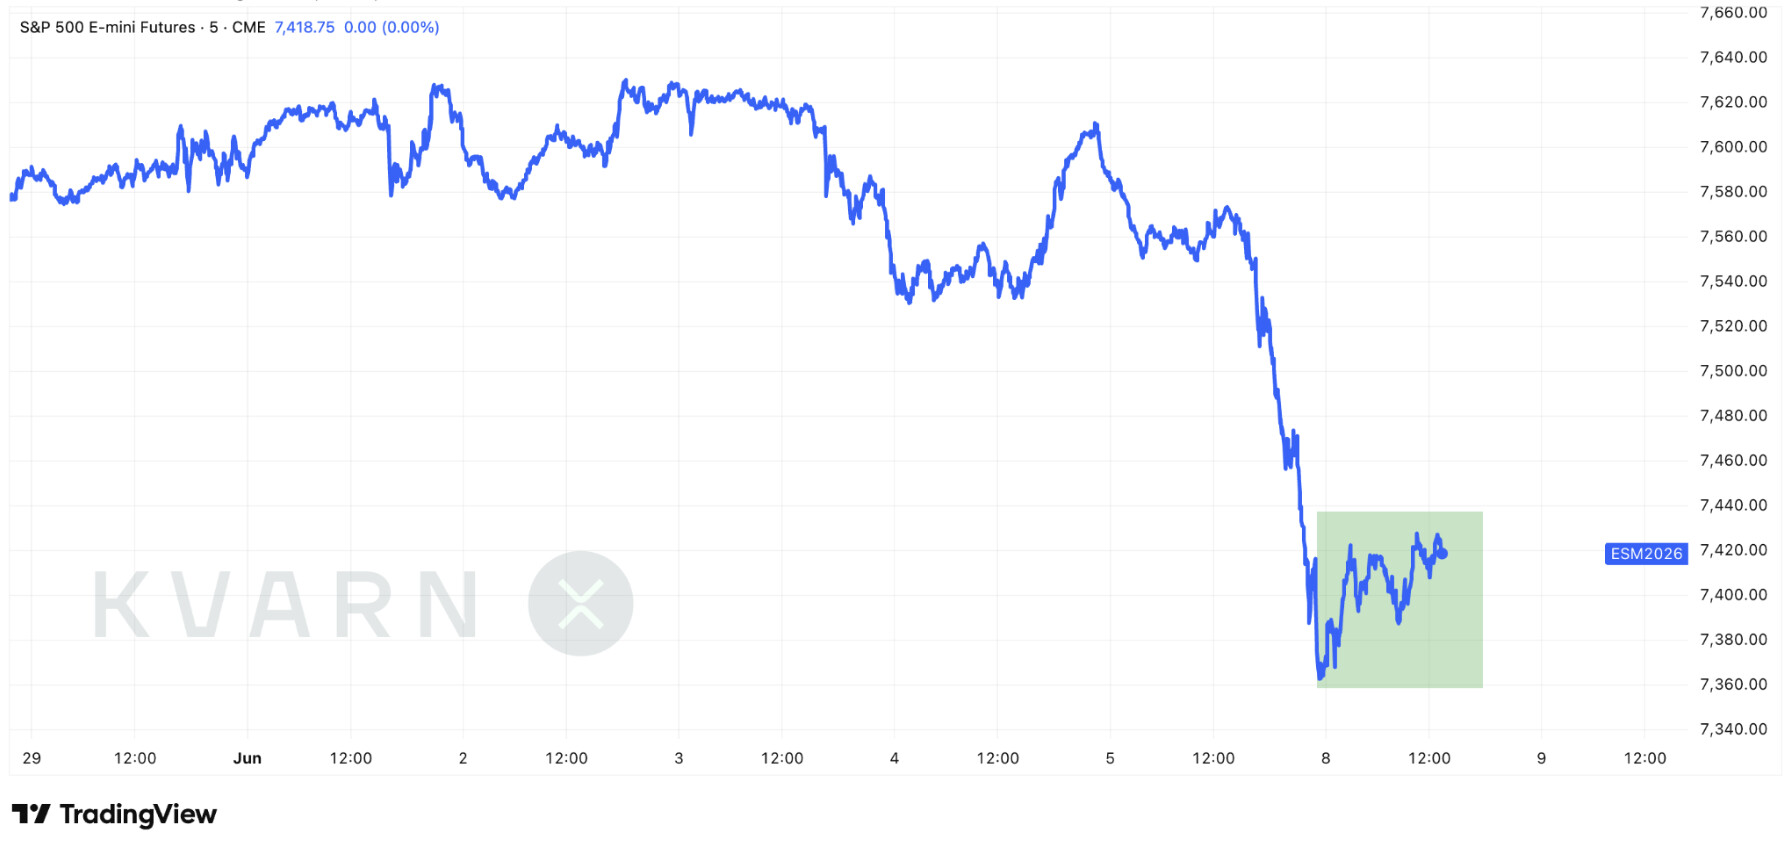
Itse olen ajatellut kanssa, että tässä on kaikenlaista mustaa ja alkanut odotella vähintään korjausta ja esimerkkinä tällepäivää Nordnetissa S&P500 futuuri näitti -3% ja heti mielessä nyt lasku alkaa.
Sijoittamisessa aika on rahaa ja saadankeen hyviä tuottoja pitäisi ennustukset osua ajallisesti hyvin. Miksi omistajat alakisivat juuri nyt myymään tekoälyyhtiöitään halvemmalla kuin aiemmin, kun eivät ole tehneet sitä viimeiseen vuoteen/ kuukauteen. Sma koksee indekisiä. Pelkkä työpaikkatilasto ei riitä. Miksi sijoitusvelka lähtisi juuri nyt laskuun. Miksi tekoälyinvestoinnit pysähtyisivät?
Siller P/e tarkastelussa tulevaisuuteen pitää miettiä tuloskasvua. Yleensä oletuksena on noin 3% BKT:n kasvu. No nyt mietitään onko indeksin ja isojen kehitys perusteltua. Otan esimerkiksi indeksin suurimman NVIDIA
P/E 31 trailing, 24 forward vs. Shiller 41,31
Kysymys: Eikö noin laadukkaan yhtiön kuin NVIDIA pitäisi olla vähintään keskimäärisen Shiller luokkaa? Eli joko NVIDAIn pitäisi nousta tai sitten muiden laskea. Indeksi ei siis tässä tapauksessa kummassakkaan välttämättä laskisi suuresti. Väärin arvostus on muualla.
Kasvu: NVIDAi tulos MQR 214%, Siller P/e kasvoi 2024=>2025 8,2%
En ole hirvittävän tarkasti NVIDIA:a seurannut, mutta käsitykseni mukaan kysynässä ei näy merkkejä heikkenemisestä ja hyödykkeistä on pulaa ja ollaan valmiita maksmaan korkampia hintoja. Kysynnän kasvu ja hintojen nousu ei jatku ikuisesti. Se voi jatkua pitkkän. Toinen mielenkiintoinen asia on S&P500 yhtiöiden kova tuloskasvu. Lepikkö esimerkkinä esitti syyksi tehostuksen tekoälyllä. Sitä ei voida varmuudella osoittaa, kun ei raportoida. Jollakin tavalla on tehostettu ja olen itse asiaa pohtinut. Epäilen etteivät kaikki tekoälystä hyödy ja siinä tulee häviäjiä. Kilapilu on kovaa ja kielimallien rahastaminen näyttää olevan vaikeaa. Voi olla, että tässä vaiheessa runsaasti “hyväksi käytettäviä” tappiollisia bisneksiä, jotka tekevät megayhtiöiden työt tappiolla. Ajan myötä tämä tulee muuttumaan, tekoälystä aletaan samaan rahaa ja se alkaa aiheuttamaan yrityksille kustannuksia. Tämä joka tapauksessa aiheuttaa runsaasti taloudellista aktivteetia ja raha kiertää. Isot yhtiöt tekevät isoja investointeja ja laittavat rahan kiertämään. Enää rahat eivät makaa MAG7 tileillä. Tämä johtaa tuloksenteko mahdollisuudeksi useille yhtiölle, voimakkaaseen infran rakentamiseen jne.
Meillä on käynnissä muutama sota, jossa otetaan lainaa oman hengen ja selviämisen pitimiksi. Siinä ei välttämättä mahdollista konkurssia ensimmäisenä mietitä vaan ollaan valmiita satsaamaan. Tämä johtaa tietyisssä hyödykkeissä tarjonnan riittämättömyyteen ja edelleen yrityksillä hyviin katteisiin.
Pörssi on tuijotellut kovasti kuluttajien tilannetta ja kuluttaja vetoisuutta. Meillä on inevestoinnit uudlea tasolla samoin sota kysyntää, jota ei olle ollut samassa mittakaavassa 5 vuotta sitten. Samoin puolustuksen arvo uusissa fääreissä.
Talous on muuttnut viime vuodet enkä edellä olevista syistä saa kovin heikkoja skenaarioita. Nuo luovat kysyntää ihan perusteollisuuteenkin. Pörssin arvostus voi olla korkea, mutta mikä sen muutaisi alhaisemmaksi. Pitäisi olla joku huono tekijä. Se voi olla toki öljykriisi. Epäilen vaihtoehtoisten ratkaisujen kehittyvän taloudessa aika vauhdilla.
Tässä on Henri Huovisen kirjoitus EKP:n korkoiluista.
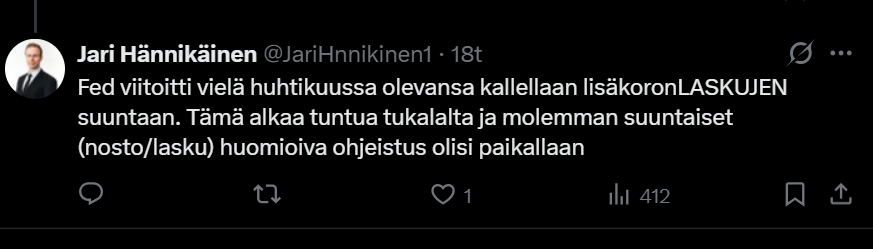
Osakesijoittajan näkökulmasta ero on suuri. Jos EKP nostaa korkoa kerran tai kahdesti ja samalla korostaa talouskasvun haurautta, vaikutus osakemarkkinoihin voi jäädä lieväksi.
Jos taas keskuspankki alkaa puhua pitkästä kiristyssyklistä, paine kohdistuu erityisesti korkoherkkiin ja korkealle hinnoiteltuihin osakkeisiin.
Tämä tekee korkopäätöksestä enemmän sektorivalinnan kuin koko markkinan suunnan kysymyksen. Kaikki osakkeet eivät kärsi korkeammista koroista samalla tavalla. Osa voi jopa hyötyä.
Kevätkauden päätös-Vartti tarjoilee tuhdimman, yli kahden vartin mittaisen katsauksen kysymykseen, onko tekoäly pörssikupla? Puoli vuotta sitten tokaisin Vartissa, että tuskinpa on, mutta ajatukseni ovat alkaneet muuttua sen jälkeen…
Sitten vuoden 2022 lopun ChatGPT:n popularisoitumisen jälkeen pörssejä on erityisesti ajanut ylöspäin tekoälybuumi. Generatiivinen tekoäly nopeuttaa koodaamista, tehostaa ja automatisoi työtä. Lisää löylyä heittää puheet agenteista, jotka tekevät kokonaisia työprosesseja itsenäisesti. Eikä siinäkään vielä kaikki: fyysinen tekoäly eli älykkäät ja kehittyneet robotit ovat kulman takana.
Tekoälyn kehittäminen vaatii paljon rahaa: hyperskaalaajien, jotka rakentavat tekoälyinfrastruktuuria eli “tekoälytehtaita” kuten NVIDIAn toimitusjohtaja Jensen Huang niitä kutsuu ja missä kielimallit koulutetaan ja niitä operoidaan fyysisesti, investoinnit nousevat tänä vuonna arviolta yli 700 miljardiin dollariin! Lähivuosina puhutaan jopa biljoona-luokan vuotuisista investoinneista.
Skeptikkoja, mihin voinen lukea myös itseni, on jo vuosia mietityttänyt investointien kannattavuus. Hyperskaalajien vapaat kassavirrat ovat kurimuksessa ja vapaalla kassavirralla laskettu FCF ROIC romahtaa para’aikaa esimerkiksi Alphabetilla, Metalla ja Microsoftilla. “Frontier labsit” eli tekoälykehityksen kärjessä olevat yhtiöt kuten OpenAI ja Anthropic tekevät raskaasti duffea. Tottakai esimerkiksi Meta ja Alphabet ovat generatiivisen tekoälyn avulla jo vuosia tehostaneet ja parantaneet mainosten kohdennuskoneistoaan, mikä näkyy viivan alla joten täysi duffekone tekoäly ei missään nimessä ole. Sen lisäksi Anthropic kehuu olevansa nyt Q2’26 voitollinen (ei-GAAP-luvuin), joskin koko vuosi on todennäköisesti pakkasella.
Kun Jensen Huang puhuu AI:n olevan voitollista, hän tarkoittanee omaa yhtiötään NVIDIAA sekä rautapuolen toimittajia: muistiyhtiöitä ja muuta infraa energiaan asti, jotka nyt vuolevat kultaa “pullonkaulatreidissä”.
Kuviota hämää myös tekoälytalouden kiertorahoitusjärjestelmä: hyperskaalaajat, kuten Alphabet ja Amazon, investoivat miljardeja OpenAI:hin ja Anthropiciin ja muihin tekoälylaboratorioihin. NVIDIA myös. Sitten nämä ostavat hyperskaalaajilta laskentakapasiteettia ja nämä vuorostaan NVIDIAlta siruja. NVIDIA tekee valtavaa voittoa yli 50 % nettomarginaalilla, palauttaen osan rahasta sijoituksina takaisin tähän ekosysteemiin. osa rahoista maksetaan omistajille omien ostoina ja osinkoina markkinalle. Ja Alphabet ilmoitti juuri 85 miljardin dollarin osakeannista, eli osa markkinan rahasta menee taas hyperskaalajien rahoittamiseen! On todellakin kyse valtavasta buumista, kun maailman 2. absoluuttisesti kannattavin yhtiö joutuu tekemään osakeannin!
Oleellinen kysymys mielestäni on, saavatko kielimallien loppukäyttäjät eli asiakkaat tavoittelemiaan tuottoja ja tehokkuushyötyjä. Todistusaineisto on ristiriitaista. Jotkut yhtiöt, kuten Suomessa Relex, heittävät väkeä pihalle, minkä kerkeävät vedoten tekoälyyn. Monet tutkimukset puhuvat ristiriitaisista tuloksista: odotettuja säästöjä ei saada aikaan. Uber ylitti äskettäin koko vuoden AI-budjettinsa! Amazon, Microsoft ja Meta ovat kehoittaneet säästäväisyyteen tokenien käytössä, kun aiemmin ne harrastivat “tokenmaksimointia”.
Sen lisäksi monissa organisaatiossa on lehtijuttujen ja anekdoottien perusteella “tungettu AI:ta kurkusta alas väkisin”. Mikä on tässä tilanteessa todellinen kysynnän taso?
Lopulta AI-investoinneille asiakkaiden pitää saada tuottoa: muuten ne vähentävät sen käyttöä tai hidastavat sen käyttöönoton lisäämisvauhtia.
Viime aikainen kehitys puhuu sen puolesta, että kysyntä ei välttämättä kehity niin nopeasti, kuin alunperin ajateltu.
Sen lisäksi mallien hinnat romahtavat nopeasti. Kun uusi malli julkaistaan, ei mene montaa kuukautta kun saman suorituskyvyn saa paljon halvemmalla raha per token -kustannuksella. Mallien on vaikea differentoitua toisistaan, joskin työkaluina ne voivat saada vakiintunutta asemaa kuten Anthropicin Claude toistaiseksi koodareiden parissa. Mutta jos mallit bulkkiintuvat, kielimalleilla ei ainakaan itsessään tehdä rahaa. Sitten voi ajatella, että infrapyörittäjät tekevät koska infrasta pitää maksaa. Mutta infraa tulee koko ajan lisää pullonkauloista viis, ja fyysinen pääoma ei yleensä ole historiallisesti pitkään tuottanut yli pääoman kustannuksen.
Suuret megateknot ajautuvat päistikkään toisiaan päin kilpailussa tekoälyskabassa ja tekoäly muovaa tapoja käyttää niiden palveluja. On eri pohdinnan paikka, uhkaako tekoäly yhtiöiden marginaaleja pitkässä juoksussa.
Pörssin käytös on kuplamaista: osakekurssit ovat nousseet raketinlailla. Jensen Huangin kommentit toimivat polttoaineena: Marvellin osake nousi yli 30 %, kun Jensen kommentoi firman olevan seuraava “yli biljoonan dollarin yhtiö”. Jopa Nokia on viisinkertaistunut, muistiyhtiöt kuten Micron kymmenkertaistuneet. FOMO on käsinkosketeltavaa ja vipu-ETF:ien käyttö lisääntyy. Koreassa, missä pörssejä nostaa Samsungin kaltaisten muistifirmojen nousu, spekulaatio on valloillaan.
En usko, että teknologia sinänsä on kupla. Se toimii, omalla tavallaan, ja kehittyy nopeasti. Olisi silkkaa ylimielisyyttä arvioida tarkasti tällaista nopeasti liikkuvaa maalia. Mutta uskallan todeta pörssistä, että siinä on kuplamaisia piirteitä ja tekoälynousu alkaa näyttämään yhä enemmän kuplalta. Aika näyttää, miten tämä arvio osuu. Indeksien kannalta tämä on ongelmallista, koska AI on noussut suurimmaksi teemaksi maailman indekseissä.
Osakemarkkinat ovat olleet laskussa viime päivinä, ja osa analyytikoista on spekuloinut, että osakkeiden lasku johtuisi siitä, että sijoittajat vetävät varojaan muualta sijoittaakseen ne SpaceX:ään.
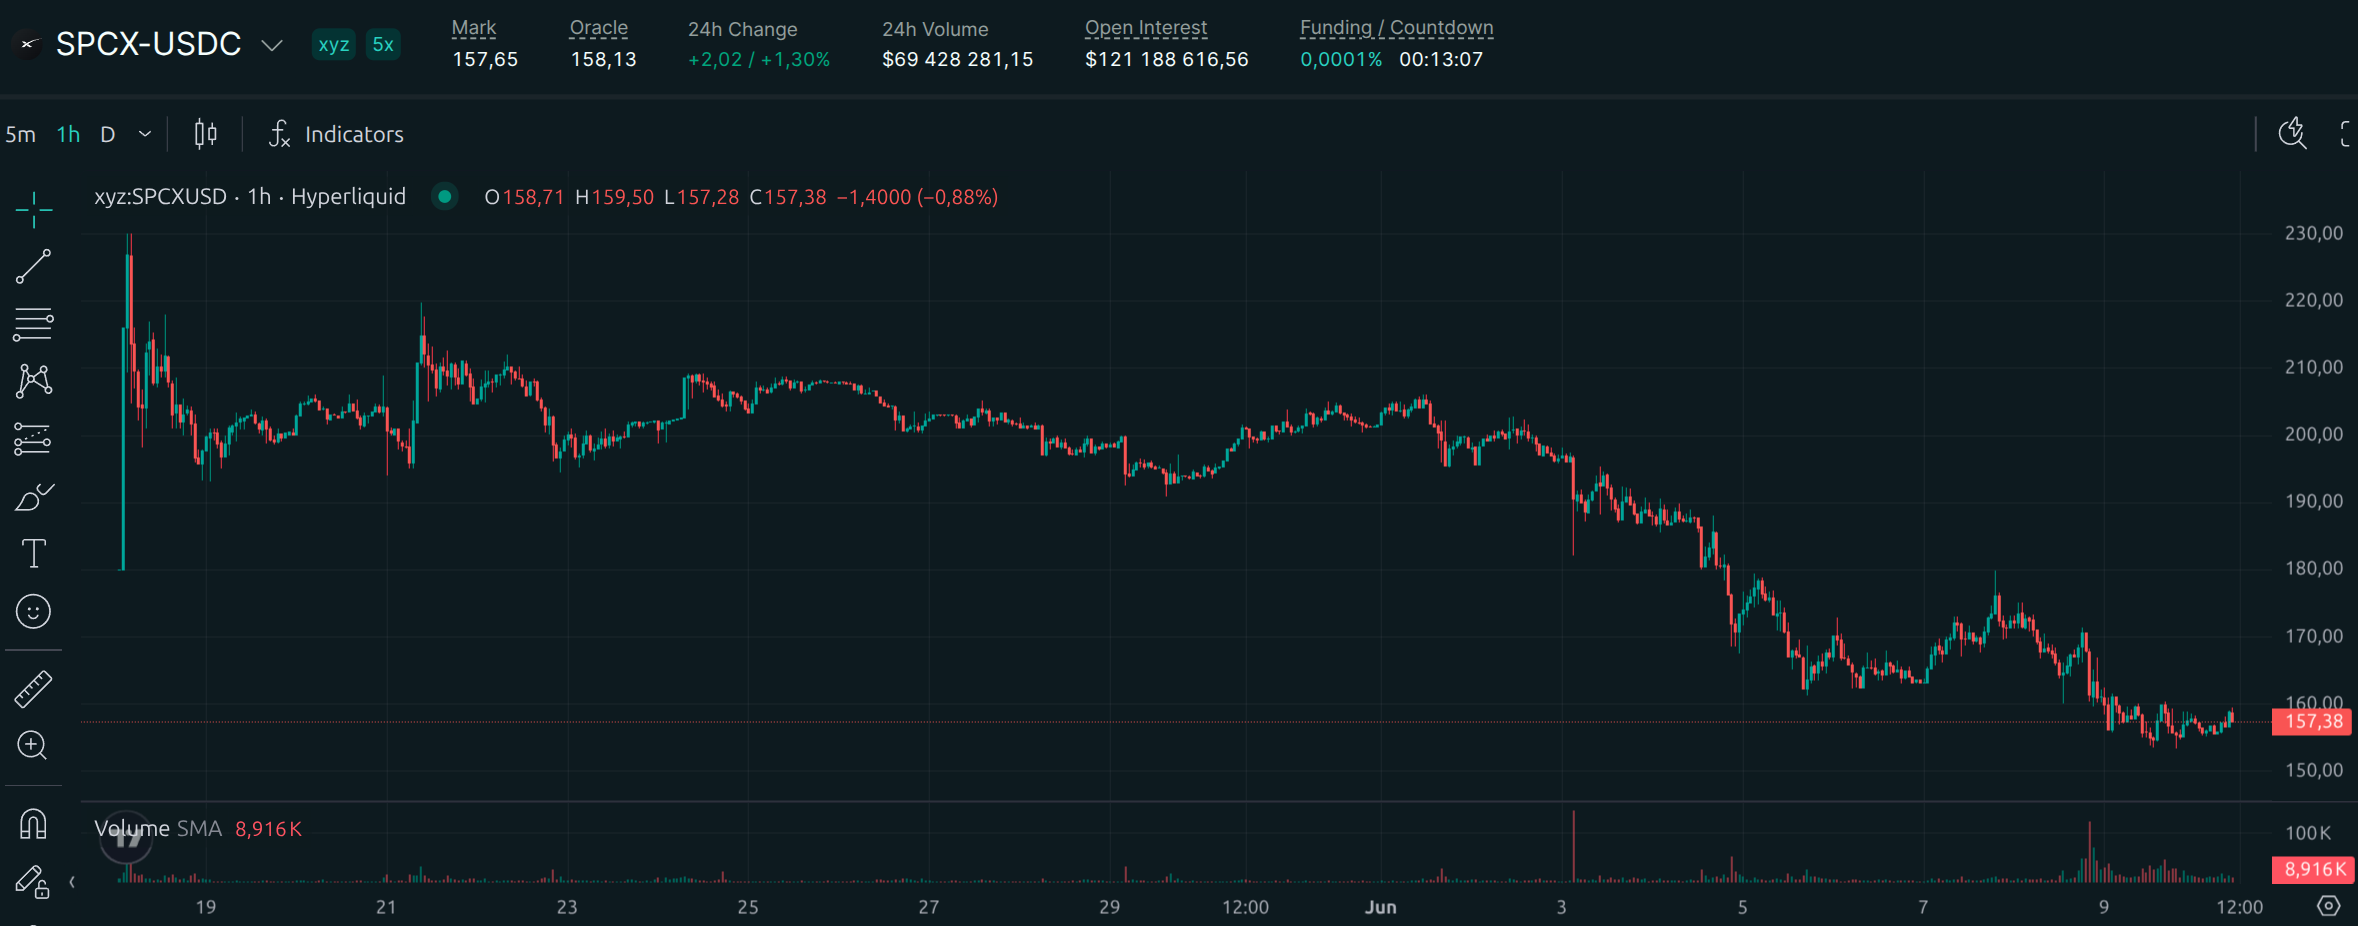
SpaceX tavoittelee listautumisannissaan 75 miljardin dollarin summaa, joten sijoittajakysyntä ylittää suunnitellun annin lähteiden mukaan jopa 3,5–4-kertaisesti.
Sijoittajakysyntä voi vielä muuttua ennen listautumisannin hinnoittelua, jonka odotetaan tapahtuvan torstaina. Merkintäluvut kuvaavat kiinnostuksenilmauksia eivätkä lopullisia osakejakoja, jotka vahvistetaan hinnoittelun yhteydessä. Reutersin lähteet arvioivat myös, että osa suurista institutionaalisista sijoittajista osallistuu listautumisantiin usein myöhemmässä vaiheessa.
Hieman erikoista, että muka tässä vaiheessa jo tiedetään, että anti tullaan ylimerkitsemään 3,5-4-kertaisesti, vaikka edes hinta ei ole vielä tiedossa.
Kiinnostus näyttää hieman hyperliquidin puolella lässähtäneen.
Kertoo varmaan jotain Suomen talouden tilasta ja vallitsevasta narratiivista sen kehityksen suhteen kun naurahdin tälle postaukselle ääneen. Toivottavasti naurahdus ei kuulunut 10 metrin päähän firmamme toimitusjohtajan koppiin
Vakavasti puhuen siis ehdottomasti hyvää talousdataa! Kiitokset @Karhu_Hylje :lle kun näitä tänne jaat. Jakamasi tilastot ovatkin olleet viime aikoina melko härkämäisiä Suomen taloudelle ja Hesulille vastoin nimimerkkisi aavistuksen karhumaista teemaa. Mukavahan se on tällaisia positiivisempiakin uutisia klikkailla toisinaan.
Muutamia kuvaajia Blumman Authersin mailista ennen kesälomien aloittamista.
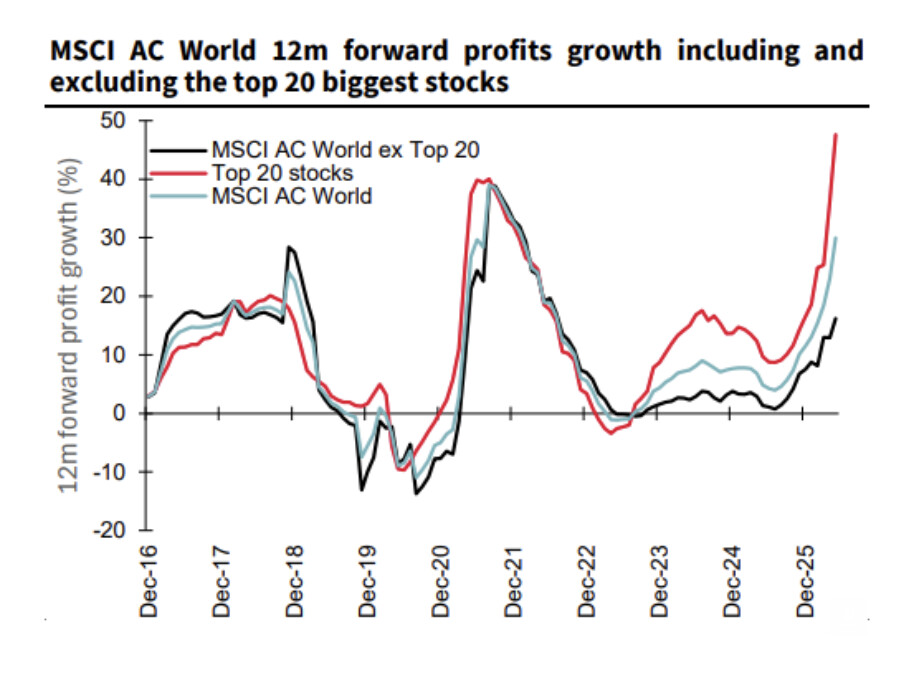
Raju tuloskasvuodotus maailman markkinoilla juontaa juurensa erityisesti suurimmasta 20:stä firmasta (joista suuri osa näitä AI-teemaisia megateknoja):
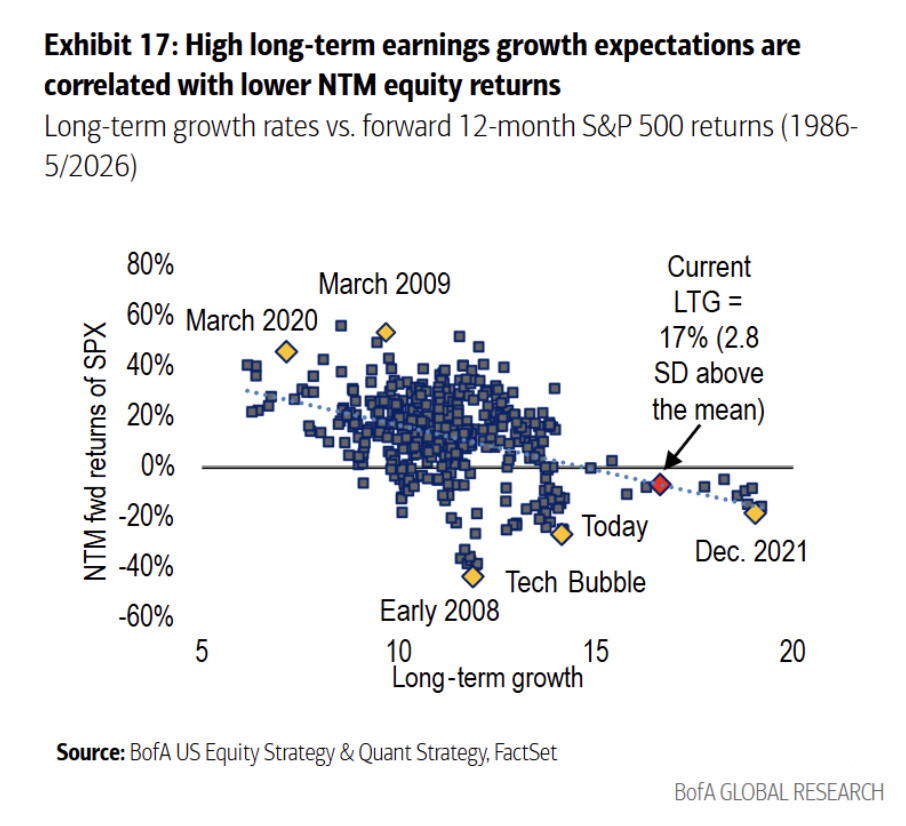
Joskus vauhdikkaat tuloskasvuodotukset lähivuosille tuovat heikompia tuottoja pörssille. Kenties niihin petytään tai nekään eivät enää riitä… Ja kovan kasvun jälkeen tulee herkästi paussi.
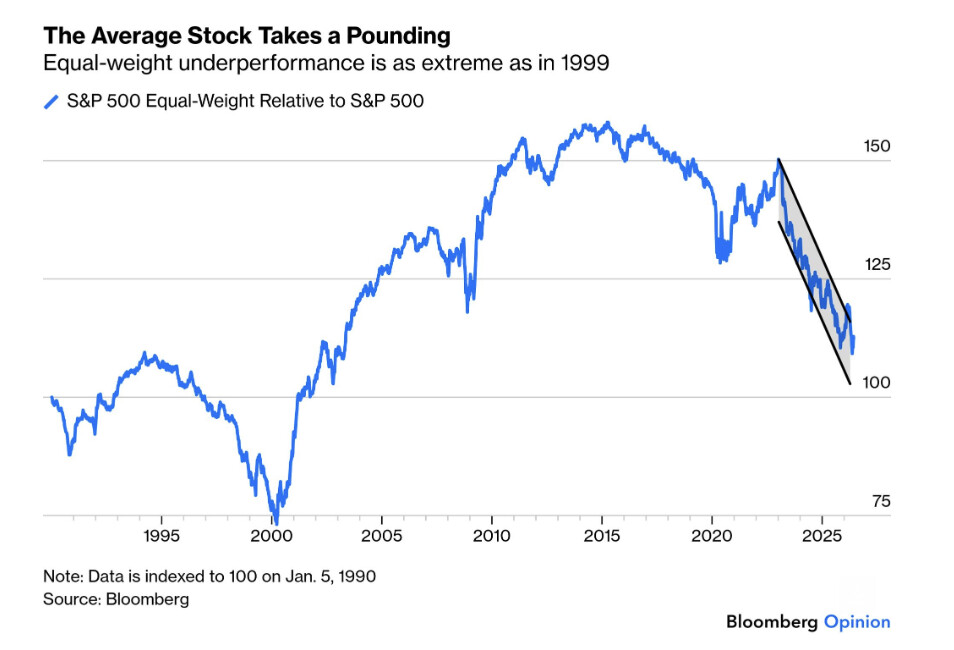
Keskiverto-osake (SPW eli tasapainotettu SP500-indeksi missä jokaisella osakkeella on sama 0,2 % paino) ottaa turpiin SP500-indeksiltä kuin 2000 konsanaan.
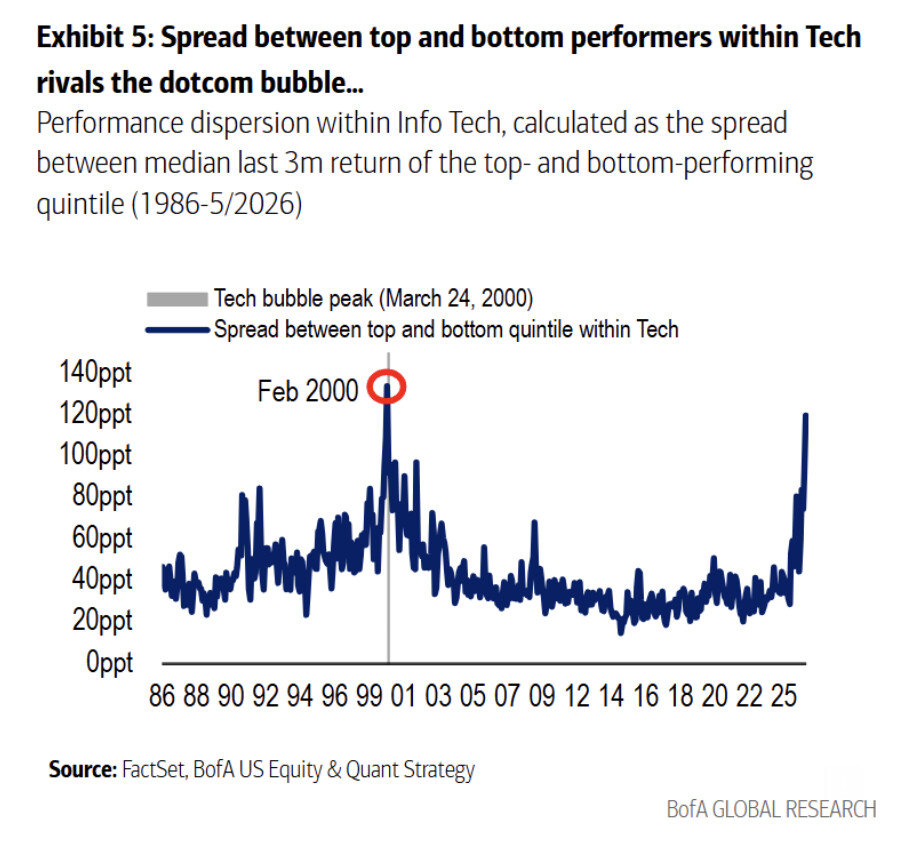
Teknojen sisällä kehityserot ovat revenneet samalle tasolle, kuin vuonna 2000. Eli 3 kuukauden säteellä laskettuna parhaan viidenneksen (kvintiili) tuottoero vastaan heikoimman kvintiilin.
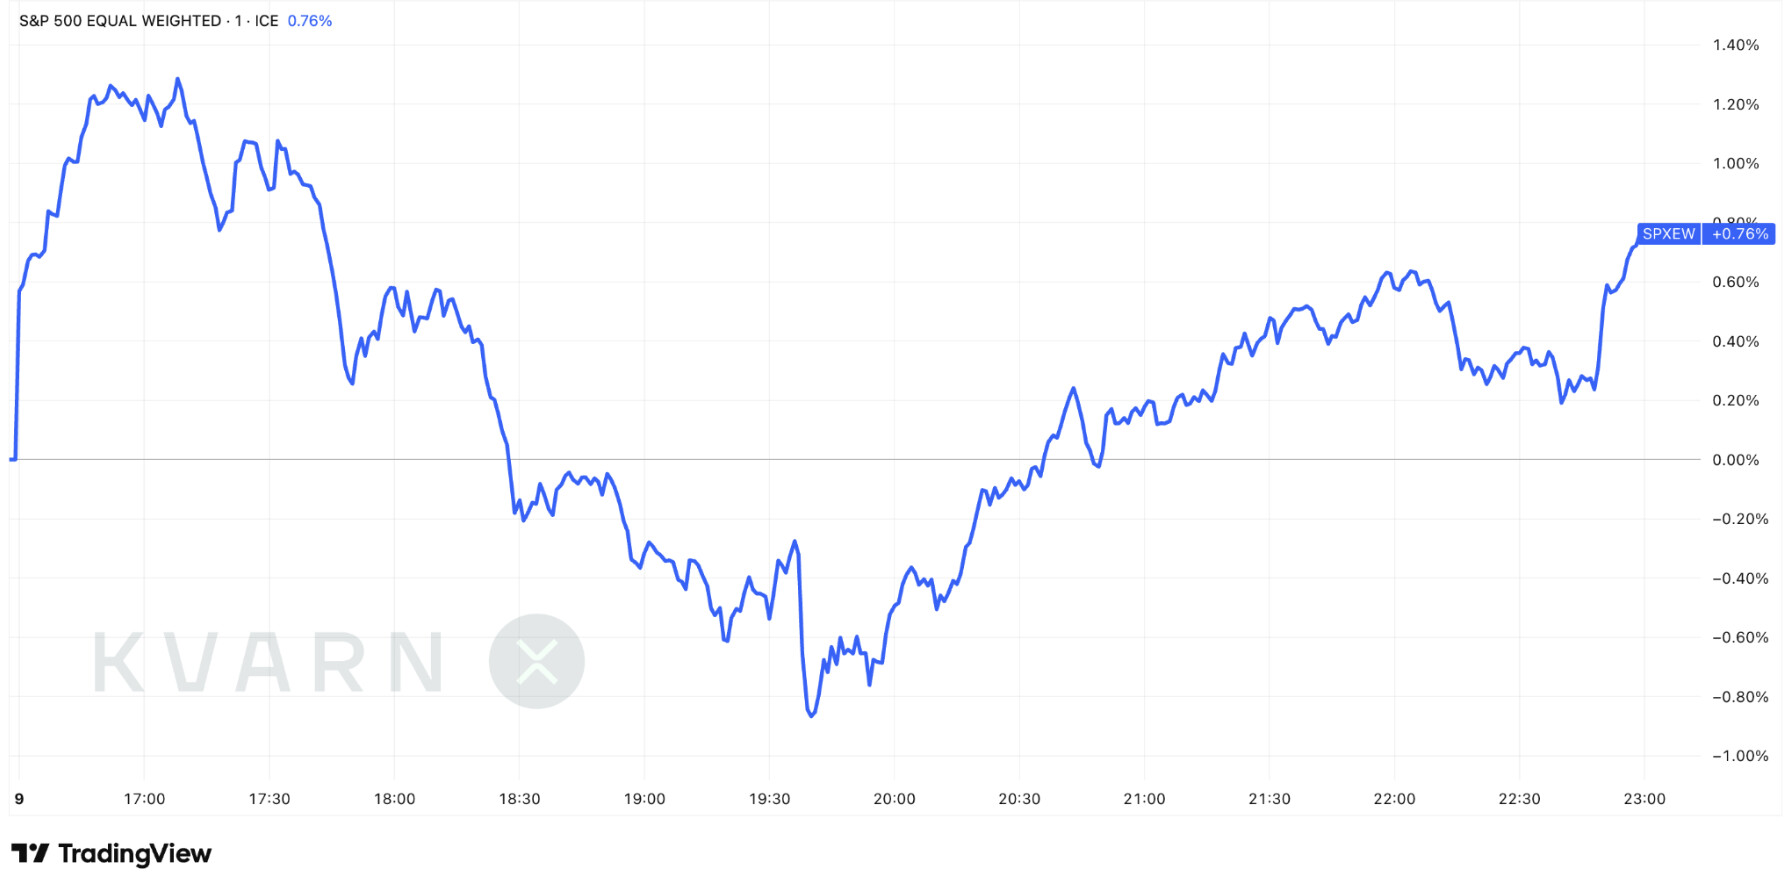
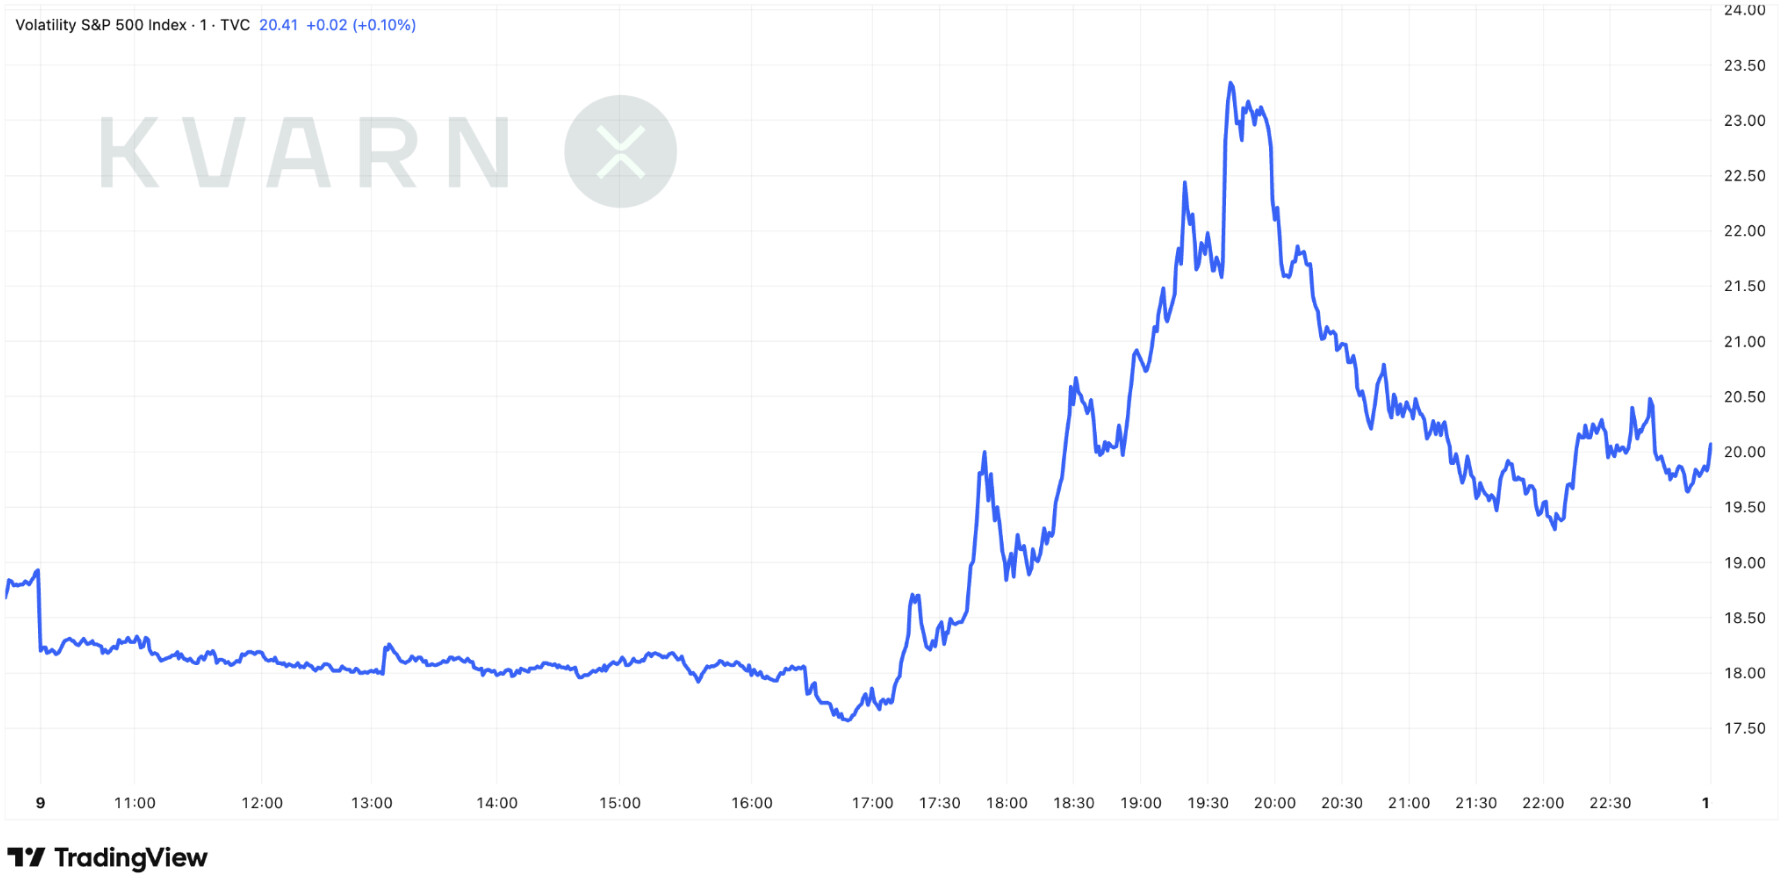
Eilen osakemarkkinoilla nähtiin hieman epätyypillinen päivä.
VIX-indeksi kohosi yli 20:n, mikä viittaa sijoittajien selvään hermostuneisuuteen.
Samaan aikaan tasapainotettu (equal weighted) S&P 500 -indeksi päätyi kuitenkin selvästi plussalle.
Tämä viittaa siihen, että sijoittajat ovat hermostuneita, mutta eivät kuitenkaan halukkaita poistumaan osakemarkkinoilta.
Tällaisissa olosuhteissa defensiivisemmät sektorit menestyvät usein hyvin.
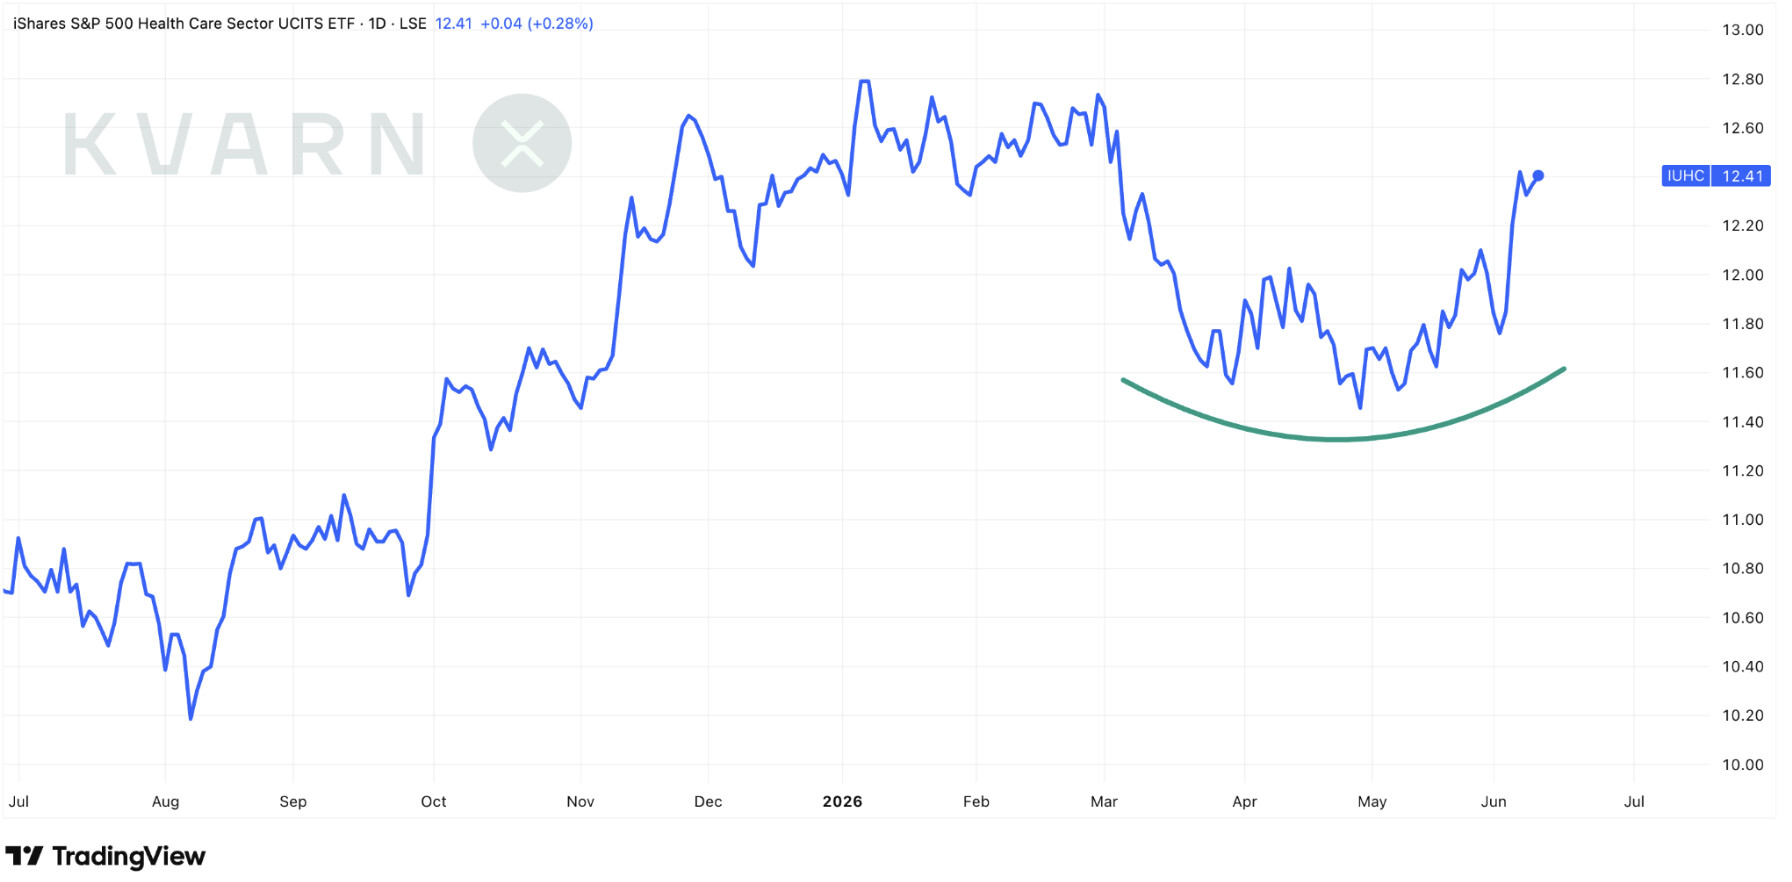
Defensiivisistä sektoreista varsin vahvalta näyttää muun muassa terveydenhuolto, joka on viimeisen viikon aikana kääntynyt selvään nousuun.