Olen miettinyt, miltä Suomen talouden käänne voisi näyttää konkreettisesti. Vaikka samaan hengenvetoon heti muistutan, että makroennustaminen on lähes mahdotonta.
Emme voi tietää, jos vaikka amerikkalainen suuri teknologiayritys aikoisi “salaisesti” rakentaa maailman suurimman datakeskuksen pohjoisnavalle ja Suomi saa huomenna 10 000 Wärtsilän kaasuvoimalan, 20 jäänmurtajan, 50 Nohon ravintolan, koko Puuilon inventaario-, Nokian koko optisten verkkojen kapasiteetin seuraavalle viidelle vuodelle -tilauksen tähän keskukseen ja BKT räjähtää katosta läpi.
Koronapandemiassa meni lujaa, mutta takana oli osin elpyminen kevään 2020 syvästä kuopasta. Maailmanlaajuisen elvytyksen ansiosta Suomen talous otti pikakiihdytyksen. Asuntojen hintojen nousu kiihtyi ja kansa kulutti minkä kerkesi. Se oli rakettimaista elpymistä 2021 ajan.
Tässä kuvaajassa on nimellisen (hintojen nousun eli inflaation vaikutusta ei ole siis putsattu pois) BKT:n muutos vuositasolla.
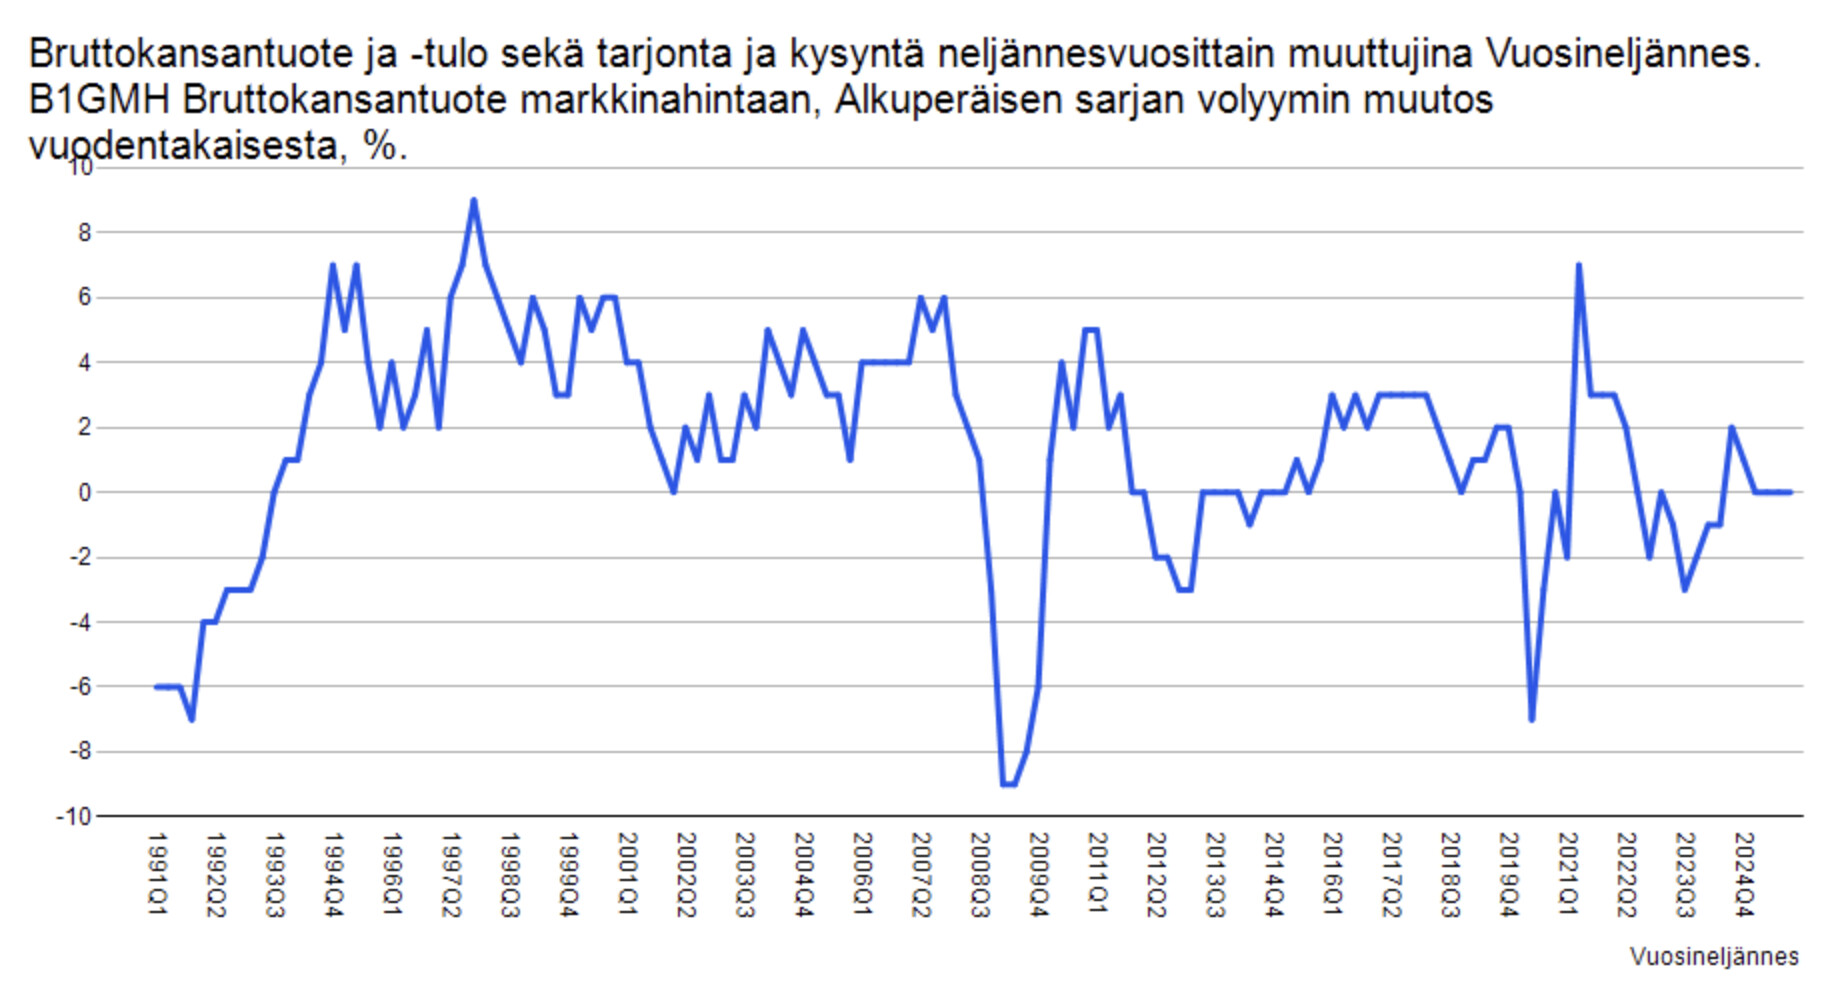
Mutta onko tällainen realistista, kun emme kokonaisuutta katsoen (alakohtaiset erot tottakai valtavia) ponkaise syvästä montusta, vaan pikemminkin nollakasvun alhosta.
Työttömyys on 10 %, mutta kääntäen 90 % työtä haluavista on töissä ja palkat ovat nousseet. Paljon on puhuttu kulutuksen heikkoudesta. Nyt suomalaisten kotitalouksien tilannetta voisi luonnehtia tasetaantumaksi, missä säästetään kunnes oma talous (säästöt, velkojen lyhentäminen, asunnon oma pääoma yms.) on “kunnossa”. Tämän kestoa on vaikea arvioida, mutta se ei kestä ikuisesti tietenkään.
Onko tuleva “rakettikasvu” pikemminkin “kiihdytys” 1 %, max. 2 % reaaliseen BKT:n kasvuun hetkittäin? Jos inflaatio olisi 2 %, se tarkoittaisi 1-3 % nimellistä kasvua.
Kun talous kasvaa näin hitaasti, tai keskiaikaisesti kuten olen Varteissa veistellyt, tuntuuko nousu- ja laskukaudet enää konkreettisesti juuri miltään? 
Ja kuten @Pohjolan_Eka ja muut muistuttavat tässä ketjussa, Suomen julkistalous yrittää (ainakin jotenkin) koko ajan leikata mikä syö samaan aikaan kasvun edellytyksiä. Kun julkinen puoli säästää, käytännössä siirretään kustannuksia yksityiselle puolelle (veroalennuksia tuskin on kauheasti varaa tehdä lisää).
Pitkän aikavälin talouskasvunäkymät ovat mitä ovat. Talouskasvun peruspalikat ohenevat Suomessa. Työikäinen väestö vähenee. Pienemmät nuoret ikäluokat kouluttautuvat heikommin, mikä syö entisestään kasvun edellytyksiä.
Huom. en tässä siis lietso mitään pessimismiä! Aktiivikirjoittajat tietävät minut täällä hyvinkin optimistiseksi. Mutta mietin vain, mikä on “uusi normaali” Suomen rakettielpymisessä.
Lisäys. Pörssissä se voi näkyä poljetuissa firmoissa silti suuremmin. Katsokaa esim. miten ylivelkaantunut ja raksasektorille liikaa altistunut Boreo on 90 % romahduksen jälkeen yli tuplannut pohjista. Voisin kuvitella, että useilla ryvettyneillä sektoreilla voi näkyä tällaisia käänteitä, kun aurinko alkaa paistamaan.
Toisaalta monilla firmoille menee jo hyvin. Infra vetää, siis GRK ja Kreate ovat jo kurssihuipuissa. Puuilon myynti käy hyvin. Keskon myynti vetää, kuten yllä todettu. Vaikka kokonaistaloutta luonnehditaan heikoksi, on aina talouden sisällä samaan aikaan päällä taantumia (esim. viime vuosina asuntorakentaminen, it-palvelut) ja nousukausia (esim. infra, puolustus, rahoitusala).