Kiitos, tämä innoitti katsomaan tarkemmin Helsingin pörssin lukuja.
Ei siis siinä, ettenkö katsoisi niitä usein mutta kun katsokaas tässä uudessa maailmassa Helsingin pörssi (jota kutsuttiin vielä vuosi sitten Hesuliksi!) nousee prosentin päivässä ja Nokia vähintään 6 %. Niinpä tunnusluvut muuttuvat nopeasti. 
Käsittelen aihetta huomenna Vartissa enemmän, mutta näillä VEHI-metodilla tehdyillä spekseillä OMXH25 -indeksin (mihin voi sijoittaa ETF:n kautta) arvostus näyttää kalliilta…
On parempi myös hieman kiusoitella jo materiaalilla, koska näin todennäköisesti saan rikkaampia näkökulmia sekä korjattua virheitä ennen Vartin tekemistä.
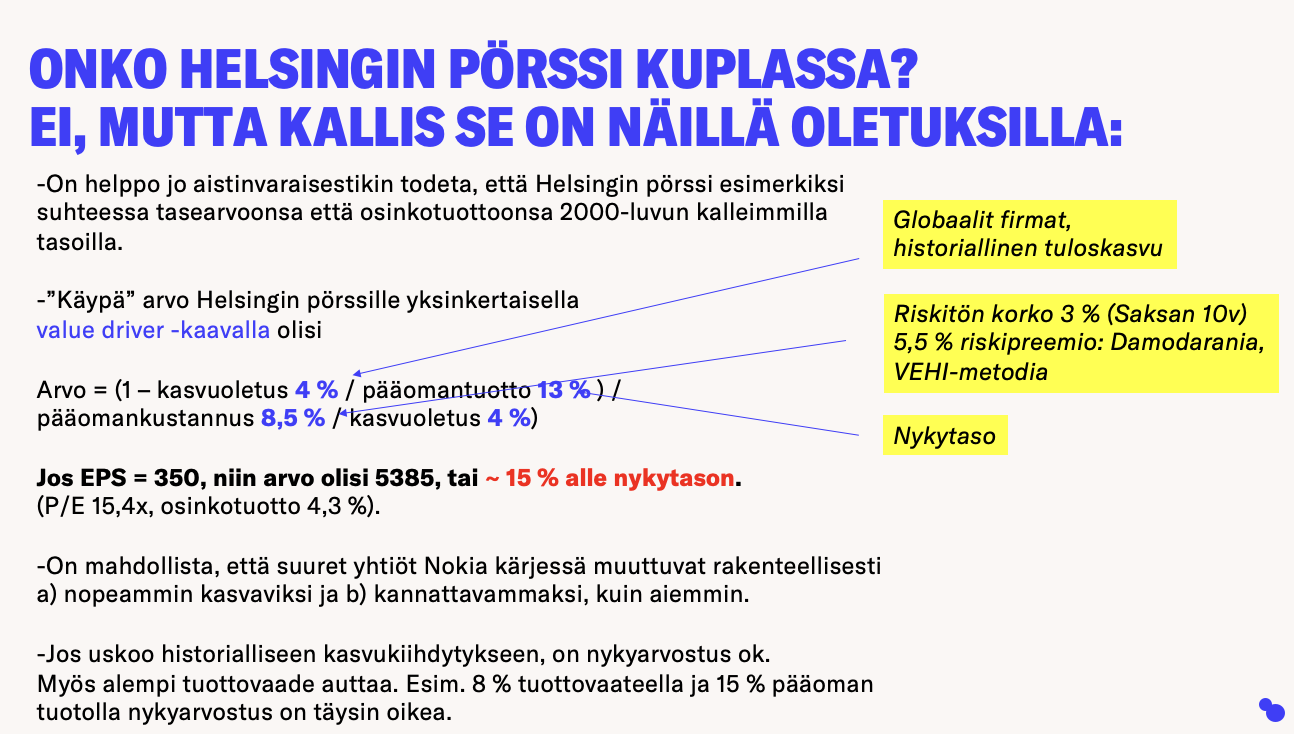
Tottakai, näistä oletuksista voi käydä paljon keskustelua. Miksi juuri 8,5 % pääoman kustannus, miksi ei 10 % Tai 8 %? Miksi 4 % kasvu, eikä 5 % jne. Sen lisäksi koko malli on staattinen. Mitä jos tulokset harppaavat vaikka pari vuotta eteenpäin 10 %:ia per vuosi ja vasta sitten tasoitutaan 4 % kasvuun?
Joka tapauksessa näyttää siltä, että sijoittajat odottavat Helsingin pörssin (HEX25) evoluution jatkumista:
Hesuli (2022–2025) → Helsingin pörssi (2025–2026) → AI-MEGAHEX (2026–> )
Onneksi pienyhtiöiden omistajien ei tarvitse moista keulimista stressata.
Ps. Helsingin pörssin vanhin ETF, Seligsonin, on tuottanut perustamisestaan 2002 lähtien 10 % vuodessa. Saman verran, kuin SP500.
Hyvä idea!
Lisäys.
Ei ole tarkoitus pelotella ketään millään malleilla, mutta mielestäni jos puhutaan arvostuksesta se pitäisi perustua kasvuun, kannattavuuteen ja tuottovaateeseen. Value driver on kätevä ikuisen kasvun arvon kaava, millä testata eri oletuksia.
Kun puhutaan hinnoittelusta, saa lätkiä “peer multippeleita” yms. miten haluaa mutta hinnoittelu on eri asia, kuin arvottaminen.