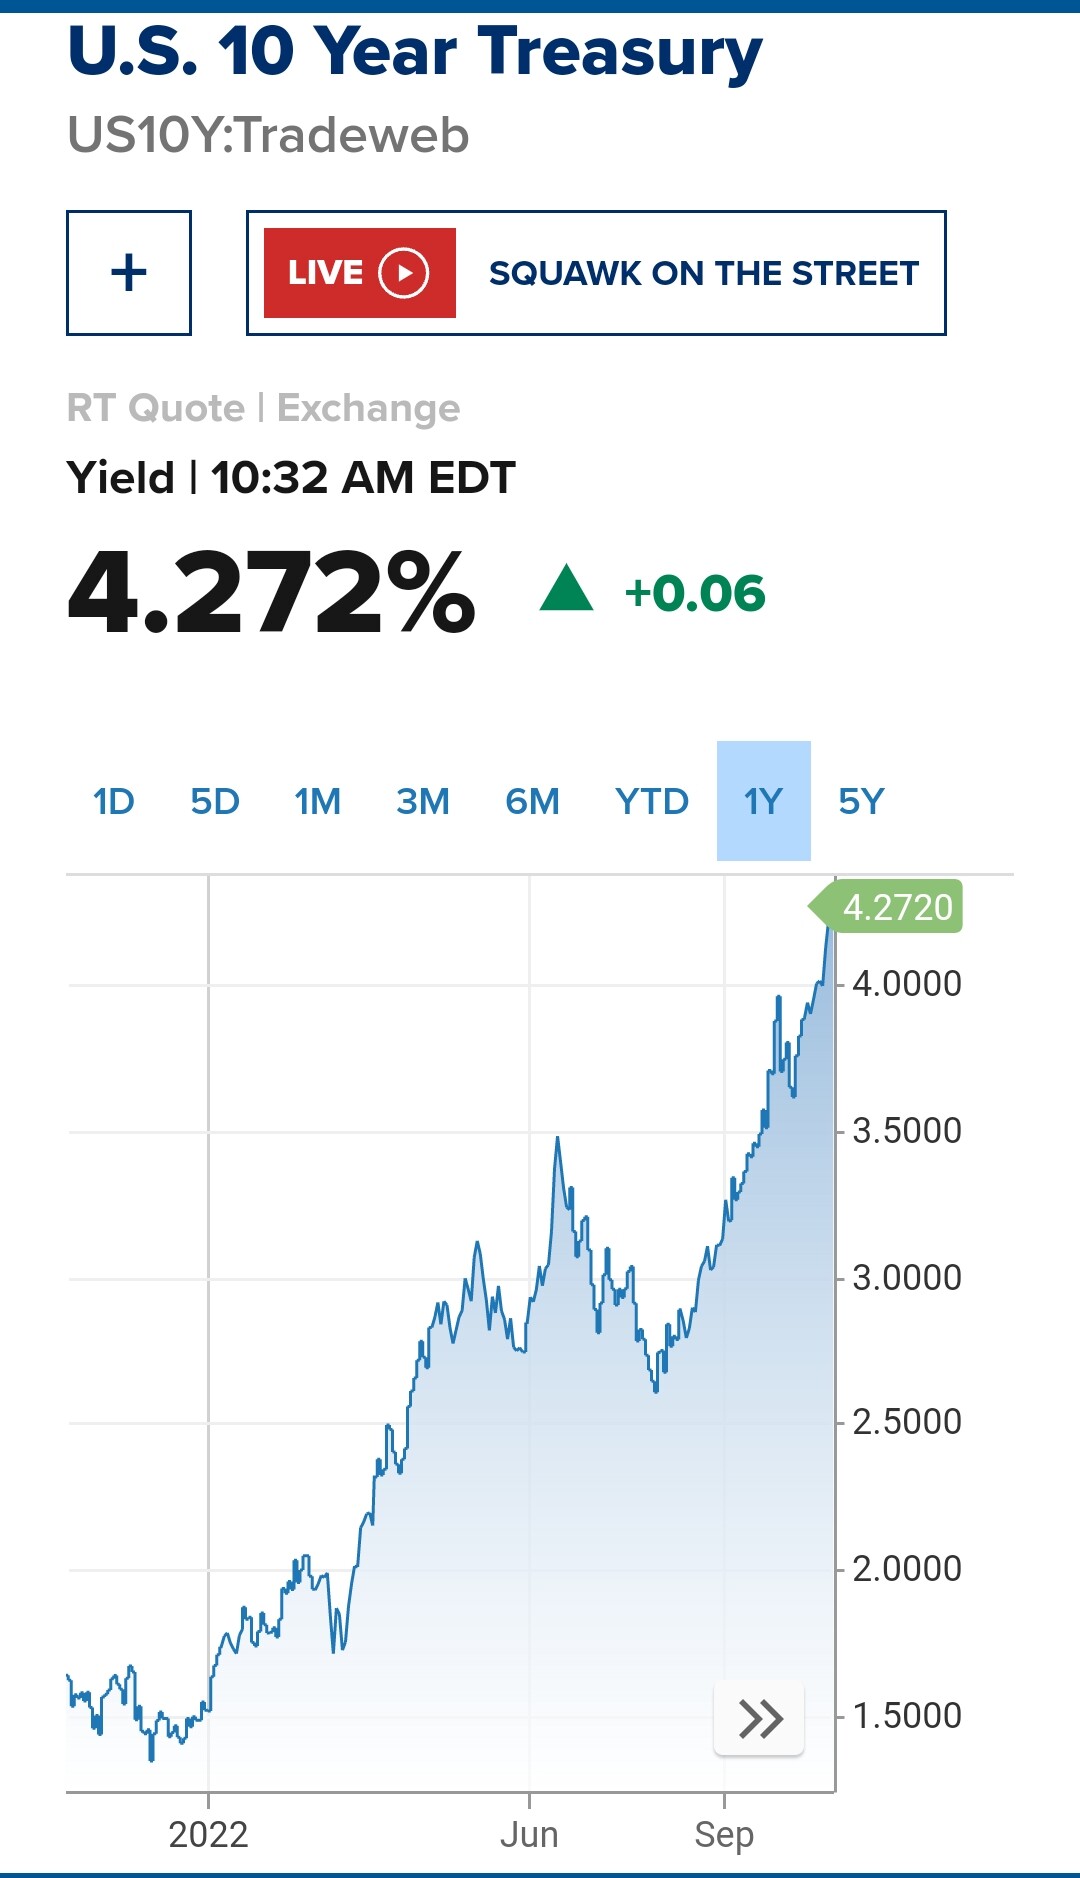
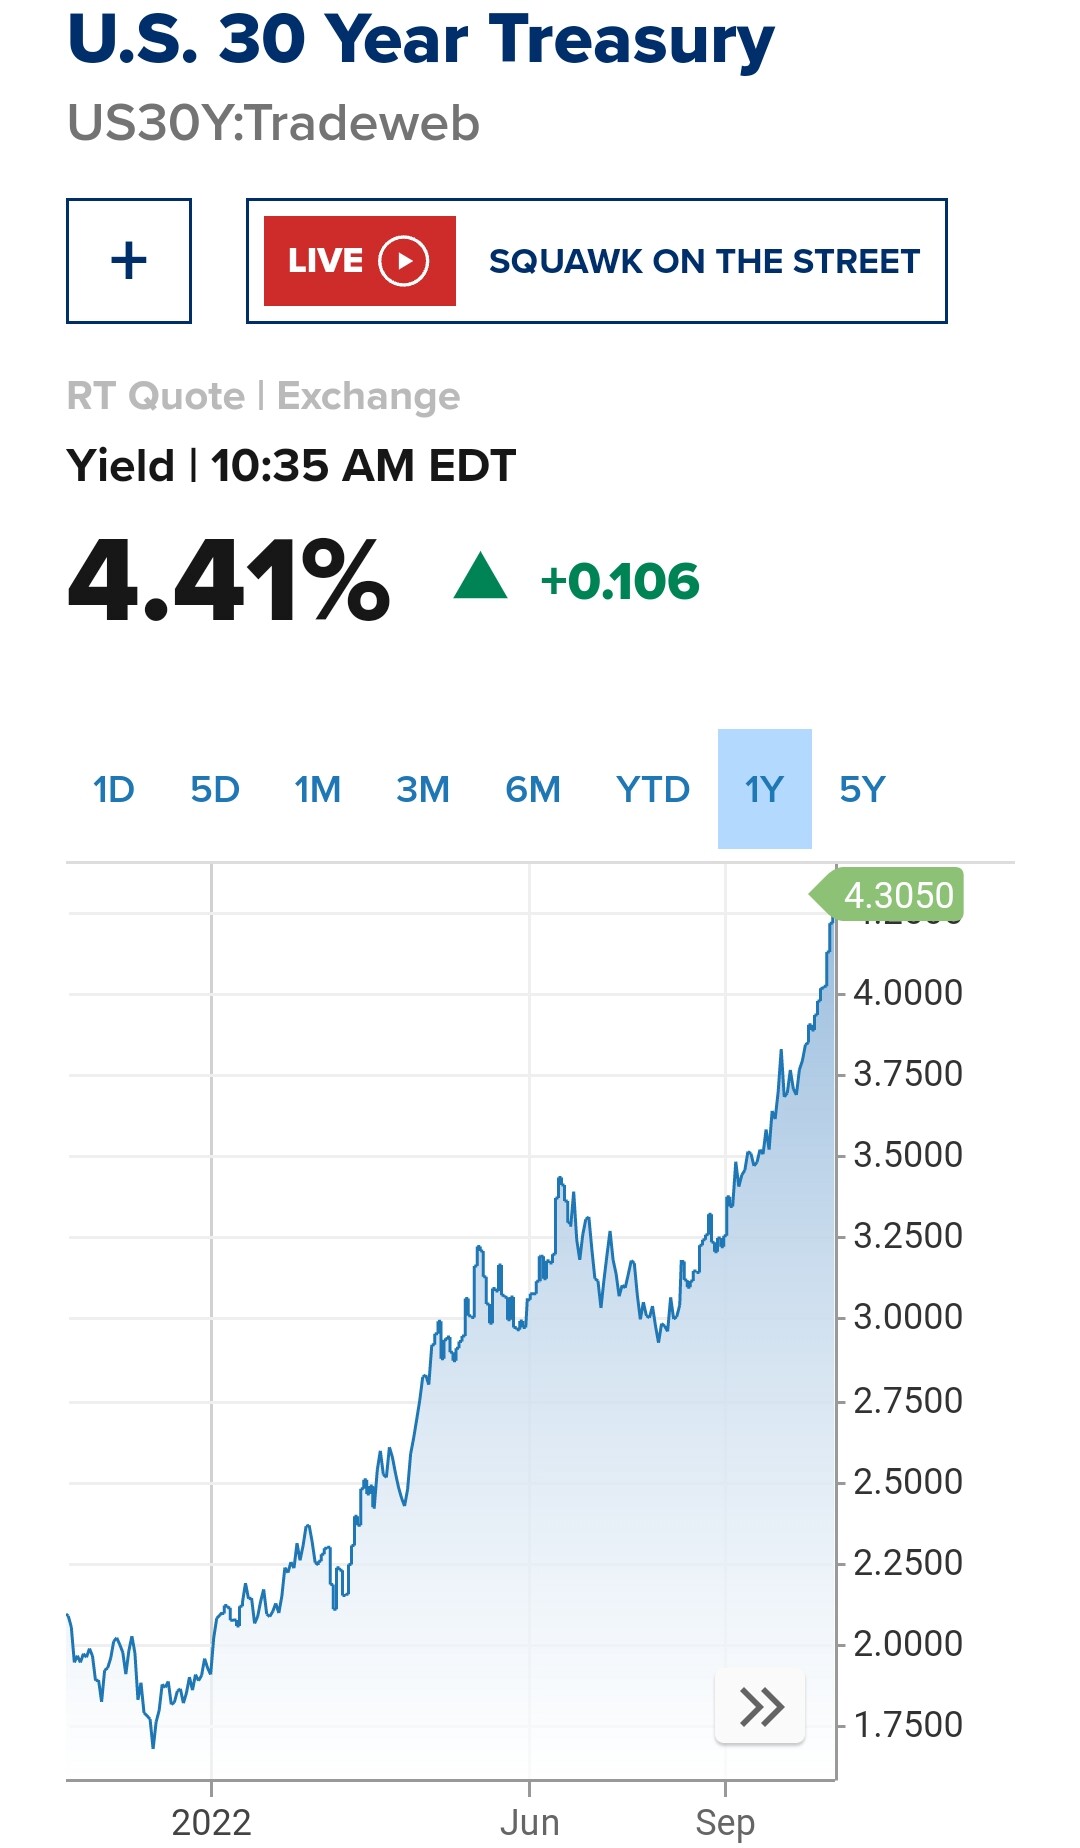
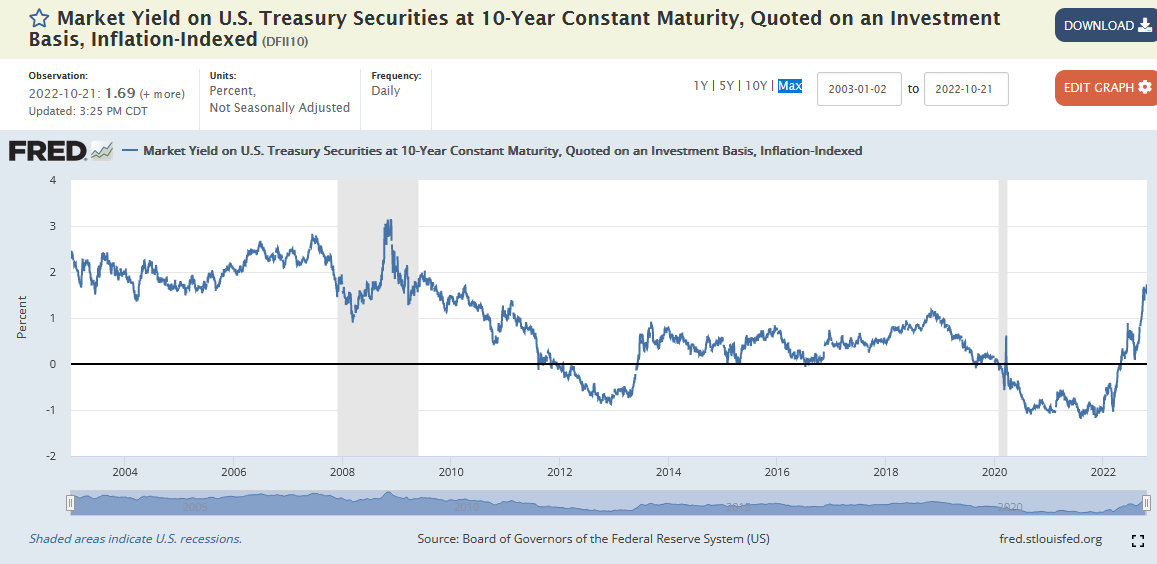
I forhold til obligationer er det værd at bemærke, at de reale afkast (real yields) også er steget betydeligt. F.eks. ser den reale rente på en TIPS ETF ud til at være hele 1,84 % i øjeblikket.
Det betyder, at man på obligationsmarkedet får et afkast oven i inflationen fra selve statsobligationerne, hvilket er ret usædvanligt i forhold til de seneste mange år. På den baggrund ville jeg ikke tolke det som om, at markedet forventer stagflation, men snarere at det tror på, at inflationen vil aftage, når man kan få inflationsbeskyttede obligationer til denne pris.
Tydeligt positive realrenter er i sig selv et tegn på en stærk økonomi, men det er selvfølgelig heller ikke sådan, jeg tolker det i øjeblikket. Jeg vil snarere formode, at det hænger sammen med manglende likviditet på markedet og en generel frygt-tilstand.
Rigtig mange “makro-genier” tager fejl, når de taler om, at renterne stadig er under inflationen, altså negative, fordi de sammenligner historisk inflation med fremtidige renter. I virkeligheden er renterne (for obligationer købt til nuværende priser) steget til den positive side baseret på TIPS-markedet.
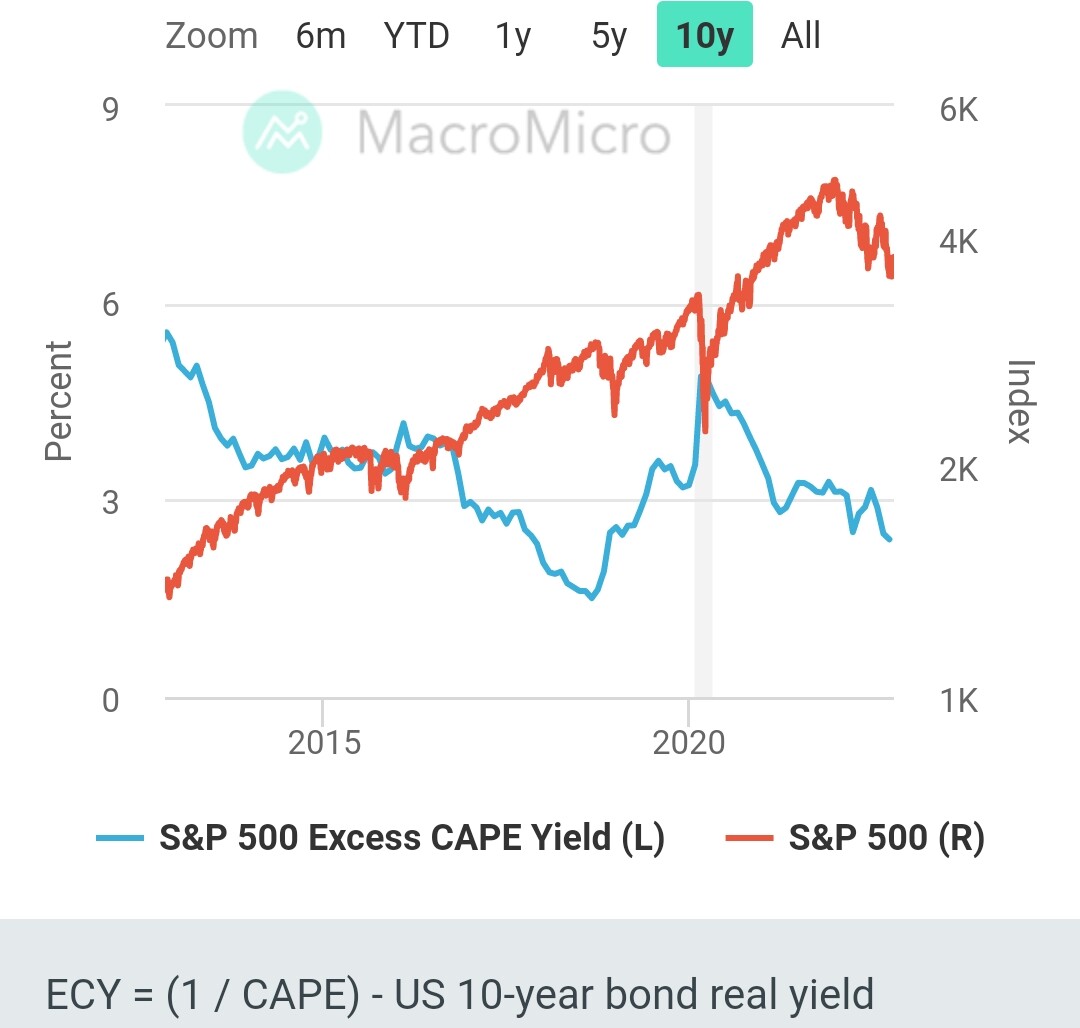
Min mavefornemmelse lige nu er, at aktiernes nylige bear-market-rally (de seneste to uger) er i ubalance med de stigende renter. En af delene vil sandsynligvis korrigere snart: enten falder renterne, eller også falder aktierne.
Dertil kan tilføjes, at hvis man tror, at inflationen bliver liggende på f.eks. 4 % herfra og til evig tid, så ville man med de TIPS i princippet få et afkast på 5,8 %. Hvis man kan få det afkast på en statsobligation, så har aktierne noget af en udfordring, da man naturligvis skal lægge en risikopræmie oveni.
 ? Min egen aktievægt er nu 80 %, jeg tankede op hele sidste uge.