Taylorilla virkeä pointti miten pörssi voi romahtaa ilman taantumaakin kun likviditeetti kuihtuu.
Jos pääomasta tulee niukkuushyödyke ja inflaatio jyllää, voi talous ja kuluttaja voida ihan hyvin samaan aikaan kun pörssissä on oikea verilöyly.
Taylorilla virkeä pointti miten pörssi voi romahtaa ilman taantumaakin kun likviditeetti kuihtuu.
Jos pääomasta tulee niukkuushyödyke ja inflaatio jyllää, voi talous ja kuluttaja voida ihan hyvin samaan aikaan kun pörssissä on oikea verilöyly.
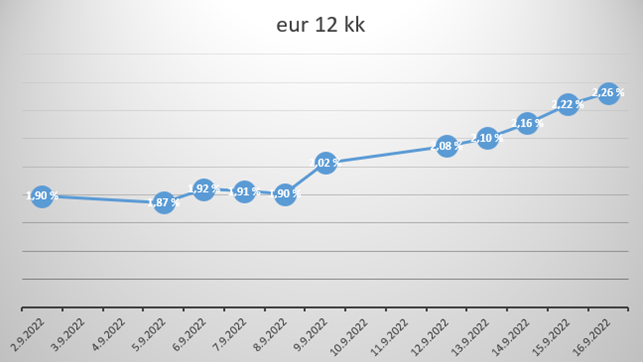
Korot ovat varmastikin yksi asia jota kannattaa nyt seurata myös osakemarkkinoiden liikkeitä silmällä pitäen.
Milloin euriborkorkojen nousu esimerkiksi rauhoittuu? Sitten saattaisi olla “lisää tilaa” myös osakkeille. Vaikka 12 kk euribor ei varmastikaan ole se oleellisin korko, mutta näyttää suuntaa.
Pohdiskelin toukokuussa että moni FOMC jäsen varmaankin näkisi mielellään S&P 500:n tasolla 3000 pistettä. Pörssiosakkeet eivät ole kovin vivutettu omaisuusluokka, mikä vähentää ikävien sivuvaikutusten riskiä. Negatiivinen wealth effect osuu mukavasti sinne mistä siitä on hyötyä inflaation torjunnassa mutta ei haittaa alempia sosiaaliluokkia.
Kesään saakka FOMC jäsenet kieltäytyivät kategorisesti kommentoimasta osakemarkkinoita ollenkaan. Loppukesällä alkoi jo tulla hajakommentteja siitä kuinka markkinoiden rallattelu risoo, laskulle peukutukset.
Vapaa markkinamekanismi tietty määrää kurssit, mutta voi miettiä missä Fed put strike price mahtaa olla. Ei ainakaan yli 3000 pisteen varmaankaan.
kuten tuossa toteat, negative wealth effect osuu keskiluokkaan ja siitä ylöspäin, he ovat säästäneet eläkkeensä sekä osakkeisiin etät bondeihin, kun taas inflaatio osuu pahiten alempaan keskiluokkaan ja köyhiin.
vaalit ovat kovin lähellä ja kumpikin wagon syyttää fediä väärästä politiikasta. No, mutta he voivat soittaa samaa levyä , eli “we look at the data”. Ja sama data on kaikille tarjolla, viikoittain.
Pidän tuota jenkkisijoittajien maanista fedin päätöksen arvailua hieman huvittavana, kyllä sinne ikävän korkeaan terminal rateen ollaan nyt menossa rivakasti, sen näkee 2v yieldistä ja eri inflaatiomittareista, eikä isossa kuvassa ole väliä onko yksi päätös 100 vai 75 bip.
Negarit puuttuu siinä missä työmarkkinan viileneminen. Nämähän ruokkii vielä inflaatiota.
Olen ollut karhu vuoden alusta lähtien lukuun ottamatta taannoista karhurallia. Nyt olen kääntymässä optimistisemmaksi markkinoiden suhteen. Odotan ainakin väliaikaista nousua, joka voi olla vahvaakin. Tämä huolimatta siitä että taantuma on mielestäni varma (US).
Syyt potentiaaliselle kurssinousulle ovat seuraavat:
Peak inflation on nähty ja usein kurssikäänne osuu yksiin tämän kanssa.
Sijoittajasentimentti on ennätyksellisen alhainen. Tämä on hyvä kontraindikaattori.
Cash on sidelines. Rahaa on valunut markkinoilta käteiseksi hurjasti. Myyjät yksinkertaisesti loppuvat ja pienikin pomppu kursseissa johtaa ostajien palaamiseen markkinoille.
Käännekohta voisi osua yksiin FEDin ensi viikon korkokokouksen kanssa. Joka tapauksessa odotan sen tapahtuvan ennen lokakuun loppua.
Jos FED pitää kiinni +0.75 nostosta eikä vedä täyttä +1.00 niin se yksinään voisi jo aiheuttaa pienen rallinpuolikkaan. Isompi nousu sitten vaatisi selvää käännettä inflaatiotarinassa - tosin markkina voi tältä osin hitusen ennakoida. Se sitä jo yritti ennen tämän viikon lukuja ja ajoi täysiä päin seinää 
On hyvä huomata että jenkkien inflaatiodatassa asumismenot, joka kattaa 30% indeksistä, laahaa kaukana jäljessä todellisista reaalisista menoista. Dataa on jopa 18 kuukauden takaa!!! Todellisuudessa inflaatiohuippu on jo nähty ja inflaatio tulee alas vauhdilla.
Edith:Hyvää juttua inflaatiosta oheisesta linkistä:
Olen tutkinut Shillerin Cape (korkealla), Shiller cape yieldiä (matala) mutta Shillerin Cape excess yield on itseasiassa aika historiallisessa normissa.
S&P 500 Excess CAPE Yield | MacroMicro
Tämä antaa edes pientä valoa.
Historiallisesti ei olla koskaan aiemmin menty vastaavasti keskuspankkien ja sitämyötä valtioiden elvytyspakettien varassa 14 vuotta? Viimevuodet ei ole verrattavissa mihinkään aiempaan.
Tämä koski Fediä, mutta miten EKP toimisi vastaavassa tilanteessa? EKP:n ohjauskorko 7 prosentissa olisi Välimeren maille tekemätön paikka. Mikään määrä austerityä ei riittäisi koroista selviämiseen. Olisiko EKP:n yksinkertaisesti vain helpompi hyväksyä korkea inflaatio? Jos ei, niin miksi ei?
Euro-osakkeiden hinnoitteluun toki myös rapakon takaiset korot vaikuttaa.
On tai ei. 
Velka on toisen varallisuutta.
Korot on korvaus lainaamisesta.
Siten korkojen nousu ei tapahdu tyhjiössä, vaan tulonsiirto muuttuu: nousu hyödyttää velan omistajia, lasku lainaajia.
Lainaaja kuten valtio pystyy kyllä suorittamaan korkeampia maksuja, jos siihen löytyy poliittista tahtotilaa. Se on kysymysmerkki toki. Yksityinen sektori adjustoituu väkisin.
Austerity on heikko ratkaisu euroalueen tasolla: euroalueen kokoinen talousalue ei voi loisia viennillä itseään ”kuntoon” muun maapallon kustannuksella kestävästi. Hyökkäys on paras puollustus. Yksittäinen maa voi tottakai kiristellä, kunhan se ei ole Saksa.
Ehkäpä jännittävin osapuoli on juuri ketjussa nostettu yksityinen sektori, ja etenkin kiinteistöt ja muu varallisuusmassa miten se kestää korkojen nousun.
Julkinen velka on ongelma euroalueella jos politiikka ajautuu solmuun. Se on tietysti riski.
Konsensus osuu pikkuhiljaa lankulle.
1929–1945 ish 
 16xx —> riippuen miten laveasti asian ymmärtää.
Jos verrataan sp500 cape nominaalista yieldiä kymppivuotisen reaaliseen yieldiin niin mitä tämä oikeastaan kuvaa? Kuinka kannattavaa on sijoittaa osakkeisiin maailmassa jossa ei ole inflaatiota suhteutettuna korkosijoituksiin maailmassa jossa on inflaatiota? Vai ymmärsinkö väärin laskentatavan? Ajattelisi että sijoitusvalinta tehdään aina nominaalisen tuoton mukaan, koska inflaatio on sama sijoitustuotteesta riippumatta. Eli jos sp500 cape yield on 3.1% (tai optimisteille sp500 trailing12kk e/p 5%) ja kymppivuotinen on 4% niin kait se on sama vaikka inflaatio olisi 10% kun vaihtoehtona on ottaa takkiin käteisellä koko 10% tai hävitä osakkeilla tai bondeilla vähän vähemmän.
Hurjat ovat arvostustasot jenkeissä vieläkin minusta. Jos on odotettavissa 5% tulostuottoa ja koroista saa 4% niin aika ujo tuo ERP tuntuu olevan.
Ootteko jo katsonut tämän? Mitä ootte mieltä? Itse veikkaan että Fed ei nosta korkoja volcker maisesti ja aiheuta uutta finassikriisiä.
Olen ihan samaa mieltä siitä että S&P 500 on 2000-luvun standardeilla melko normaalisti arvostettu.
Yksi kysymys liittyy siihen missä määrin ehkä on vaarallista käyttää tuota 2000-luvun standardia.
Tällä hetkellä yhtälöä rikkoo korkojen nousun lisäksi kasvavat energiakustannukset mitkä tulevat näkymään vastikkeissa.
Maksamattomat autolainat ja sortuvat kryptokorttitalot eivät saa pörssiä romahtamaan. Tarvitaan isompia ruumiita. Sijoitusasuntoskenessä olisi potentiaalia, mutta nousussa olevat vuokrat Yhdysvalloissa viittaavat siihen että omistajat selviävät veloistaan ainakin seuraavan puolivuotta. Energiayhtiöitä ei valtiot tule päästämään konkurssiin, joten romahdusta ei tule sitäkään kautta.
Potentiaalista lisäpotkua alamäkeen voisi tulla toimistorakennuksista. Isoa irtisanomisaaltoa ei ole vielä tullut ja jo nyt San Franciscon alueella on 24% toimistoista vapaana (normiluku ennen koronaa noin 10%). Jos techi firmat jatkaa väen vähentämistä, korot nousee ja toimistojen vakuusarvot heikkenee niin tuossa saatta mennä joku kiinteistöfirma / Reitti konkurssiin aiheuttaen luottotappioita. Riskit huonoista kiinteistölainoista voi korttitalon lailla alkaa levitä kuten 2008 subprimi lainat USAn puolella.
Foorumin Reit ketjuun oli linkattu SeekingAlphan juttu jossa Reit sijoittaja oli sitä mieltä että toimisto reitteihin ei kannata vielä koskea. Toisaalta esim Euroopassa ei tyhjää toimitilaa näyttäisi olevan niin paljoa.

Tämä ilmapuntari on näyttänyt huonoja kelejä aika usein.