Finns det några tankar någonstans om hur återuppbyggnaden av Ukraina kommer att förändra de tröga ekonomiska utsikterna? Utan någon klarare tanke kan man tänka sig att återuppbyggnaden kommer att ge en rejäl boost åt marknaden. Stater blir fattigare i och med bistånden, men inte företag. Återuppbyggnaden kommer att bli så omfattande att Ukraina naturligtvis inte klarar av det på egen hand.
Jag håller med om att användaren @Verneri_Pulkkinen spekulationer kring disinflation är välkomna.
Ingen på den här planeten vet vilket tema som kommer att dominera diskussionen om ett år:
besvärlig inflation?
disinflation som överraskat med sin snabbhet?
redan på väg mot deflation?
goda konjunkturutsikter?
dåliga konjunkturutsikter?
något annat tema?
Sannolikt är det mest användbara att identifiera vad som för tillfället är det trendiga sättet att tänka och försöka bygga en mottes till det (i stil med disinflation som överraskat med sin snabbhet).
Kopplat till detta tema i diskussionen den 14.9.2023 har jag undrat varifrån idén kommer att börsen blickar 12–18 månader framåt.
Själv skulle jag säga 3 månader framåt, med lite tur 6 månader, och ibland är det knappt ens de där 3 månaderna. Börsen vädrar vändningarna under de närmaste månaderna nästan jämt, men det kommer också många falska signaler.
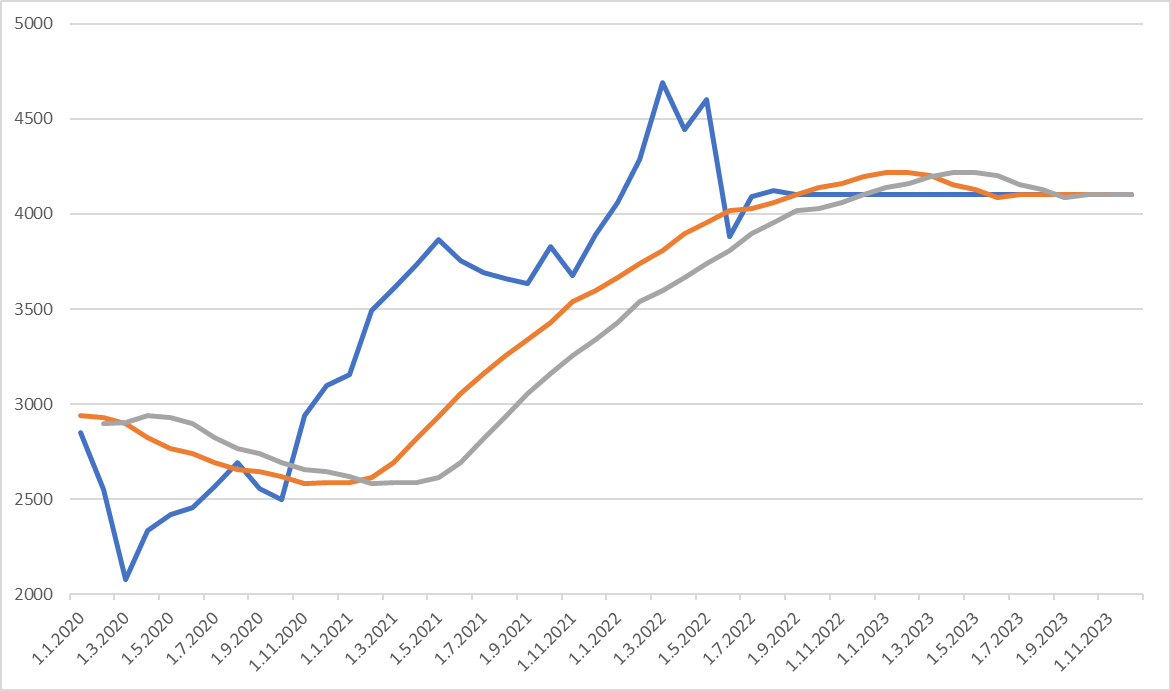
Nedan följer en alternativ tanke om inflationens långsamma vändning. T.ex. råvarupriser (CRB-index, blå linje nedan) verkar ha toppat, men inflationen mattas ännu inte av.
Låt oss ta ett fiktivt exempel, Industriföretag Ab. I exemplet slutar råvarupriserna att stiga och stannar på dagens nivå.
Företagets inköpspriser består av tusentals olika tjänster och produkter, som har prisavtalstäckning av olika längd. Antag att den genomsnittliga förändringen i inköpspriserna följer CRB-indexets 12-månaders glidande medelvärde (orange linje).
Trots sina ihärdiga försök har Industriföretag Ab (liksom inga andra industriföretag just nu) inte lyckats föra över sina ökade inköpspriser omedelbart till kundpriserna, utan kundpriserna stiger med 4 månaders fördröjning från förändringen i inköpspriserna (grå linje).
Av denna övning ser man att även om råvarorna toppade redan våren 2022, toppar Industriföretag Ab:s priser först våren 2023.
Denna förenkling kan vara ett stelt exempel, men den illustrerar ändå på något sätt den dynamik i hur många företag agerar nu.
Detta tar naturligtvis bara hänsyn till råvaruutsikterna. Löner och tjänsteinflation m.m. påverkar sedan denna ekvation på ett annat sätt.
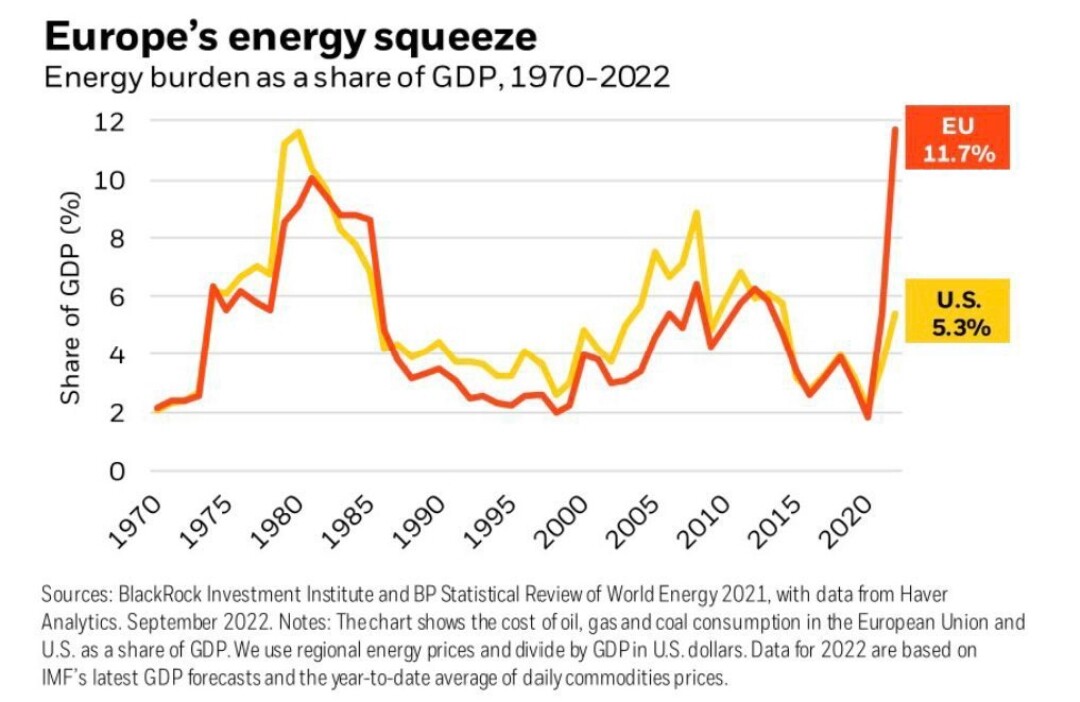
Just nu är energi och i synnerhet el mycket kritiskt. Även om alla företag har försökt höja sina priser i takt med inflationen, har det varit svårt för de flesta företag → Det finns ett eftersläpande uppåtpress på priserna som företagen skulle vilja prisa in. Nu läggs ett mycket högt energipris ovanpå detta tryck. Det slår mot varje steg i leveranskedjan, eftersom el används i varje steg.
→ Producenten höjer sina priser mot förmedlaren, som höjer sina priser mot tillverkaren som höjer sina priser mot grossisten som höjer sina priser mot återförsäljaren. → Detta är en ganska kraftig spiral och jag hävdar att omfattningen av detta inte är helt märkbar just nu. Energipriserna befinner sig förvisso i ett exceptionellt läge nu och en lättnad i situationen skulle minska detta tryck.
Jag måste undantagsvis sätta ord på vad säkert många av oss känner och konstatera att dessa dina funderingar är helt otroligt intressant läsning. Tack för att du delar med dig av dessa @musa_2!
(Edit: Detta gäller förstås även många andra skribenter. Det är verkligen toppen att läsa dessa funderingar och tankar! /en klapp på axeln till hela forumet.
Den svaga euron dämpar återigen inflationens inverkan på bolag som handlar i dollar? Euron har sjunkit med 15 % på ett år. Till exempel verkstadsbolagen har fortfarande starka orderböcker.
Om det nu utlovas en viss löneutveckling också, dämpar det delvis inflationens inverkan här hemma?
En rejäl indexhöjning av pensionerna är på kommande, det finns fortfarande gott om jobb och ekonomins hjul snurrar än. Om inflationen börjar sjunka så kan vi ju fortfarande klara oss med mindre skråmor.
En hel del negativt är redan inprisat i kurserna, till exempel på Helsingforsbörsen. Själv ser jag inte på framtiden särskilt negativt. Företagen har förmågan att anpassa sin verksamhet. Ganska få samarbetsförhandlingar har synts till än… i vinter kommer det säkert att dyka upp sådana, men det är ju normalt att verksamheten måste effektiviseras när försäljningen börjar stagnera.
Jag har 30 år av investeringshistorik bakom mig och jag blir verkligen inte skrämd i första taget.
Jag ser ränteuppgången som det största hotet mot att ekonomin stagnerar, men bankerna har också erbjudit konsumenterna mycket välkomna flexibilitetslösningar för sådana här situationer, t.ex. Nordeas ”flexibla bolån”. Det går även att få för placeringsbostäder. Man kan till exempel varje månad välja att bara betala ränta utan extra kostnader… och bufferten för dessa har enligt min mening byggts upp tillräckligt..
Dessutom brukar till exempel serviceverksamhet bära upp företag under sämre tider om de har långa serviceavtal och där service utgör en betydande del av verksamheten.
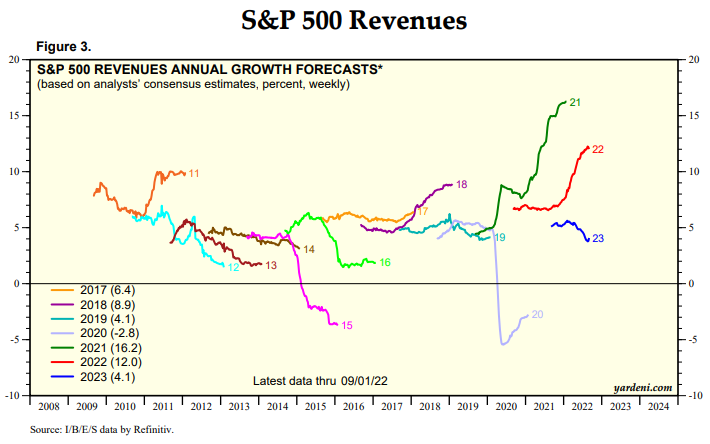
Omsättningsprognoserna för 2022 har förblivit starka. Detta är logiskt, eftersom inflationen står för merparten av detta och en viss ekonomisk tillväxt trots allt är att vänta för 2022. Även återköp av egna aktier bör lyfta siffrorna något.
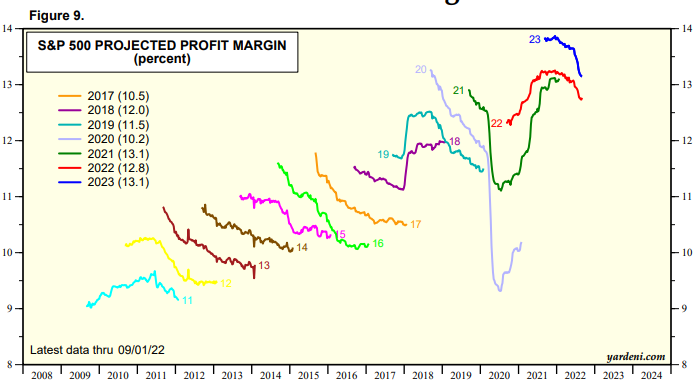
För 2023 spås endast en omsättningstillväxt på 4,1 %. Inflationsförväntningarna för det kommande året (year ahead) ligger om jag minns rätt någonstans mellan 5–6 %. → Analytikerkonsensus spår antingen en recession eller lägre inflation (eller underprestation från börsbolagen).
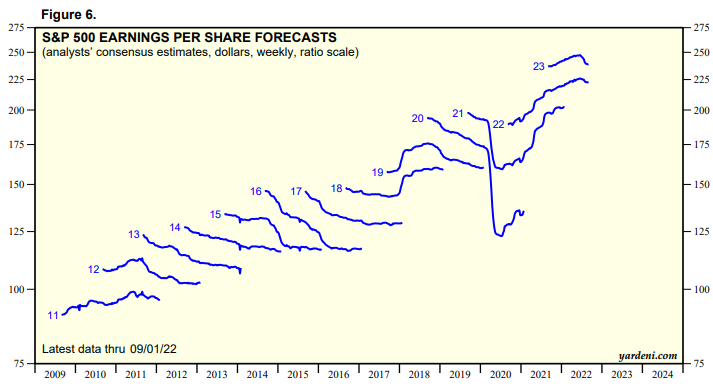
På marginalsidan syns nedgången ännu tydligare, eftersom omsättningstillväxt + en krympande sista rad dubblerar effekten. Ändå skulle lönsamheten för 2023 ligga på rekordnivån från 2021.
Det är svårt att tänka sig att Corporate America kan förbättra marginalerna om topline krymper realt, så som analytikerna förutspår. Det råder alltså en konflikt i prognoserna.
Jag tror att den tidsramen handlar mer om analytikernas tidshorisont – särskilt vid värdering med tillhörande riktkurser. Dessa två saker tycks ibland blandas ihop.
Ser inte börsen alltid lite skevt på saker? Ena ögat snett framåt höger och det andra snett bakåt vänster. För enskilda sektorer verkar det här skeva seendet inte ens korrigeras under årtiondenas lopp, även om man ibland går långa perioder med skygglappar.
Det känns ibland som att börsen identifierar större rörelser senare än tidigare. Visst har miljön varit utmanande, men ändå. Jag köper den där tidsramen på 3–6 månader.
Om ett år kommer vanliga människors pengar att vara slut i den här takten och man får återigen mer för mindre, så jag gissar att snacket då redan har vänt till deflation.
För en del av företagen har det på grund av långa kontrakt inte ens varit möjligt att ännu föra över de ökade kostnaderna på priserna. Jag tror att en del av till exempel verkstadsbolagen ännu kommer att överraska under de kommande kvartalen med sina goda resultat..
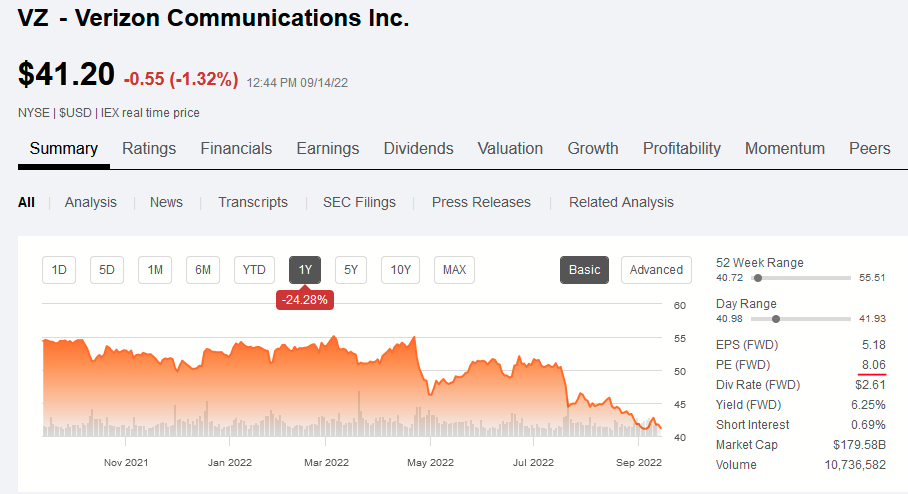
P/E-talen för till exempel verkstadsbolag har pressats ner så lågt historiskt sett att jag ser ett ganska bra köptillfälle i dem med dessa orderböcker.
Man måste komma ihåg att avtalen i verkstadsbolag kan vara från så långt som ett år före leverans. Utifrån detta börjar vi sakta nå den punkt då E-komponenten tar stryk. Vid den tidpunkten steg fortfarande fraktpriserna, precis som till exempel metaller och komponenter. Beställningar finansieras dock med lånade pengar, så nu tillkommer kostnader även den vägen.
Ukraina är dock till storleken en ganska anspråkslös ekonomi och mycket korrupt. Visst kan man tänka sig att kriget i viss mening rensar upp i statsförvaltningens strukturer och förenar folket. Europa efter andra världskriget var ett byggprojekt av en helt annan klass och alla länder var tvungna att delta i det. Dessutom är Ukraina omgivet av relativt fattiga stater och ligger långt ifrån särskilt USA. Baserat på detta ser jag det åtminstone inte själv som någon guldgruva. Ukrainas ekonomi skulle redan ha kollapsat utan omfattande hjälp från väst.
Ukraina har inte (ännu) konkurrenskraftiga exportprodukter. Det största export- och importlandet före kriget var Ryssland. Detta torde vara förgången tid på båda sidor. Själv hoppas jag att återuppbyggnaden och därigenom utvecklingen utgår från Ukraina självt, precis som i Finland i tiden. Finland tackade bland annat nej till Marshallhjälpen.
Dessutom har talet om återuppbyggnad varit ambitiöst, men än så länge får vi vänta på faktiska handlingar.
EDIT: Finland utbildade bland annat sina soldater och en del av soldaterna avlade sin examen vid fronten. Samtidigt var kvinnorna tvungna att utföra ”mansarbete”. När kriget tog slut frigjordes allt detta till samhällsekonomins förfogande. Samtidigt bidrog kampen med begränsade resurser säkert till den generationens innovationsförmåga. Finlands ekonomiska utveckling efter krigen var något i hästväg. Jag vet inte mer om Ukraina och hur till exempel utbildning lyckas vid fronten, så det är svårare att kommentera det ämnet.
Jag tillägger ännu att enskilda bolag givetvis kan dra nytta av återuppbyggnaden, men en stor trendmässig utveckling på börsen till följd av detta kommer vi knappast att få se. De negativa effekterna av kriget är uppenbara, men de direkta positiva drivkrafterna från Ukraina kommer – även i framtiden – att vara ganska små i förhållande till dessa. Indirekta positiva drivkrafter kommer säkert att finnas, såsom övergången bort från rysk energi.
Korruption är ett stort frågetecken; om man kunde utgå från att alla stödpengar faktiskt går till återuppbyggnad, skulle investeringarna redan kunna ha en inverkan på europeisk nivå. Efter krigsutbrottet rådde det brist på gjutna betongprodukter eftersom fabrikerna och produktionen av armeringsstål låg i Ukraina. Nu är fabrikerna förstörda och snart kommer behovet att vara betydande. Åtgången på virke är svår att ens uppskatta – i alla bombade hus förstörs åtminstone takkonstruktionerna. Det finns mycket att göra för hela Europa för att få till stånd något nytt. Det kan dock hända att effekten på börserna begränsas till endast enskilda bolag.
Det här är en riktig pärla bland dina många intressanta grafer. S&P 500:s omsättningsförändring på årsbasis vs. USA:s nominella BNP-förändring på årsbasis.
2001 som ett exempel på en mild recession. Visserligen var inflationen lägre då än vad som är i sikte för den närmaste framtiden. Då i intervallet 1–2 %.
Intressant nog dök omsättningen mer först under den anemiska ekonomiska tillväxten efter recessionen.
Så om det finns tre föregångsfall, varav ett inte duger och de två andra visar det motsatta, så ger det i alla fall inte Druckenmillers påstående något särskilt starkt statistiskt stöd.