Förebyggande inflationsbekämpning kan aldrig vara trevligt eller populärt.
Visst förstår en stor del av befolkningen inte sambandet mellan penningpolitik och konjunktur. Men den del som förstår gillar inte när konjunkturen “retas”.
Politiker hatar förebyggande inflationsbekämpning förmodligen ännu mer än folket – speciellt om val närmar sig.
Psykologiskt är det alltid en delikat situation när en ny synpunkt framkommer som hävdar att en obehaglig åtgärd också är helt onödig och bör undvikas.
Erfarenheterna från Fed 2018–19 var den sista droppen för följande:
inflation är omöjlig att förutsäga ==> vi slutar försöka
ekonomin har strukturellt förändrats så att ett inflationsproblem är mycket osannolikt i alla situationer
Funderade man inte alls på att ett ganska liknande narrativ fanns 1999, men att det visade sig vara en hägring? USA hade under några år importerat desinflation genom utrikeshandeln. När den situationen delvis var över, kom inflationen tillbaka.
I augusti 2020, efter ett halvårs pandemi, bedömde Fed att pandemin hade fördjupat ekonomins strukturella desinflatoriska krafter.
Resten är sedan ett intressant kapitel i Feds historia.
I september 2021 var JPow mycket stolt över att inflationen trovärdigt hade stigit till 2 %. Borta var plågan att det allmänt misstänktes att inflationen skulle falla under 2 % så fort man vände ryggen till.
Hur kommer JPow att ses om tio år?
en kille som hade en otroligt svår uppgift och otur
eller
{“content”:“Från många kanaler har det framkommit uppfattningar om att våra marknadsräntor kommer att stiga över 0 % redan i sommar. 12 månaders euribor visar redan starka tecken. En nivå på 2 % anses vara möjlig ”inom viss tid”. När denna förståelse stärks, kommer omsättningen av tillgångar mellan olika tillgångsslag att intensifieras. Kanske även bostadspriserna kommer att sjunka. Kanske den obscena takten hos kapitalförvaltningsbolagen de senaste åren kommer att avta.\nEller kommer Italien att falla på knä innan ECB och EU:s kavalleri kommer till undsättning. Och en ny omgång av skuldfinansierad stimulans.”,“target_locale”:“sv”}
Japp, det ska bli intressant att se om det börjar synas större rörelser även i folkets verkliga investeringsobjekt, det vill säga bostäder.
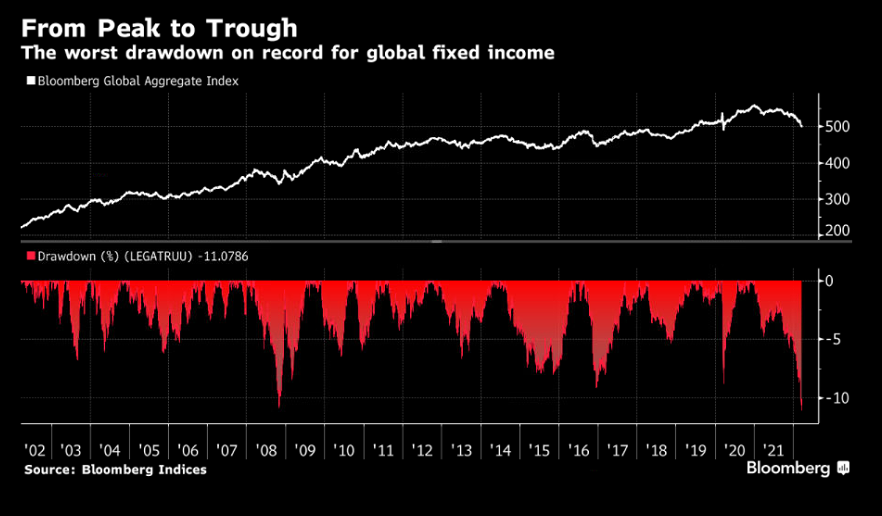
Italiens 10-åriga ränta är redan 2 %. Räntemarknaden förväntar sig inte att ECB eller Fed höjer räntorna, utan så fort det finns en antydan om höjningar så stiger räntorna på marknaden.
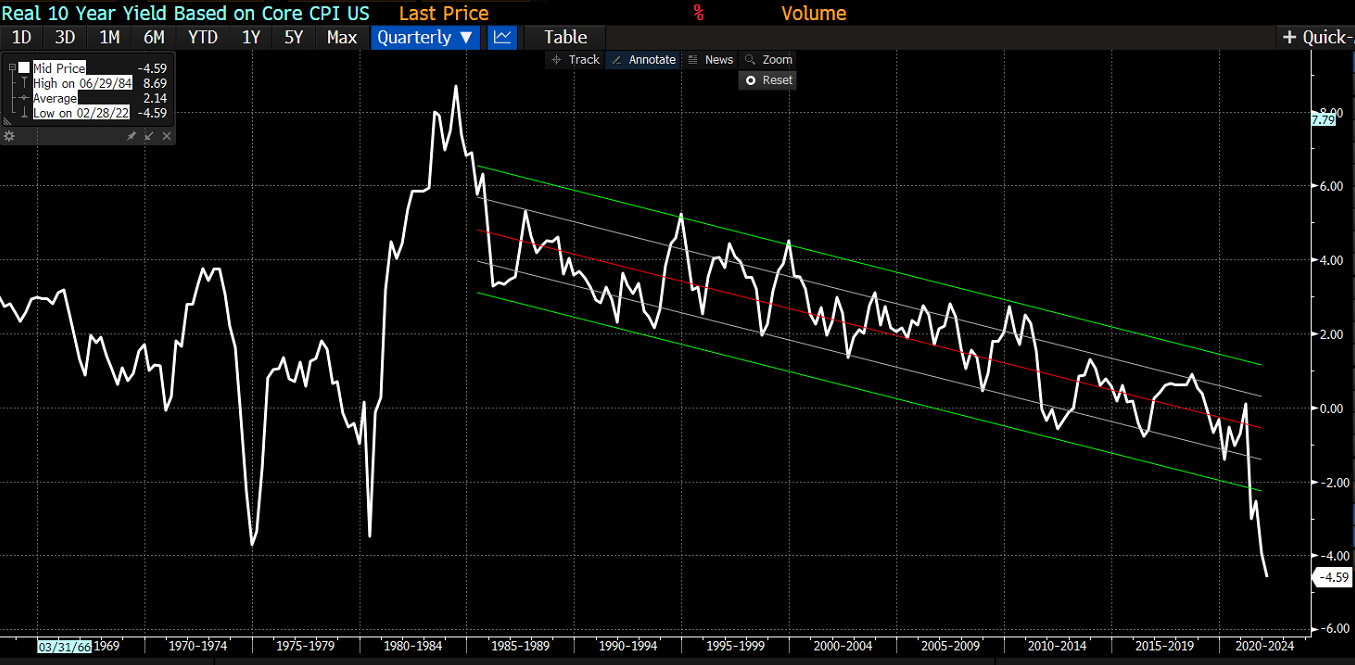
Realräntorna är för närvarande djupt under noll när inflationen är så snabb, och det betyder något. Men hur länge kommer detta att vara fallet?
El-Erian efterlyser en liknande självreflektion från hela Fed i denna Bloomberg-intervju. Fed har förlorat…
sin trovärdighet när det gäller kampen mot inflationen
sin trovärdighet när det gäller förmågan att förutsäga inflationen och
sin kontroll över hela inflationspolitikens trovärdighet (control over policy narrative)
Varför upprepades fjolårets misstag (när alla utom Fed verkade veta att inflationen skulle komma eller åtminstone att inflationsrisken var betydande) och varför skulle samma misstag inte upprepas igen? Eftersom detta inte har besvarats ser vi irrationella reaktioner på Powells uttalanden på marknaderna (de litar inte på dem).
Svaret på frågan om vad som ska prioriteras enligt El-Erian, ekonomisk tillväxt eller måttlig inflation (eftersom en mjuklandning är mycket svår): ekonomisk tillväxt går före.
OECD:s uppskattningar om krigets svårigheter för ekonomisk tillväxt och inflation.
Ja, om det fortsätter så här kommer stagflation snart att pryda många rubriker Lyckligtvis är BNP-tillväxtförväntningarna så höga att det finns “utrymme” för att sänka dem lite.
Och det är också bra att notera att BNP är en procentuell förändring och inflationen är i procentenheter. Jag förstår presentationen, men för en enhet av OECD:s kaliber är det lite smaklöst i min mening.
Jag anser det osannolikt att Putin kommer att de-eskalera under våren i en sådan utsträckning att EU skulle våga fortsätta finansiera Putins krigföring i nästan samma omfattning som idag.
Jag tänker dock inte spekulera i sannolikheten för ett totalt importförbud för energi.
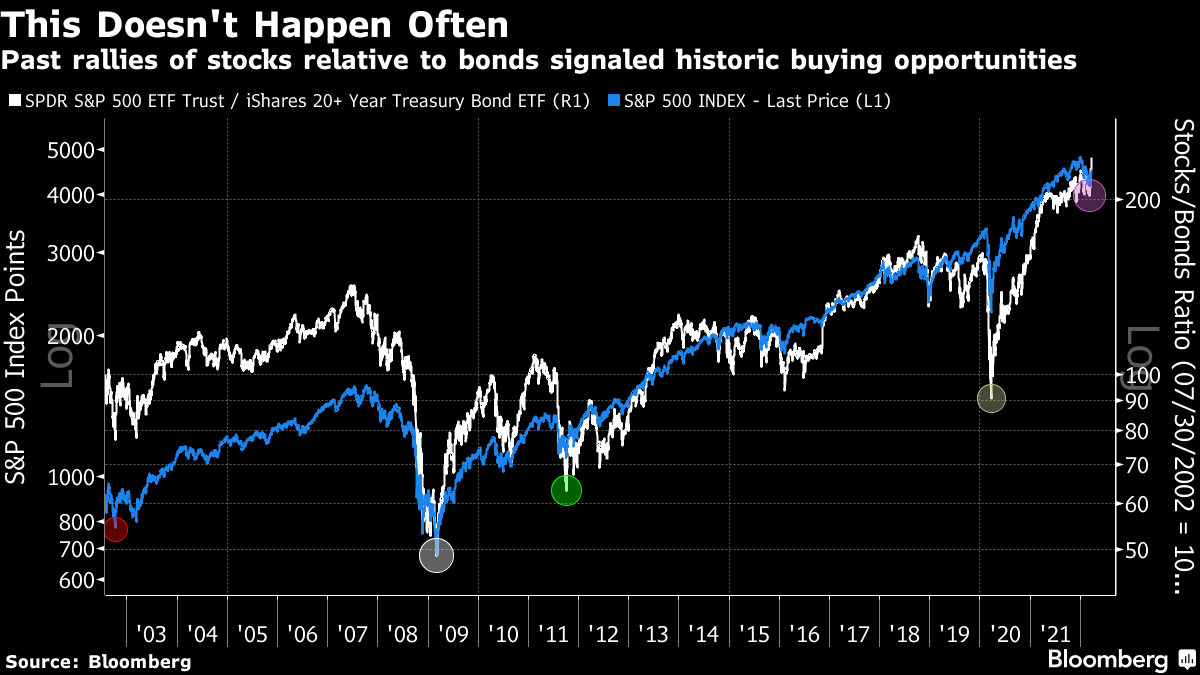
Bloomberg lyfte fram att den starka överavkastningen för aktier jämfört med obligationer, liknande de senaste veckorna, tidigare har föregått massiva aktierallyn några gånger…
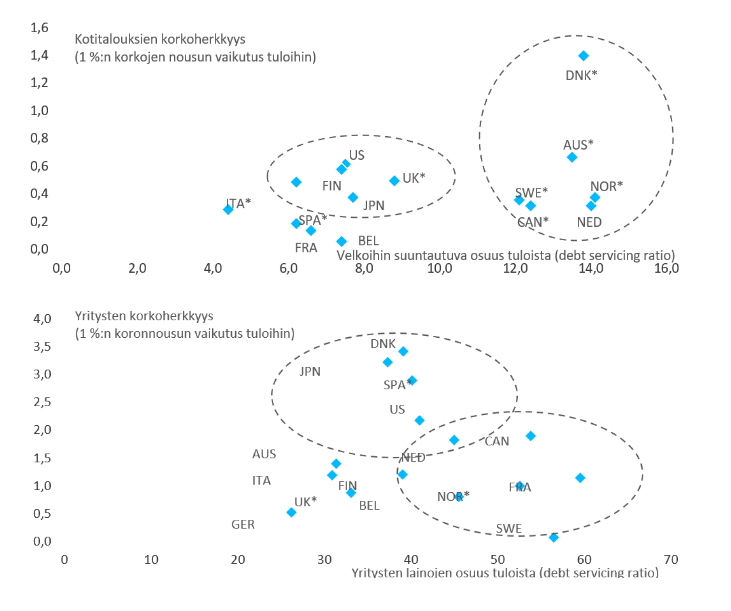
@Marianne_Palmu hade intressanta insikter om räntekänslighet i makroanalysen igår. Danskarna kan få problem, men till exempel i Finland är hushåll och företag inte superkänsliga för stigande räntor. Beror förstås på hur mycket de i slutändan stiger.
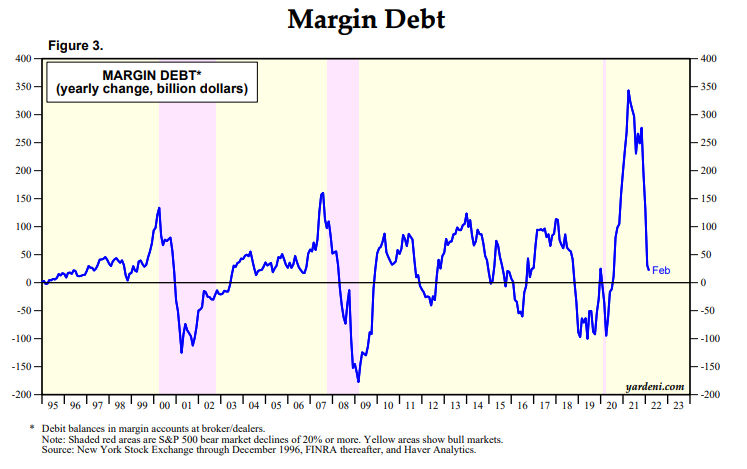
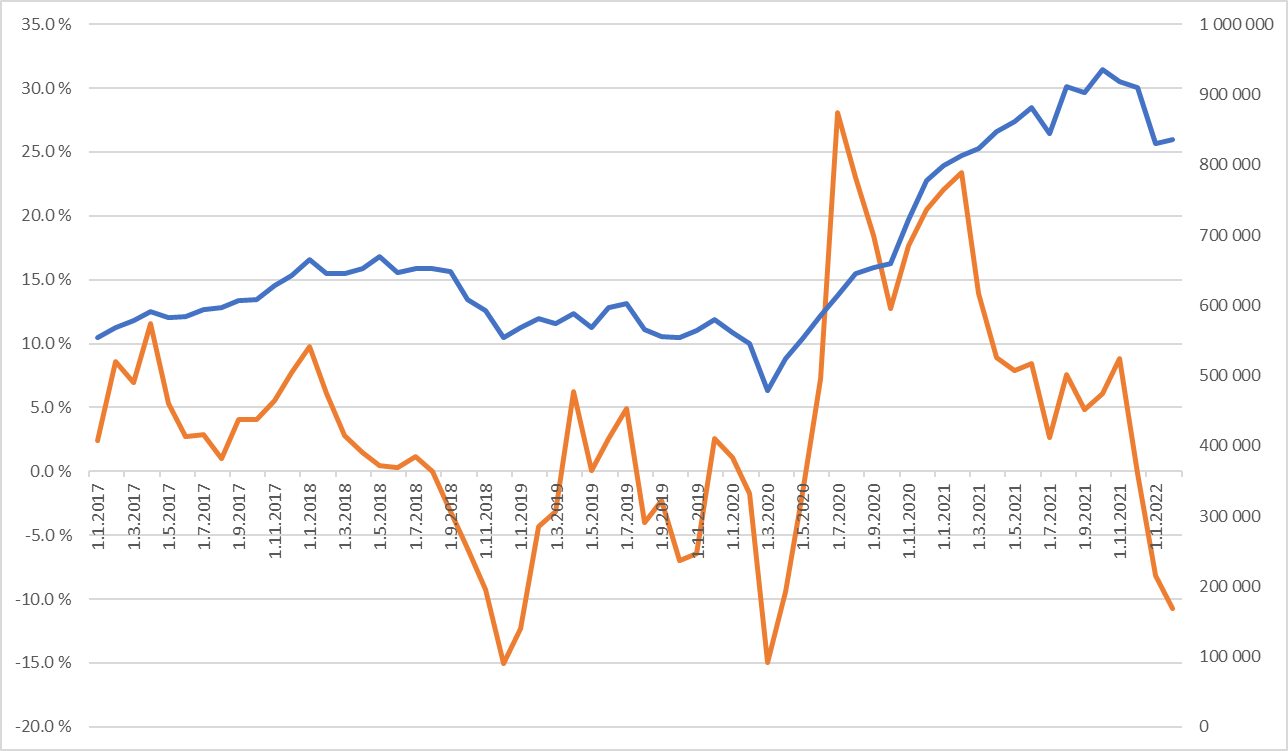
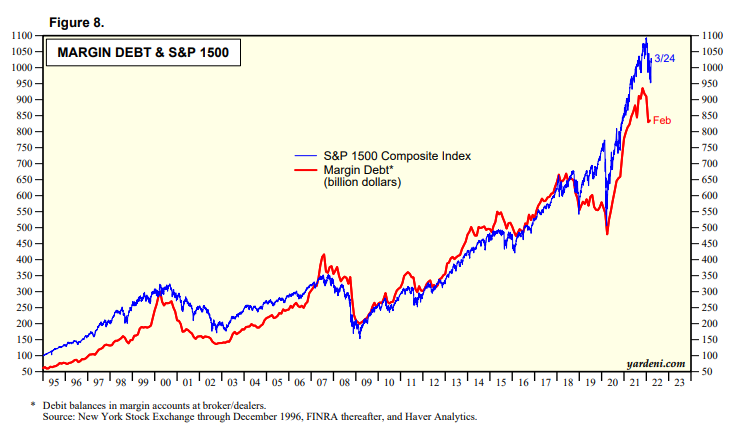
Den ökar inte, utan den toppade i oktober och har minskat sedan dess.
Alltför ofta stirrar man på Y/Y-siffror, vilket skapar en illusion av att just den punkten för ett år sedan är den mest relevanta jämförelsepunkten*. Jag ändrade statistiken över marginalskuld till en 4-månaders rullande förändring för att visa en vändpunkt.
Enligt min mening är förändringens riktning, lutningskoefficienten och vägen till den nuvarande punkten relevanta i nästan all statistik. Y/Y döljer den senaste förändringen, dess lutningskoefficient och berättar inte heller hur man har kommit fram till den nuvarande punkten. I den aktuella situationen är det en feltolkning att konstatera att skuldsättningen fortfarande ökar. Skuldsättningen ökade från coronagropen fram till förra oktober, då sentimentet vände. (Även om vändningen inte var radikal – det vill säga rädslan är inte stor baserat på skuldsättningen)
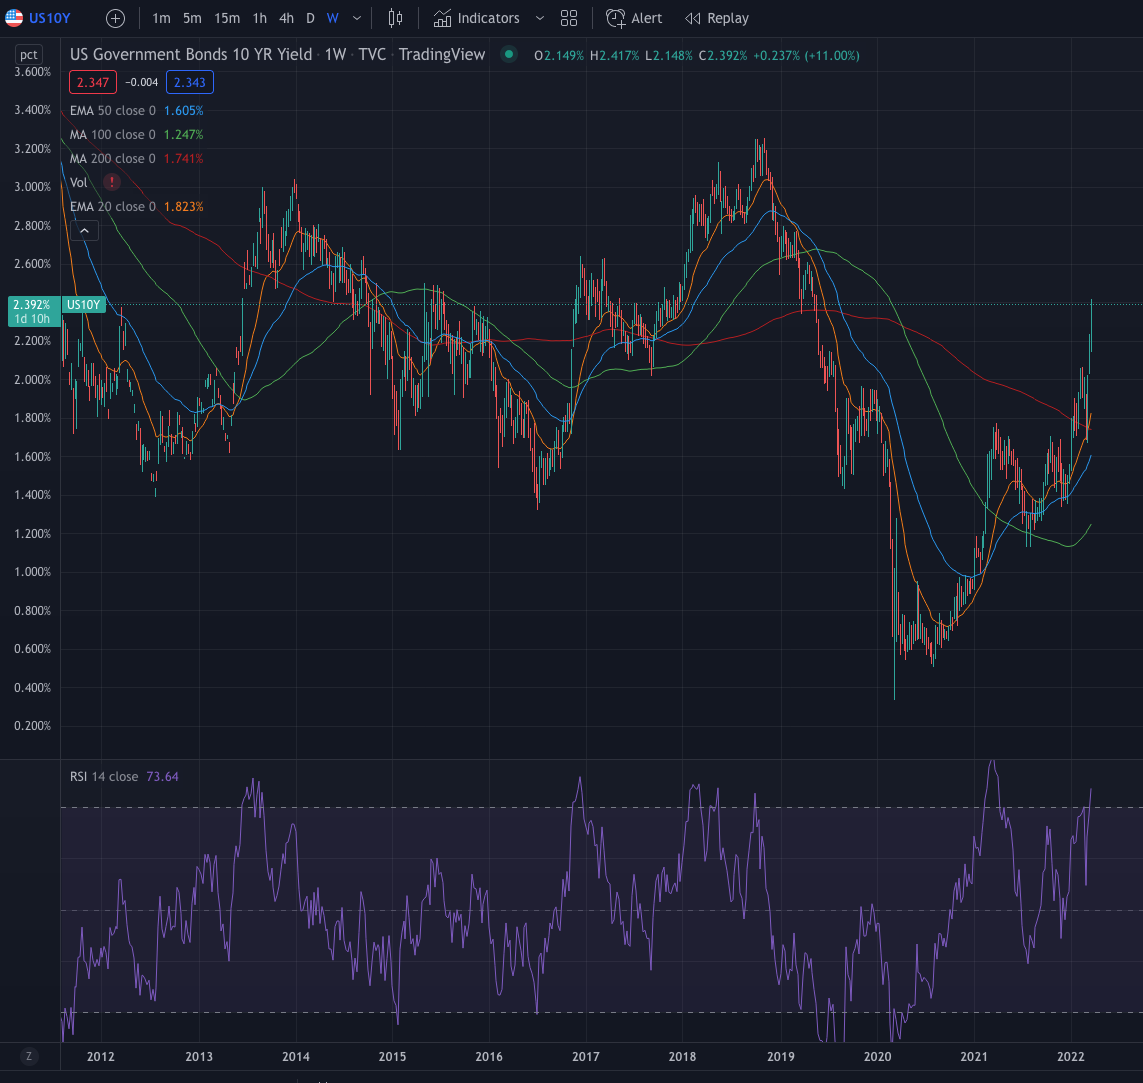
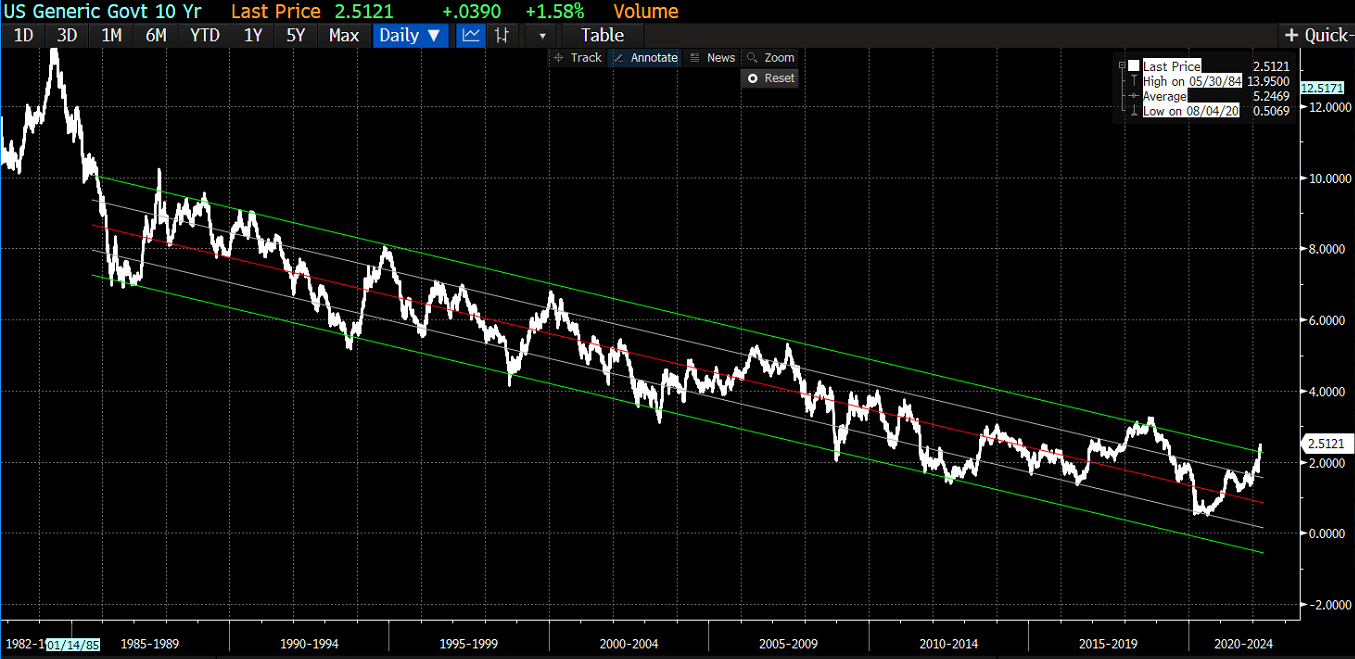
Puh, den amerikanska 10-åringen har verkligen stigit från 1,7 % till 2,4 % på ett par veckor.
Under de senaste 10 åren har räntan varit lägre än nu under större delen av tiden och som högst “bara” 3,25 % i slutet av 2018, så vi börjar verkligen se ganska bra räntesatser här och lutningen på uppgången är verkligen ganska vild just nu.
En ny, mycket aktuell PM har kommit ut från Howard Marks. PM:et behandlar bland annat kriget i Ukraina, Europas energiberoende av Ryssland, samt vilka möjliga konsekvenser kriget och produktionskedjans störningar under covid kommer att ha för investeringsmiljön i framtiden.
Som vi har diskuterat här tidigare måste man vara försiktig när man ritar dessa linjer: det tog mig en stund att hitta rätt tidsram för att få linjerna att placera sig dramatiskt i förhållande till kursdiagrammet.
Med andra ord, ta det med en nypa salt. Huvudbudskapet, det vill säga räntehöjningarnas problematiska sidor, kan lyftas fram på andra sätt.
Jag undersökte hur något liknande kunde tillämpas på realräntan, som i det här fallet är USA:s tioåriga nominella ränta minus CORE CPI (kärninflation), det vill säga exklusive bränsle och mat.
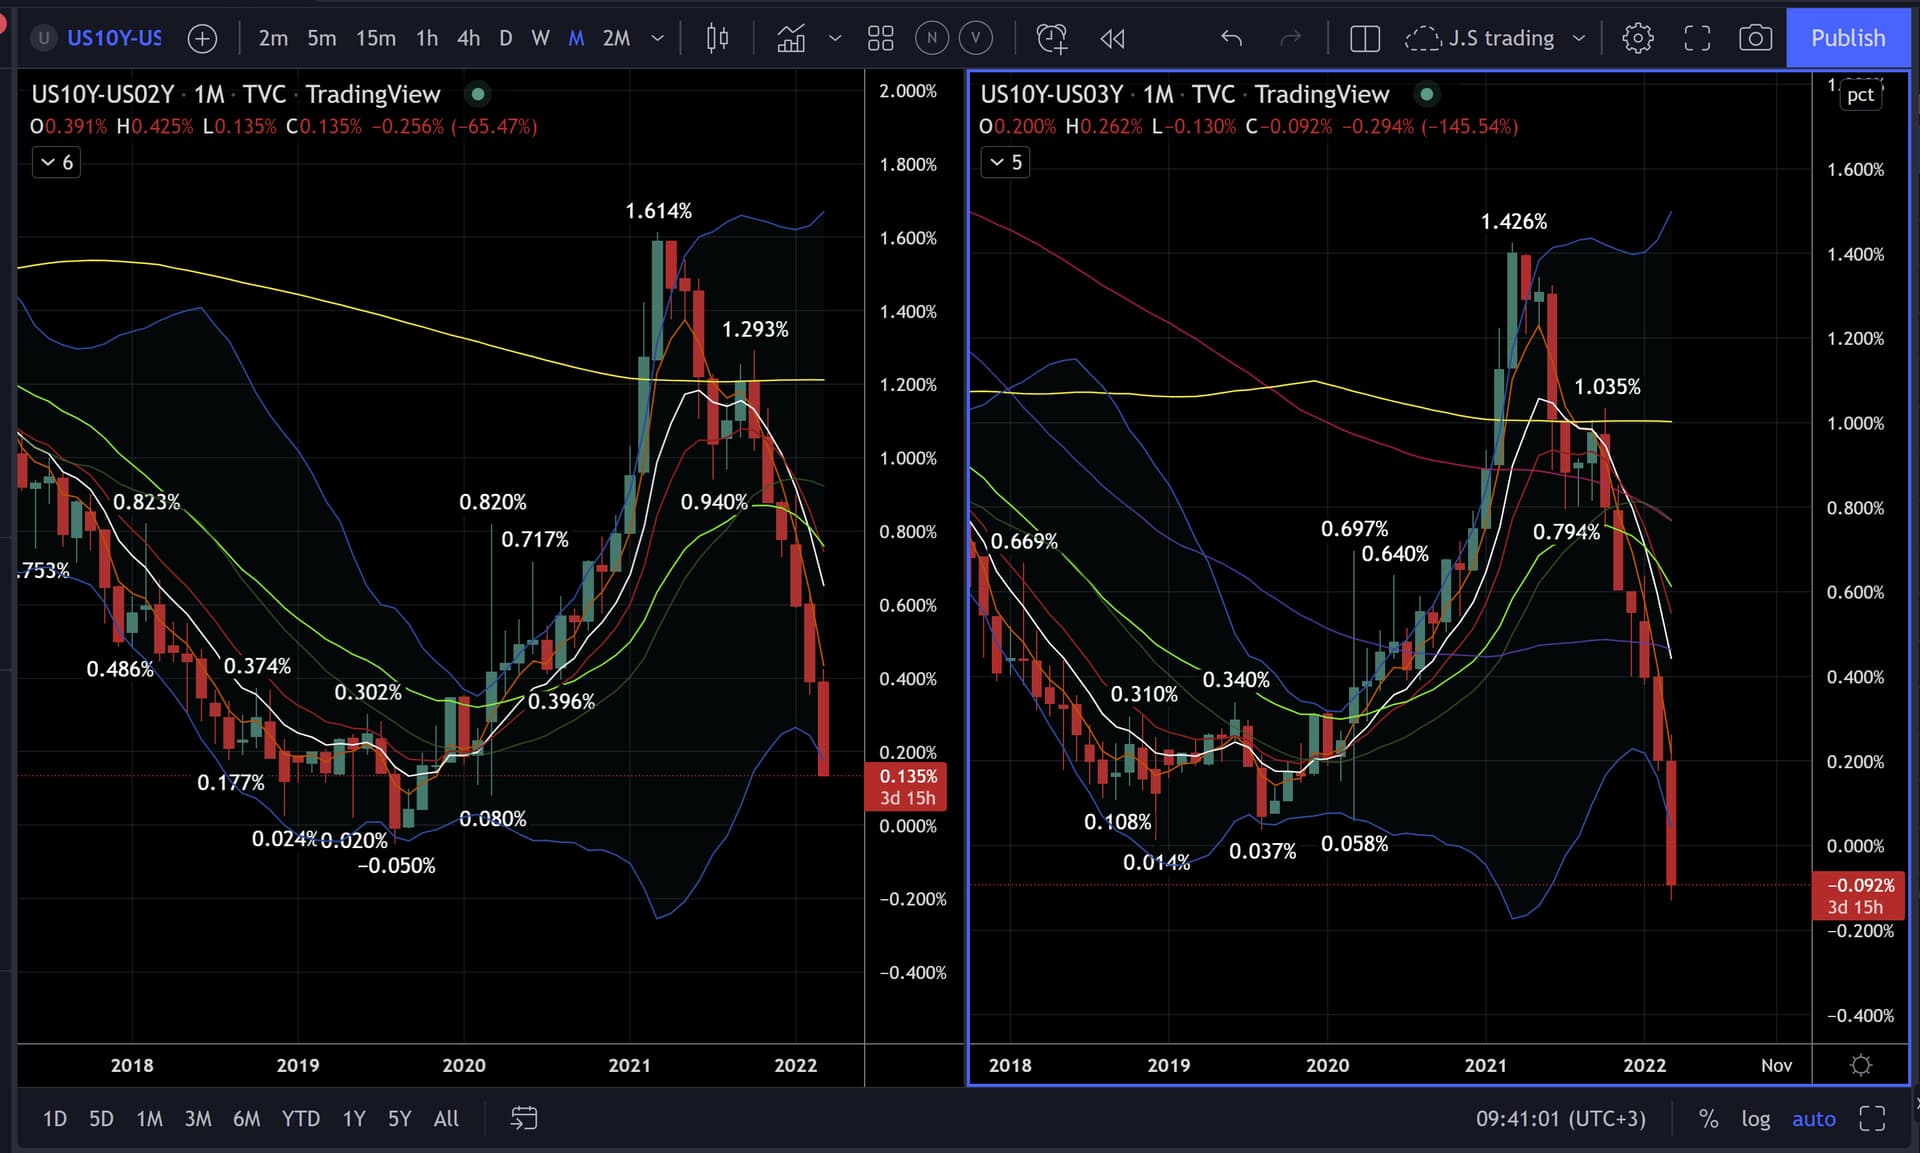
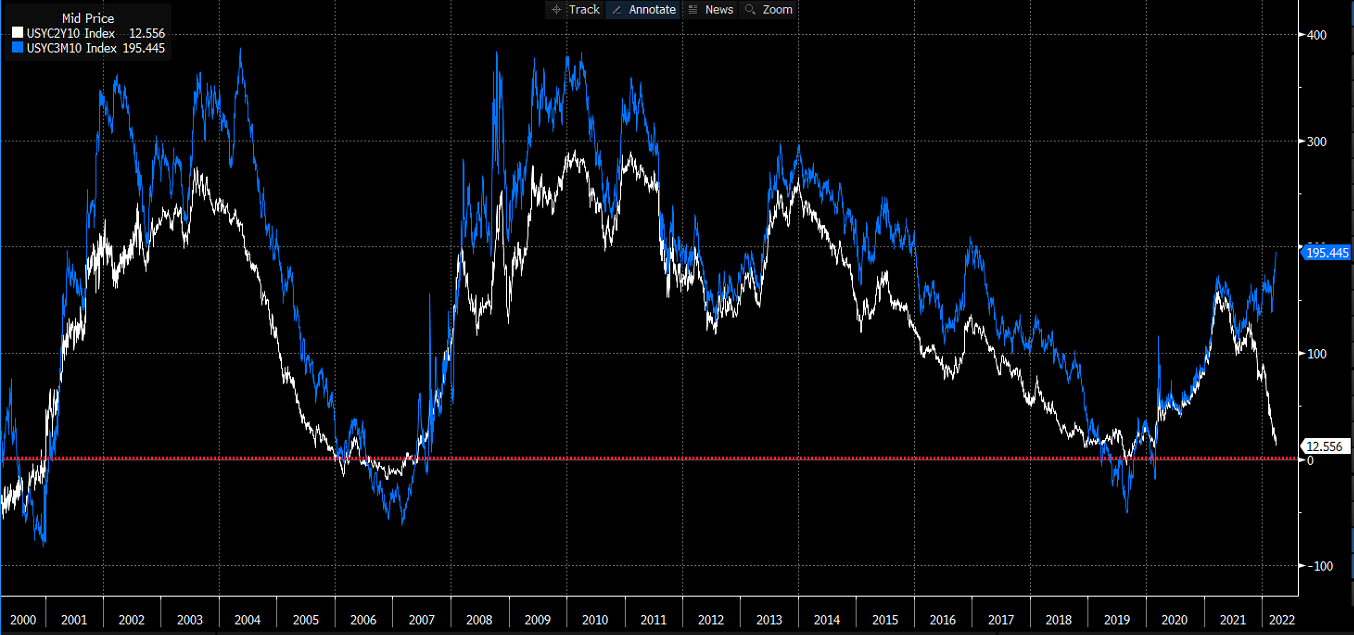
Jag kollade för skojs skull, som en uppföljning på @Verneri_Pulkkisens meddelande, vad som händer med räntespreadarna – både den tioåriga och den tvååriga, samt den tioåriga och den treåriga spreaden är fortfarande i fritt fall på månadsbasis. Den senare har redan inverterats, men spreaden mellan den tvååriga och den tioåriga håller fortfarande emot, även om den sakta (kurvan) rör sig mot inversion. Jag tycker det är intressant att se när detta fria fall upphör, och om vi får en så kallad “fullskalig” recessionprognos. Denna inversion av räntekurvorna är ju en ganska kraftfull indikator i det stora hela, särskilt när det gäller aktieutvecklingen
Tillräckligt lång tid för att om man nu tar upp risken för recession så glömmer folk bort den.
Men till exempel, personligen, när jag kanske måste förbinda mig att hålla en aktie i flera år på grund av rekommendationer, skulle jag inte våga ladda på med en massa cykliska aktier i portföljen i den här situationen, även om de redan har slagits ner lite.
Enligt Harvey Campbell, som en gång upptäckte sambandet mellan räntekurvan och recession och tog upp det till diskussion, är detta snarare en signal som indikerar en avmattande ekonomisk tillväxt och dess långa fördröjning bör utnyttjas. Tanken är att om företag och andra får en förhandsinformation om en ekonomisk recession, ett till två år i förväg, skulle de kunna förbereda sig för den och inte köra över en klippa med stora investeringsprogram, till exempel, när marknaden svalnar. Enligt hans tankar skulle man i ett idealt scenario, genom att reagera korrekt på signalen, till och med kunna undvika en recession eller åtminstone göra den mycket mild. Hittills har inversionen mellan tioårsräntan och tremånadersräntan, såvitt jag förstår, en perfekt historik när det gäller att förutsäga recessioner.
The results should disappoint investors hoping to use inverted yield curves to improve their expected
portfolio return…
The simplest explanation for the results in Table 4 is that inverted yield curves provide no information about future excess stock returns… We find no evidence that yield curve inversions can help investors avoid poor stock returns.
Å andra sidan har räntakurvan inverterats åtta gånger i USA sedan 1966, och en recession har följt sju gånger. Recessionerna har inträffat inom 6 månader efter inverteringen.
Så, för att sammanfatta:
Räntakurvan är bra på att förutsäga recessioner, men inte lika bra på att förutsäga aktieavkastning.
Och slutligen en påminnelse, särskilt till nya investerare:
Det är omöjligt att tajma marknaden på lång sikt.

 Lyckligtvis är BNP-tillväxtförväntningarna så höga att det finns “utrymme” för att sänka dem lite.