Jep, yhden indikaattorin tuijottaminen on kuin tuijottaisi vain osinkotuottoa osaketta valitessa.
Indikaattoreista saa kyllä jonkinlaista kuvaa markkinan mahdollisesta suunnasta pidemmällä aikavälillä, mutta se vaikeus tulee siinä että oma odotus saa hylkäämään helposti ne jotka ei tue omaa näkemystä. Näin karhuilijana itsekin kiinnitin huomion Macro Chartsin kuvassa juurikin siihen milloin se EI ole toiminut, enkä siihen että se mahdollisesti voisi toimia. Onneksi tämän jo jollain tasolla olen sisäistänyt, enkä sokeasti usko mihinkään.
FED:n nyt suunniteltu ohjauskoron nousutahti ei riitä taltuttamaan inflaatiota. Arvioin keskimääräiseksi nousuksi/kk noin 0,2% ja huippu saavutetaan kesäkuussa eli noin 8,7%. Helmikuun luku oli 7,9%
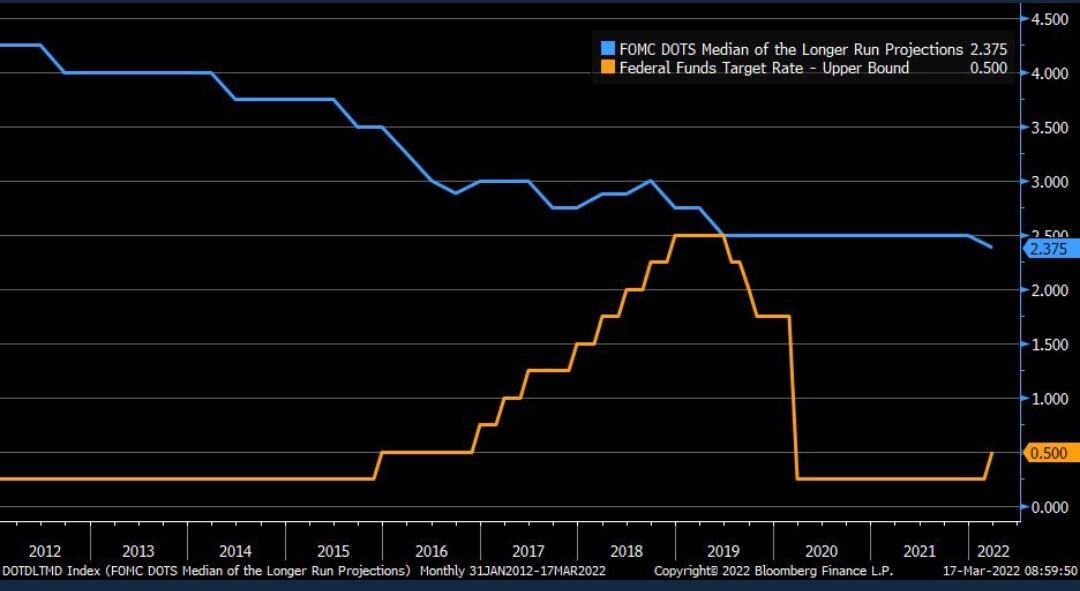
Tästä johtuen FED joutuu pienentämään tasetta (QT) agressiivisemmin kuin markkina odottaa eli noin 200-250 mrd. USD/kk toukokuusta lähtien. Ohjauskorko on maaliskuussa -23 noin 4%, inflaatio 3,4% ja USA:n talous taantumassa.
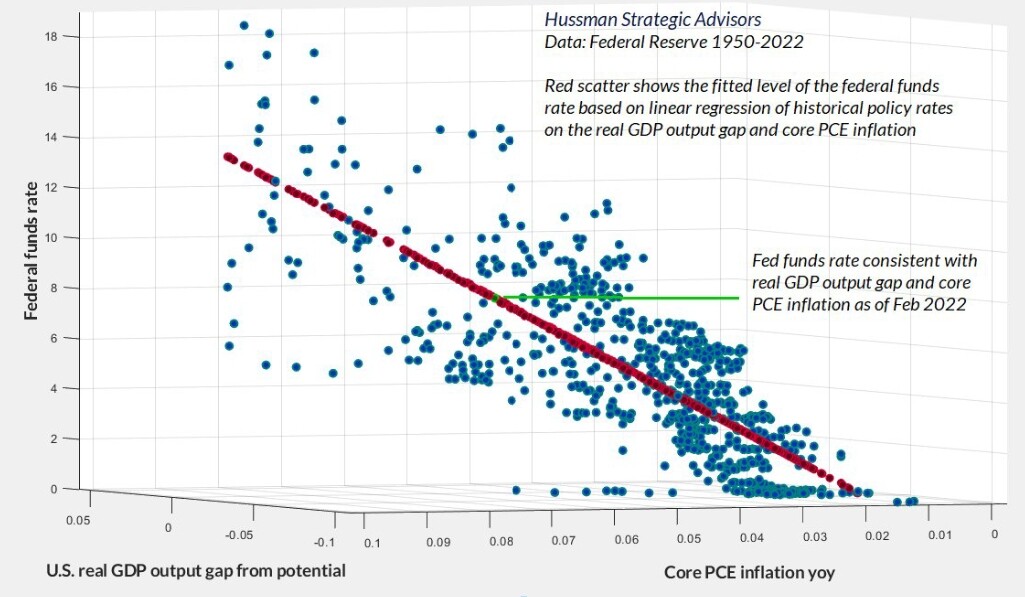
Tuolla periodilla 1950–2022 Fedillä on yksi maailman keskuspankkien parhaista träkeistä jos katsoo hintavakautta. (Finanssipolitiikka vaikuttaa inflaatioon enemmän kuin rahapolitiikka mutta kyllä Fedkin oman osansa kehusta ansaitsee.)
Fed funds pitäisi nyt olla 7 % ja rapiat jotta se olisi linjassa sen kanssa miten tuota hyvää träkkiä on hankittu.
Tuossa graafissa on tarkastelussa gdp output gap ja core pce -inflaatio (ei cpi), mikä kuulostaa järkevältä.
Talouden dynamiikka saattaa olla monin tavoin erilainen nyt kuin tuolla periodilla 1950–2022 keskimäärin. On tämän nuoren vuosikymmenemme erikoiset olot ja talouden pysyvät rakenteelliset muutokset.
Voisi ehkä ajatella niin että lähtökohtaisesti Fed funds on hintavakauden kannalta 7 prosenttiyksikköä liian matala.
Ja siitä sitten lähdetään kasaamaan syytä syyn päälle miksi tuo on näköharha. Varmasti niitä lyhyen ja pitkän aikavälin tekijöitä löytyy reilusti – kuten todettu.
Joku varmaan löytää kasan syitä miksi kaikki tulee olemaan tosi ok. En pysty isolla itsevarmuudella väittämään miksi ei ole ok.
Oma perusskenaarioni on että taantuma tänä vuonna ja sitten sormet ristiin että se riittää tappamaan inflaation eikä jää jonkinlainen hieman stagflaatiolta haiskahtava tilanne päälle.
Periaatteesa näin. Nykypäivänä velkatasot (yksityinen ja julkinen) riittävät tappamaan inflaation todennäköisesti noin 4 prosentin tasolla huomioiden myös riittävästi agressiivinen QT. On mielenkiintoista myös nähdä mille tasolle verotus nousee tulevina vuosina.
Inflaatioon vaikuttavia parametrejä on tietysti kymmeniä mutta nykytilanteessa ohjauskorko, QT, tuottajahinnat varsinkin Kiinassa sekä lopulta kuluttajien käytettävissä olevat varat määrävät tahdin. Nyt likviditettiä on pumpattu markkinoille USA:ssa yksinkertaisesti liikaa aiheuttaen “kaiken kuplan”.
Eli tän voisi toisella tavalla sanoa niin että tuosta 7 % ja rapiat historiallisesti normaalista Fed fundsista vastaavissa tilanteissa lähdetään liikkeelle ja otetaan siitä reilu 3 prosenttiyksikköä pois koska:
rakenteelliset tekijät
ja
ennusteissasi olevan taantuman disinflatorinen vaikutus?
Kuulostaa järkevältä.
Mielettömän vaikea aihe kaiken kaikkiaan kyllä. Ei ole jotain mielipidettä jota voisi jotenkin edes yrittää todentaa.
Valmistavasta teollisuudesta sellaisia terveisiä, että inflaatiosyistä (energia, työvoima, pakkaukset, kuljetukset ym.) useat toimittajat ovat nostamassa osahintojaan 5-15% (kukin omien laskelmiensa perusteella). Edellä mainittu ei sisällä raaka-ainekorotuksia, joihin piti ennusteiden mukaan olla tulossa tänä vuonna helpotuksia, mutta Ukraina/Venäjä tilanteen takia monissa paineet ylöspäin. Teräksen osalta kuulemani mukaan n. 50% EU:ssa käytetystä teräksestä raaka-aineet johtavat Ukraina-Venäjä akselille eli puhutaan merkittävästä määrästä. Tilanne on nyt se, että varsinkin pienemmät toimittajat joutuvat tekemään spot-ostoja ylipäätään saadakseen terästä (myös ihan perus-levytavaraa), jossa hinta voi olla kaksin-kolmin kertainen edelliseen 3-6kk keskiarvoon. Tästä näkökulmasta inflaatio on kyllä Euroopassa kovassa vauhdissa.
Vaikea olla näkemättä että teräsyhtiöt tekevät nyt kovaa katetta kun markkinalla on pullonkauloja. Hinnoitteluvoimaiset yritykset voivat silti olla vahvoilla jos/kun pystyvät nämä kulut viemään tuotteen hintoihin, mutta jossain menee varmasti kuluttajallakin raja milloin hankintoja lykätään - vai tuleeko vielä kiri kun pelätään hintojen vain nousevan?
Moikka,
Ja pahoittelut vastaukseni pitkittymisestä. Tätä haukkamaisuutta voi mielestäni perustella ihan puhtaasti korko- ja inflaatioennusteilla, jotka molemmat nousivat. Nämä rahapolitiikan haukat määritellään päätöksentekijöiksi, jotka ovat valmiita koronnostoihin korkeaksi nousseen inflaation kitkemiseksi. Toki Fed on edelleen datariippuvainen keskuspankki, kuten EKP:kin. Tilanne on kuitenkin selvästi muuttunut joulukuusta: työllisyyskehitys ei enää ole ongelma, sen sijaan liian korkea inflaatio on. Taloustieteen termein keskuspankin reaktiofunktio on painottunut selvemmin inflaatioon.
Huomenta!
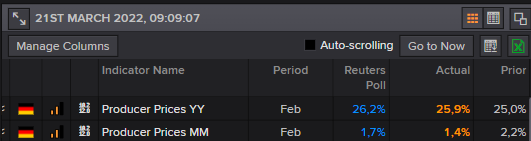
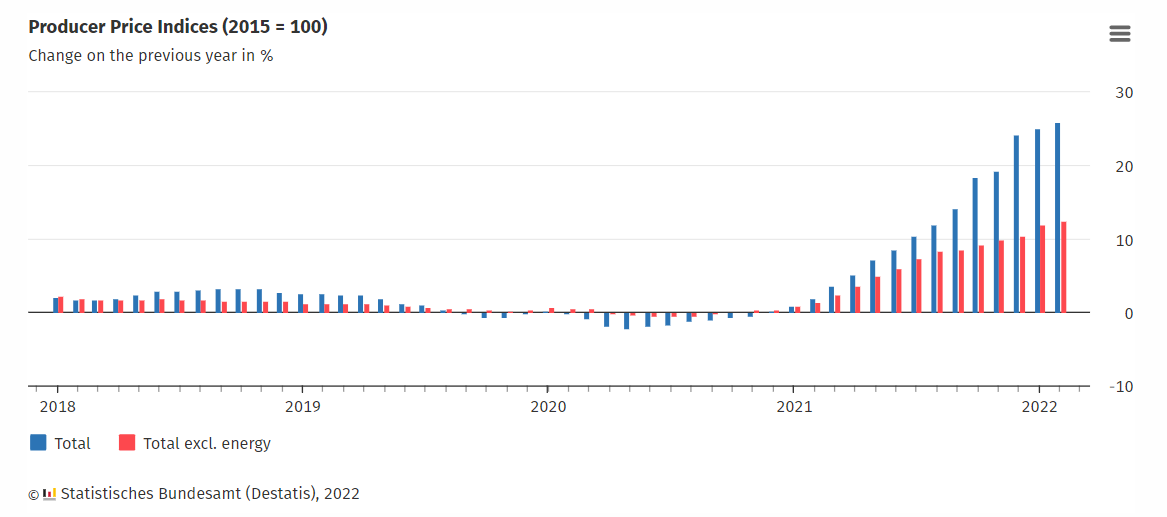
Näin viikon aluksi nopea vilkaisu äskettäin julkaistuihin Saksan tuottajahintoihin. Nousu oli kovaa myös helmikuussa, vaikka odotuksista niukasti jäätiinkin. Energiahinnat (+68 %) pääsyy tuottajahintojen nousuun, mutta nousu on tarttunut myös välituotteisiin (+21 %) ja pääomahyödykkeisiin (+5,5 %), jossa hintojen nousu oli rajuinta vuoden 1982 jälkeen. Ei helpotusta inflaatiopaineisiin siis luvassa.
Fedin Neel Kashkarilla hyvää itsereflektointia, missä kohtaa inflaation väliaikaisuus -oletus meni pieleen.
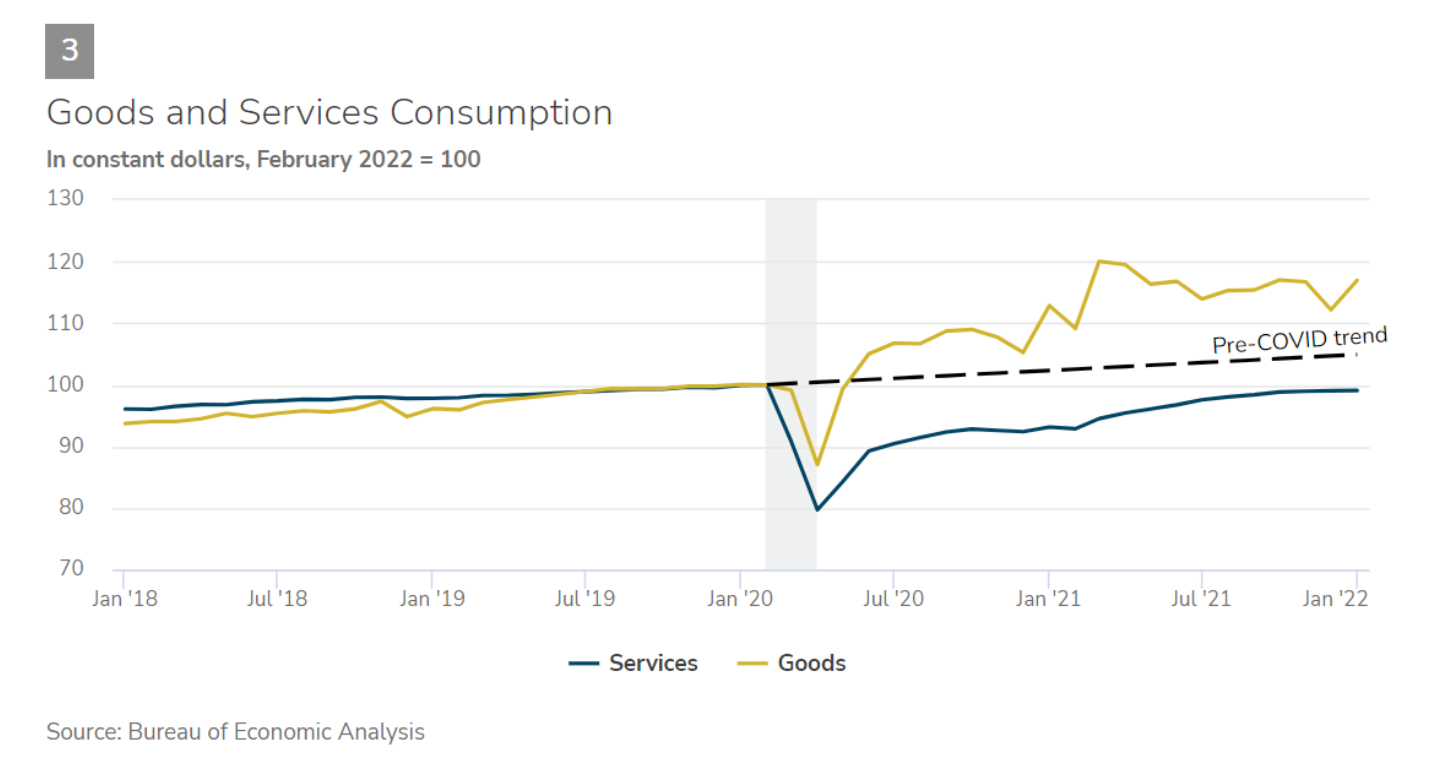
Oudosti tavaroiden ja palveluiden kysyntä eivät ole palanneet trendille. Ylipäätään kysyntä taloudessa on kuin noussut seuraavalla tasolle eikä tarjonta pysy perässä. Ilmankos Fed on nyt niin haukkana.
Juuri näistä syistä keskupankkien komiteoissa pitäisi olla mukana myös psykologeja, jotka pystyvät selittämään väestön ostokäyttäytymistä toisesta näkökulmasta. Suomalaiset on perusluonteeltaan säästäväisiä eikä täällä osteta"hulluna" kaikkea mahdollista. Siksi inflaatio pysyy kohtuullisena. Kun taas USA:ssa asiat ovat oikeastaan päinvastoin ja suuri osa kansasta elää kuin viimeistä päivää “ilmaisen rahan” turvin.
Tämä saattaa johtua yksinkertaisesti siitä, ettei koronaa ole vieläkään taputeltu, vaikka uutisissa siitä hyvin vähän kerrotaankin. Itse asiassa tauti taitaa levitä nyt nopeammin kuin koskaan ennen, ja tämä edelleen vaikuttaa etenkin (sosiaalisia kontakteja sisältävien) palveluiden kulutukseen. Toki tällä hetkellä tauti ei enää ole (rokotetuille) niin vaarallinen, mutta kyllä sitä silti pyritään välttämään.
Väittäisin, että trendeille palataan kyllä tämän vuoden aikana, mutta vasta kun tauti oikeasti laantuu ja tartuntariski esim. hierojalla, kampaajalla tai jumppatunnilla pienenee lähes nollaan.
Asian toinen puoli on se, että itse palveluiden tarjoajat ovat sairastuneet ja etenkin yksityisyrittäjät joutuvat pitämään bisneksiä kiinni, jolloin palveluita on vaikeampi ostaa.
Powell heitti eilen, että Fed voisi helposti nostaa ohjauskorkoa 50 pistettä 25 sijaan: “ei esteitä”.
Aamun Vartin voisi tiivistää teemaan: älä taistele Fediä vastaan.
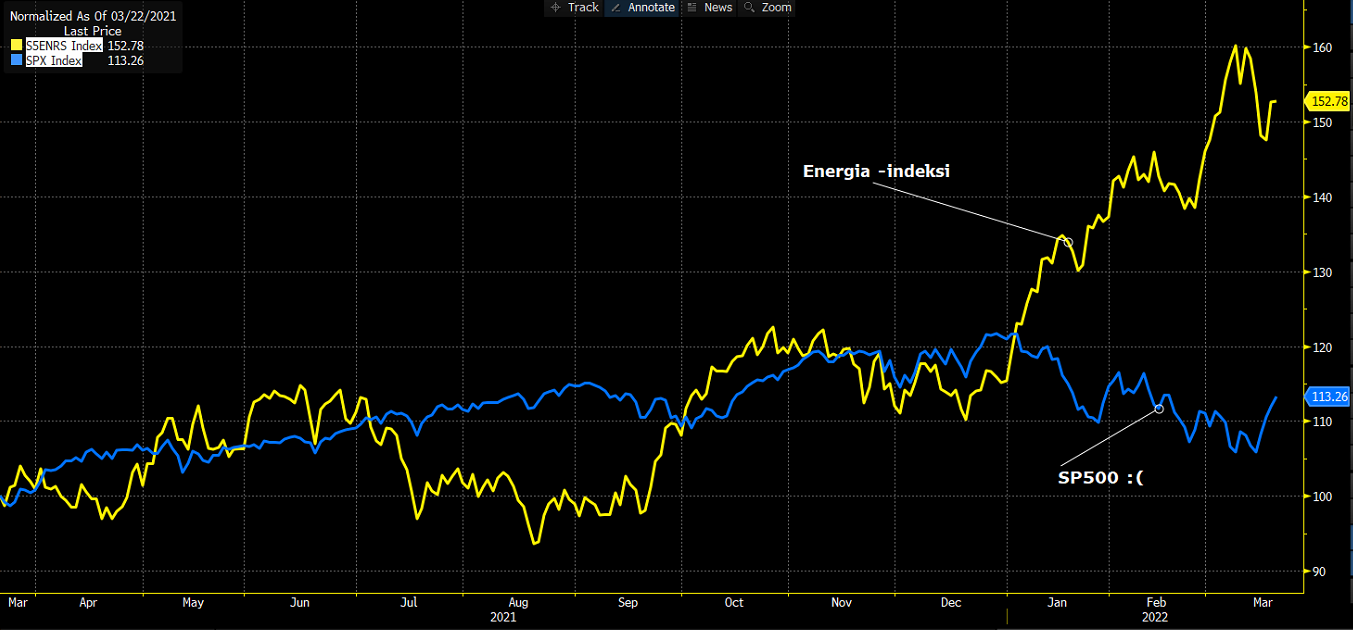
Nousumarkkinassa tämä tarkoitti, ettei osakkeiden suhteen kannata olla kovin pessimistinen kun keskuspankki elvyttää ja korot matelee. Jokainen huono uutinen tarkoitti lisää elvytystä.
Mutta mitä “älä taistele Fedia vastaan” tarkoittaa nyt?
Keskuspankki on suoraan ilmaissut, että inflaation taltuttaminen on ykkösprioriteetti välittämättä sivullisista vahingoista, kuten osakemarkkina.
Muutamia käppyröitä.
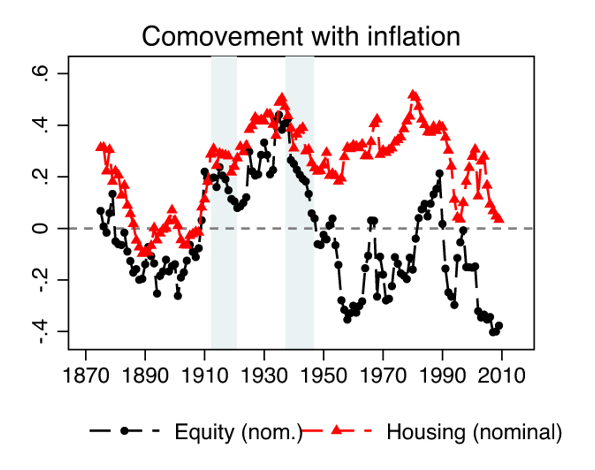
Osakeille nopeampi inflaatio on yleensä negatiivista. Tätä olen toistellut pitkään, mutta tässä taas yksi käppyrä massiivisella aineistolla tutkimuksesta.
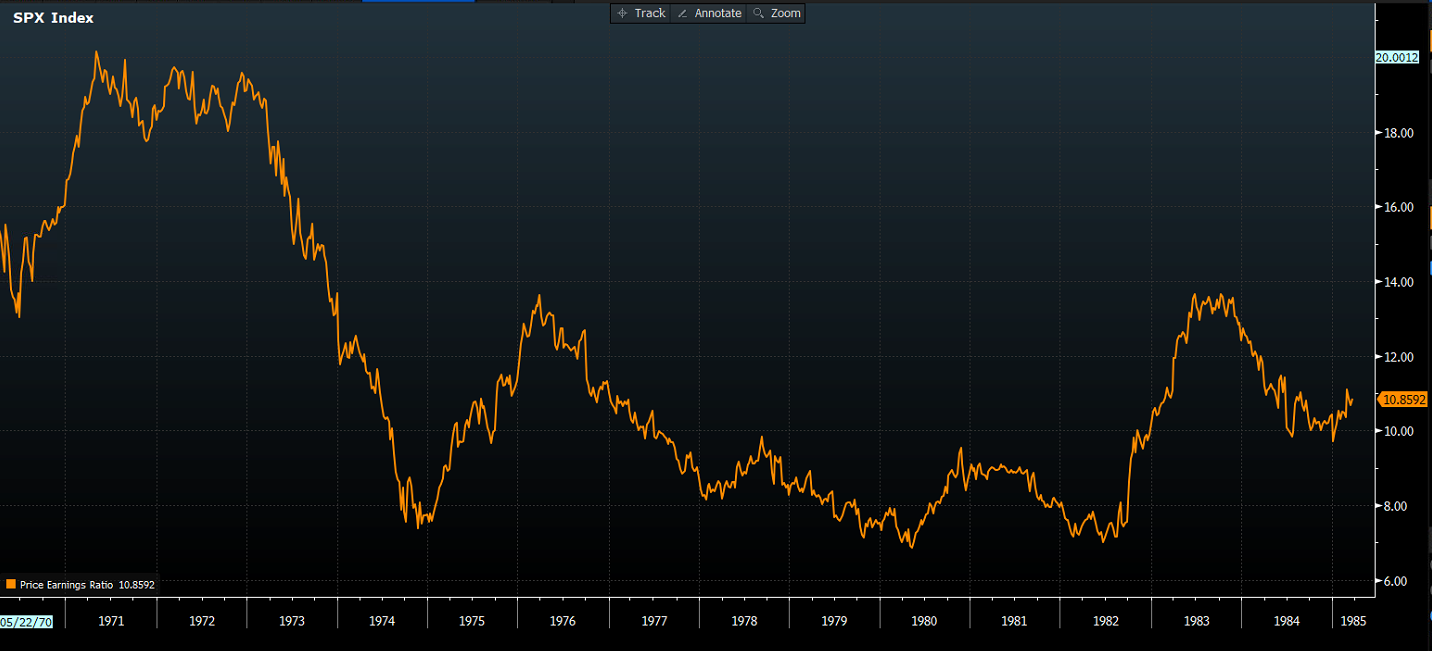
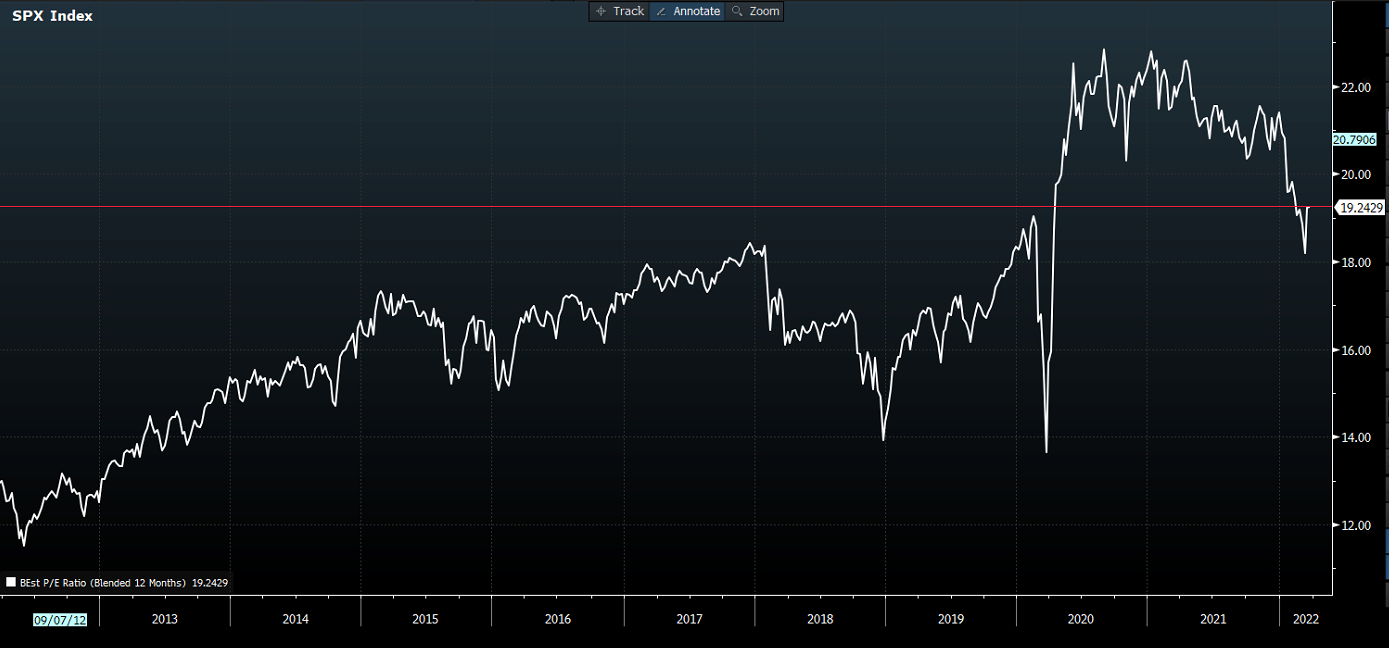
Inflaatio madaltaa reaalituloskasvua sekä nostaa tuottovaadetta. 70-luvulla markkinan P/E-luku romahti alle 8:aan. Toteutuneella tuloksella, ei mikään @musa_2 kritisoima “forward P/E”.
Kuinka todennäköistä on, että inflaatio rauhoittuu ilman taantumaa ja talouskasvu (joka mahdollistaa tuloskasvun) jatkuu vahvana? Korkomarkkina on päivä päivältä skeptisempi, vaikka taantumahälytin ei vielä soi.
Nämä Druckenmillerin sanat (joita muodossa tai toisessa lainaan myös usein Varteissa) sopii tähän päivään kuin nenä päähän, vaikka ne on vuodelta 1988.
Tuo Taylor rule josta on yllä puhetta ei huomioi millään lailla suhdannenäkymää. Siinä on parametrina ouput gap joka ei kuitenkaan kerro lähiajan suhdantekehityksestä. Talous voi operoida reilusti alle potentiaalin ja suhdanne voi olla huono jolloin painutaan vaan enemmän alle potentiaalin. Talous voi operoida reilusti yli potentiaalin ja suhdanne voi olla hyvä jolloin noustaan vaan enemmän yli potentiaalin.
Jos ajatellaan että keskuspankki:
kunnioittaa Taylor rulea
ja
omistaa toimivan kristallipallon joka näyttää tulevan suhdanteen
… säädetään vahvan suhdannenäkymän vallitessa ohjauskorkoa yli sen minkä Taylor rule indikoi ja heikon suhdannenäkymän vallitessa ali sen minkä Taylor rule indikoi.
Taylor rulen indikoima ohjauskorko ilman kummempaa kannanottoa suhdanteeseen olisi siis 7 % rapiat. Powellin kristallipallossa näkyvässä vahvassa suhdannenäkymässä pitää säätää tuosta ylöspäin. Jos sensaatiohakuinen haluaa olla, siinäpä miettimistä
Voi toki myös olla että Taylor rule kuuluu roskakoriin.
Liittyen ns. ”soft landing” skenaarion mahdollisuuteen hyvä tviittiketju (lyhyt): Fed on onnistunut muutaman kerran ehkä löyhän tai olemattoman (?!) inflaation taltuttamisessa mutta muutoin näytöt on heikot. Siis taltuttamisessa ilman, että talous painuu taantumaan.


 .