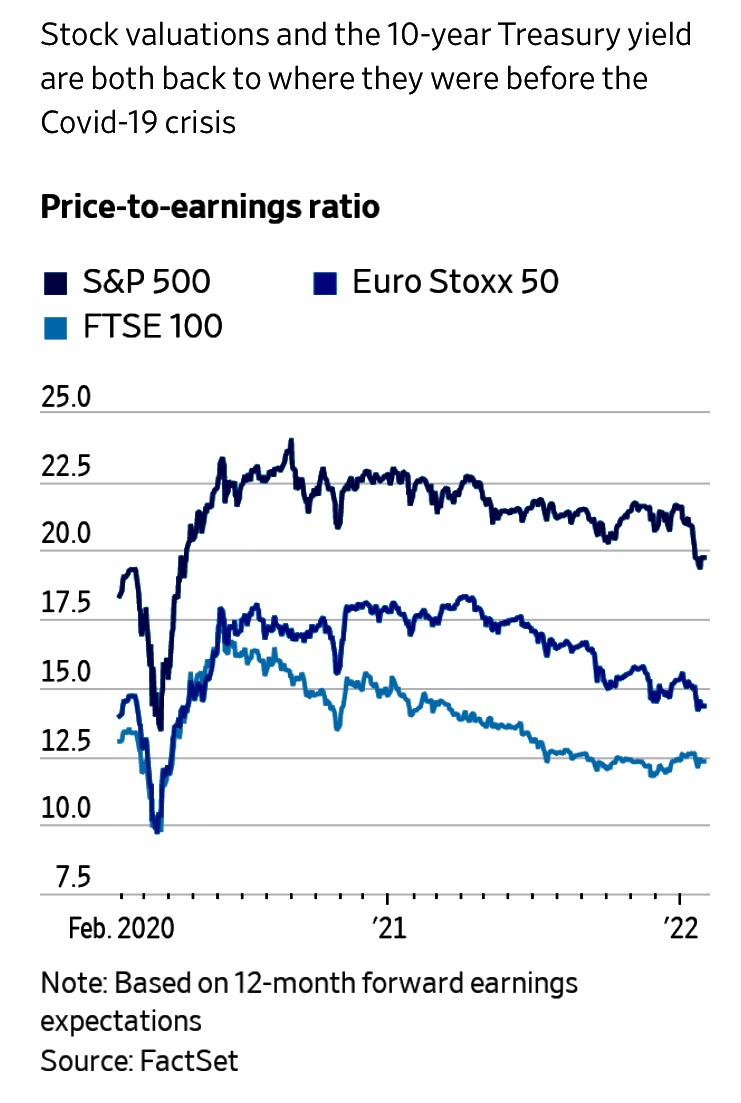
En synpunkt på bilden ovan är om stimulanspaketen under corona gick lite för långt, åtminstone i USA.
2 gillningar
https://twitter.com/PriapusIQ/status/1488554276536336390
Ryssland producerar över 60 % av världens ammoniumnitrat, och livsmedelsproduktionen kommer inte att gilla om gödselmedlen uteblir… En liten prisökning på gödselmarknaden är att vänta, och om det blir brist på gödselmedel vid vårsådden kan även livsmedelspriserna (uppåt) drabbas på lite längre sikt.
34 gillningar
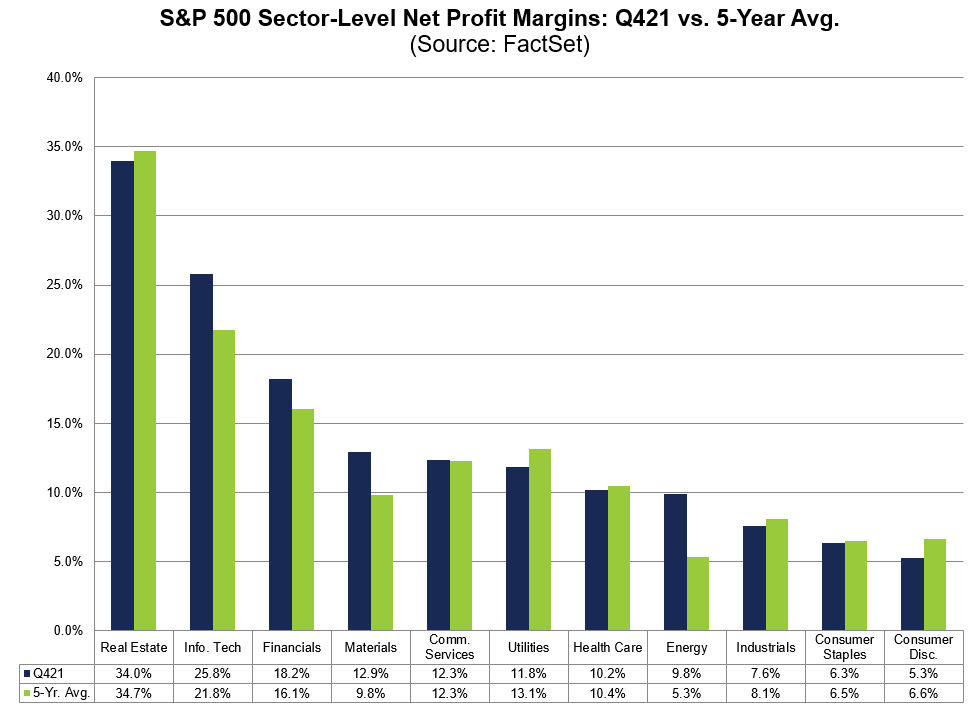
Factsets Q4-marginaler jämfört med 5-årigt genomsnitt:
Högst upp energi, material, informationsteknik
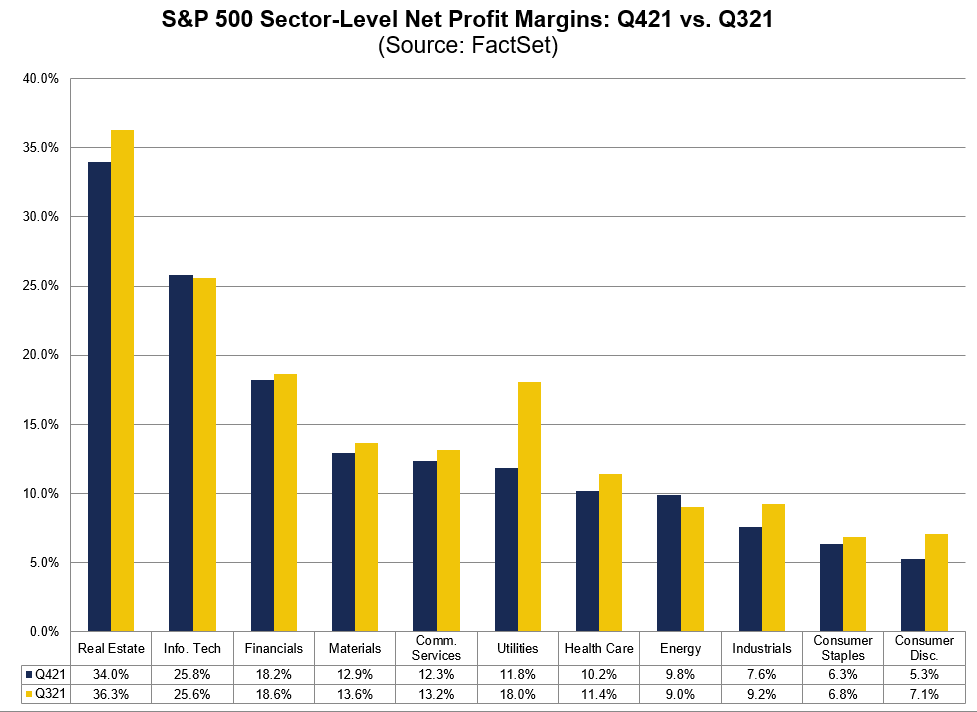
Jämfört med Q3: Inflationen lättar på marginalerna för de flesta sektorer:
Q4-Q2 - förväntas en liten lättnad i marginalnivåerna:
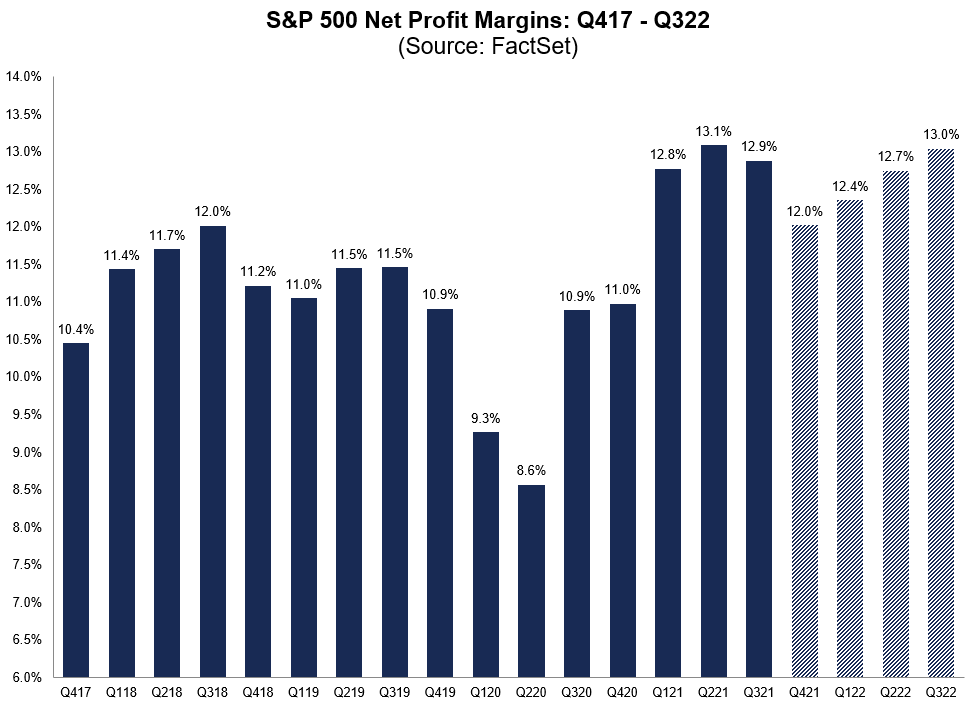
“Vad driver den sekventiella nedgången i nettomarginalerna för S&P 500? Högre kostnader har sannolikt en negativ inverkan på vinstmarginalerna. Under den föregående rapportsäsongen nämnde 305 S&P 500-företag “inflation” under resultatsamtalen för tredje kvartalet, vilket var det högsta antalet på minst 10 år.”
Från Yardeni:
Intäktsprognoser: Prognoserna för 2021 och 2022 är uppåtgående. Detta skulle tyda på att inflationen också överförs till intäkterna.

Vinsttillväxt: 2022 inte riktigt samma utveckling - samtidigt som intäktsprognoserna har höjts, skalar resultaten inte.
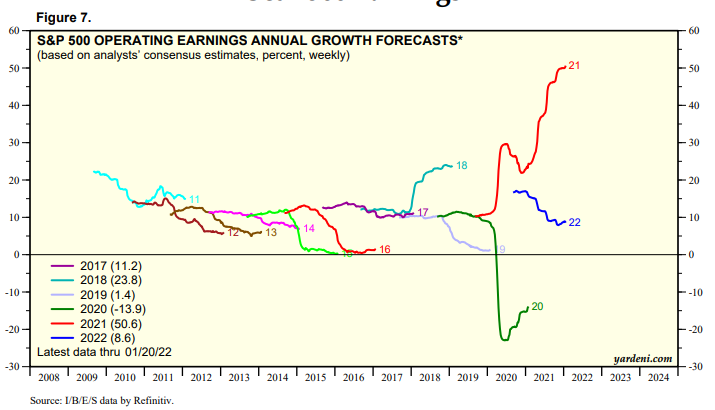
På ett sätt ett hälsosamt tecken att även intäkterna växer, och inte bara marginalerna.
Små förändringar i den stora bilden förstås.
12 gillningar
Euron stiger om euroområdets inflationsdata ändrar ECB:s retorik om lätt penningpolitik – marknadssnack
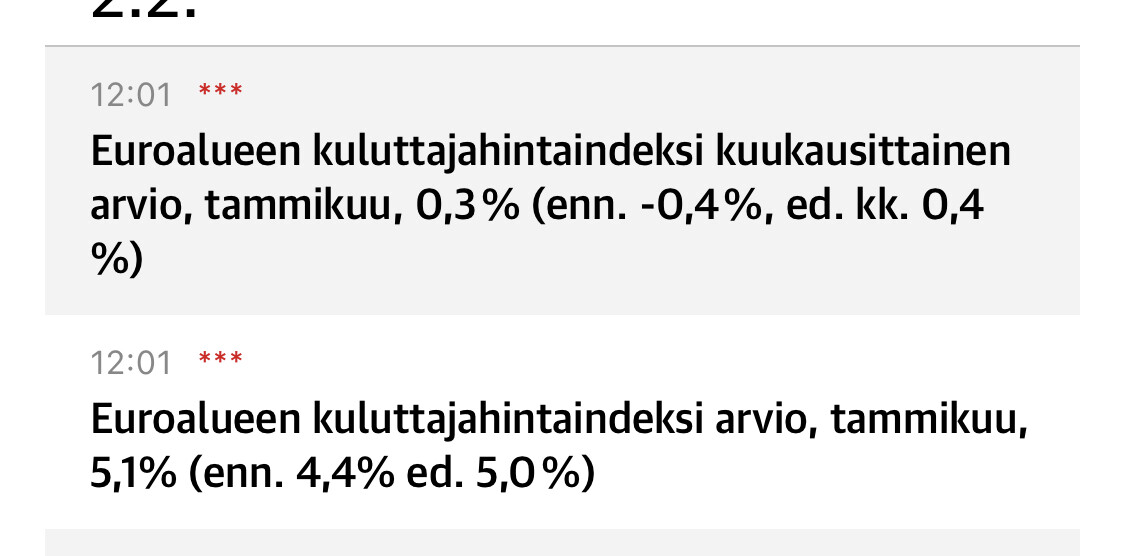
09:48 GMT – Inflationsdata från euroområdet klockan 10:00 GMT skulle kunna få Europeiska centralbankens (ECB) ordförande Christine Lagarde att erkänna risken för ihållande prispress vid torsdagens möte, vilket skulle stärka euron, enligt MUFG Bank. Siffrorna kan överträffa förväntningarna efter högre än väntat inflationsdata från Tyskland, Spanien och Frankrike tidigare i veckan, vilket ökar sannolikheten för att Lagarde blir mindre kraftfull i sin syn att inflationen kommer att avta, säger MUFG-analytiker Derek Halpenny. “Ett mindre duvaktigt budskap om inflationen i morgon, med tanke på uppåtrisker för inflationen, kommer att göra det svårt för Lagarde att motverka förväntningar om penningpolitiska åtstramningar 2022 och det kan bidra till att förlänga den nuvarande mer positiva EUR-rörelsen.” EUR/USD stiger 0,1 % till 1,1282, efter att tidigare ha nått en veckas högsta på 1,1295, enligt FactSet
Dow Jones Newswires
1 gillning
“Kärninflationen saktade ner till 2,3 procent i januari, från 2,6 procent i december.”
Energins andel i inflationsberäkningarna ger fortfarande kanske en lite felaktig bild av inflationsutvecklingen. En ökning på 28,6 % jämfört med för ett år sedan.
23 gillningar
Redan legendariskt är framåt-p/e = “värderingsmultiplar” nästan Antti.
Annars svarar jag på spekulation med spekulation. Detta är alltså underhållningsmaterial från både Antti och mig, eftersom vi spekulerar.
- IMF:s prognos för global ekonomisk tillväxt 2022 är spekulation. Det är ännu mindre känt om 2023.
Jag gissar att IMF:s ekonomiska tillväxtprognos är i överkant.
- Anta dock sedan att IMF:s gissning för i år stämmer.
Vad gäller uppåtpåtryckningarna på omsättningstillväxtprognoserna …
… mitt intryck är att Antti (enligt min mening konstigt) använder den nedanstående standardinställningen som grund för sin åsikt.
Eftersom börsbolag är oproportionerligt mycket involverade i varuaffärer och oproportionerligt lite i tjänsteaffärer, upplever börsbolag vanligtvis ett år med starkare ekonomisk tillväxt (IMF:s prognos för 2022 års tillväxt) än trendtillväxten, vilket innebär att efterfrågan är betydligt stark. Detta beror på att efterfrågan på tjänster nära människors vardag normalt sett är ganska stabil oavsett konjunktur. Där är konjunktursvängningarna normalt sett dämpade.
Men vi har inte upplevt någon normal affärscykel på 2020-talet. Där var min gissning:
Rättvis kamp mellan gissningarna!
5 gillningar
Det skulle vara trevligt att veta vad som händer om denna struts-politik från ECB fortsätter länge. Priserna stiger över hela linjen (inflation) och ECB försöker bara leva i whataboutism och förnekelse. Situationen kan eskalera mycket snabbt när marknaderna förlorar förtroendet för ECB. Som jag förstår det skulle räntearbitraget mellan länder skärpas omedelbart och utlösa en bankkris och kanske splittra eurovalutan. I detta avseende är det inte konstigt att ECB ljuger. @Marianne_Palmu
3 gillningar
Trailing P/E har redan nått den låga 5-åriga genomsnittsnivån 
Nu kan vi sluta kritisera prognoserna och njuta av de låga nuvarande nivåerna.

Nuvarande 2021-konsensus är 206,42 och Q4-prognoserna är något stigande.
Med detta tal, baserat på gårdagens stängning, är P/E 22,1.
Mycket dyrt jämfört med gamla svältår, men för första gången kan man säga att vi ligger inom intervallet efter 2015.
Till Antti Saaris förtjänst säger jag att han länge har flaggat för att vinstprognoserna kommer att stiga och att vinsttillväxten kommer att jämna ut multipeln. Och så har det skett.
25 gillningar
Visst ger vi Antti en fjäder i hatten för det 
Vinstcykler fick mig att tänka på
Det vill säga, när man redan har haft en period av stark vinsttillväxt och måste gissa om de närmaste vinsterna kommer att överträffa eller understiga prognoserna, går det mesta av tiden rätt om man säger att de kommer att överträffa. Här utnyttjar man andras konservatismbias.
Å andra sidan går man vid vändpunkten särskilt illa vilse.
5 gillningar
Samma villfarelse plågar även statistiska modeller, eftersom deras data är skeva. Det är just därför det finns särskilda tekniker för att förutsäga sällsynta händelser, där man istället för en regressionsmodell till exempel försöker identifiera avvikelser från normal data. Avvikelserna i sig är så sällsynta och skiljer sig så mycket från varandra att en regressionsmodell inte nödvändigtvis kan skapa lika tillförlitliga förutsägelser från dem.
Om marknaden är uppåtgående 90% av tiden (jag säger inte att den är det), då skulle en modell som förutsäger att varje dag är en uppgångsdag vara 90% korrekt. Alltså korrekt, men samtidigt en fullständigt värdelös modell. Därför bör sådana prediktionsmodeller för skeva fördelningar även bedömas utifrån deras känslighet och specificitet, det vill säga hur ofta de ger falska positiva eller falska negativa förutsägelser för den sällsynta händelsen, alltså en nedgång.
Det sista försvaret är sedan att förlänga tidshorisonten: på lång sikt lönar det sig alltid att köpa. Med denna filosofi borde rekommendationen dock inte vara att det lönar sig att köpa “nu”, utan ärligt talat att det lönar sig att köpa “alltid”.
8 gillningar
Korrektionen verkar vara över, men björnen morrar fortfarande någonstans i bakgrunden av marknaden som har vänt mot en ny uppgång. Vart är marknaden på väg härnäst? Jukka och Tuomas granskar situationen från ett fundamentalt och tekniskt analysperspektiv.
20 gillningar
Utan tvekan skulle räntearbitrage först återspeglas i växelkurserna. Resultatet skulle vara en svagare euro i förhållande till dollarn och pundet. Ett avkylande Kina skulle också kunna låta sin valuta försvagas mot dollarn.
Jag är inte säker på att en sådan utveckling kommer att leda till en bankkris, men jag skulle anse det troligt att ökad volatilitet och fluktuationer, både på valutamarknaden och på börsen, kommer att vara ett fenomen som håller i sig längre i år.
1 gillning
-Om man är arbetslös i över 6 månader betraktas man som utanför arbetskraften och klassas inte längre som arbetslös. I USA är den verkliga arbetslösheten, med europeiska kriterier, i genomsnitt 10% och över under normala år.
5 gillningar
Bra forskning relaterad till att förutsäga en marknadsvändning.
https://onlinelibrary.wiley.com/doi/10.1111/jofi.13105#.YftiBDmAtXg.twitter
Om förtroendet för centralbanken skulle kollapsa, skulle det förmodligen också leda till en eurokris 2.0. Ett intressant räntebeslut och en presskonferens väntas i dag, även om inga faktiska åtgärder kommer att vidtas. Lagarde har en ganska stor balansakt med centralbankens inflationsutsikter, för som jag nämnde i dagens makro fortsätter grunden för tal om tillfällig inflation att vittra bort månad efter månad. En liten positiv nyhet i gårdagens inflationssiffror var att ökningen av kärnpriser (dvs. inflation exkl. energi och mat) avtog i januari. Lagarde kan mycket väl luta sig mot detta.
39 gillningar
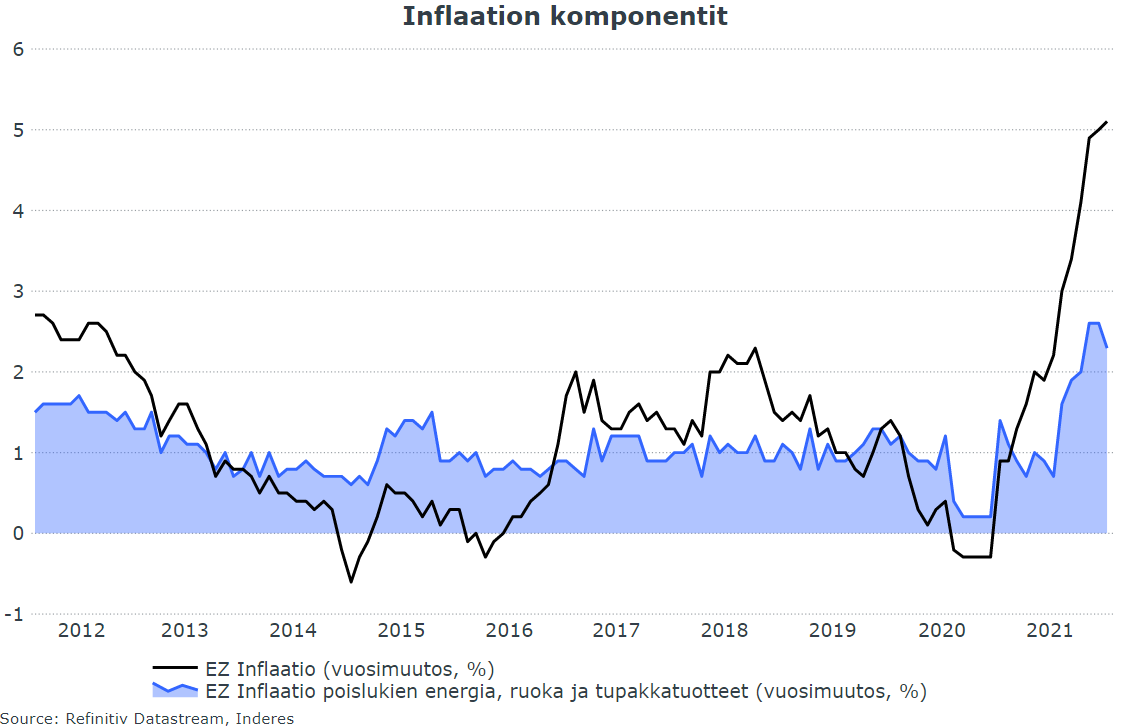
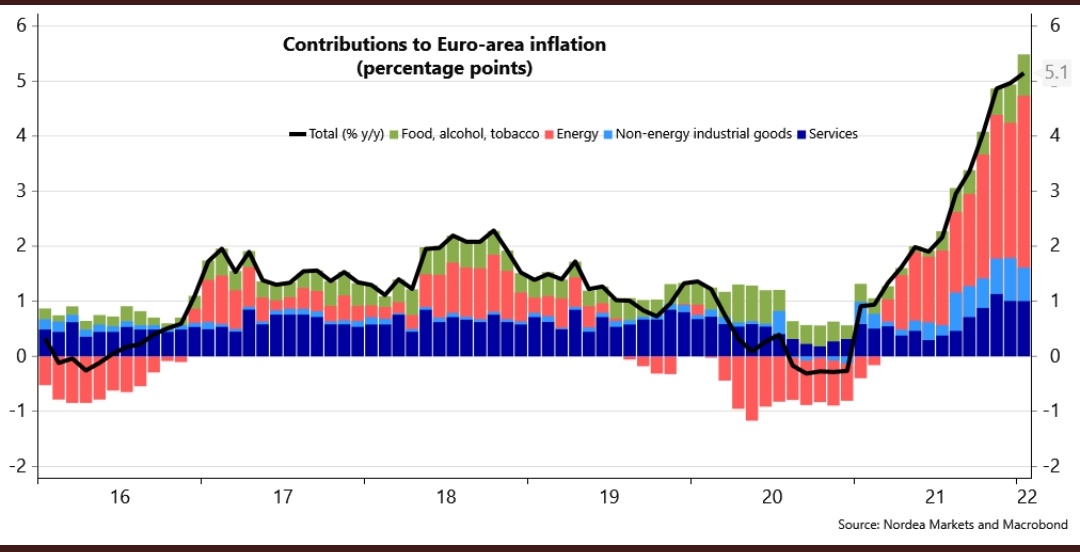
En illustrativ bild av EU-inflationen dök upp.
Den röda stapeln, det vill säga energi, har med sin andel på cirka 3 procent blivit en stor inflationselement. Under ett par år, 2019-2020, var energin däremot en inflationsminskande faktor.
Det är också intressant att ECB vill tygla inflationen, men samtidigt har EU-politikernas åtgärder på både EU- och nationell nivå drivit upp ökningen eller risken för ökningen av detta energikomponent.
Tja, om energipriset inte skulle stiga mer eller sjunka något, så skulle effekten av den röda stapeln gradvis minska.
Även om effekten av energikomponenten kanske inte ingår i priset på produkter eller tjänster ännu. Särskilt inte i full utsträckning.
En tillfällig sänkning av energiskatten/momsen skulle kunna vara en bra åtgärd på EU-nivå, eftersom EU:s beroende av gas inte kan avskaffas i någon rimlig hastighet, och utsläppsrätter inte vill öka.
28 gillningar
Det positiva med energipriset är att det kommer att flexa nedåt i framtiden, marknadsbaserat. Många andra inflationskomponenter blir kvar som “förtjänade”.
9 gillningar
Energiförbrukningens inflation har dessutom den indirekta effekten att den inte bara syns på elräkningen och vid pumpen, utan den bakas även in i varje annan inflationskomponent, såsom tjänster, mat, varor, etc. Och när energipriset sjunker sänks inte priset på tjänsten eller varan på grund av det, utan då tar producenten, säljaren eller transportföretagaren den sänkta delen som sin egen vinst. I denna del har energiförbrukningens inflation en stor permanent komponent, även om priset på basenergi skulle sjunka.
Karikerat: Sjönk priserna på taxiresor när bränslepriset dök våren och sommaren 2020? Exempel? Från var som helst?
35 gillningar
Men i teorin kommer en konkurrensutsatt marknad att med tiden äta upp alltför stora marginaler från operatörerna, vilket jämnar ut effekten. Ändå en mycket bra poäng.
10 gillningar