Ostin/myin juuri äsken (Osa 8)

Hims osto veiviin, ehkä vähän turhan korkea ostohinta 16.94 usd mutta katsellaan jos kahvi ja pullarahat kuitenkin irtoaisi. Edit laitetaan tähän samaan eli Hims veivi myynti ja kahvi ja pullarahat tienattu.

Edit ja toinen kerta todensanoo, sama veivi, sama lopputulos.

3 tykkäystä

Osakesäästötilin siivousta. Tappiollinen Grab pihalle kokonaan, ja siitä saadut rahat käytin suurimmalta osin Canatu-omistuksen kasvattamiseen.

1 tykkäys

Lisäsin Eltek omistustani hyviin uutisiin. En uskonut että pilkki osuisi, mutta näin näköjään kävi. Laitoin pilkin $8,39 140kpl:lle kun viimeisin päätöskurssi oli $8,45. Tällä hetkellä kurssi $8,92 (on volatiili). Kyseessä melkein tuplaus omistukseen sillä nyt on kasassa 290kpl. Eltek tekee tällä hetkellä hyvin vähäistä tulosta, mutta kaikki uusi liikevaihto mielestäni pitäisi vaikuttaa merkittävästi kannattavuuteen. Heillä kuitenkin on kiinteitä kuluja, joten volyymien kasvaessa tuloksen pitäisi nousta vivulla.

Heillä on meneillään parhaillaan kapasiteetin nosto, joten uskon että tämä osaltaan vaikuttaa tämän hetken heikkoon kannattavuuteen. Lisäksi valuutoista ottanut osumaa viime aikoina. Kyseessä ei mikään pienen riskin osake, mutta mielestäni kiinnostavassa tilanteessa oleva firma hyvällä taseella “puolutusalalta” johon hype ei todellakaan ole iskenyt.

Ilmoittivat tänään merkittävästä uudesta tilauksesta.

PETACH TIKVA, Israel - Eltek Ltd. (NASDAQ:ELTK), a manufacturer of printed circuit boards with a market capitalization of $56.75 million, announced Monday it has received orders totaling $12.2 million from an American defense customer. This order represents a significant portion of the company’s annual revenue, which stood at $49.31 million for the last twelve months.

The company said the products will be delivered throughout 2026 and 2027 and will be incorporated into a defense project.

“We are particularly pleased with this win, as the customer is a U.S.-based client. This aligns with our strategic objective of expanding our presence in the U.S. market with high value-added products,” said Eli Yaffe, CEO of Eltek.

Eltek specializes in the manufacture of complex printed circuit boards (PCBs), which serve as the core circuitry for most electronic devices. The company focuses on high-end markets including defense, aerospace, and medical industries.

The Israel-based company, founded in 1970, maintains its headquarters, research and development, production, and marketing operations in Israel, with additional operations through a subsidiary in North America.

1 tykkäys

Vaimon OST:lle Nurminen lisäys, on pudonnut samaan hintaan millä hankittiin ensimmäinen erä. Tämä on kyllä jännä osake, hintaa kun seuraa niin tulee väistämättä sama fiilis kun katselisi maalin kuivumista. Itseltäni on nyt ostot hetkeksi kielletty, niin kierretään sääntöjä ja ostetaan vaimolle.

7 tykkäystä

Faronia 1k lisää, keskihintaa alas vaihteeksi.. Jotain novaa sais ihan kohta kuulua.

5 tykkäystä

Kevennys Nestettä, koska positio oli kasvanut liian suureksi. Tilalle pitäisi jotain keksiä.

3 tykkäystä

Tämän päivän Nokian Panimon päivävaihdosta en ostanut kuin 48 %. Perjantaina luku oli 57 %. Ja nyt puhutaan pienistä nelinumeroista euromääristä, ei mistään kymppitonnien ostoista.

On tämä työlästä hommaa, kun toisaalta nuukana en halua heittää välityskuluja ihan hukkaan liian pienillä ostoilla, ja jotain myyntilaitaa pitäisi olla järkevällä hinnalla, jotta sen voi napata haltuun ja toivoa että saman tason ostotoimariin tarttuu vielä lisääkin matkaan.

Mulla oli kesällä Nokian Panimoa salkkuni kokoon nähden ihan reippaasti, mutta myin laput melko totaalisesti veks, kun kesän heikko myynti ei ollut tarttunut yhtiön kurssiin yhtä nopeasti kuin suurempiin panimoihin. Silloin vielä tuhansien lappujen liikuttelu onnistui sujuvasti. Nyt vaikka muutaman tuhannen lapun kaupalla kurssi romahtaisi tai raketoisi, riippuen siitä kummalla puolella pöytää on toimeksiantoa tekemässä.

Tänään maistelussa uusi Keisari Hinode Rice Lager -olut. Ei tämä mikään uusi suosikkini ole, mutta ihan mielenkiintoinen ja helposti lähestyttävä juoma, jossa hinta-laatusuhde on oikein mainio. Turvallinen valinta pilsnerin ystäville.

Muok. Ja heitetään nyt samaan hengenvetoon kommentti toisesta uutuudesta Keisari Biere Blanc. Nyt on melkoinen makupommi. Tulee mieleen melkein lapsuusajan purkka-automaatit; siis ne hyvät purkkapallot, joiden maku katosi 5 sekunnissa. Tässä jälkimaku kyllä kestää pidempään. Ei mikään dokailuolut, mutta yksittäisenä tölkkinä virkea irtiotto, jossa appelsiinin ja persikan maku erottuu vahvasti.

20 tykkäystä

Oon lukenut Inderes foorumia monta vuotta ja vähintään viikottain aina lukenut Ostin/myin ketjua, mutten ikinä postannut tänne mitään (edit. siis postannut nimenomaa Ostin/Myin ketjuun :grinning_face_with_smiling_eyes:).

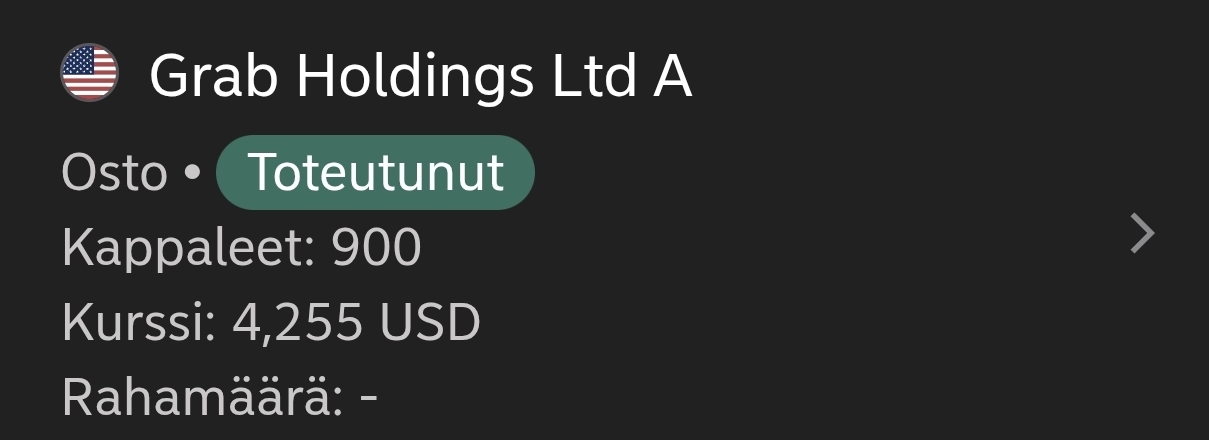
Eli tästä lähtee! Osarilotto lappu ostoon: Grab Holdings, 900 kpl, 4,255 kurssiin.

36 tykkäystä

Osto:

:denmark: Cadeler à 59,20 NOK.

Tänään heti aamusta uusi avaus, tällä kertaa suoraan ~keskikokoisella painolla (firman salkusta 2,4%, kaikista 1,5%). Näillä näkymin ostan myöhemmin lisää.

Bongasin yhtiön täältä ja tutustuin hieman. Cadeler on tanskalainen merituulivoiman asentaja, joka on listattu Oslon pörssiin (sekä NYSE:en). Myös yhtiöketju löytyy.

Kertoimet ovat kyllä hämmentävänkin houkuttelevia kun katsoo lähivuosien tulosennusteita ja 2,9 mrd EUR tilauskantaa.

Cadeler on parhaillaan ratkaisevassa skaalautumisvaiheessa. Wind Ally, ensimmäinen laatuaan oleva A-luokan monitoimialus on valmistunut ja matkalla Pohjanmerelle töihin (Hornsea 3). Se kykenee nopeasti muuntautumaan perustuksien ja turbiinien asennuksen välillä ja omaa erittäin suuren kapasiteetin (esim. XXL monopile-perustuksia 6 kpl; vähemmän roundtrippejä). Tämä kapasiteetin ja joustavuuden yhdistelmä on yhtiölle kilpailuetu. Kahden sisaraluksen on määrä valmistua 2026 ja 2027.

Kaikenlaista vastatuulta näyttäisi olevan, esimerkkinä oheinen otsikko perjantailta. Ajattelen, että jenkkien ulkopuolella markkinaa kyllä piisaa ja tämä pelleily lienee väliaikaista sielläkin, niin kauan kuin ylipäänsä on kannattavaa rakentaa merituulivoimaa. Hmm, merituulivoiman kannattavuus näyttääkin olevan monimutkaisempi aihepiiri (markkinaehtoiseen maatuulivoimaan verrattuna), mutta ainakin tällä hetkellä betsaan, että sitä on kannattavaa rakentaa paljon lisää, vaikka isommassa kuvassa aurinko (+ BESS tms.) varmaankin tulevaisuudessa jyrää, toki leveysasteesta ym. riippuen.

Gemini:

Cadeler’s competitive advantage in the offshore wind installation market is primarily derived from its specialized fleet composition and strategic timing of vessel deployment rather than a technological monopoly. The company’s focus on pure-play offshore wind, fleet synergy, and high utilization rates contribute to its market position and record backlog. For further analysis, read the report on Seeking Alpha.

Kyseisellä Seeking Alpha -postaajalla on aika kovat 2028 tavoitehinnat, sekä bull- että bear-keisseissä… :smirking_face:

Vielä ChatGPT:n selvitys vallihaudasta sekä Geminin tekemä faktantarkistus :P

What is Cadeler’s moat? (ChatGPT)

Cadeler’s moat is not exclusive technology, but fleet architecture + timing + scale + utilization economics.

  • Fleet advantage: Combination of P-Class, M-Class and A-Class gives unmatched flexibility across installation phases and project types.
  • Utilization economics: Hybrid vessels reduce idle time, mobilization costs, and downtime → structurally higher utilization, margins, and capital efficiency.
  • Timing + backlog: Early-cycle fleet investments + multi-year contracts lock in utilization before competitors finish ordering new capacity → temporary capacity scarcity advantage.
  • Pure-play focus: Unlike DEME, Jan De Nul, Van Oord, Cadeler is not distracted by dredging, oil & gas, or subsea construction, allowing full strategic focus on offshore wind installation.

Ultra-short investor framing

Not a monopoly, but the best positioned specialist fleet for next 5–10 years of offshore wind build-out, with fleet economics that can structurally outperform diversified peers.

Geminin faktantarkistus

The analysis you provided is factually accurate according to Cadeler’s recent financial and operational reports. It correctly identifies that Cadeler’s “moat” is a combination of strategic timing, fleet specialization, and economic scale rather than exclusive technology.

Fact-Check Summary

  • Hybrid Capability (Correct): While Van Oord’s Boreas and DEME’s Orion have hybrid or next-gen capabilities, Cadeler is unique in building a systematic fleet of three A-Class hybrid vessels (Wind Ally, Wind Ace, Wind Apex).
  • Pure-Play Status (Correct): Unlike competitors like Jan De Nul or DEME, which are diversified in dredging and oil & gas, Cadeler is the industry’s leading pure-play company focused entirely on offshore wind.
  • Backlog & Scale (Correct): Cadeler has an all-time high order backlog of €2.9 billion as of late 2025. This provides high revenue visibility through 2027 and locks in its fleet before many competitors can deploy similar new-builds.
  • Utilization Economics (Correct): The ability of A-Class vessels to switch between foundations and turbines reduces “dead time” (mobilization/transit), which directly improves margins—a key component of their economic moat.

Fleet Overview

Class Role Core advantage
O-Class Foundation and turbine installation ~1,600 t crane after upgrades; versatile platform for both component types
P-Class Wind turbine installation ~2,200 t crane and high transport capacity optimized for 10–14 MW turbines
M-Class Wind turbine installation ~2,600 t crane and deep-water capability (~65 m), designed for larger next-generation turbines (15–20+ MW)
A-Class Foundation and turbine installation Next-gen hybrid design enabling rapid conversion between foundation and WTG installation; ~3,300 t crane and ~3x O-Class payload

The assertion that Cadeler is the “best positioned specialist fleet for the next 5–10 years” is supported by their aggressive expansion to a 12-vessel fleet by mid-2027, making it the largest and most versatile in the sector.

Edit: korjattu laivastoon liittyviä tietoja

5 tykkäystä

Ostettu pienehkö “aloituspositio” Sofi Technologies. Oli aiemmin salkussa lyhyen hetken mutta myin pienellä tappiolla nykyistä korkeammalla hinnalla, mutta nyt kyytiin uudestaan.

Ostettu Microsoft aloituspositio (huimat 1kpl). Dipistä näitä teknomegacappeja kai yleensä kannattaa ostella :grin: .

10 tykkäystä

Lisäksi tänään myytyä:

  • Orthex à 4,80 EUR. Pidän firmasta ja tuotteista, mutta täytynee myöntää itselleni, että parempaa tuottoa todennäköisesti saa muualta. Myin Orthexit firmani salkusta (paino oli 2,8%), mutta jätän OST:lle kannatus- ja seurantaposition (joka tosin on vähän pieni nykyisellään). Kokonaispaino kaikissa salkuissa 2,5% → 0,7%. Ostin nämä osakkeet touko-kesäkuussa 2025 noin 4,7 keskihintaan, eli käytännössä omat pois (kulujen jälkeen tuotto 1,0%).

Ja ostettua:

  • Mandatum à 6,970 EUR. Firman salkun pikkurivi lähes kolminkertaistettu (paino 1,4% → 4,0%). Nyt todennäköisesti salkun euromääräisesti suurin osinko-osake tänä vuonna (ellei Tekova todella yllätä), vaikka onkin vasta seitsemänneksi suurin omistus. :money_bag: :relieved_face: Kaikissa salkuissa Mandatum nousi kymmenenneltä sijalta (2,6%) viidenneksi (4,3%).
7 tykkäystä

Omaan silmään näyttää että pahin teurastus softayhtiöissä otti taukoa, joten laitoin taas tänään lisää käteistä töihin:

  • Lisäys S&P Global 4kpl @ 440.7$
  • Lisäys Intuit 4kpl @ 437.82$
  • Lisäys Adobe 6kpl @ 268.42$
  • Lisäys Duolingo 13 kpl @ 116.44$
11 tykkäystä

:canada: Tourmaline Oil - pieni aloitusrivi. Jalka maakaasumarkkinoiden oven väliin ennen ku tulee tunkua.
Vielä ois tarkoitus ostaa 1-3 pikkuriviä lisää kanadalaista öljyä/maakaasua ja rakentaa pieni sivusalkku. Löytyy jo HWX ja TVE.

2 tykkäystä

Ost

NUAI pieni panostus takaisin salkkuun xoxoxoxo

3 tykkäystä

Osto Largo 1000€ summalla n. 2,2% salkusta. Jos vanadiinista tulee merkittävä tuote maailmalle ja pulaa myös, niin voihan tuo vaikka 10x. Lottoa kun en pelaa! Ei suosituksia! Ostelen näitä erikoisuuksia Mandatumin salkkuuni, joka tuottanut tänä vuonna itsellä parhaiten. Siellä nyt EQ Resources, Oroco ja Largo. Tämä Mandatumin salkku nyt 15% sijoituksista.

8 tykkäystä

Pitkään tullut tiirailtua S&P Globalia sillä silmällä.

Eilen oli pakko ottaa aloitus 440 taalaan kun tultiin 200 viikon liukkareille ja forward PE tippunut johonkin 22-24 tuntumaan, mikä alkaa olla taantumia lukuunottamatta tälle hyvin alhainen historiallinen taso. Suuri kiitos taas kerran hyperventiloivalle Herra Marketille, kun päätti niputtaa tämän luottoluokittaja/finanssidata-MOAT-behemotin SaaS-kuolevaisten joukkoon.

Tänään olisi tiedossa osari, joten ajoituksen kanssa joutui pelaamaan vähän rulettia. Spekuloin, että kun osake alkaa olla näin ylimyyty (RSI alle 20), niin on isompi riski että hinta karkaa ylöspäin, varsinkin kun verrokit ovat raportoineet tällä tuloskaudella earning beatteja läpi linjan ja esim. MSCI kertonut vahvasta kysynnästä indeksointi-segmentillä.

SaaS nähdä joutuuko sitä kuitenkin perinteisiin osarin jälkeisiin keskihinnan alennustalkoisiin.

edit.

ja sieltä

image

12 tykkäystä

Lisätty 10% HEALTH (1,75€) ja potti 4,4K ja tässä näyttää käyvän niin, että tämäkin uutinen tulkitaan rahanmenona, porukoilla on kiire porteista ulos, hätäilin ostollani. prkl! :flushed_face:

1 tykkäys

Tuplasin heti avauksesta varsin maltillisen Faron omistukseni hintaan 0,91 euroa. Isommin en vielä uskaltanut ottaa näkemystä, koska pidän tätä edelleen heittämällä riskisimpänä omistuksena ja näppejä on poltettu aikaisemminkin. Nyt toistaiseksi jään seurailemaan ja odottamaan merkkariantia.

10 tykkäystä

Päätin laittaa pienen Optomed-rivin ns. ulkoilutukseen ja kerätä siitä vähän vähennyksiä. Sellainen tunne että tätä saa vastaavaan tai alempaan hintaan myöhemminkin.

2 tykkäystä

Huhtamäkeä mäkeen 32 kpl hintaan 31,48€. Olen ostanut kolmessa erässä kesästä alkaen laskevaan kurssiin ja kalliimmalla ostetut lähti nyt pois. Varmaan tämäkin nyt nousee sektorirotaation myötä mutta helpompi hengittää kun positio ei ole omaan makuun liian iso.

4 tykkäystä