Hvad tænker I om Orion som investering i øjeblikket?
Er der nogen, der har sat sig nærmere ind i potentialet på forsknings- og udviklingssiden? Blandt andet skulle fase 3-studierne af medicin mod prostatakræft offentliggøres i september. Hvor meget mon projektet kunne øge resultatet, hvis det lykkes, f.eks. i 2020’erne? @Tottoropoika
Jeg ser de love og regler fastsat af staterne (især Finland), som skærer i indtjeningen, som værende bremser for resultatudviklingen. Konkurrencen er hård, da der er mange producenter af generiske præparater.
På den anden side vil det samlede forbrug af medicin helt sikkert stige i fremtiden, blandt andet i takt med befolkningens aldring og den medicinske udvikling.
Nå, hvis lægemidlet er nyt, har det dog patentbeskyttelse. Jeg mener, at der i hjemmemarkedet for Orion findes mindst én ret ny bremse, nemlig Oriolas generelt forværrede position. Apotekernes generelle holdning til Oriola er forværret, hvilket indirekte også påvirker Orion, da Orions produkter leveres via Oriola. På den anden side mener jeg, at Orion stadig er absolut populær blandt finske medicinbrugere, nu og sandsynligvis i lang tid fremover.
Det vil vise sig, hvordan Tamros fremtidsplaner påvirker produkter, der ikke bestilles via dem - herunder Orions produkter.
Befolkningens ældning er et evigt argument, men i lidt alle retninger. Befolkningen ældes, men denne stigning garanterer ikke sikker indtjening for alle aktører i medicinalindustrien. Kun nogle vil klare sig godt.
'‘I front for handler er Orion, som handles til 31,49 euro, et fald på 6,59 procent. Kursen presses af Jefferies’ ændring af anbefaling, banken sænkede Orions kursmål til 23,40 euro fra tidligere 30,20 euro. Anbefalingen er nu ‘underperform’, hvor den tidligere var ‘hold’.
Banken anser ikke afkastet på Orions aktie for tilstrækkeligt til at retfærdiggøre det nuværende værdiansættelsesniveau. Ifølge Jefferies er Orion for afhængig af Easyhaler og Darolutamid og har brug for nye flagskibsprodukter. Dette tvinger virksomheden til at holde R&D-udgifterne høje.‘’
Hvad synes I om Jefferies’ kursmål? Inderes og Nordea har begge kursmål over 30 euro. Det er i hvert fald godt at læne sig op ad Easyhaler, da den ikke kan udskiftes med andre virksomheders inhalatorer på apoteket. Så vidt jeg forstår, er brugerfeedbacken på inhalatoren også positiv.
Darolutamid har, baseret på forskningsresultater, bedre selektivitet og sikkerhedsprofil sammenlignet med andre APE’er i samme lægemiddelgruppe. Det er svært at sige, hvor betydningsfulde disse gunstige egenskaber vil vise sig at være for patienter i den virkelige verden. Men darolutamid vil helt sikkert få adgang til markederne.
Jeg tror selv, jeg vil købe mere, hvis kursen falder til omkring 27-28 euro
Jeg nåede at lave en hurtig handel (30.85-31.07), da jeg tænkte, at vi på dagsbasis allerede var ret langt nede.
Jeg holder dog normalt ikke handler over regnskaber, hvilket igen var et lønsomt mønster.
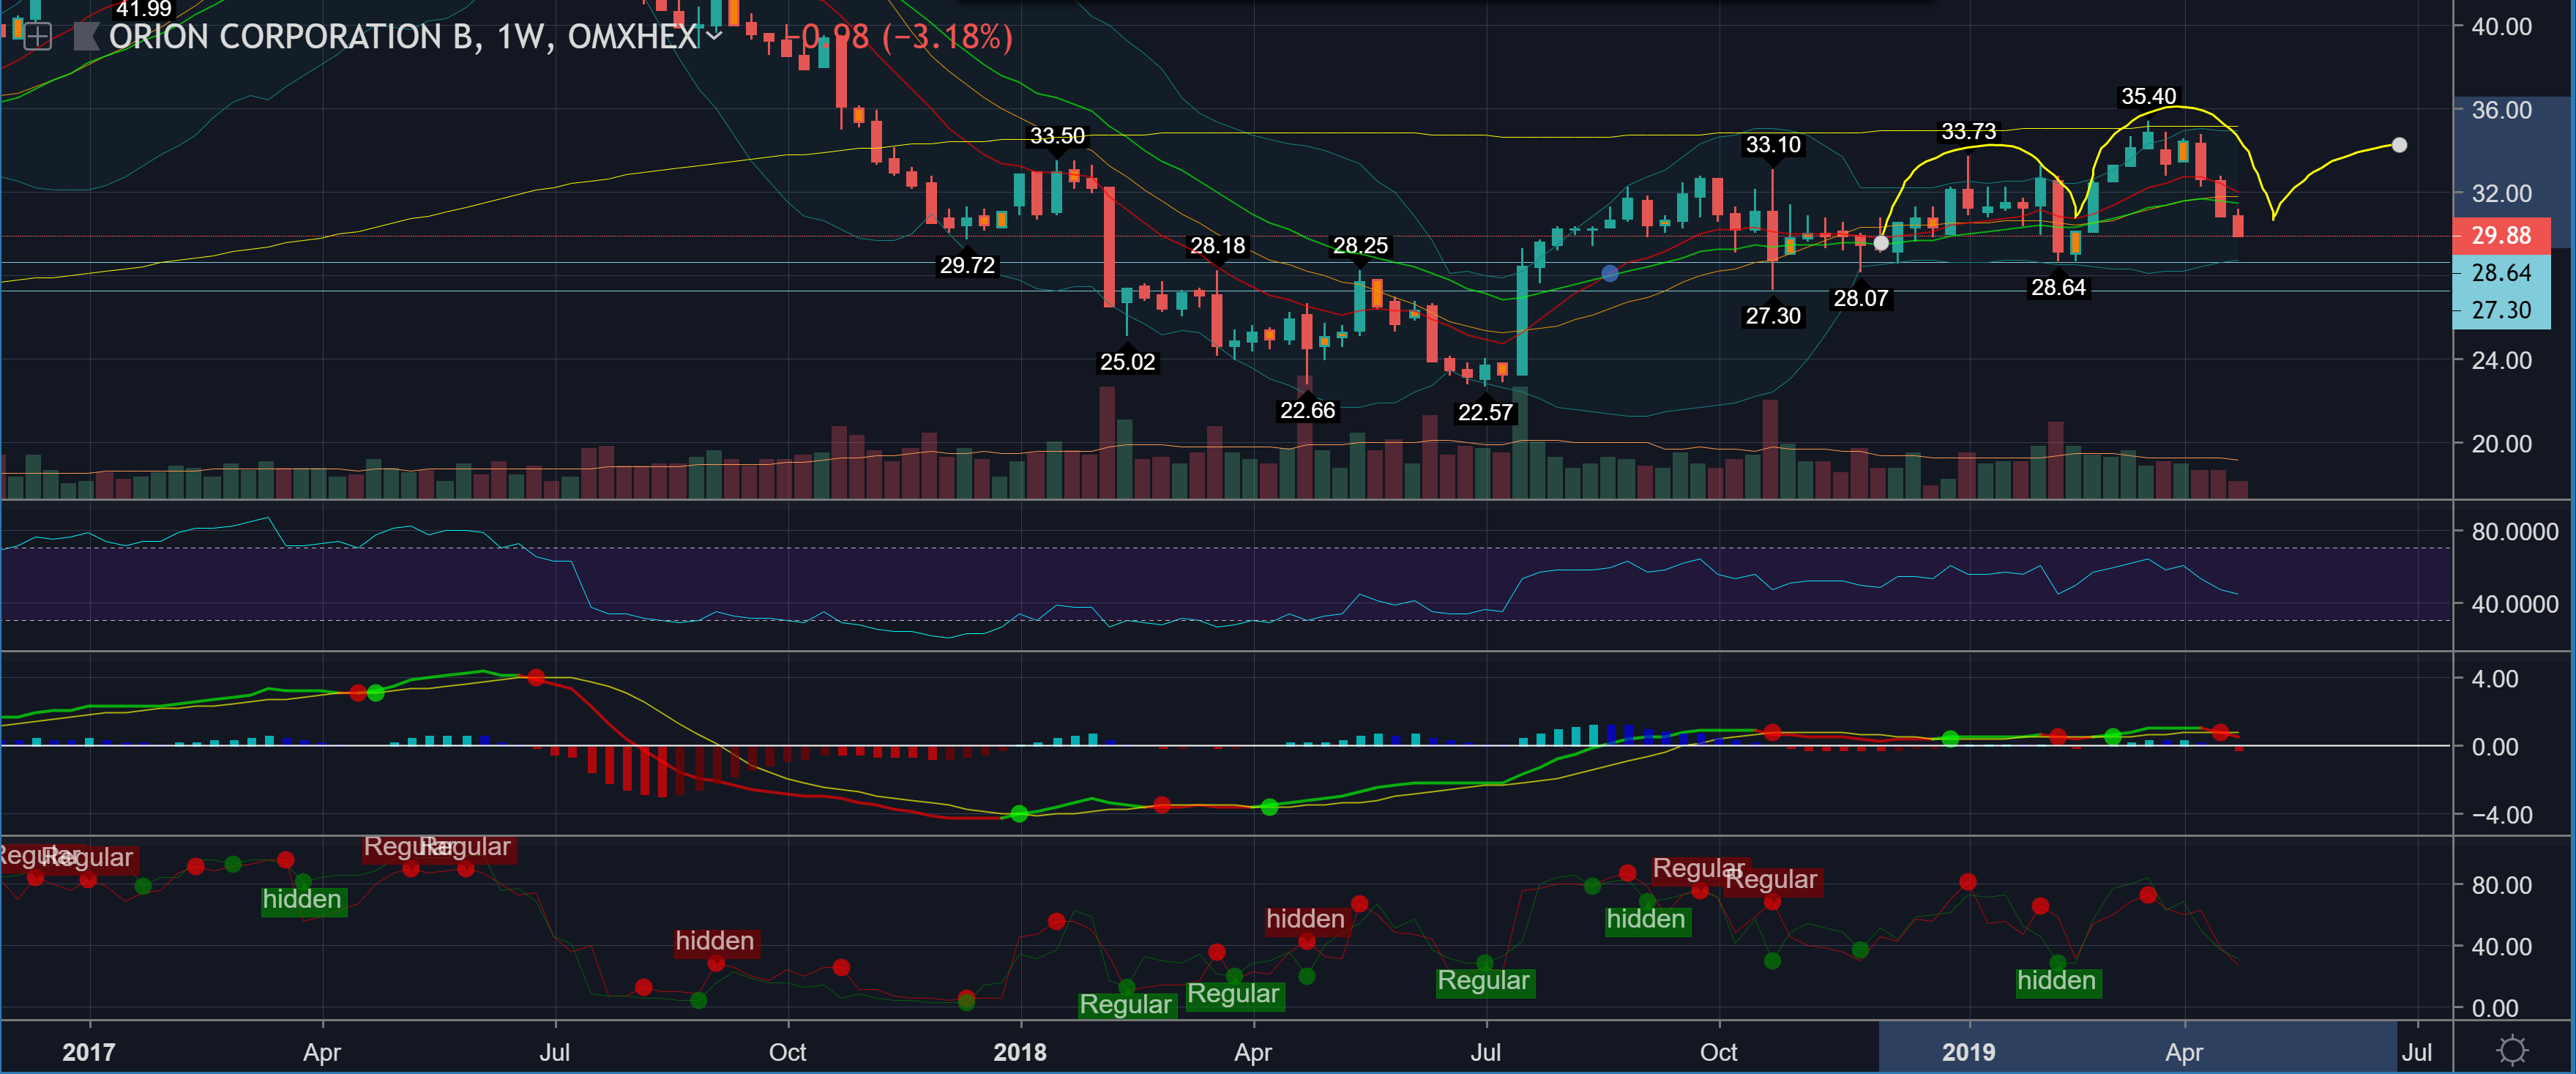
Nu er der kun ugentligt støtteniveau 28.64 og månedligt niveau 27.30 tilbage.
Et H&S-mønster er ved at dannes på ugentlig basis, hvilket indikerer et retningsskift.
“Hold your horses”
Ifølge en pressemeddelelse fra Orion fik den forbindelse, som Orion og Bayer i fællesskab har udviklet, markedsføringstilladelse via FDA’s (Food and Drug Administration) accelererede vurderingsprocedure. Denne procedure er beregnet til lægemidler, der betydeligt kan forbedre sikkerheden eller effektiviteten af behandlingen af alvorlige sygdomme.
Det virker ikke som om Orion er en forumfavorit; det er nok mere en gammeldags “tillidshest”, der gør sit arbejde år efter år, i al slags vejr.
En underlig déjà-vu fik mig til at undersøge, om det var tid til at vende tilbage til Orion: Jeg gav slip på mine lange Orion-positioner i januar, og da jeg nu hurtigt kiggede på deres indkøbspriser og Orions udsigter i lyset af den nuværende viden, var det nemt at træffe en beslutning. Der kommer ikke en Orion-række i min egen tabel til disse priser.
Jeg stødte på en nyhed fra Yleisradio, og jeg tænkte, at jeg ville dele den her for at se, om den kunne vække tanker om Orions muligheder på kort sigt.
“De to største producenter af hydroxychloroquin er det franske Sanofi og det finske Fermion Oy, der opererer i Espoo og ejes af medicinalvirksomheden Orion.”
Hydroxychloroquin har foreløbigt givet positive første indtryk i behandlingen af corona-symptomer. Kunne dette være en potentiel kortsigtedriver for Orion?
Det er ærgerligt, at jeg måtte sælge mine til 34, mens jeg stadig kunne, da jeg havde brug for kontanter til sikkerhed.
Orion har en fremragende palet af eksisterende lægemidler, som har en lang holdbarhed, og som kan sælges med en fremragende avance. Men aktiekursen indeholder forventninger om en forskningspipeline til omkring 15 €, og der bruges omkring 100 mio. €/år på forskning. Store medicinalgiganter (JNJ, MRK, PFE osv.) bruger 2-4 mia. $/år på forskning, dvs. 20-40 gange mere end Orion, og de har råd til at ansætte verdens absolut bedste forskere. Af denne grund og på trods af de eksisterende lægemidler, ville jeg ikke investere i Orion, fordi sandsynligheden for at opfinde et betydeligt lægemiddel er absolut ikke-eksisterende.
Er det en nødvendighed for Orion? Man kan se det som en god udbytteaktie, hvis man blot formår at købe på bunden. Darolutamid havde en positiv effekt på kursen, og aktien har klaret sig godt, selv på grund af denne krise.
Måske har folk som mig, der gætter, købt “fordi medicinalfirmaerne jo må drage fordel af dette.”
Jeg solgte halvdelen i december og resten i februar, og det gik ret godt for en amatør, da købsprisen var 29 euro pr. aktie.
Gode pointer. IMO ville 10 euro være en mere rimelig andel af væksten. Orion har et superstærkt brand på det finske marked for receptpligtig medicin og håndkøbsmedicin, hvilket betyder, at man kan betale ret høje værdiansættelsesmultipler for sikker cash flow. I den nuværende verdenssituation, hvor cash flow i utallige virksomheder falder betydeligt, og virksomheder går konkurs, har Orion sin egen plads i mange investorers porteføljer.
I 2020 ser egenkapitalprocenten også ud til at være 73 %, og nettogældsætningen er -15 %. Mon ikke markedet prissætter aktien helt fair.
Så, er den eneste vækstmotor lægemiddeludvikling? Er stigende håndkøbsmedicinsalg ikke også vækst, samt potentielle virksomhedsopkøb, samarbejdsprojekter?
Måske svarede du på mit spørgsmål om betydningen af lægemiddeludvikling i Orions tilfælde, men svaret var lidt tyndt.
Jeg stillede kun spørgsmålstegn ved synspunktet om lægemiddeludviklingens betydning i Orions tilfælde. På den måde kunne vi få en diskussion, og vi kunne kvalitativt sammenligne diskussionspunkterne med vores egne beslutninger om Orion.
Det skulle være klart, at jeg ikke har en klar holdning til Orion, og jeg tror ikke, jeg vil hoppe med igen lige foreløbig.
Redigering: Ja, jeg hoppede i sin tid på vognen på grund af darolutamid (darolutamide), fordi jeg så, at det potentielt ville have en positiv effekt på kursen på kort sigt. En blind høne fandt et korn i mit tilfælde.
Betegnelsen “håndmedicin” er lidt misvisende (jf. øjenmedicin). Jeg går ud fra, at du mener OTC- (over-the-counter) eller håndkøbsmedicin. Nogle gange hører man også udtrykket “håndkøbsmedicin”.
Orions aktiekurs stiger stadig i disse svære tider. Den har været i min portefølje længe, og jeg har allerede solgt lidt fra for at finansiere andre køb. Jeg er lidt i tvivl om prisens stabilitet, når verden falder til ro? Jeg ville i hvert fald ikke købe til de nuværende priser, da udbyttet heller ikke er særlig højt. Det er selvfølgelig et ret sikkert produkt.