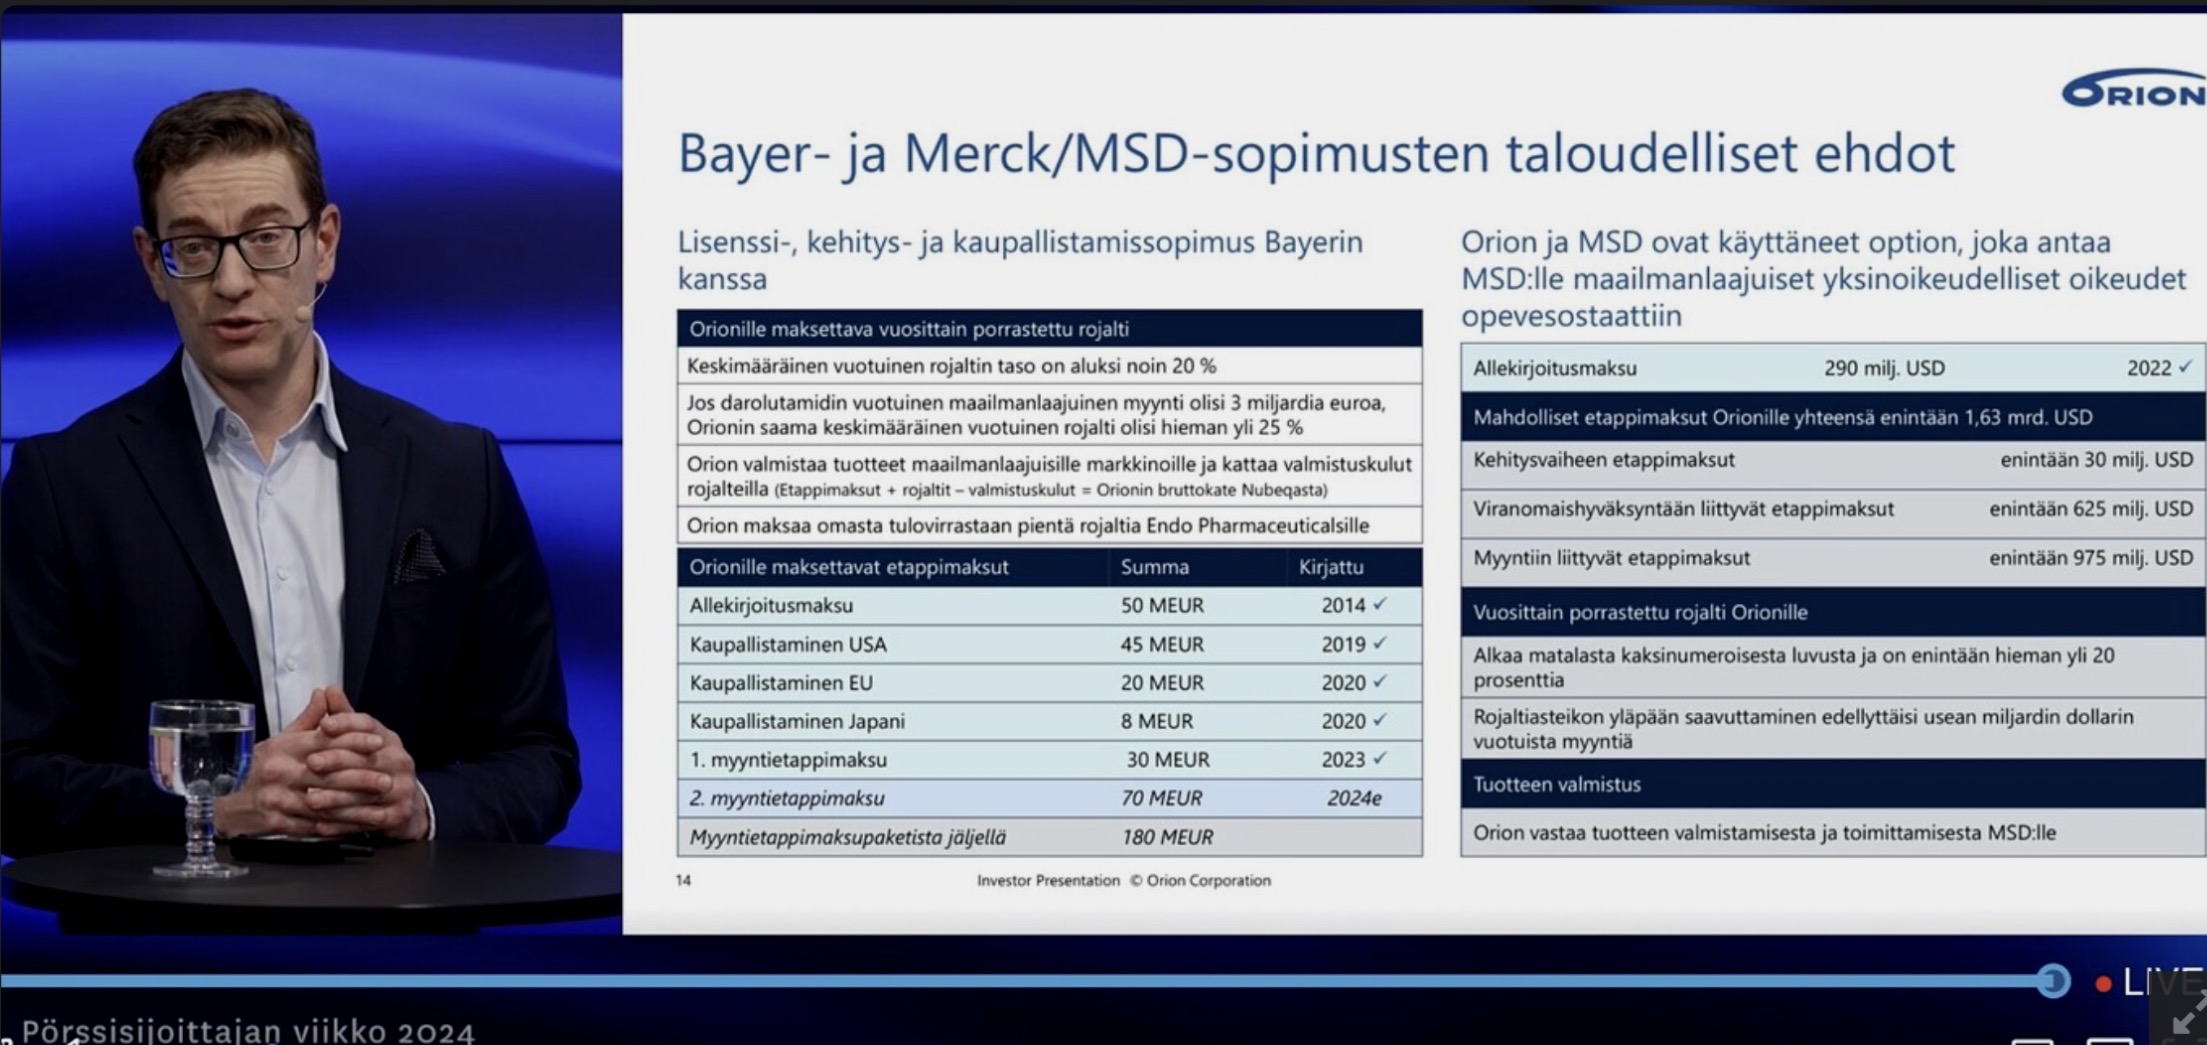
Tossa slidessa on rojalteja. Nubeqa ja sitten MSD:n lääke. Nubeqalla ei jää yli 3 miljardin osalta 20 %:iin vaan nousee 25 %:iin. Ja valmistuskulut mainitaan myös katteen laskennassa.
8 tykkäystä
Kiitos! Tässä on hyvää tietoa. Nyt ollaan tresholdin yli ja etappimaksut ovat jo taskussa. Entistä vahvemmin näyttää siltä, että Orionista on tulossa erittäin kannattava yhtiö.
1 tykkäys
Orionin toimitusjohtaja Liisa Hurme keskusteli Antin kanssa Q3-tuloksesta sekä muista viimeaikaisista teemoista 
Aiheet:
(00:00) Aloitus
(00:11) ”Erinomainen kvartaali”
(00:23) Nubeqa vahvan tuloksen taustalla
(01:25) Organisaatiomuutos
(04:07) Nubeqan vaikuttavan aineen valmistus
(05:08) DASL-HiCaP-tutkimus
(05:44) Biosimilaarien merkitys
(07:23) ODM-216:n eteneminen
(08:29) Pitkän aikavälin näkymä
4 tykkäystä
Tässä on Siltaselta yhtiöraportti Orionista Q3:n tiimoilta
Orionin Q3 oli jälleen vahva. Tulos ylitti ennusteemme selvästi ja liikevaihto osui odotuksiin. Tulosylityksen taustalla oli Nubeqan korkeakatteisten rojaltien odotettua vahvempi kehitys. Nostamme tulosennusteitamme lähivuosille Nubeqan saavuttaessa potentiaaliaan ennakoitua nopeammin. Pitkän aikavälin ennusteet säilyvät kuitenkin pitkälti ennallaan, sillä ne sisältävät jo oletuksen Nubeqan merkittävästä menestyksestä. Tarkastamme tavoitehinnan 90 euroon (aik. 87 €) ennustemuutosten mukaisesti ja toistamme Vähennä-suosituksen, sillä osakkeen arvostus hinnoittelee mielestämme jo valtaosan tulevien vuosien potentiaalista.
3 tykkäystä
 Kiitos tuoreesta raportista, @Antti_Siltanen.
Siinä sä arvioit kilpailijoiden alempien hintojen voivan tuoda Nubeqalle hintapainetta vuodesta 2028 alkaen. Xtandin neuvoteltu Medicare-hinta on kuitenkin jo 1.1.2027 alkaen 7004 dollaria / 30 päivää. Se on 48 % alle vuoden 2024 listahinnan, ei siis nykyisen nettohinnan.
Mihin tuo vuoden 2028 ajatus perustuu? Voisiko vaikutus näkyä jo 2027? Vakuuttajatkin ohjaavat lääkevalintaa. Riittävätkö Nubeqan edut ja potilasmäärän kasvu paikkaamaan hinnan laskua?
- CMS alkuperäinen julkaisu, hintataulukko sivulla 2: https://www.cms.gov/files/document/fact-sheet-negotiated-prices-ipay-2027.pdf
Moi, oikein hyviä ja relevantteja kysymyksiä sijoituscasen kannalta! Ajattelen että jotain pientä vaikutusta voi jo 2027 tulla, mutta se olisi kokoluokaltaan vielä niin vähäistä että se jäisi Nubeqan kokonaisuuden varjoon. Vedin siis vähän mutkia suoriksi sanavalinnoissa. Syitä miksi pidän vaikutusta 27 pienenä:
- Lääkäreiden lienee monissa tapauksissa helppoa perustella Nubeqa lievemmillä haitoilla.
- Nykypotilaiden lääkitystä ei käsittääkseni voi vaihtaa, koska Medicaressa syöpälääkkeet “suojattu”. Eli vaikutusta lähinnää uusiin potilaisiin.
- Geneerisen entsalutamidin markkinoilletulo vaikuttaa käsittääkseni vakuuttajien linjauksiin vasta 2028 alkaen. Hintaneuvottelut Nubeqan osalta käydään käsitykseni mukaan keväällä 2027.
Meidän ennusteessa Nubeqa jatkaa pitkälti nykyisellä vahvalla momentumilla ensi vuoden. Pientä lisävipua tulee edelleen siitä, että ylin rojaltitaso saavutetaan taas vähän aikaisemmin. 2028 kasvu sitten hidastuu ym syystä ja 2029 pysähtyy IRA:n seurauksena. 2030 eteenpäin sitten taas kasvua indikaatiolaajennuksista, kunnes Nubeqa-liikevaihto kääntyy laskuun 2033 alkaen patentin raukeamisten seurauksena.
Noissa Orionin luvuissa on tuleville vuosille myös esim opevesostaatin etappeja 50 %:n todennäköisyydellä mallinnettuna, minkä takia yllä mainittu ei ihan suoraviivaisesti konsernitason ennusteissa näy.
Paras arvio Nubeqan vuodesta 2027 saadaan varmastikin Bayerin ohjeistuksesta, joka oletettavasti saadaan q4-raportin yhteydessä helmikuussa.
9 tykkäystä