Joo, tuli palvelukseen kai 1.12.23. Hyvä vai huono uutinen. Ehtikö jo tehdä vahinkoa vai eikö saanut riskejä hallintaan? Vai jättääkö hukkuvan laivan. Paljon kysymyksiä. Ei välttämättä hyväkään uutinen.
4 tykkäystä
Markkinoilta ei ole tullut ainakaan vielä selvää reaktiota. Vaikea sanoa, kumpaan suuntaan pitäisi vaikuttaa. Hänet oli otettu tehtäväänsä vanhan hallinnon aikana, joka ei paljon riskienhallinnasta perustanut, joten sikäli lähtö voisi olla hyväkin merkki toimintakulttuurin tervehtymisestä. Toisaalta aivan mahdolliselta tuntuu myös edellä mainittu uppoavasta laivasta pelastautumisen skenaario. Ihan mahdotonta sanoa, kun ei tunne taustoja.
3 tykkäystä
Itse tulkitsen annetun tiedotteen pohjalta, että irtisanominen on tullut esille toimitusjohtajan/hallituksen toimesta.
Uusi riskienhallintajohtaja aloittaa viimeistään elokuun viimeisenä päivänä, eli Oma Sp:llä on 2kk aikaa etsiä sopiva henkilö.
Paketithan toimialalla on tyypillisiä johtohenkilöille, eli lyödään kuukausien palkka kouraan, jotta suostuu itse irtisanoutumaan. Vaikea kuvitella, että riskienhallinnan tehtävissä työuransa tehnyt riskienhallintajohtaja jättäisi tehtävänsä, mutta jäisi organisaation sisälle loppu vuodeksi vielä töihin muihin tehtäviin.
3 tykkäystä
Itse olen ollut siinä käsityksessä, että Pykärillä on ollut suuri rooli väärinkäytösten esiintulemisessa ja ilman häntä monen asian esiintulo olisi viivästynyt.Pykärin tullessa taloon uudelta tulokkaalta on todellakin tarvittu munaa kissan pöydälle nostamisessa. Mielestäni on tehnyt hienoa työtä.
Työsuhteen jatkuminen vuoden loppuun kertoo mielestäni myöskin siitä, että lähtö tapahtuu omasta aloitteesta. Ymmärrettävä päätös, kun miettii hänen työsuhteen aikaisia tapahtumia pankissa.
25 tykkäystä
Ok, sinänsä mukava kuulla. Tämä kuitenkin nostaa ainakin minun silmissäni uppoava laiva -skenaarion todennäköisyyttä. Jos henkilö on kunnianhimoinen ja hommassa onnistumisen edellytykset, kyllä hän varmaan haluaisi viedä sen loppuun saakka… No, tämä on spekulaatiota puhtaimmillaan.
5 tykkäystä
Ilkka-Pohjalainen uutisoi tänään Fincapin Vaasasta ostaman tontin tilanteesta:
Il-Po uutisoi samasta tonttikaupasta myös vajaa kuukausi sitten:
Tonttikauppa tiivistettynä:
-Vaasan kaupunki järjesti tontista tarjouskilpailun, jonka Fincap voitti 5 miljoonan euron tarjouksella. Tonttikaupasta solmittiin esisopimus elokuussa 2021.
-Kolmesta tarjoajasta kahden muun tarjoukset oli alle miljoona euroa:

-lopullinen kauppakirja tontista tehtiin lokakuussa 2022, jolloin Fincap maksoi kauppahinnasta Vaasan kaupungille 920 t€. Maaliskuussa 2023 kaupunki myönsi loppuosalle maksuaikaa niin, että 770 t€ piti maksaa 2023 loppuun mennessä ja koko kauppahinta tuli maksaa huhtikuuhun 2024 loppuun mennessä.
Fincap maksoi vuoden 2023 lopussa osan 422 t€, sovitusta erästä mutta tämän jälkeen maksuja ei ole suoritettu.
Pankkia koskien mielenkiintoisen tekee tonttiin haetut kiinnitykset, sillä rasitustietojen mukaan Omasp on hakenut 20.12.2023 3,5 miljoonan euron kiinnityksen tähän pääosin maksamattomaan tonttiin, jossa Vaasan kaupungilla on jo etusijalla 4,1 miljoonan euron kiinnitys:

Tämä tapahtui siis vielä juuri ennen kuplan puhkeamista ja ongelmien paljastumista. Muut rakennusliikket (käsittääkseni Peab ja YIT) katsoivat tontin omissa tarjouksissaan alle miljoonan arvoiseksi, mutta Omasp:n mielestä sen vakuusarvo ylittää 7,5m€ häntäpään kiinnityksillä.
Uskon että tämän on ääripään esimerkki, mutta kovin suurta luottoa pankin vakuuksiin ei itseltäni löydy.
47 tykkäystä
Hpj Ossa julisti vuosi sitten, että OmaSp lainasalkku on muilta osin täysin terve
lukuunottamatta yhteen vastuuhenkilöön liittyvää asiakaskokonaisuutta, jossa
on toimittu säännösten vastaisesti. Samoin Ossa on määritellyt, että uuden toimitusjohtajan tärkein tehtävä on palauttaa OmaSp kannattavan kasvun tielle.
Myös omistajasäätiöiden edushenkilöt puhuvat ennenkaikkea kasvun tavoittelusta. Riskit on nostettu päivänvaloon ja nyt mennään eteenpäin.
Tämä on se mantra jota pankista hoetaan ulospäin. Riskienhallintajohtajan tehtävä on ollut niin kauan “helppo”, kun asioita on voitu kaataa niiden syyksi, jotka ovat pankista lähteneet. Aikaa on nyt kulunut ja riskienhallintajohtajan on annettu ymmärtää ja tai hän on muuten aistinut, että ongelmien nostaminen päivänvaloon ei ole enää niin toivottavaa, kun vastuhenkilöt on vaihtuneet. Hankala tilanne hänelle, jos tautia on vielä jäljellä.
14 tykkäystä
Niin ilmeisesti OmaSP on vielä syksyllä 2023 aikonut rahoittaa tonttikaupan. Tuolloin nuo kiinnitykset olisivat olleet ihan ok, jos siis luottoa 5M€, niin siihen varaa maksamattomille koroille ja kuluille.
Hieno talohan tuonne olisi tullut, mikäli maailma olisi pysynyt raiteillaan ja Pasit pankkiireina.
4 tykkäystä
Taitaa olla niin, että hpj Ossan julistuksella samoin kuin omistajasäätiöiden edustajien puheilla on tällä hetkellä korkeintaan viihdearvo. Puheet ja julistukset ovat olleet toistuvasti vain puheita eli paikkansapitämättömiä. Tällaisella tasolla valitettavasti ovat pankin suurimmat omistajat sekä hallinnon edustajat. Ei ole kovin helppoa siis päästä luotettavalle tasolle.
9 tykkäystä
Kiitokset jälleen kerran kaivamistasi tiedoista! Se on kuitenkin hyvä muistaa, että kiinnityksiä haetaan usein yli kiinteistön käyvän arvon, jotta panttikirjat kattaa sitten myös myöhemmin rakennettavan rakennuksen arvon. Panttikirjojen määrästä ei siis voi päätellä kiinteistön oletettua arvoa kyseisellä ajanhetkellä. Se on toki selvää, että mitään vakuusarvoa niillä käyvän arvon ylittävillä panttikirjoilla ei ole.
6 tykkäystä
Isolla panttauksella varmistetaan mahdollinen jatkorahoitus tai suojaudutaan muuten tulevaisuuteen, että joku toinen rahoittaja tai velkoja ei tee väliin panttaustya millä olisi parempi etuoikeus tulevaisuudessa jos kyseisen toimijan rahoitus kasvaa pääomalla tai vaikka maksamattomilla koroilla. Pantataan varalta vähän yli savupiipun.
1 tykkäys
Pasilan/Vallilan konepajaan liityville yrityksille on haettu toukokuussa 2025 suuria yrityskiinnityksiä. Konsernin nykyinen emoyhtiö on TF Holding Oy, jonka kautta Sarajärvi tuli hankkeeseen mukaan loppuvuodesta 2021 yhden euron oman pääoman ehtoisella sijoituksella ja kymmenien miljoonien lainarahoituksella Oma Säästöpankista konepajahankkeen yhtiöille. Tuossa vaiheessa Yhdysvaltain entisen suurlähettilään vetämällä ryhmittymällä oli noussut tie pystyyn hankkeen rahoituksen suhteen.
Toukokuussa 2025 TF Holding Oy on hakenut 126 miljoonan euron yrityskiinnityksen, jonka haltija on Oma Säästöpankki:

Viimeisen tilinpäätöksen mukaan TF Holdingin yrityskiinnityksen alainen omaisuus on tasearvoilla vähäinen, Tre Train Factory Holdingin osakkeiden tasearvo on 2 euroa :

TF Holdingin 100% omistama The Train Factory Holding Oy on myöskin hakenut 126 miljoonan euron yrityskiinnityksen toukokuussa 2025 ja haltijana on Oma Säästöpankki:

The Train Factory Holdingin taseessa on myöskin varsin vähän yrityskiinnityksen alaista omaisuutta haetun yrityskiinnityksen kokoon nähden ja ne koostuvat kiinteistöt omistaviin yrityksiin tehdyistä (aiemmin menetetyistä) sijoituksista:

The Train Factory Holding alla ketjussa on kaksi yritystä: Train Factory Parking Oy ja Kiinteistö Oy Train Factory. Nämä ovat myöskin hakeneet toukokuussa 126 miljoonan euron yrityskiinnitykset ja haltijana on Oma Säästöpankki:


Näidenkään yhtiöiden taseessa ei juuri yrityskiinnityksen alaista omaisuutta ole suhteessa yrityskiinnityksen kokoon:


Konepaja-alueen kiinteistöt on kahden viimemainitun yhtiön omistuksessa ja Oma Säästöpankilla oli viimeisen 2023 tilinpäätöksen mukaan kiinnityksiä näihin kiinteistöihin yhteensä 52 miljoonaa euroa ja saamisia yhtiöiltä 40 miljoonaa euroa:


Tämän jälkeen kiinteistöön on haettu huhtikuussa 2024 lisää kiinnityksiä 28 miljoonaa euroa.
Voihan se tietenkin olla, että noille haetuille yrityskiinnityksille löytyy myöhemmin järkevä selitys. Juuri mitään vakuusarvoa noille yli puolen miljardin euron yrityskiinnityksille on kuitenkaan vaikea nähdä julkisesti todennettavista tiedoista. Nuo kiinteistöt on jo ennestään pantattu 100 metriä savupiipun päällekin ja on vaikea nähdä pankin vakuusaseman juurikaan parantuneen näiden yrityskiinnitysten myötä.
Uuden johdon aikaiset toimet ei ainakaan minua vakuuta, entistä hullummaksi tuntuu touhu menevän.
62 tykkäystä
Hellepäivän ratoksi voisi kirjoitella pätkän OmaSp-stadionin omistavasta SeinäjokiStadion Oy:stä ja SJK-konsernista, nyt kun kaikkien yritysten viime tilikauden tilinpäätökset ovat saatavilla.
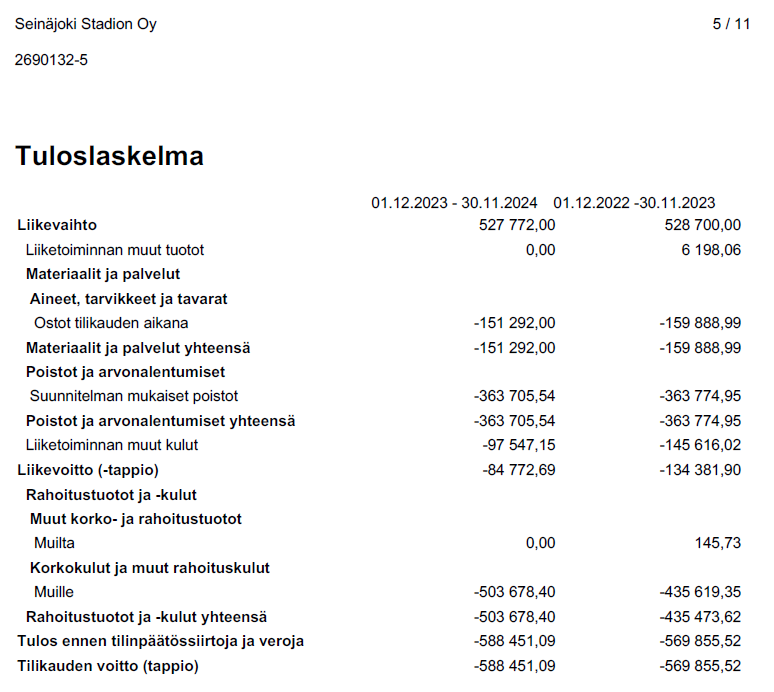
Sarajärvi kertoi ylle jo monesti linkatussa Urheilulehden haastattelussa, että Stadionin tapahtumista tulevilla tuotoilla katetaan kaikki stadionin kulut. Tilinpäätöksestä tätä on vaikea havaita, sillä tilinpäätöksen mukaan yhtiö teki 528 tuhannen euron liikevaihdolla 588 tuhatta euroa tappiota:
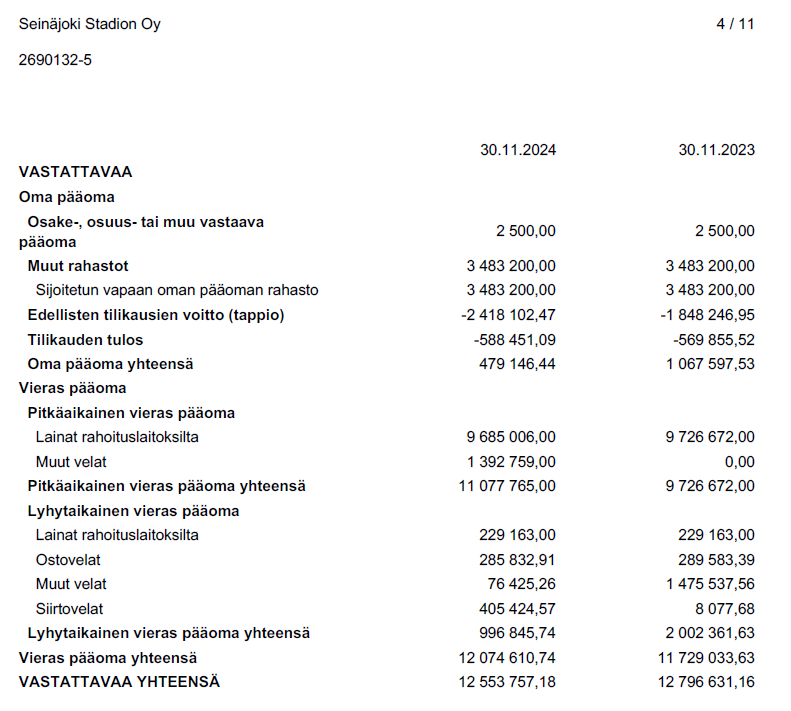
Tilinpäätöksen perusteella yhtiö ei ole pystynyt myöskään lyhentämään pankkilainojaan maksusuunnitelman mukaisesti ja siirtovelkojen lähes 400 tuhannen euron kasvu viittaa myös lainojen korkomenoista valtaosan jääneen maksamatta:
Tilinpäätöksen liitetietojen mukaan tilanne on kuitenkin hallinnassa, eikä pelkoa oman pääoman menettämisestä ole, koska stadionin arvo ylittää kirjanpitoarvon. Vuonna 2023 laaditun arviokirjan lienee kirjoittanut Fincapin arviointijohtaja, joka siirtyi sieltä OmaSp:n pääarvioitsijaksi? Velkojen uudelleenjärjestelystä käydään myös neuvotteluja rahoittajan kanssa:
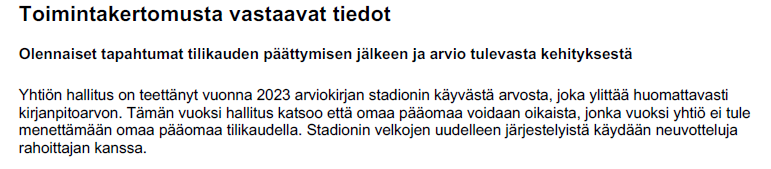
Tuo viittaus velkojen uudelleenjärjestelyistä viitannee akordiin, sillä nykyisellä maksuohjelmalla velka tulisi kuitattua n. 44 vuoden kuluessa.
Alkuvuodesta kirjoittelin tämän himmelin rahoitustarpeista, näin:
Tässä on puolestaan tiivistetty kooste 30.11.2024 päättyneen tilikauden tuloksista:
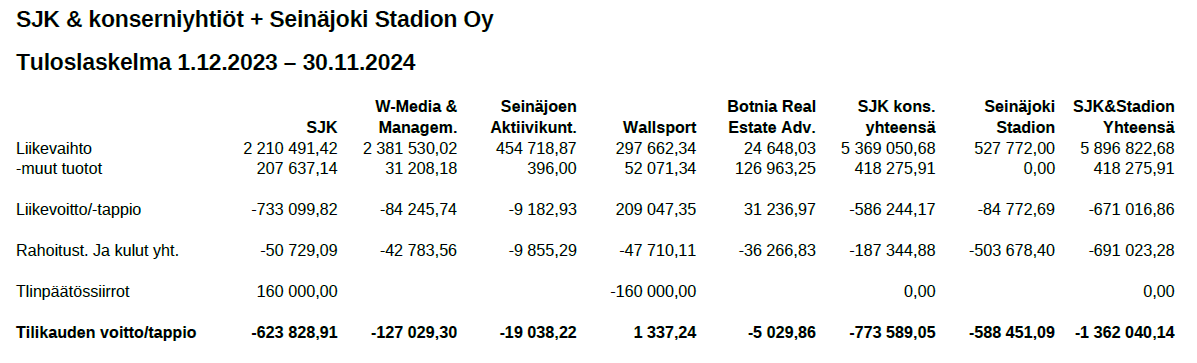
SJK ei laadi konsernitilinpäätöstä, mutta tein tilinpäätöksistä koosteen konsernin selkeästi lähipiirin ulkopuolisista varoista ja veloista:
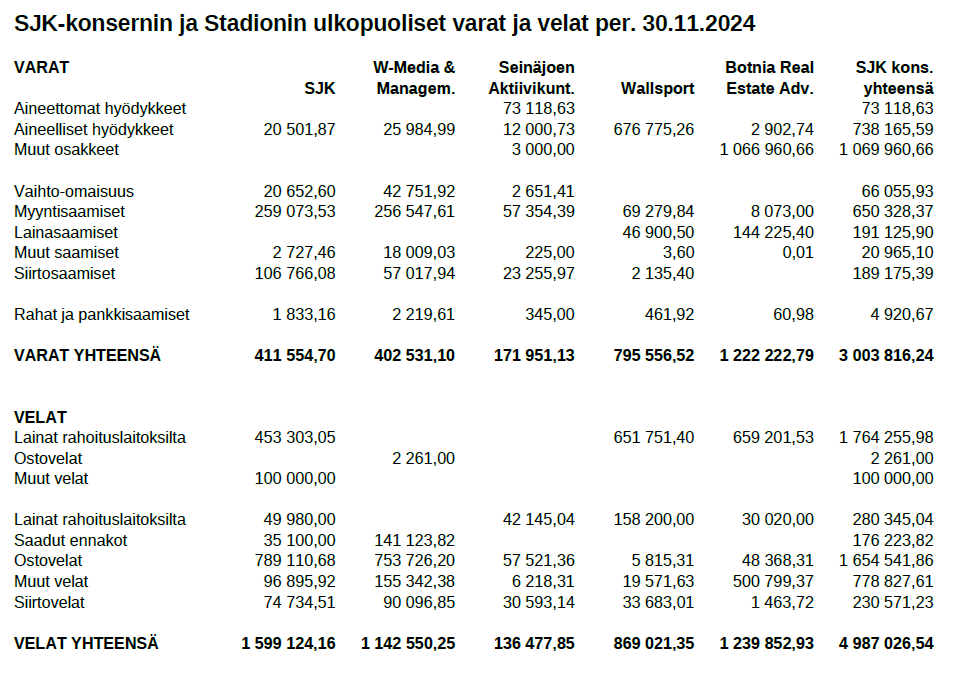
Taulukon ostoveloissa ja myyntisaamisissa on todennäköisesti osin konserniyhtiöiden ja stadionin keskinäisiä velkoja. Yli 1,6 miljoonan euron ostovelat ja yhteensä yli 3 miljoonan euron lyhytaikaiset velat kertoo mielestäni varsin selkeästi rahoitustilanteen heikkoudesta.
SJK-emon taseen pysyvät vastaavat koostuvat pääosin tytäyhtiöiden ja stadionin osakkeista ja vaihtuvat vastaavat konsernin sisäisistä saamisista, sekä Akatemia-joukkueiden taseeseen aktivoiduista kuluista. Näillä kuluaktivoinneilla on kaunisteltu tulosta jo useampi vuosi, mutta niistä kerrottiin vasta viimeisimmässä tilinpäätöksessä. Tilintarkastaja ei antanut SJK:lle puhdasta kertomusta, vaan kiinnitti asiaan myös huomiota:
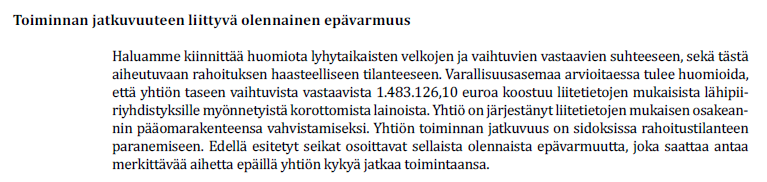
Tilintarkastuskertomusta ei oltu luonnollisestikaan sisällytetty seuran verkkosivuilla julkistettuun tilinpäätökseen. Tilinpäätöksen julkaisu 30.4 mennessä on yksi liigalisenssin vaatimuksista.
Ymmärrän ettei tätä vuosien aikana rakennettua himmeliä ole millään tavalla yksinkertaista purkaa, mutta onko pankin siltikään millään aikajänteellä järkevää jatkaa tämän tappiollisen liiketoiminnan pönkittämistä? Nuo stadionin 10 miljoonan euron velat ei tule jalkapallojoukkueen toimesta koskaan maksetuksi, kun ensimmäinen haaste on saada seura tulemaan omillaan toimeen.
PS. Tässä kokonaisuudessa on viety kassanhallinnan optimointi ihan huikealle tasolle, 21 miljoonan euron yhteenlasketulla taseella operoivien yritysten kassassa oli tilikauden päättyessä lähes 5000 euroa rahaa.
76 tykkäystä
Helteet kun jatkuu, niin onkin sopiva aika kirjoittaa pieni pätkä Fincapin rahastoista. Haapa Finance Oy on 1.7 tiedottanut ostaneensa Fincap Kiinteistörahastot Oy:n osakekannan, kauppa vaatii valvovan viranomaisen eli Finanssivalvonnan hyväksynnän:

Kovin kauas entisistä toimijoista rahastoyhtiön omistus ei ole muuttamassa, sillä Konnos toimi rahastoyhtiön toimitusjohtajana vuoteen 2023 saakka ja ollut Fincap Fund II rahaston prokuristina katkeamattomasti vuodesta 2018 lähtien. Toinen esille tuotu vastuuhenkilö Kivimäki oli vielä viime vuoteen saakkaan Fincapissa johtotehtävissä. Molemmat ovat myöskin ainakin aiemmin olleet Fincapin osakkaina Noomi Partners Oy nimisen yhtiön kautta.
Pankin kannalta asiasta tekee mielenkiintoisen se, että pankki on 5 miljoonan euron yhtiöpanoksella Fincap Fund II rahaston ylivoimaisesti suurin sijoittaja lähes 30% osuudella panoksista. Pankin sidokset rahastoon ja rahastoyhtiöön eivät kuitenkaan rajoitu pelkästään sijoittajan rooliin, sillä se on ollut rahoittamassa rahastoyhtiön rakennuttamia kerrostaloja ainakin Turussa ja Porissa. Näillä asunnoilla ovat käyneet kauppaa pankin lähipiiriin kuuluvat henkilöt varatoimitusjohtajaa myöten ja niiden yhtiölainat on Oma Säästöpankista. Asiasta on uutisoinut aiemmin mm. Talouselämä:
Esimerkiksi Porin taloyhtiöiden omistajissa on Fincap Fundien lisäksi suuri määrä entisiä ja nykyisiä Fincappilaisia ja heidän lähipiiriään. Joukossa on mm. Fincapin entinen toimitusjohtaja, entisiä osakkaita, Deleway Projectin toimitusjohtaja ja Sarajärvi perheyhtiönsä kautta. Rahasto omistaa myös huoneistoja Oma Säästöpankin talosta Seinäjoella, josta pankilla on jo suoraan yli 30% omistusosuus ja sen yhtiölainat ovat pankista.
IlkkaPohjalainen uutisoi maaliskuussa Fincap Fund II rahaston talousvaikeuksista:
Jutussa silloinen viestintäjohtaja Sillanpää kieltäytyi pankkisalaisuuteen vedoten kertomasta, onko pankki lisärahoittanut rahastoa. Tilinpäätöksen liitetietojen perusteella lisärahoitusta on tarvittu myös jatkossa:

Itseäni kiinnostaisi tietää, kuinka suuri osuus tuosta rahaston omistamien asuntojen 42 miljoonan euron yhtiölainasta on Oma Säästöpankista myönnettyä lainaa ja paljonko on Oma Säästöpankin saamiset näiltä taloyhtiöiltä on kaikkiaan? Pankki ei ole tästä rahastosijoituksesta kertonut millään tavalla omissa raporteissaan ja pankin riskit tähän kokonaisuuteen liittyen eivät selvästikään rajoitu 5 miljoonan euron yhtiöpanokseen. Luottamuksen palauttamisen voisi aloittaa näistä ”pienistä” asioista, eikö vain?
Fincap Fund II rahaston tuloslaskelma näyttää tältä:

ja tase tältä:


Näistä luvuista laskettuna rahaston asuntojen velaton arvo on tilikauden lopussa noin 60 miljoonaa euroa ja bruttotuotto pyöreästi 5,3%. Hoitovastikkeiden ja rahaston perimien kulujen jälkeen tuotto on pyöreästi 3,1%. Tuloslaskelmasta ei käy ilmi taloyhtiölainojen korkojen lyhennysten osuus, mutta varsin turvallisesti voi todeta rahaston saaman tuoton olevan nykyiselläkin korkotasolla lähellä nollaa ilman lyhennyksiä. Näiden lukujen perusteella rahaston lisärahoitustarve tulee jatkumaan vielä pitkään, eikä tilinpäätöksen liitetiedoissa haaveiltuja voitollisia myyntejä ole hetkeen tiedossa.
Tilitarkastajakin uskalsi olla antamatta tässä tilanteessa puhdasta kertomusta:

Haapa Financen tiedotteen perusteella Fincap Fund I rahasto ei ole enää aktiivinen. Rahastoa ei ole kuitenkaan lopetettu ja silläkin on nimenmuutosprosessi meneillään, uusi nimi on Haapa Asuntorahasto I. Selitys asiaan saattaa löytyä rahaston viimeisestä tilinpäätöksestä 31.12.2023 ja sen liitetiedoista:

Nuo vipit lähipiirille on rahaston sääntöjen vastaisia, mutta saatavat on varmasti jo maksettu takaisin eikä viivästys rahaston sulkemisessa johdu varmaankaan noista saatavista, eihän?
Lopuksi toivotan valtavasti onnea ”uudelle” rahastoyhtiölle, tältä pohjalta on hyvä ponnistaa. Tämä sillä varaumalla, että Fiva tällaiselle järjestelylle hyväksynnän antaa.
96 tykkäystä
Aivan mielettömän duunin tekee kyllä “ValkoinenPeura” jälleen kerran perkaessaan näiden herrojen tekemisiä. Semmoisen sopan ovat kyllä keittäneet etteivät voi tätä keissiä lakaista enää maton alle. Ja kuten “ValkoinenPeura” mainitsi aikaisemmassa viestissa, niin tilintarkastaja oli jo ilmaissut huolensa velkaantumisesta.
49 tykkäystä
Erittäin ansiokasta selvitystä Valkoiselta peuralta! Jännä nähdä, milloin ja miten nämä veivaukset ratkeaa.
14 tykkäystä
Erään vuokrasopimuksen myytävästä porin kohteesta välittäjänä oli porilainen huippuvälittäjä (pitäisi olla LKV). Siinä oli peitetty pdf:stä vuokranantajan ja vuokralaisen tietoja, jotka sai esiin poistamalla palkin päältä :). Pohja oli Fincapin ja OmaSP asiakasliiketoiminnan johdon kaveri (vieläkin töissä) oli vuokranantajan allekirjoittajana. Sopimus on vieläkin tallessa. Tällä pankin henkilöllä oli oma kotiosoite vuokranantajan osoitteena (oletus kun katsoin mihin osuu). Sitä vähän ihmettelin, mutta siellä lienee edelleen porukkaa jatkamassa, vaikka vähän ohuella jäällä olisikin, että koska oma naama nousee esiin.
10 tykkäystä
Jaa ei se edes porilainen välittäjä ollut. Jussi Takala, Versus Asunnot Oy, Seinäjoki. Sopii hyvin kuvaan
4 tykkäystä
On ihan tavallista että rakentamattomalle kiinteistölle haetaan valmiiksi niin suuret kiinnitykset että ne kattavat myös tulevan rakennuksen arvon.
Vastaavasti tässä yrityskiinnityksessä on voitu ottaa kasvunvaraa niin ettei tarvitse hakea uutta kiinnitystä kun yritys hankkii lisää omaisuutta. Yrityskiinnityksen määrällähän ei ole mitään vakuusarvoa, ainoastaan vakuutena olevalla omaisuudella. Kiinnityksen määrä on kuitenkin maksimi, jonka velkoja eli kiinnityksen haltija voi sen nojalla saada maksukyvyttömyystilanteessa.
1 tykkäys
Lueskelin aikani kuluksi pitkälti läpi tämän keskustelun ja aikamoisia juonenkäänteitä jotka toki jo mediasta osin tuttuja. Mutta paljon oli uuttakin tietoa.
Teinkö oikean huomion että näiden Sjoen liikemiesten ja OmaSp n väliset räikeät järjestelyt ajoittui korona aikaan? Uusia yhtiöitä joissa pankki osakkaana sekä rahoittajana ja joihin myyty vanhoista liikemiesten yhtiöistä kiinteistövarallisuutta isolla kädellä? Onko koronaa edeltäneen ajan rahoitukset olleet asiallisempia, tai ainakin hyvässä suhdanteessa ne on onnistuneet ja projektit olleet voitollisia? Riskiä ollut pankin harteilla silloinkin mutta laskelmat toimineet eikä luottotappioita ole syntynyt?
Jahka tämä kaikki on kunnolla perattu ja mahdollisesti oikeutta istuttu ja jaettu, niin mielenkiintoista olisi vaikka kirjan muodossa lukea koko tarina. Joku tässä keskustelussa jossain kohtaa sen mainitsi, jotenkin tähän tyyliin että “tylsemmistäkin jutuista on kirjoja kirjoitettu”
5 tykkäystä