Olja, malm, spannmål, containrar och annan frakt på havens och fientliga aktörers nåd

Det är ju även det att ZIM verkar ha tecknat charteravtal till ett visst pris, och om spotpriserna på containrar bara sjunker kan det vid något tillfälle leda till stora förluster, och då ser de där nyckeltalen helt annorlunda ut.

Själv vågar jag inte riktigt ens spekulera i ZIM för tillfället eftersom framtiden är så dimmig.

6 gillningar

Den negativa vinkeln är åtminstone:

  • en kraftig nedgång i världshandeln och efterfrågan på varor
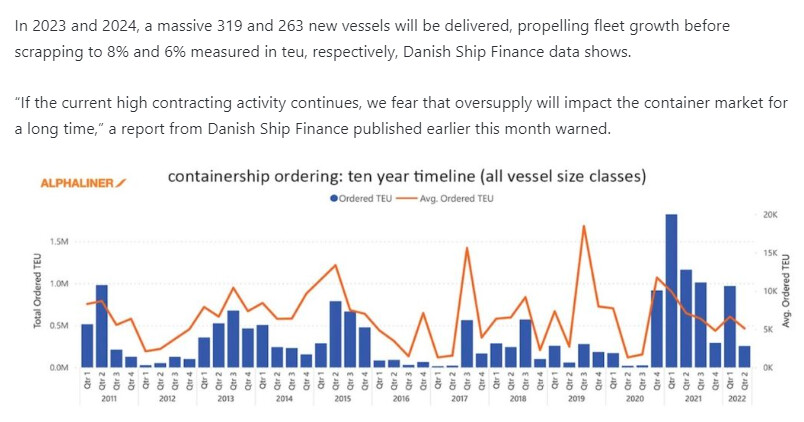
  • en kraftig ökning av nybeställningar för containerfartyg (sker precis samtidigt som efterfrågan sjunker)
  • dyra räntor och material, vilket innebär att kommande nya fartyg inte blir billiga
  • för Zim, de redan nämnda leasingavtalen. De fungerar som en hävstång i en uppgångsmarknad, och likaså i en nedgångsmarknad…

Jag var själv med på tåget i Zim under uppgången, men nu skulle jag inte röra den, även om många nyckeltal ser lockande ut. Allt som fungerade som en kraftig skjuts för avkastningen kommer snart att verka i motsatt riktning.

4 gillningar

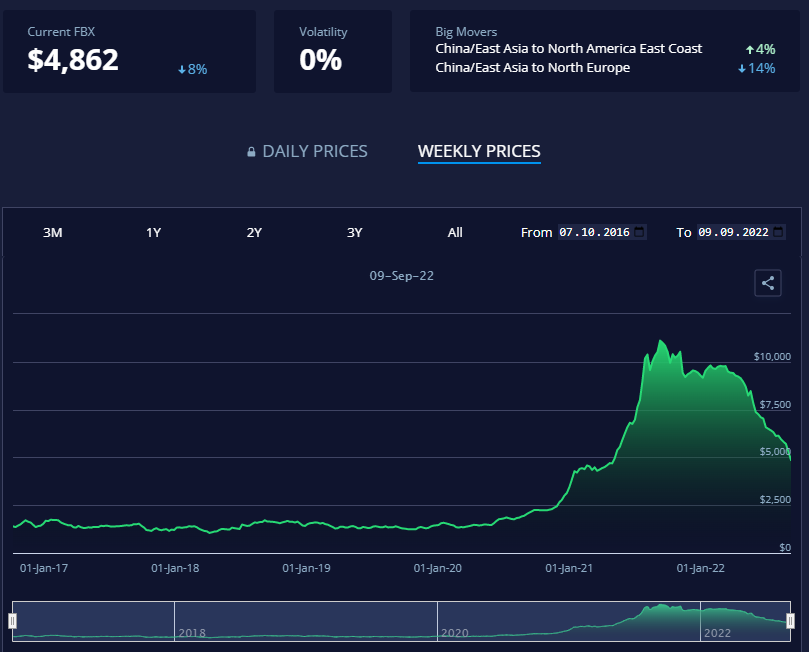
Här är ZIM/container-grafer som ett tillägg till ett par tidigare inlägg:
Intäkter:
image

Utgifter (inhyrning av fartyg, jag behöver väl inte lägga till en graf för bränslekostnader…):
image

Självklart är det inte riktigt så enkelt som dessa spotpriser visar. Det finns långa kontrakt osv.
Jag har ingen lust att köpa riktigt än. Vi får se igen om det blir ordentligt med stryk under höstens gång, jag skulle inte ens bli förvånad om man kunde få shipping-aktier till ett pris som understiger de kommande 12 månadernas utdelningar. Shipping är verkligen en sådan volarodeo, puh.

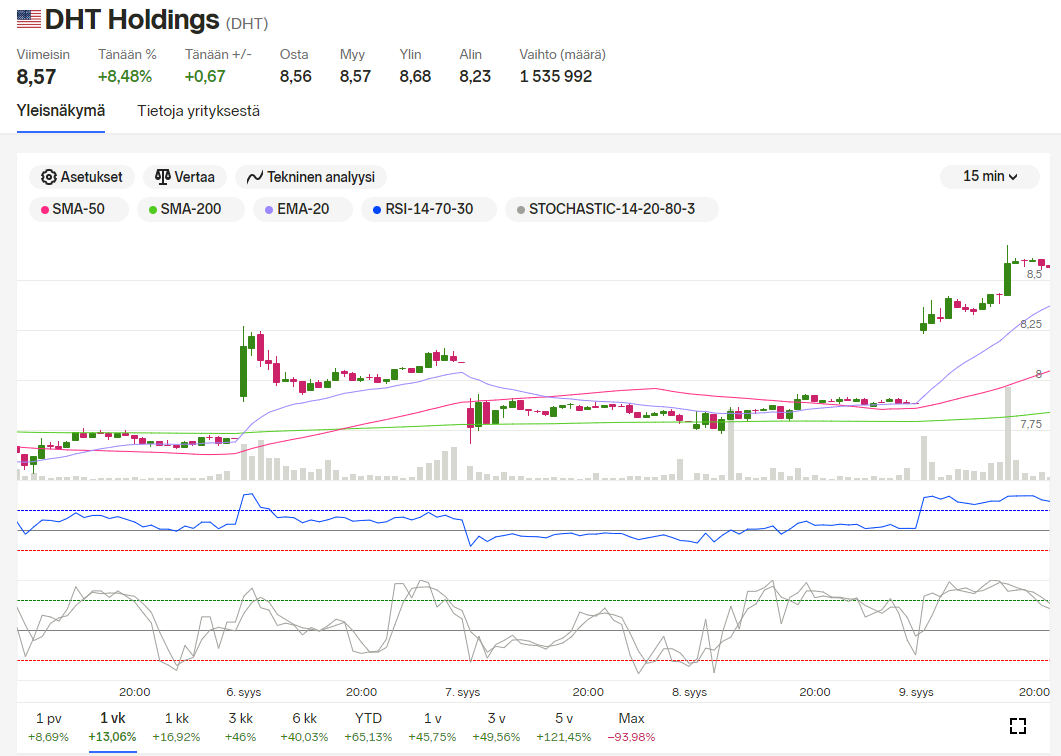
Titta bara på DHT:s veckograf, gap hit, dit och tillbaka!
image

Nu fick det förstås fart av denna ganska intressanta nya utdelningspolicy:

De bästa tankerbolagens balansräkningar börjar vara i toppskick, men å andra sidan är “positionen nu full” när det gäller egna köp och nya fartyg går inte ens att få tag på även om man ville köpa.

3 gillningar

#Tankers, produkt

Oj, vilken bra tråd:
https://twitter.com/ed_fin/status/1568162994143510529?s=20&t=lgB7KJr4kbgwr-9oDYDvzQ

9 gillningar

Du har väl ändå insett att Lepikkö är en trader som ser på ZIM ur ett lite annat perspektiv än en traditionell investerare. Han kan vara särskilt välinsatt i Tesla, men tankerbranschen är allt annat än enkel. Så kortsiktigt är det förvisso översålt, men även i den här situationen skulle jag leta efter en daily trend change istället för att stressa. Om man letar efter en trade.

10 gillningar

Visst har jag insett det. Lepikkö var där ett exempel på hur den här tankerbranschen dyker upp på mångas radar genom någon form av offentlig diskussion. Det verkar alltså som att det kan finnas någon form av marknadsanomali eller prissättnings"fel". Som han konstaterar i sin tweet så ger han sig ut på främmande vatten för sin del, och det finns säkert någon anledning till det. Det verkar inte handla om ren dagshandel för hans del i det här fallet.

Lepikkö är ändå en bisak, tack för de riktigt högkvalitativa svaren till alla.

Vi fortsätter att följa detta, var och en på sitt sätt. När hela branschen är främmande är det ett ganska stort jobb att sätta sig in i den. Pyysing har sagt det bra någonstans: den bästa motivationen för att lära sig är att satsa åtminstone lite pengar (så länge man är mentalt förberedd på att det lätt sker nybörjarmisstag).

5 gillningar

Utöver detta var en enligt min mening (IMO) mycket negativ nyhet ZIM:s LNG-avtal med Shell, som meddelades för ett par veckor sedan när LNG-priserna var på all-time-high. ZIM tecknade ett bränsleavtal värt en miljard dollar med Shell.

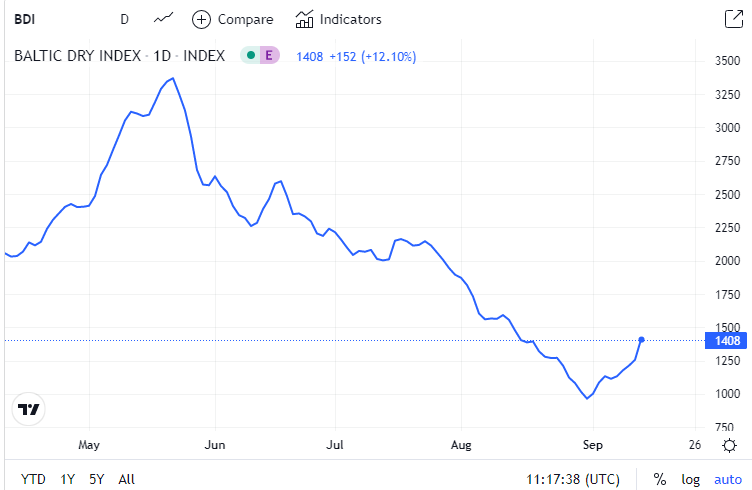
Tecken på uppvaknande i baltic-indexet. Det har varit dystert även på den här fronten
image

1 gillning

#drybulk #shipping

Relaterat till detta, en fråga till dem som känner till shipping, rutter och hamnar bättre… Om man skulle vilja ta en position inom dry bulk-segmentet delvis relaterat till återuppbyggnaden av Ukraina, vilka storlekar på fartyg kan segla i de trakterna? Är capesize- och newcastlemax-fartyg för stora, bör man hellre plocka in mindre fartyg i portföljen?

Edit. Man får givetvis hojta till om det finns något annat fel i logiken.

I praktiken torde gränsen gå vid handysize eller högst panamax. Capesize-fartygen kräver betydligt mer innan de får tillstånd att passera Bosporen.
http://www.bosphorusstrait.com/the-bosporus-strait/passage-restrictions/

Och vad tänker du egentligen kommer att fraktas dit? Det finns ju fartyg som är speciellt byggda för till exempel transport av cement. Trävaror tycks främst fraktas med handysize-fartyg eller mindre fartyg. I vilket fall som helst tror jag att det är ett bättre sätt att närma sig saken genom att utgå från lasten.

Det vore också bra att förstå lite mer kring de volymer och tidsramar som krävs. Det innebär inte nödvändigtvis någon större förändring för fraktpriserna (åtminstone inte på indexnivå).

1 gillning

Tack för svaret. Med en trött hjärna efter jobbet dök det där snabbt upp i huvudet, och jag mindes att cement, stål och i viss mån trävaror transporteras med dry bulk-fartyg. Om dessa inte utgör betydande mängder för helheten och/eller om det krävs fartyg som är specifikt utformade för dessa ändamål, är detta värdefull information så att jag kan undvika förhastade beslut baserade på bristfällig bakgrundsinformation.

Jag funderade faktiskt på att när Kina väl en dag får slut på sina covid-lockdowns samtidigt som fartygen av miljöskäl till stor del tvingas sänka farten, så skulle utbudssidan (supply-sidan) stramas åt, och i det sammanhanget funderade jag på den eventuella tilläggseffekten av Ukrainas återuppbyggnad. Men om det rör sig om andra typer av fartyg eller mindre än de jag försiktigt har sneglat på inledningsvis, lär detta inte ha någon större betydelse för mig åt ena eller andra hållet. Bakgrundsarbetet måste fortsätta.

Edit. Det är väl bäst att mina eventuella framtida fartyg håller sig långt borta från sjöminor, så för den sakens skull är det nog bäst att satsa på de största fartygen som går att hitta. :thinking:

Containerraterna börjar komma ner.

https://twitter.com/lizannsonders/status/1572545665942671360?s=46&t=94Di1l26uJh2KtXt7g6cSg

2 gillningar

Man kan inte låta bli att tänka på att containerbolagen (än en gång) har överinvesterat inför en flerårig björnmarknad :roll_eyes:

image

källa:

3 gillningar

Kurvan är så brant att den även tyder på att världshandeln har bromsat in rejält. Intressant att se hur det går för tankfartygen.

2 gillningar

Det där åldrades inte särskilt väl, hoppas att inte många tog rygg.

7 gillningar

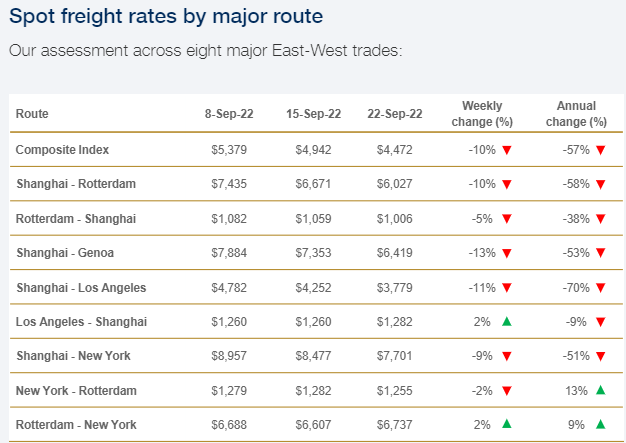
World Container Index - 22 sep

Drewrys sammansatta World Container Index sjönk med 10 % till 4 471,99 $ per 40-fotscontainer denna vecka.

image

Jepp, och jag vill inte vara någon besserwisser, men jag varnade i alla fall tydligt!

2 gillningar

En råoljetanker brinner inom Estlands sjöräddningsansvarsområde.
Enligt gränsbevakningen har branden släckts.

Det ser ut att segla på bra för Scorpparna

https://seekingalpha.com/news/3885083-scorpio-tankers-buys-back-shares-exercises-tanker-purchase-option

5 gillningar

#ZIM #Containers

Låt oss uppdatera mina egna tankar och förväntningar kring ZIM nu när jag har hunnit titta på detta med Excel. Jag antar att ZIM gör ett resultat på 900 miljoner dollar under Q3. Detta skulle ge en Q3-utdelning på 2,25 dollar (30 % av nettoresultatet). För Q4 förväntar jag mig ett nettoresultat på 600 miljoner dollar, vilket innebär en Q4-basutdelning på 1,50 dollar (30 % av nettoresultatet). Volatiliteten i fraktraterna är så pass hög att dessa är svåra att uppskatta. Vi får se i samband med resultatrapporterna om de ligger i över- eller underkant.

Detta leder oss till den stora utdelningsfrågan: Kommer ZIM att betala ut minimum 30 % i samband med Q4-utdelningen, eller som förra året 50 % av 2022 års nettoresultat (eller något däremellan)? 50 % skulle enligt mina antaganden innebära en Q4-utdelning på 9,05 dollar. 30 % skulle vara en Q4-utdelning på 1,50 dollar. Skillnaden är stor.

Jag ser en betydande risk för att de 50 % inte förverkligas. ZIM hade en kassa på 947 miljoner dollar vid slutet av Q2, varifrån en Q2-utdelning på 570 miljoner dollar betalades. Därmed blev ca 380 miljoner dollar kvar i kassan. För en utdelning på 50 % (9,05 dollar per aktie) skulle det behövas ca 1,1 miljarder dollar i kontanter i början av året. För tillfället finns inte en sådan summa i kassan, så betalningsförmågan vilar på kassaflödet från Q3 och Q4 (samt är också beroende av vilken typ av kassabuffer ledningen vill hålla framöver).

Min egen tradingstrategi i ZIM har varit att gå in i ZIM efter att utdelningen avskilts och gå ur aktierna vid tekniska uppstudsar (vilka jag tror beror på stängning av korta positioner), som ofta har skett veckan före resultatrapporten samt veckan före utdelningen avskilts. Strategin har baserats på att blankare vill stänga sina positioner innan en stor utdelning avskilts, vilket innebär att den inte längre fungerar när utdelningen minskar. Den här gången får jag nog stanna vid sidlinjen i ZIM, även om det sänkta priset lockar stort.

#DAC #GSL

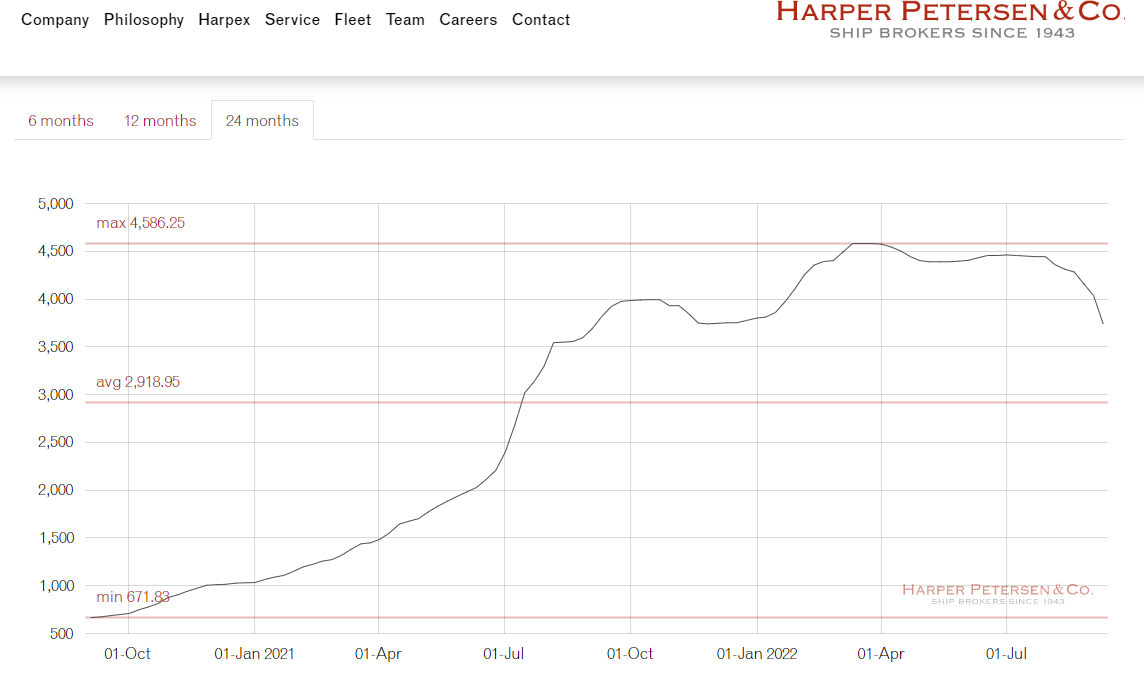
Läget för “drängarna” (uthyrarna) ser bättre ut än för “husbonden” när det gäller risker, något som många smartare personer också har påpekat. Jag har försökt jämföra uthyrarna DAC och GSL. Enligt min mening är DAC något billigare av dessa (P/NAV), då de har en lite bättre fartygsflotta och har hanterat sin skuldbörda bättre. GSL har i förhållande till sin storlek betydligt högre räntekostnader än DAC, vilket drar ner resultatet. DAC har dock hittills varit lite snålare med att belöna aktieägarna (även om båda är ganska snåla) samt mer aktiva med beställningar av nya fartyg, vilket gör att vågskålen tippar svagt över till GSL:s fördel.

Den största faktorn när det gäller vem som är bäst av DAC och GSL är enligt min mening vem som har lyckats bäst med att förnya sina kontrakt nu under högkonjunkturen – vem som har det bästa läget i nuvarande kontrakt. HARPEX-indexet har redan nästan halverats från sina toppnivåer och trenden pekar precis som fraktraterna brant nedåt, så tidsfönstret för toppkontrakt är troligtvis förbi. När det gäller kontraktssituationen tippar min vågskål över till GSL:s sida. Jag anser att GSL har lyckats bättre än DAC med att förnya i synnerhet kontrakt för stora fartyg på 5 000 – 13 000 TEU, varifrån en stor del av kassaflödet kommer. I de mindre fartygsklasserna på 1 000 – 5 000 TEU har GSL å sin sida något fler kontrakt som ska förnyas under de kommande åren än DAC, men dessa har lägre vikt. Här rör det sig troligen främst om tur – för GSL har det råkat löpa ut fler kontrakt för stora fartyg under denna högkonjunktur än för DAC. Jag hör gärna andras tankar – motiverade samstämmiga eller avvikande åsikter – om den här kontraktssituationen.

#Tankers

Tankfartyg är trevliga att äga och DHT är för tillfället mitt största innehav i portföljen tack vare kursuppgången. Jag har varken köpt eller sålt under det här året. Det är ingen brådska att sälja, särskilt inte i och med DHT:s nya utdelningspolicy (100 % av resultatet betalas ut som utdelning), vilket var en välkommen överraskning.

#Drybulk

Torrlastsidan har jag inte heller rört särskilt mycket, så jag fortsätter som ägare i EGLE och SBLK. Det grämer mig lite att jag inte lyckades sälja EGLE vid sommarens toppnoteringar (det var nära, men ett för girigt limitpris förstörde det och jag kunde inte sälja i nedgången). Till nuvarande kurser anser jag att de är bra papper att behålla även med tanke på recessionsrisken, särskilt om Kina börjar öppna upp nästa år.
9 gillningar