Nu Holdings Ltd är ett brasilianskt företag som erbjuder en digital bankplattform.
Företaget erbjuder sina kunder tjänster inom fem olika ekonomiska områden:
Konsumtion: Kunder kan betala sina inköp med kreditkort eller mobilapp och samtidigt samla poäng och belöningar.
Sparande: Företaget erbjuder sina kunder räntebärande sparkonton och även betalkort, med vilka de kan sätta in och hantera sina medel.
Investeringar: Kunder kan investera pengar i olika investeringsprodukter och -tjänster.
Lån: Företaget erbjuder lättillgängliga och hanterbara osäkrade lån.
Försäkringar: NuInsurance-tjänster hjälper kunder att teckna bland annat livförsäkringar.
Företaget erbjuder alltså ett omfattande utbud av olika tjänster relaterade till kundernas ekonomi.
Detta företag är ett av de snabbast växande fintech-företagen i Latinamerika. Det är ett företag som skakar om banksektorn, vilket har gjort det till Brasiliens näst största företag sett till marknadsvärde.
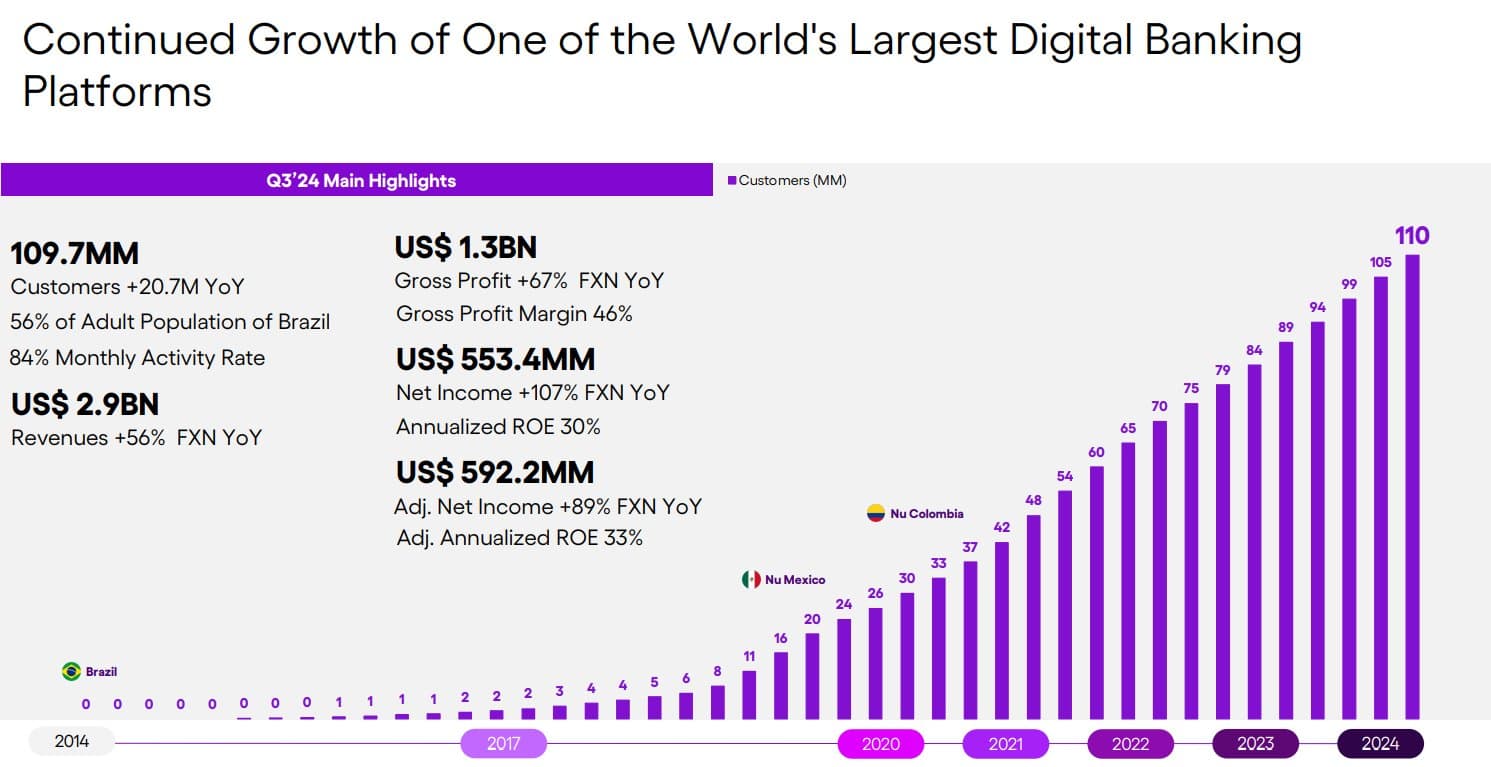
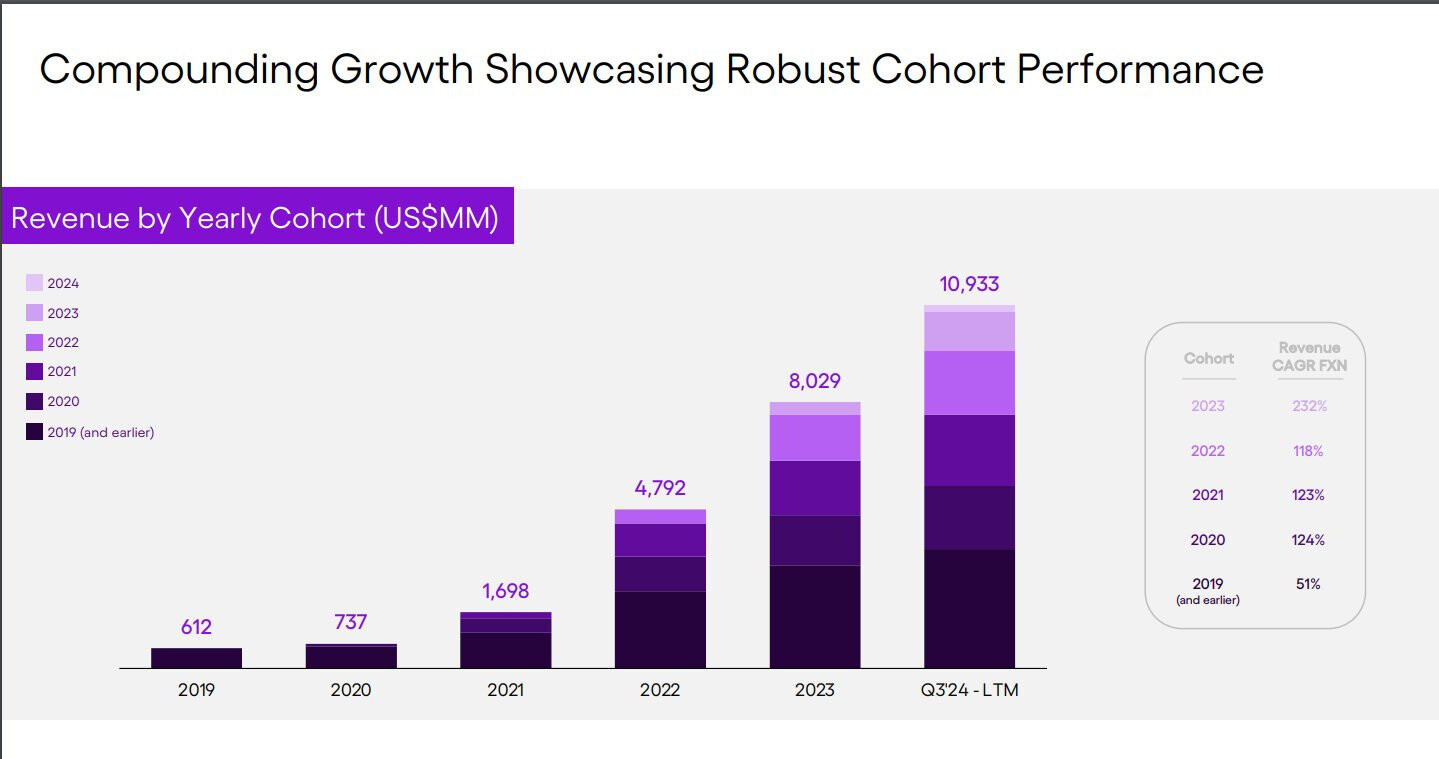
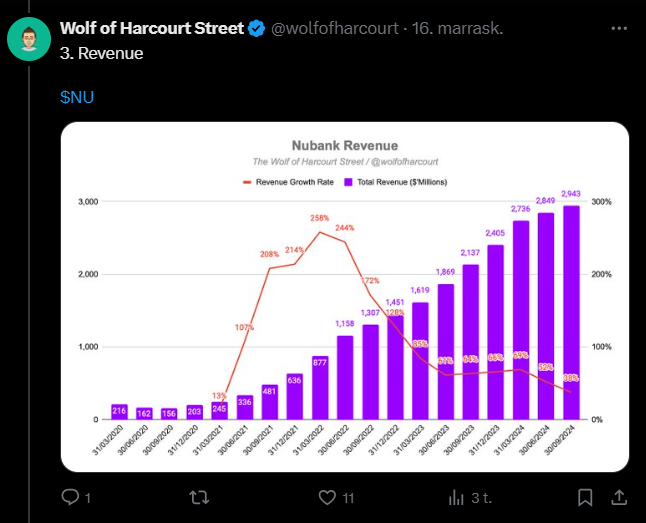
Något som säger en del är att Nu Holdings årliga omsättning har vuxit från 337 miljoner dollar 2019 till över 6,45 miljarder dollar (2023), och åtminstone ledningen tror i sina uttalanden att tillväxten kommer att fortsätta.
Styrkor:
Företaget stärks av sin breda kundbas och starka position på de snabbt växande marknaderna i Latinamerika. Företaget erbjuder en omfattande digital bankplattform som på ett mångsidigt sätt tillgodoser kundernas ekonomiska behov, vilket ökar kundlojaliteten och är dessutom användarvänlig. Plattformen är också teknologiskt avancerad, vilket möjliggör skalbarhet och effektivitet.
Företagets innovativa tillvägagångssätt och ständiga utökning av produktutbudet ger det en konkurrensfördel jämfört med traditionella konservativa banker, som uppenbarligen inte har gått med i tävlingen på ett tydligt sätt, vilket skapar potential för betydande tillväxt på lång sikt.
Svagheter:
En risk kan ses i företagets stora beroende av de latinamerikanska marknaderna, som ur vårt perspektiv är politiskt och ekonomiskt instabila. Dessutom bygger företagets affärsmodell på digitala tjänster, vilket gör det sårbart för cyberhot och tekniska störningar, vilket naturligtvis är självklart och även gäller andra mer traditionella aktörer. Tillväxt kräver kontinuerliga investeringar, vilket kan påverka lönsamheten.
Saudisk fond tredubblade sin position i Nu Holdings Ltd.
Den saudiska statliga investeringsfonden (Public Investment Fund) avvecklade sin position i bioteknikbolaget Allurion Technologies Inc inom viktminskning och sålde nästan 1,2 miljoner aktier. Den tredubblade sin position i det brasilianska digitalbanksföretaget Nu Holdings LtdNU genom att lägga till cirka 2,6 miljoner aktier, och utökade befintliga köpoptioner (call positions) – vilket vanligtvis ses som hausseartat (bullish) – i stora teknikaktier inklusive PayPal, Microsoft och Facebooks moderbolag Meta Platforms Inc.
Buffett har enligt artikeln nedan investerat i Nu Holdings eftersom bolaget erbjuder starka tillväxt- och lönsamhetsutsikter. Han har förmodligen valt ut denna eftersom han värdesätter företag med en hållbar affärsmodell och god lönsamhetspotential.
Nu Holdings tillväxt och kostnadseffektivitet gör det troligen till en attraktiv investering, även om Buffett förhåller sig en aning försiktigt till teknikaktier, såsom AI.
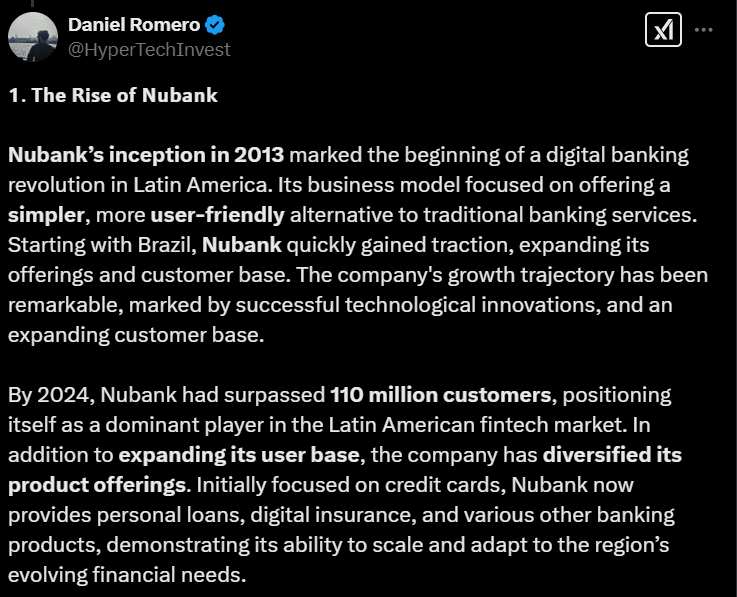
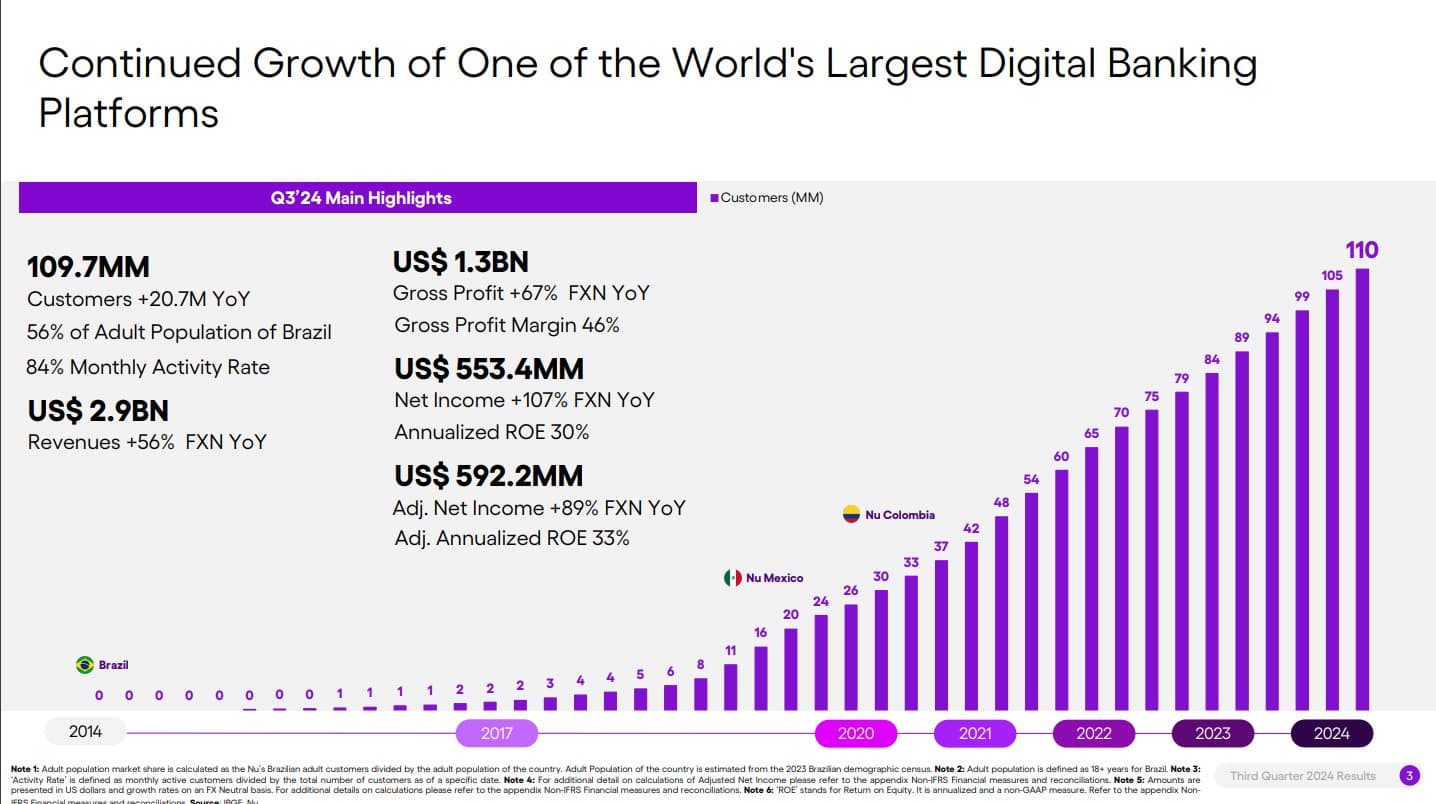
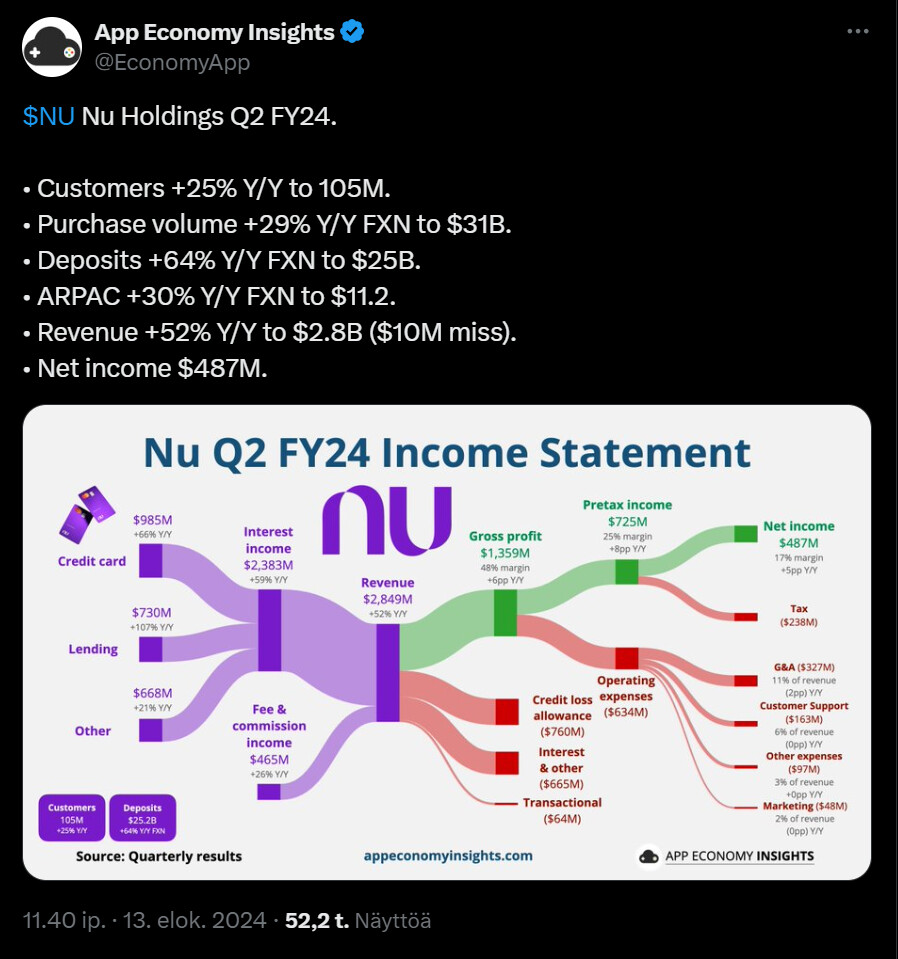
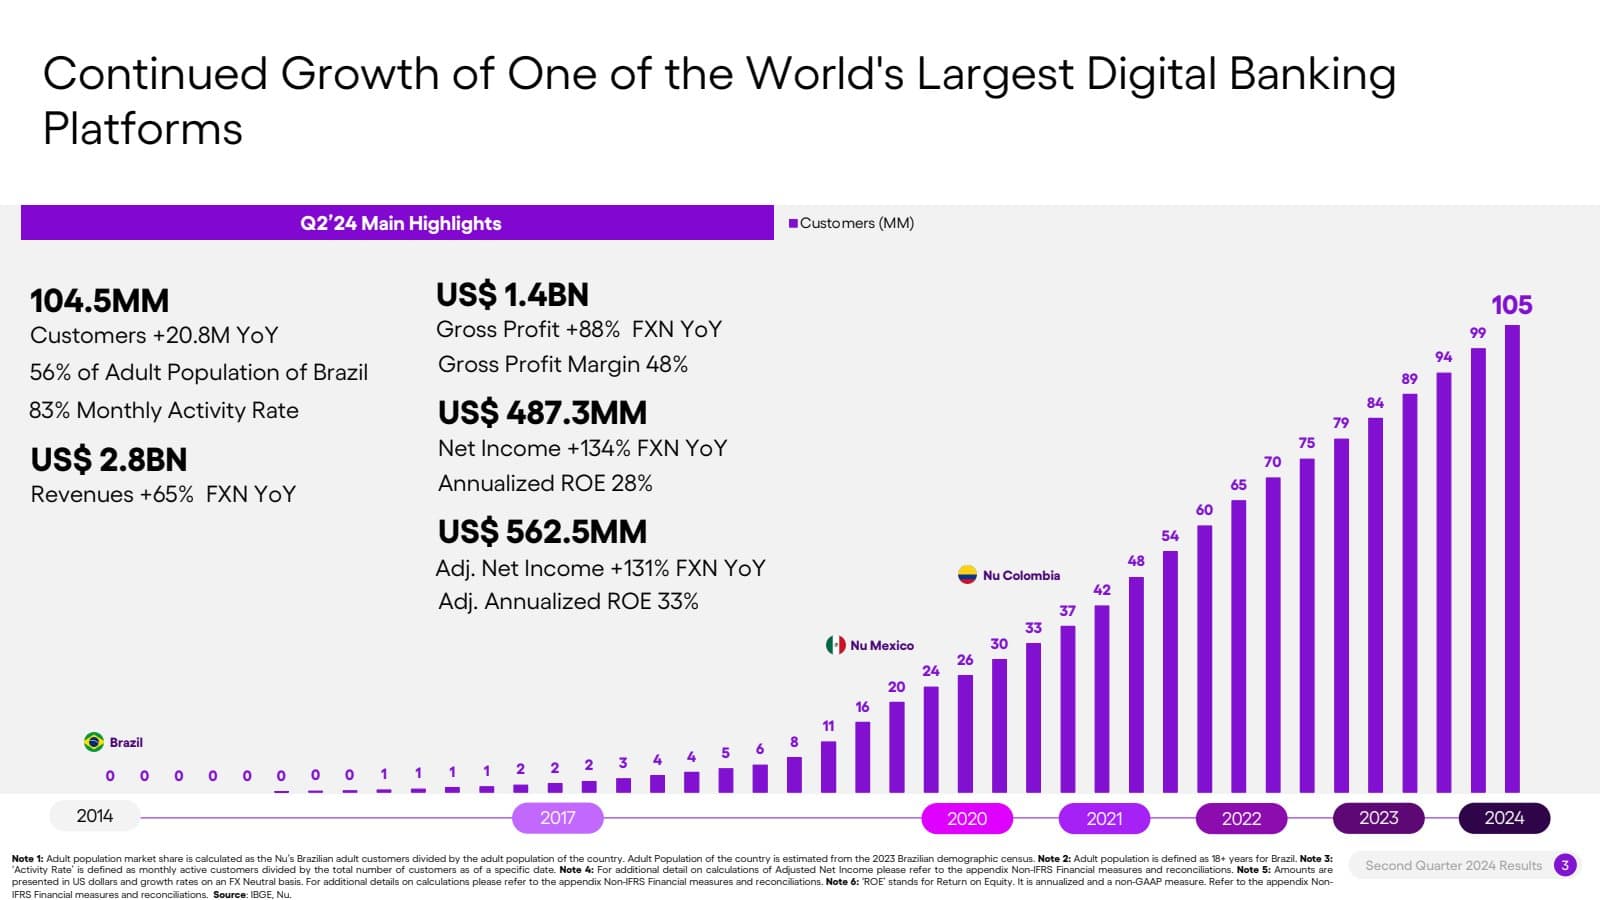
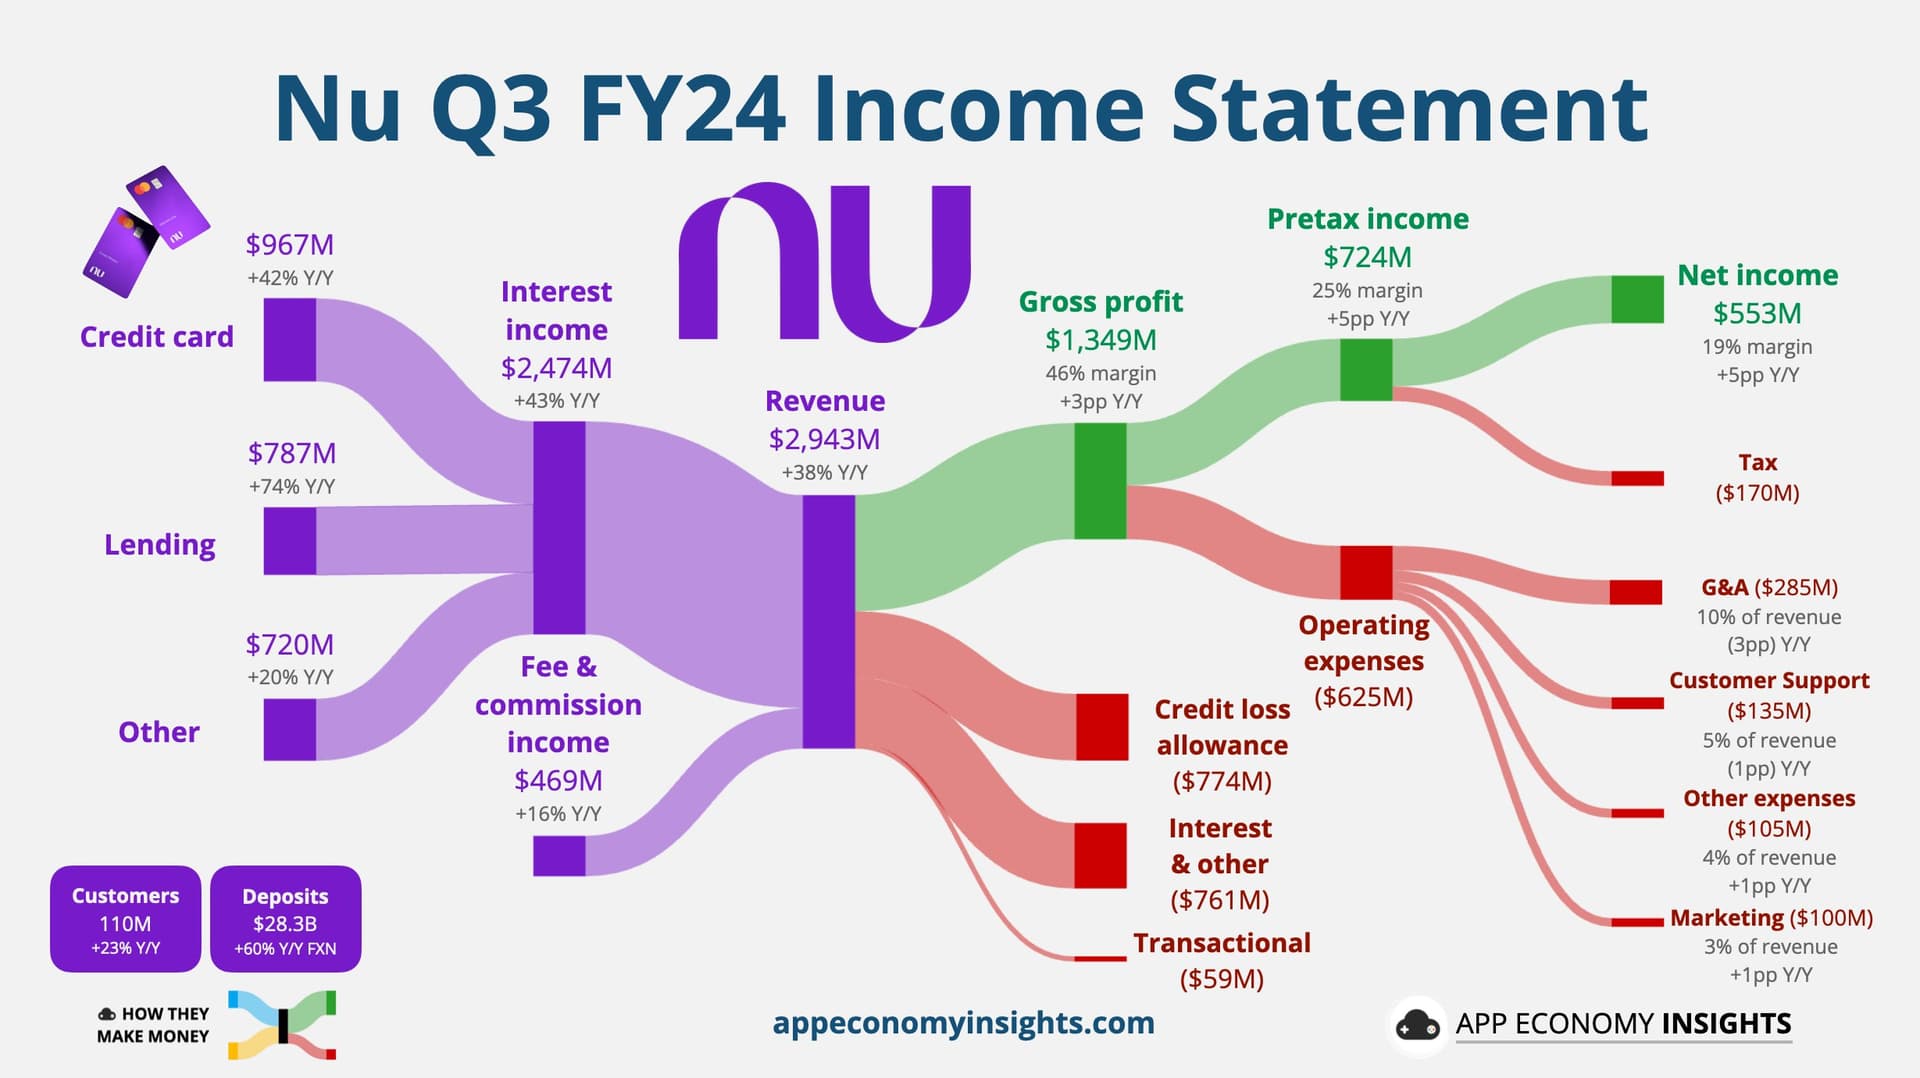
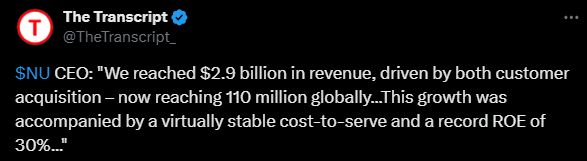
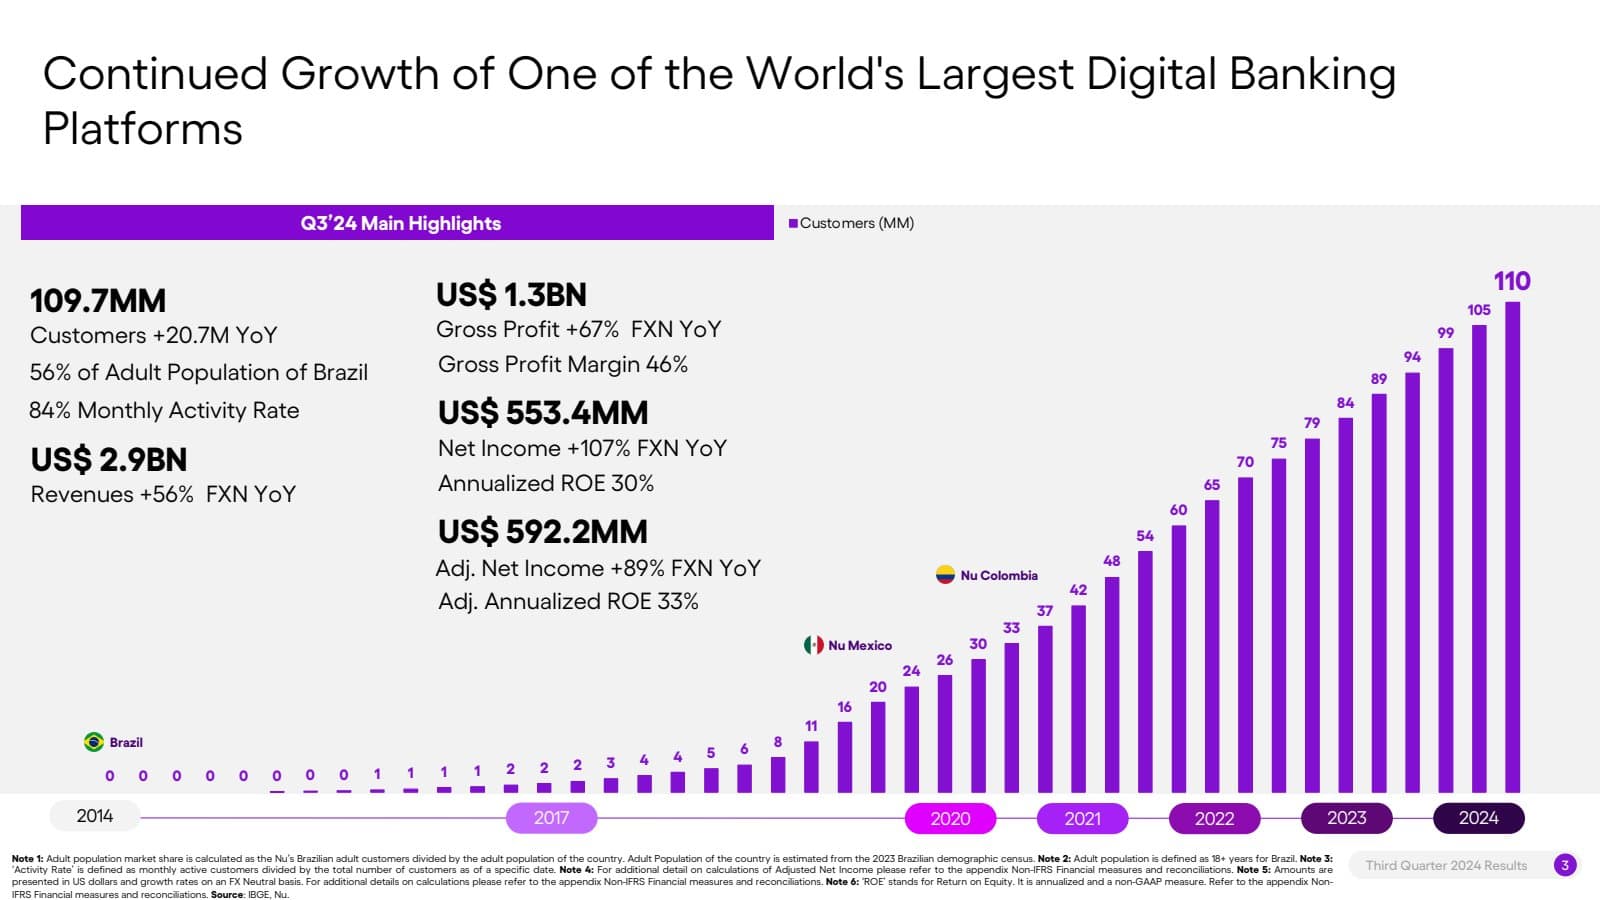
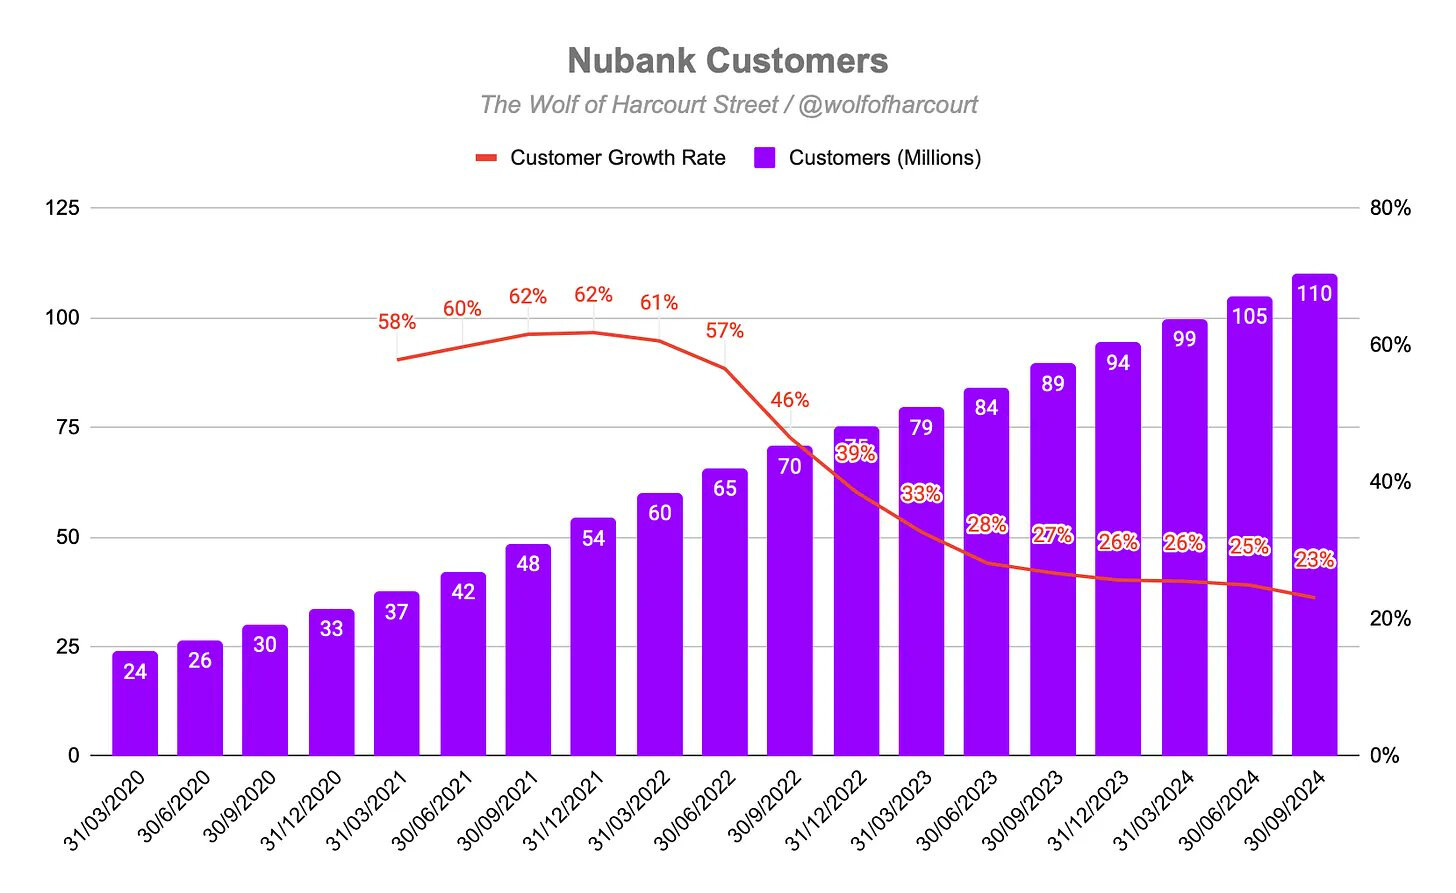
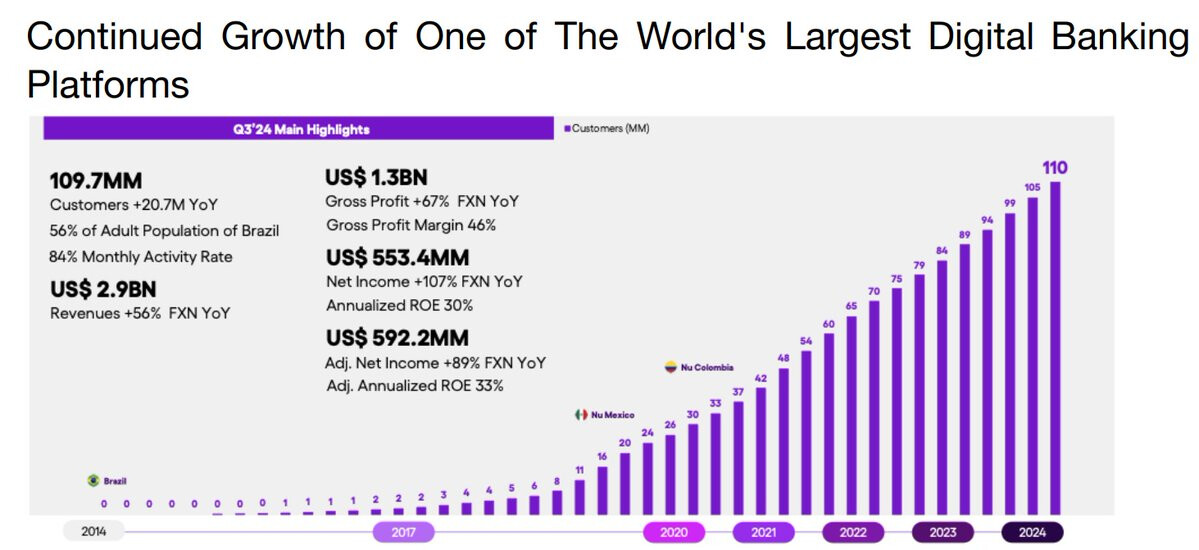
Nu Holding levererade ett starkt resultat under det tredje kvartalet, då omsättning och vinst ökade avsevärt. Antalet kunder växte och nästan 5,2 miljoner nya kunder tillkom, vilket innebär att det totala antalet kunder nu är över 109 miljoner.
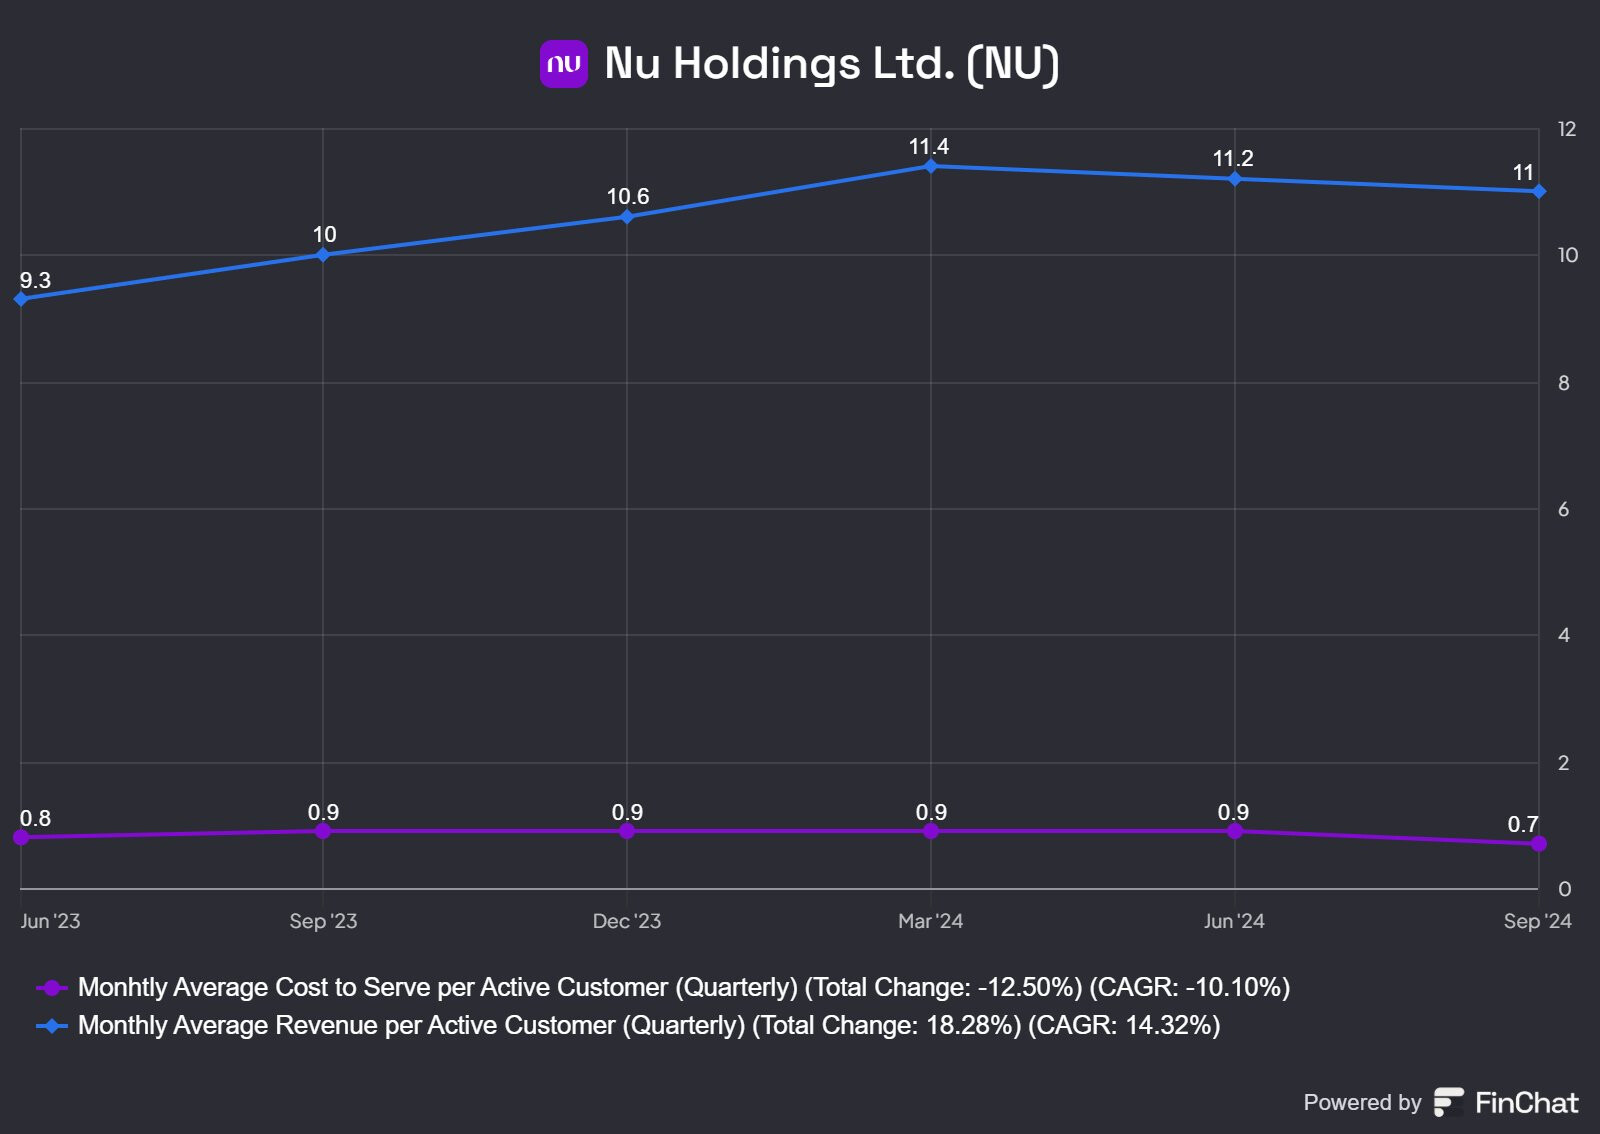
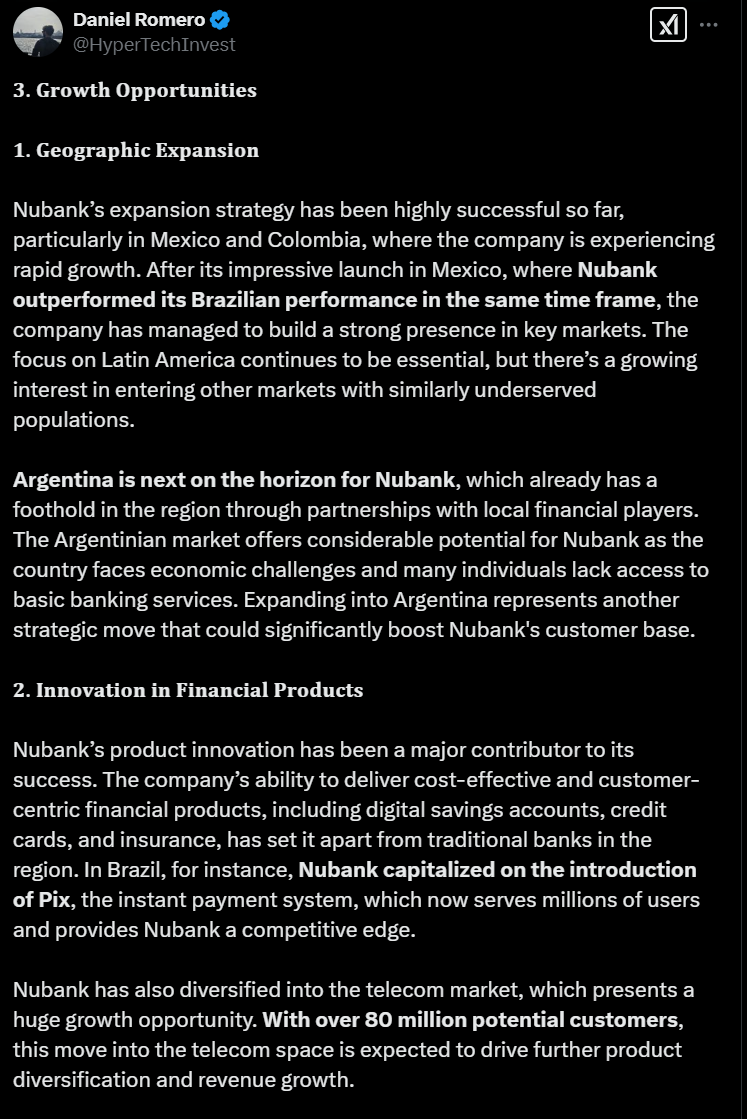
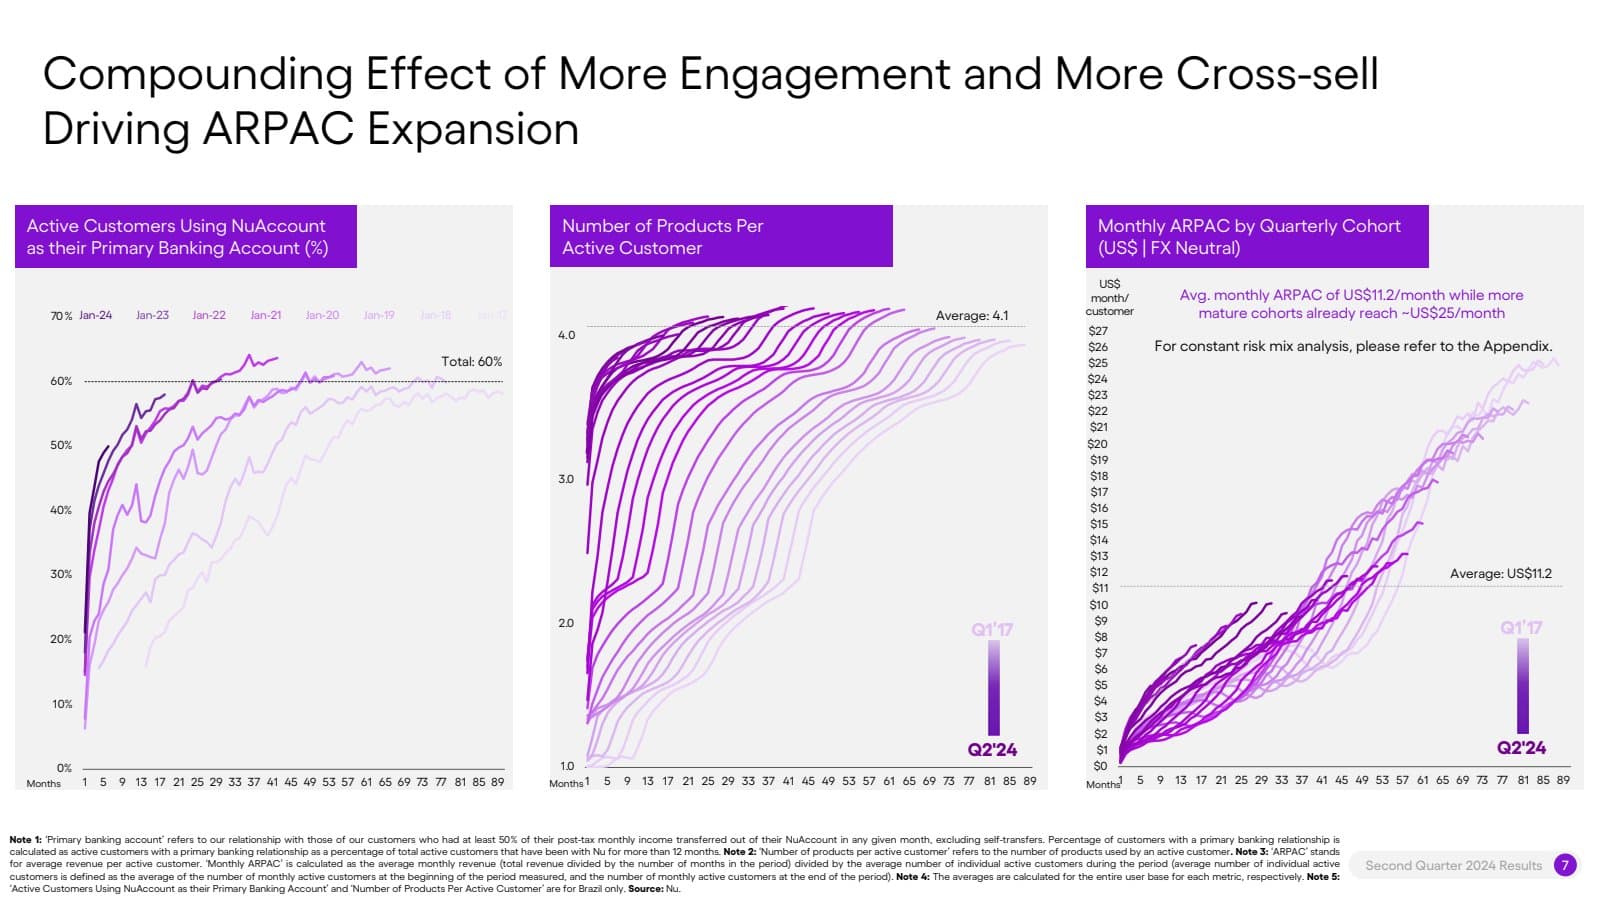
Bolaget satsade på kundaktivitet och expansion av tjänster, vilket återspeglades i ökande genomsnittliga månadsintäkter per kund. Den räntebärande portföljen och inlåningen växte, vilket stärker bolagets stabila finansiella ställning. Nubanks expansion i Mexiko och Colombia har gått bättre än väntat, och målet är dessutom att befästa positionen som världens ledande digitala tjänsteplattform.
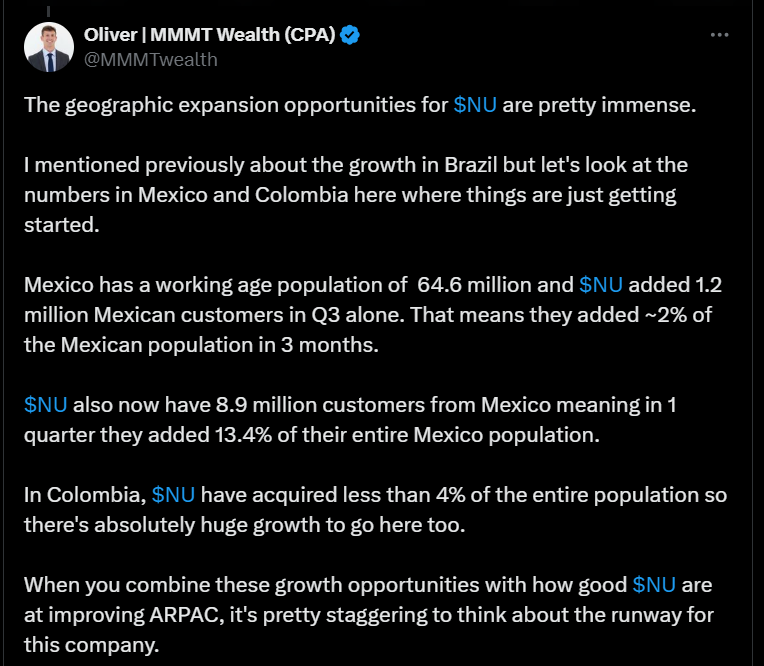
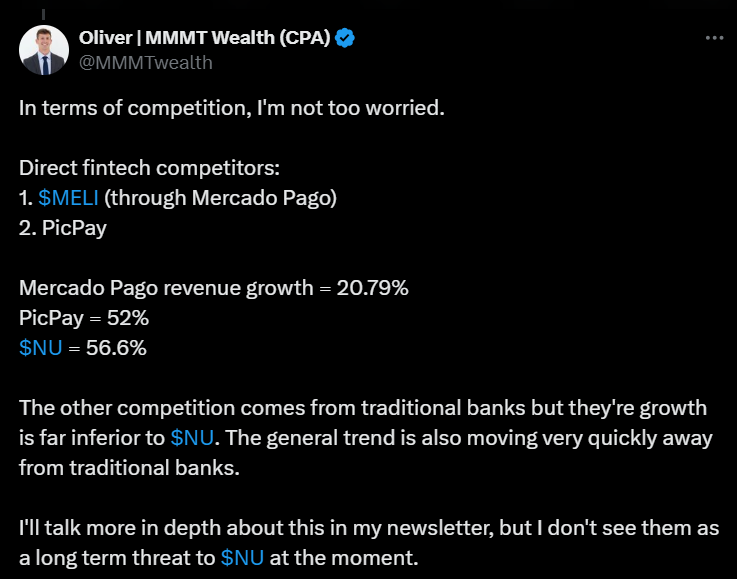
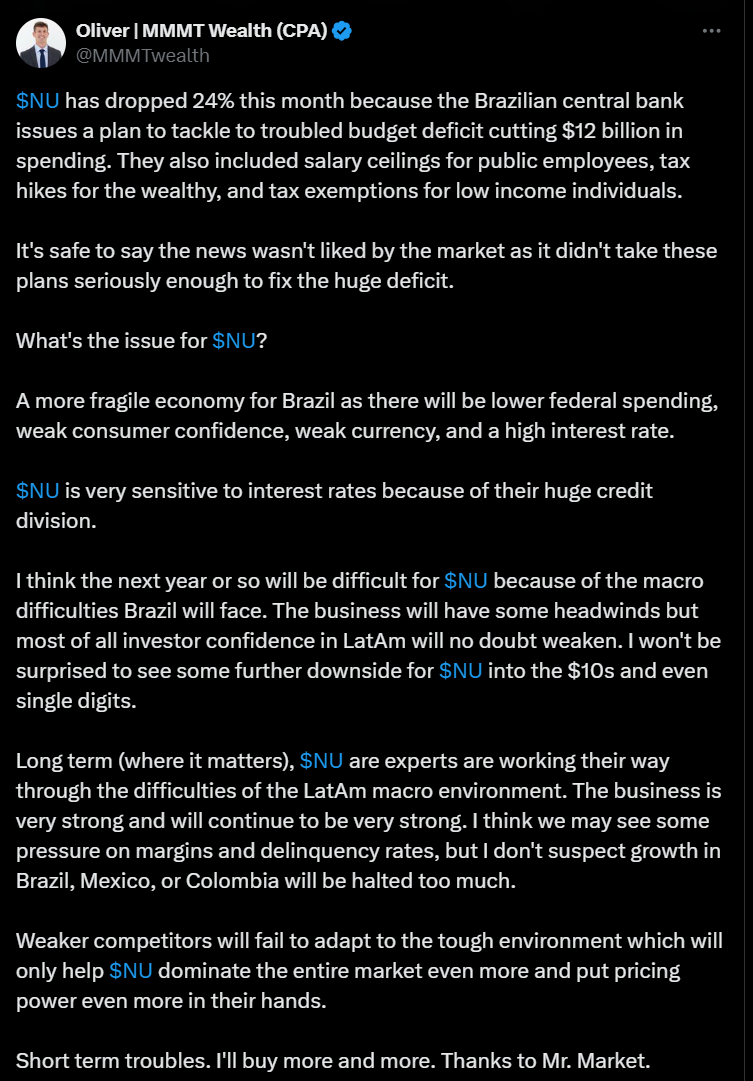
Jag samlade några tweets nedan som jag tycker har bra poänger om företaget. Jag refererar lite till dem och även annat jag har läst om detta företag på sistone.
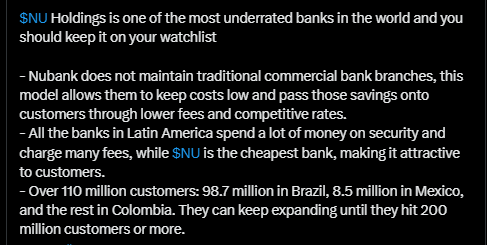
NU Holdings är enligt många en undervärderad aktie, vilket man kan se i denna tråd. Företaget har lyckats med sin plattform att få låga kostnader och förmånliga tjänster för kunderna. Till exempel tar banker i Latinamerika vanligtvis ut höga avgifter, men NU utmärker sig med sin prisvärdhet.
NU har över 110 miljoner kunder, främst från Brasilien, och potential för betydande tillväxt finns i samma världsdel. $MELI, det vill säga Mercado Libre (tråden finns på Forumet), stöder NU med betaltjänster och kreditlösningar, vilket stärker dess position på regionens marknader.
NU:s förmåga att förstå lokala konsumenter är en styrka på utmanande marknader, även om dess värderingsnivå väcker diskussion. Tillväxtutsikterna och den internationella expansionen gör det till ett intressant investeringsobjekt för många, men det finns också risker, som vissa “instabiliteter” i denna världsdel.
Jag har följt det! Och låt oss säga att jag var nära att köpa. Nu börjar jag bara ha så många rader att jag behöver få lite ordning på portföljens innehåll igen, när några specialsituationer skulle upphöra och medel frigöras.
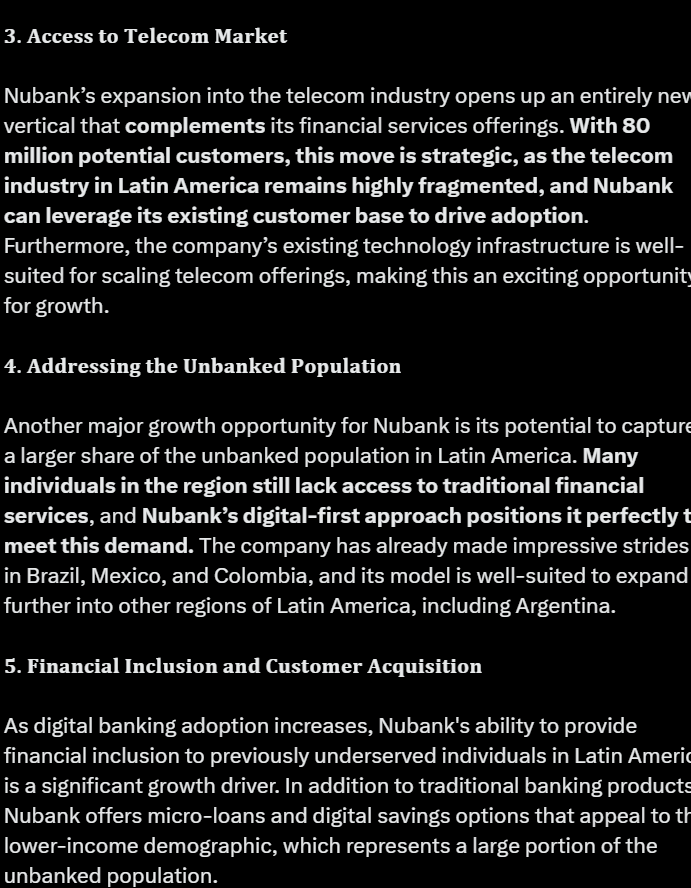
Med NU fascineras jag av marknadspotentialen! I Brasilien börjar penetrationen vara ganska imponerande, och där kommer användartillväxten säkert att börja sakta ner. Omsättning per kund är alltså vapnet i Brasilien för att skapa tillväxt. I andra Latinamerikanska länder är användartillväxten i en större roll. Digitala banktjänster är ganska i sin linda där, och NU erbjuder en verkligt prisvärd möjlighet till banktjänster.
Värderingen är inte fruktansvärd för ett så välväxande företag. Aktien fick lite stryk när Berkshire sålde 20% av sin position för en tid sedan. Dessutom gav den ekonomiska situationen i Brasilien, som jag också nämnde i Melins tråd, lite nedgångsfart förra veckan.
Jag måste smaka på det, men det börjar bli ganska lockande.
Här är mycket av mina antaganden och dessutom mycket möjligt mitt missförstånd :
Något du redan märkte själv och @Ituhippinen kan säkert svara bättre än jag.
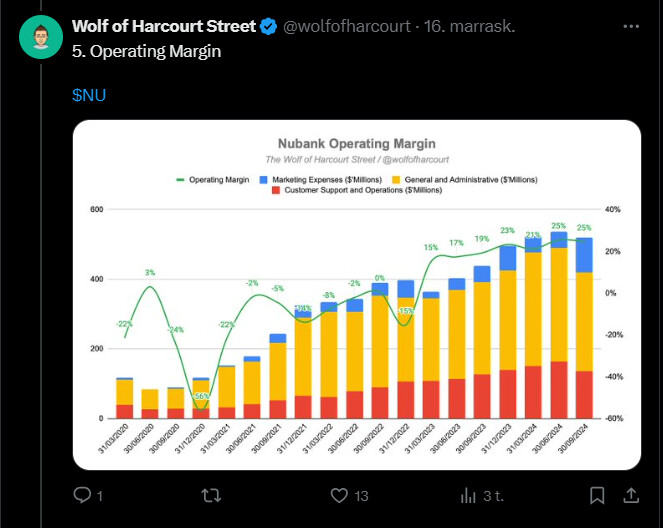
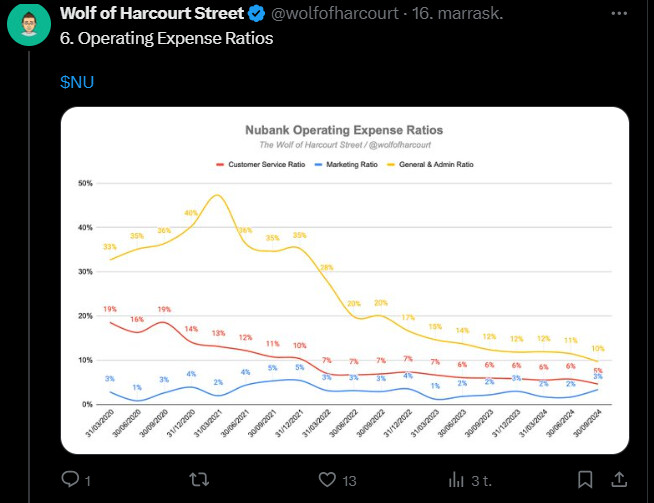
Uppenbarligen, genom att spegla mot framtiden, det vill säga med tanke på tillväxtförväntningarna, skulle de se det som billigt, att kostnaderna delvis är skenbart höga för närvarande och att pengar går åt i en brantare tillväxtfas. Dessutom verkar företaget ändå kunna uppnå låga kostnader på längre sikt och höga marginaler om dessa tjänster per användare börjar användas mer intensivt, men genom att aggressivt söka tillväxt är resultatet inte starkt och digitala tjänster används uppenbarligen inte ännu så rikligt där, men “säkert” med tiden. Och visst är de där minusen delvis just fordringar och sådant som sedan kommer tillbaka åtminstone till största delen. Det borde också jämna ut sig med tiden, eller hur ska man förstå det?
De binder kunder initialt, och med den eventuellt kraftigt ökande användningen av digitala finansiella tjänster föreställer de sig att de sedan skulle kunna generera ordentliga vinster när folk börjar använda dem och de dessutom får utökat sin verksamhet till andra länder.
Å andra sidan, när denna undervärdering har nämnts, kan det till stor del baseras på redan bulliga ägaruttalanden. På X, åtminstone i engelskspråkigt investeringsmaterial, är man oftast megabullig. Sedan kan man fundera på att det kan finnas sådana risker som beroende av Brasiliens (+ kontinentens) ekonomiska och politiska stabilitet + generellt hårdnande konkurrens på marknaden för digitala banker. Marginalpress på grund av ökande kundanskaffningskostnader samt möjliga valutakursfluktuationer etc (?).
Jag vet inte om jag kan svara bättre, men jag själv ser på värderingen lite annorlunda än kassaflödesbaserat.
Generellt sett är bankernas kassaflöde lite annorlunda jämfört med andra företag, eftersom bankernas affärsverksamhet egentligen helt bygger på pengar, då det är bankernas produkt och även en central del av själva verksamheten. Om en bank lånar ut pengar till en kund, är det ett negativt kassaflöde i bokföringen. Vanligtvis är detta dock en ganska bra sak, att pengar lånas ut till kunder .
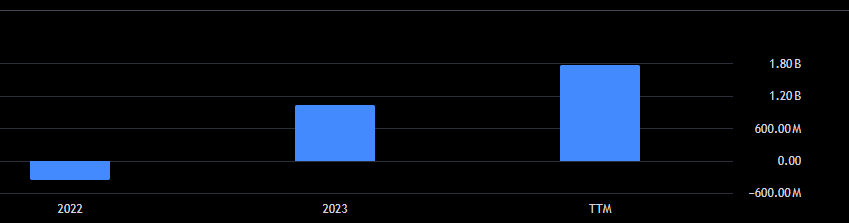
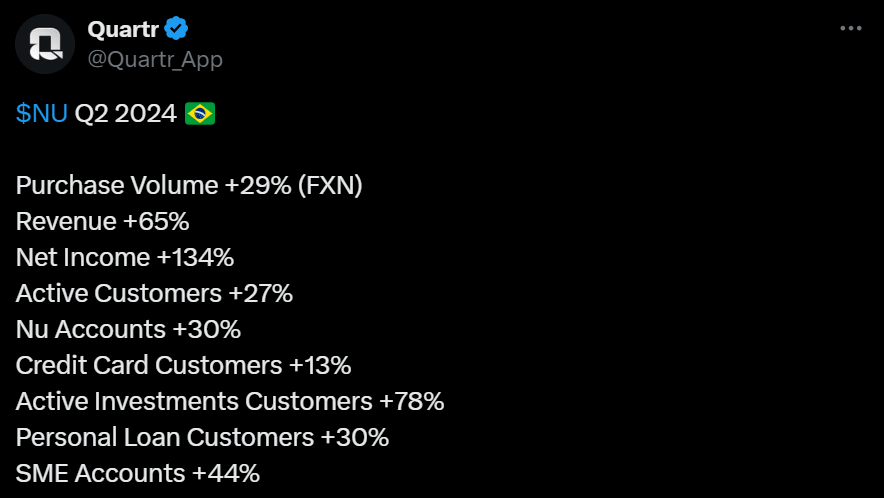
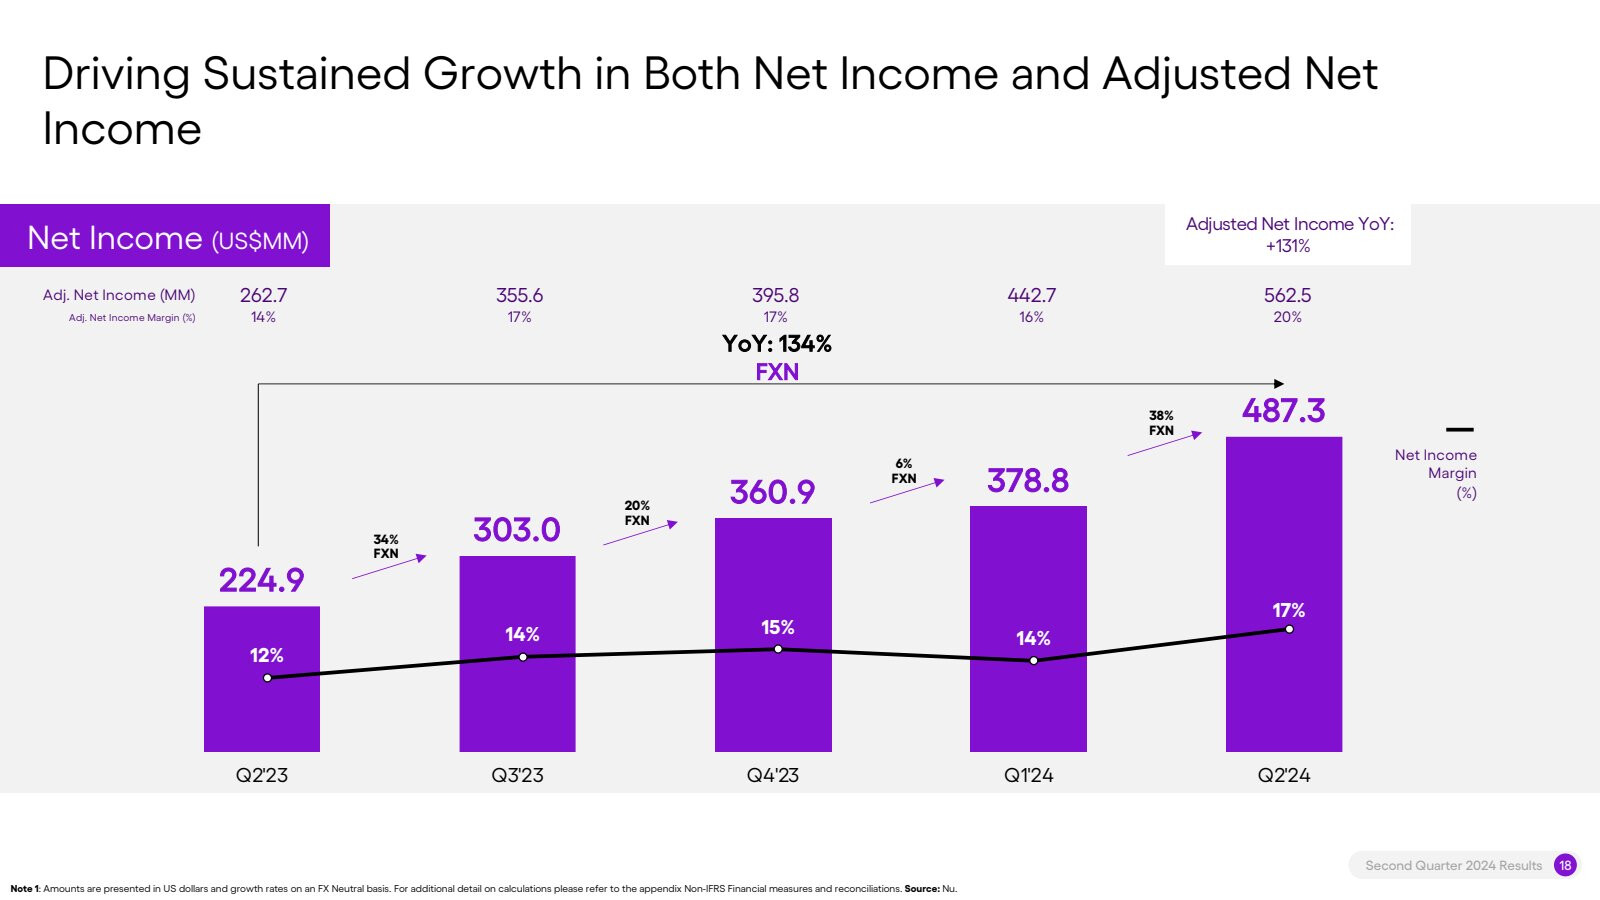
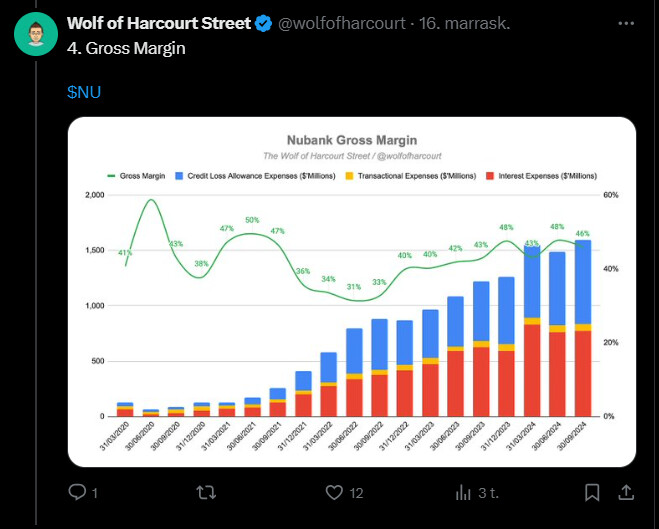
Istället föredrar jag att titta på nettoresultatet, som har utvecklats exemplariskt hos NU.
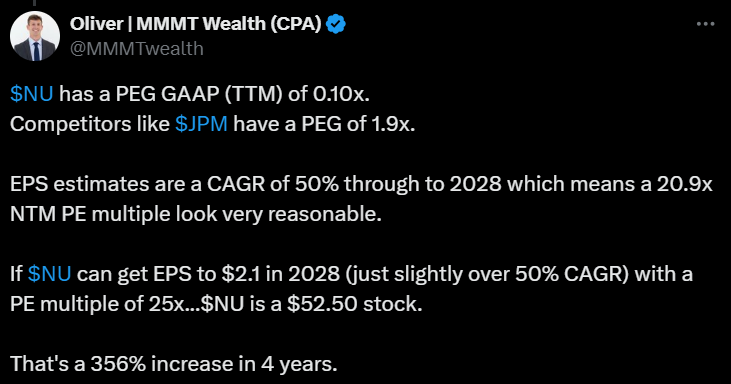
Detta års P/E på 28x, som nästan är i hamn, är inte bland de billigaste, och det har en tydlig premie jämfört med andra banker i regionen. Om vi redan tittar bakom ridån och funderar på nästa år, med analytikernas förväntningar, är forward P/E 19x. Fortfarande högt för en bank, men tillväxtutsikterna och den faktiska dominansen i Brasilien ger förtroende för att marknaden kan tas över även i andra länder.
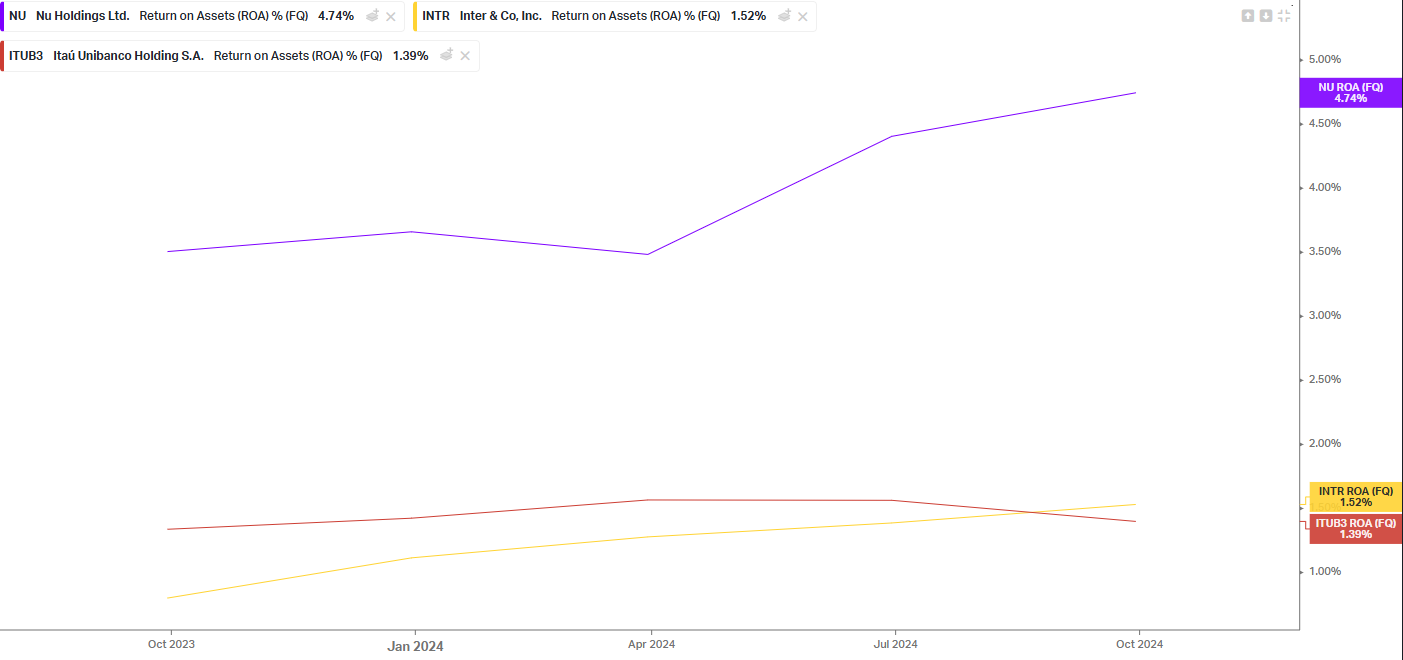
NU:s ROA är också betydligt högre än dess jämförelseobjekt, vilket enligt mig ger en bra bild av hur den lätta kostnadsstrukturen och de digitala tjänsterna syns positivt i företagets prestation. En viss premie jämfört med jämförelseobjekten torde alltså vara tillåten .
Om detta är någon generational buying opportunity, vet jag inte.
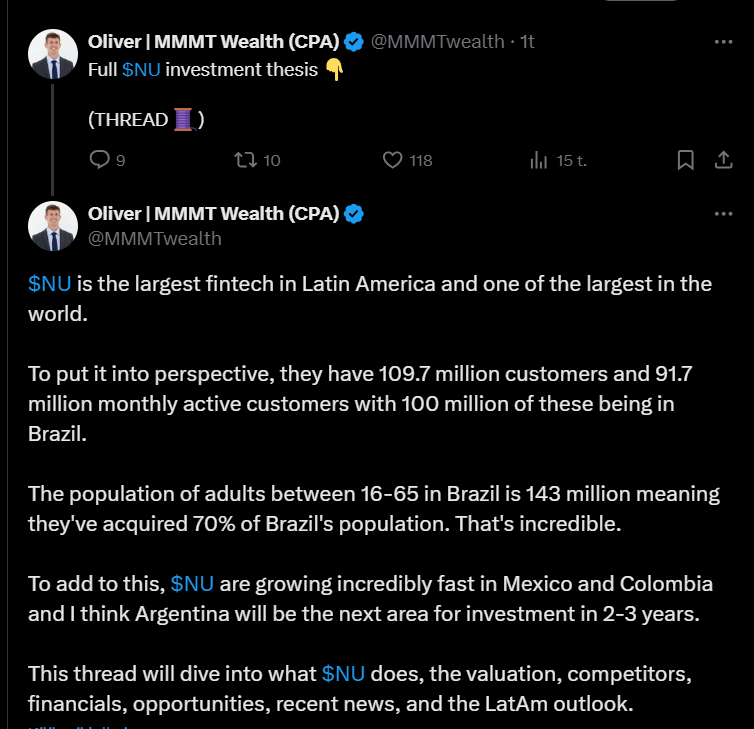
Här är, enligt mig, en bra tråd om det här företaget.
Olle berättar om Nubanks starka tillväxtsiffror, konkurrensfördelar samt de enorma möjligheterna i Brasilien och andra länder. Även värderingen och tillväxtutsikterna per aktie lyfts fram i tråden, och… trots eventuella tillfälliga utmaningar tror Oliver att företaget erbjuder en tillväxtpotential på upp till 368 procent på fyra år.
När det gäller Nu, Mercado och några andra latinamerikanska företag är det som oroar mig mest den fullständiga okunskapen om den lokala kulturen och konsumtionsvanorna/drivkrafterna.
Låt oss säga att Nu nu har samlat 70% av hela Brasiliens befolkning som kunder. Ryktet sprids snabbt och man hoppar på tjänsten med låg tröskel, eftersom det inte finns några egentliga alternativ. Vad händer om till exempel SoFi utökar sitt utbud i Sydamerika och kommer in med en bra kampanj? Kommer 30% av kunderna omedelbart att flytta dit? Kanske SoFi gör ett bättre kundurval och bara dåliga lån blir kvar hos Nu? Är teknologin verkligen konkurrenskraftig? Vad finns under huven..
Samma tanke gäller andra stora aktörer som Amazon, som skulle kunna krossa lokala företag inom många branscher. Vad är anledningen till att de stora inte har gett sig in på denna marknad? Instabilitet? Svag köpkraft? Korruption? Finns det ett värde i bra lokala aktörer som skulle kunna frigöras genom ett företagsköp, eller kommer de bara att bli uppätna av de större?
Det finns absolut potential i Nu, men man måste ha ett längre perspektiv. I detta skede är exponering för hård konkurrens en relevant risk.
I artikeln nedan diskuteras bland annat hur detta företag har erövrat marknaden och hittat en unik plats inom fintech-branschen. Efter sin börsintroduktion 2021 har Nu, som rest sig ur svårigheter, erbjudit imponerande höga avkastningar, och dessutom berättar artikeln hur företaget strävar efter att revolutionera finanssektorn i Latinamerika, vilket har charmat både konsumenter och investerare etc.
Artikeln betonar hur företagets investerare inkluderar Warren Buffett och den risktagande Cathie Wood från Ark Invest. Enligt artikeln vittnar intresset för Nu från dessa representanter med olika stilar om företagets unika karaktär.
En vändning skedde i år när Buffett sålde 20,7 miljoner aktier, det vill säga nästan 19 % av sitt innehav. Detta drag, tillsammans med analytikernas skepsis, har ökat osäkerheten; även om aktierna har fallit 27,7 procent från sin topp, har de fortfarande stigit 47 procent under året.
Nedan finns en artikel om ämnet och den är inte bakom en betalvägg.
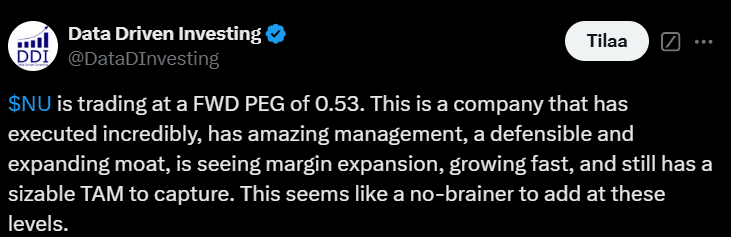
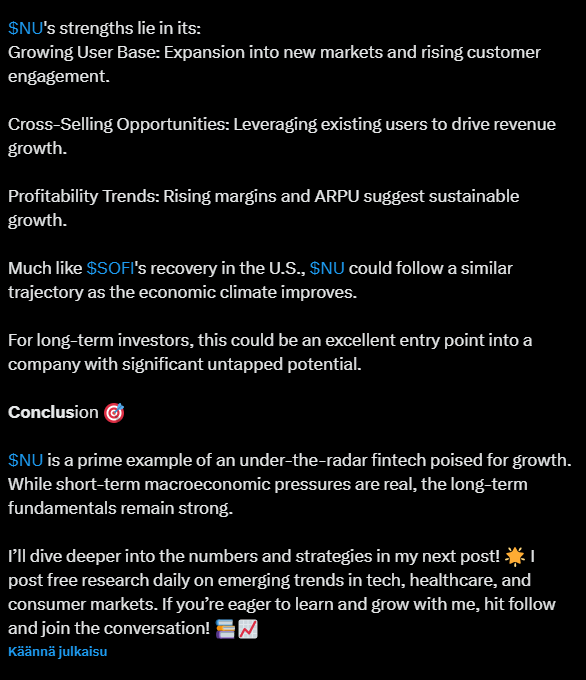
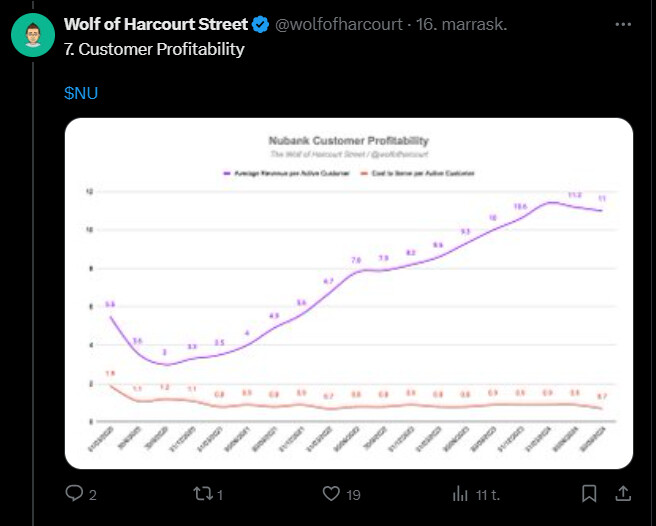
Enligt tweeten växer företaget snabbt både lönsamt och utnyttjar sin starka marknadspotential, dessutom ser Nu lovande ut som en långsiktig investering.
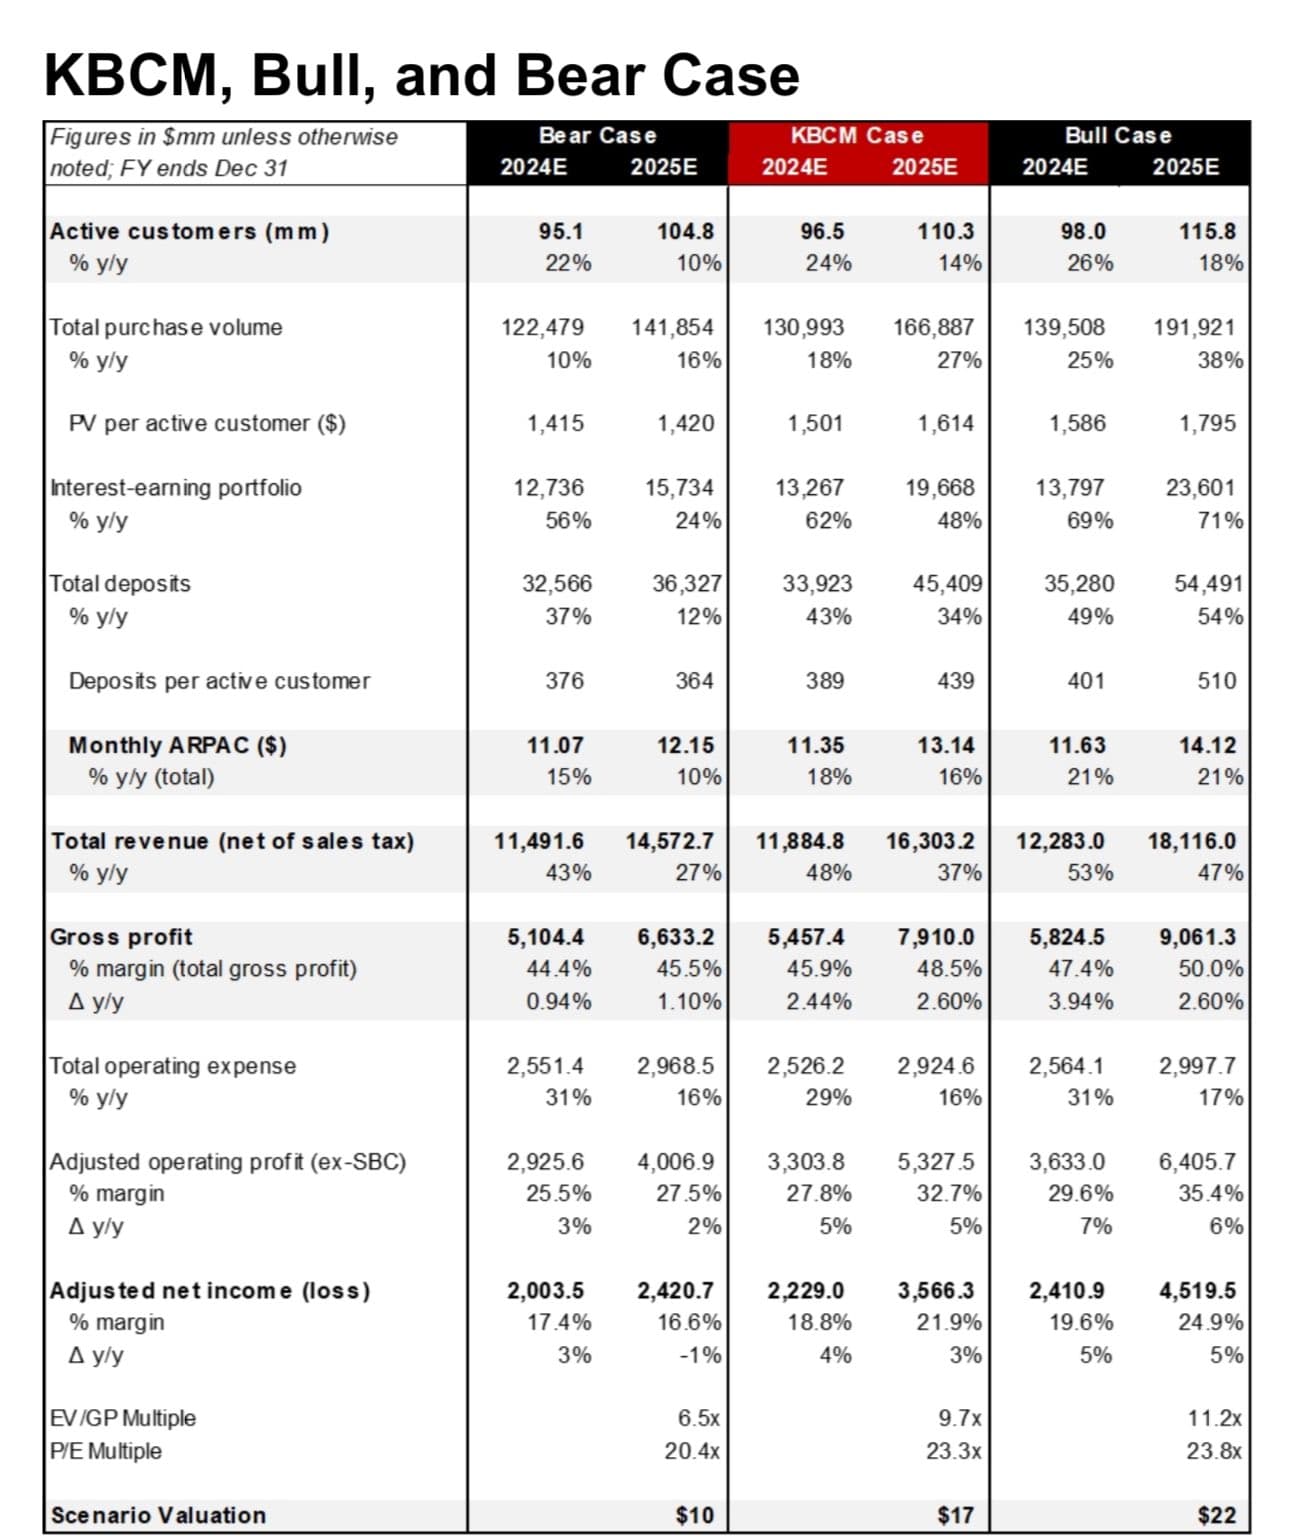
Analytikernas konsensusprognoser visar kontinuerlig tillväxt i EPS:
0,41 under 2024
0,57 under 2025
0,79 under 2026.
AI sa:
“FWD PEG står för Forward Price/Earnings to Growth-kvoten. Den kombinerar aktiens framtida P/E-tal (pris/vinst) och den förväntade vinsttillväxten. En låg FWD PEG, som i detta fall 0,53, indikerar att aktien kan vara undervärderad i förhållande till företagets framtida tillväxt. Generellt anses ett PEG-tal under 1 vara attraktivt för investerare.”
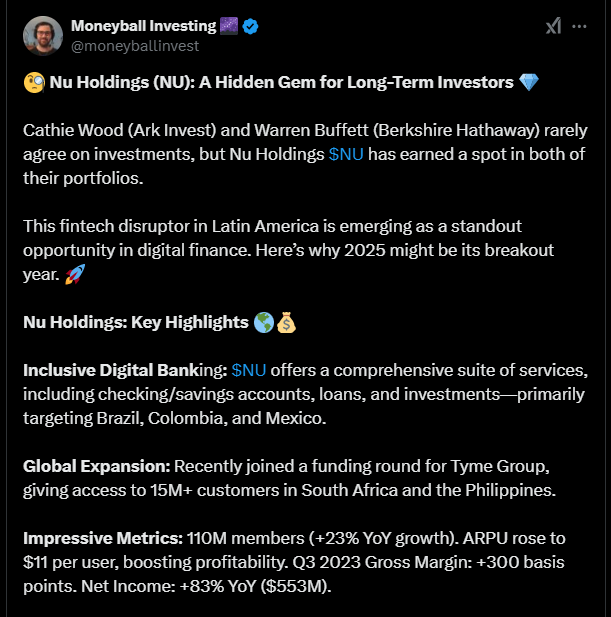
Nedan finns en tweet om hur Nu är en fintech-innovatör i Latinamerika som för närvarande väcker stort intresse bland investerare.
Sammanfattning och ny information refererat från tweeten:
Företaget erbjuder omfattande banktjänster, såsom konton, lån och investeringslösningar, särskilt i Brasilien, Colombia och Mexiko. NU har 110 miljoner användare och dess intäkt per användare (ARPU) ökade till 11 dollar, vilket förbättrar lönsamheten. Expansionen till Sydafrika och Filippinerna stärker företagets position, och även om makroekonomiska utmaningar försvagar korttidsutsikterna är den långsiktiga tillväxtpotentialen stark, vilket gör NU till ett attraktivt alternativ för tålmodiga investerare.
Nu Holdings, moderbolaget till Nubank, Latinamerikas ledande digitalbank, överväger att flytta sin juridiska hemvist till Storbritannien som en del av sin framtida internationella expansion. Enligt VD David Velez övervägs flytten med tanke på långsiktig tillväxt, men till exempel skatte- och regleringsförändringar skapar osäkerhet.
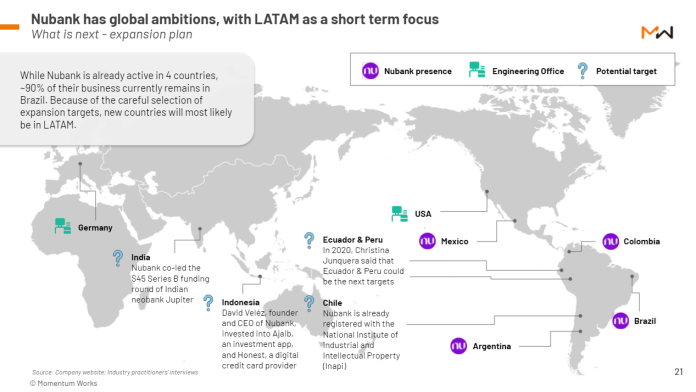
Den amerikanska marknaden är särskilt intressant tack vare möjliga förenklingar i regleringen, men expansion till nya länder är inte planerad under de kommande ett och ett halvt åren. Nubank har redan verksamhet i Europa, men regionen är inte högst upp på prioriteringslistan när det gäller att utöka tjänsterna. Företaget undersöker också nya möjligheter på tillväxtmarknader.
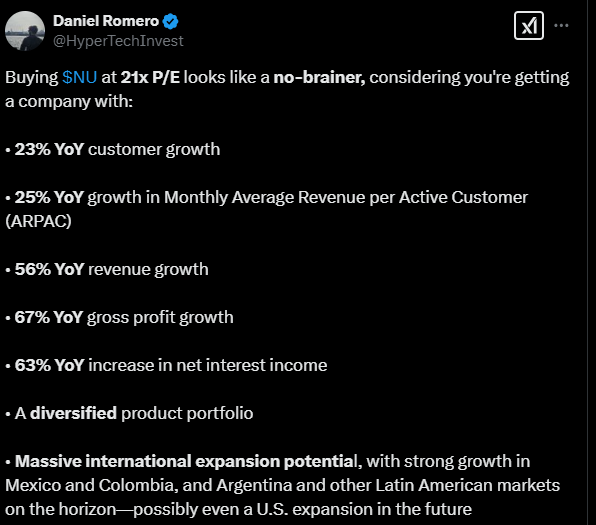
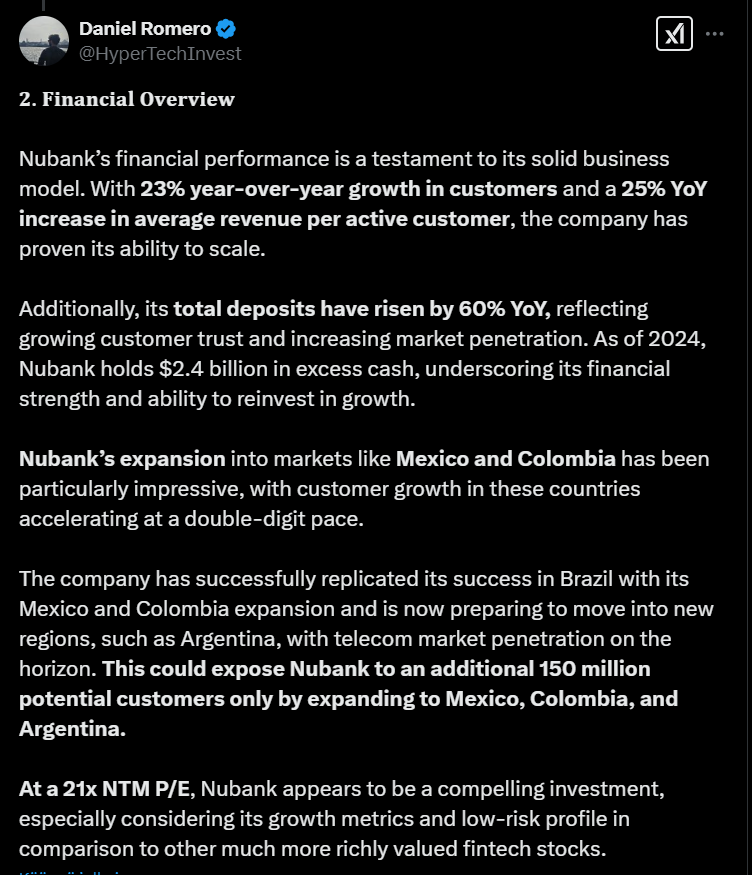
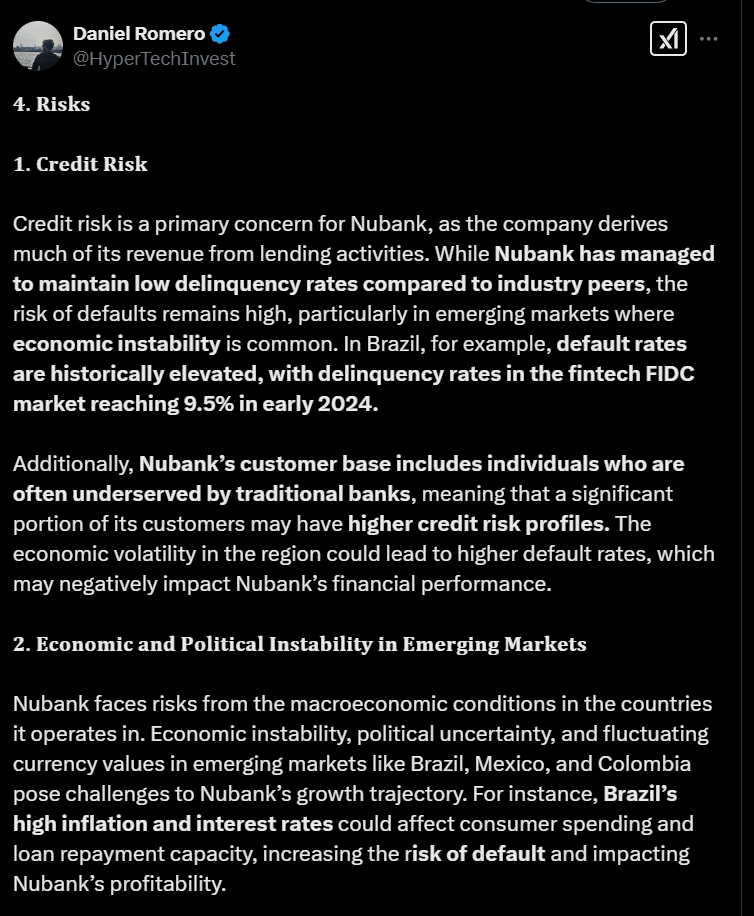
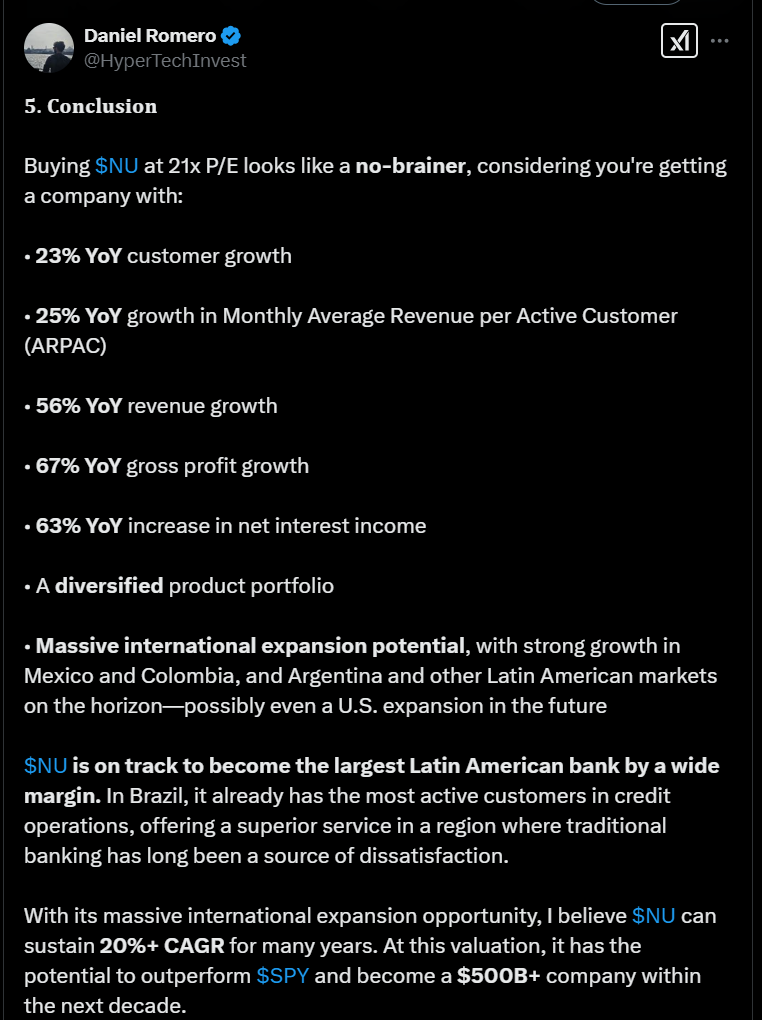
Tweetaren tycker att NU är intressant, eftersom man med ett P/E-tal på 21x får stark tillväxt i kundantal, intäkter och vinst. Dessutom betonas i tweeten en mångsidig produktportfölj och en stor internationell expansionsmöjlighet, särskilt i Latinamerika.
Nu växer snabbt och expanderar i Latinamerika, särskilt just nu i Mexiko och Colombia. Som tidigare antytts i denna tråd, så erbjuder det bättre service än traditionella banker och är redan ledande bland kreditkunder i Brasilien. Enligt tweeten kan företaget med stark tillväxt bli regionens största bank.
EDIT: @Ituhippinen, har du slutat följa eller har MELI tagit dig med sig?

 NU

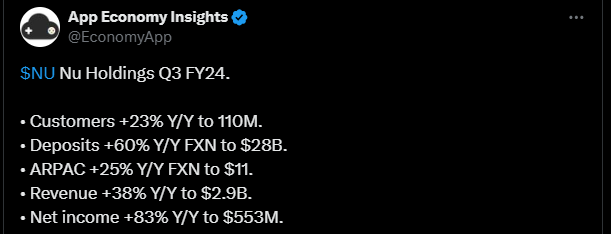




 :