Trygg on aika säännöllisesti myynyt isoja eriä, ilmeisesti haluaa pienentää riskiä, mikäli valtaosa omaisuudesta on yhdessä yhtiössä kiinni. Eiköhän tuo lähipäivinä selkene.
3 tykkäystä
Tässä on Antin ennakkokommentit, kun Norrhydro julkaisee Q2-tuloksensa keskiviikkona 15.7. 
Odotamme yhtiön yltäneen suunnilleen vertailulukujen tienoille, sillä Iranin sodan heijasteet kysyntään ja kustannuksiin ovat arviomme mukaan syöneet yhtiön viimeisen vuoden aikana tekemien kehitystoimien hyötyjä. Ohjeistuksensa Norrhydro tulee arviomme mukaan kuitenkin toistamaan. Huomiomme raportissa kiinnittyy Q2-numeroiden ja ohjeistuksen lisäksi erityisesti perinteisten sylinterien kysyntänäkymiin ja makrotalouden epävakauden mahdollisiin kustannusvaikutuksiin. Pidämme myös yhtiön tasetilannetta edelleen silmällä, joskin tältä osin kehitys on ollut isossa kuvassa myönteistä jo noin vuoden ajan etenkin positiivisen tuloskehityksen ansiosta.
5 tykkäystä
Puolivuosikatsaus tullut ulos. Alla keskeiset luvut.
Tammi–kesäkuun 2026 yhteenveto:
- Liikevaihto kasvoi 0,14 % ja oli 14 899 (14 878) tuhatta euroa
- Käyttökate oli 1 347 (1 226) tuhatta euroa
- Käyttökateprosentti oli 9,0 % (8,2 %)
- Liikevoitto oli 721 (573) tuhatta euroa
- Osakekohtainen tulos oli 0,024 (0,001) euroa
Huhti–kesäkuun 2026 yhteenveto:
- Liikevaihto oli 7 705 (8 907) tuhatta euroa
- Käyttökate oli 441 (985) tuhatta euroa
- Käyttökateprosentti oli 5,7 % (11,1 %)
- Liikevoitto oli 127 (670) tuhatta euroa
- Osakekohtainen tulos oli –0,011 (0,034) euroa
Vuoden 2026 ohjeistus
Yhtiö arvioi liiketoimintansa kehityksen jatkuvan myönteisenä tilikaudella 2026. Yhtiö ei muuta 19.2.2026 julkaistussa tilinpäätöstiedotteessa antamaansa ohjeistusta.
Yhtiö odottaa liikevaihdon olevan 30 000-32 000 tuhatta euroa (28 702 tuhatta euroa vuonna 2025) ja raportoidun käyttökatteen olevan 3 000-4 000 tuhatta euroa (2 651 tuhatta euroa vuonna 2025). Kasvun pääpainon arvioidaan kohdistuvan vuoden 2026 jälkimmäiseen vuosipuoliskoon.
8 tykkäystä
Analyytikko Pauli ollut heti aamusta valppaana 
6 tykkäystä
Tuloksesta julkaistin myös esitallennettu, vartin mittainen webcast. Olen niin tumpelo, etten löytänyt Inderesin sivuilta, mutta yrityksen omilta sivuilta se kyllä löytyy: Puolivuosikatsaus 2026
Webcast on mielestäni lukujen pureskelun osalta turhankin lakoninen ja hätäinen. Iso osa ajasta käytettiin yleiseen esittelyyn Norrhydrosta. Myös strategiaa kerrattiin. Kysymys ja vastaus -osiota ei luonnollisestikaan ollut, kun kyseessä oli ennakkoon tallennettu esitys.
Norrhydron kaltaisten vähän seurattujen yritysten osalta mielenkiintoisimpia ovatkin toimarihaastattelut. Kai sellainen on tänäänkin tulossa? Kiitokset aiemmista haastatteluista Yrjölle, Paulille ja Paulin tuuraajille!
5 tykkäystä
Norrhydron kannattavuus kääntyi kvartaalilla tappiolle. Q1 oli hyvä ja sen avustuksella koko alkuvuosi silti voitollinen. Liikevaihto laski kvartaalilla 13,5% vuodentakaiseen nähden. Liikevoitto putosi 81%. Osake reagoi noin 8-9% pudotuksella.
Varmasti moni toivoi parempaa. Jos jotain hopeareunusta tähän haluaa hakea niin onneksi toimitusjohtaja luovutti reilut 120 000 osaketta toukokuun lopussa uusille omistajille nykykurssia selvästi korkeammalla hinnalla.
9 tykkäystä
Pauli haastatteli yhtiön toimitusjohtajaa Yrjö Trögiä Q2-tuloksen tiimoilta
Aiheet:
(00:00) Aloitus
(00:14) Pehmeä kvartaali
(01:48) Kysyntänäkymä
(02:35) Uusasiakashankinta
(03:26) Ohjeistukseen yltäminen
(04:20) Kannattavuuteen vaikuttaneet tekijät
(05:05) Henkilöstökulujen kasvu
(05:50) EMA-ratkaisujen tilanne
(07:13) Pääoman allokointi
4 tykkäystä
Ei vaan tunnu Norrhydrolla homma lähtevän, valitettavasti. Loppuvuotta kohti saa kiriä ohjeistuksessa pysymiseksi eikä makrotrendikään tällä hetkellä hirveämmin tuo myötätuulta. Trögin “keittiöremppakin” saattaa taas jatkua nyt kun tiedote on ulkona, joten laskupainetta voi tulla sitäkin kautta vielä lisää.
1 tykkäys
Meinasitko että pumppasi palloon ilmaa, ja nytkö taas tussahti?
Merkille pantavaa että jo pitkään menekki, tai sen vähyys, selittyy AINA ulkoisilla tekijöillä (ukraina, venäjä, korot, nyt Iran). nämä ovat uusi normaali kaikille, mutta ei selitys sellaisenaan.
1 tykkäys
Puolivuosikatsaus ja Yrjön esitykset jättivät taas harmittavan paljon epäilyksiä yrityksen kyvykkyyttä kohtaan. Kommunikointi yhtiöstä on hyvin yleisellä tasolla, eikä mitään konkreettista saa virallisten lukujen lisäksi irti. Alla olevat diat herättivät enemmän epävarmuutta kuin luottamusta.
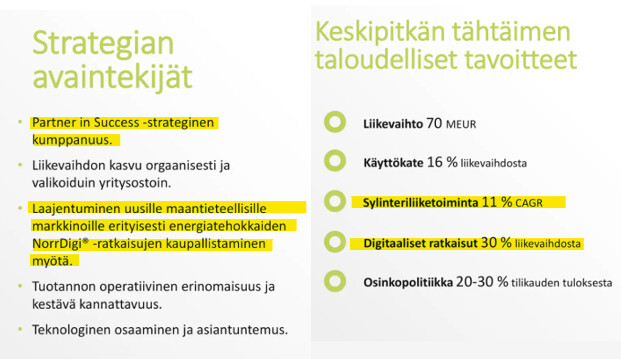
- Mitä haetaan Partner in Sucess -kumppanuudella? Jos tällä tarkoitetaan Volvoa tai vastaavia kumppaneita, eteneminen on kuollettavan hidasta, jos sen on tarkoitus olla strategian ydin.
- NorrDigi ja digitaalisten ratkaisujen kaupallistaminen sekä läpimurto vaikuttaa olevan jo enemmän “toivotaan toivotaan” osastolla. Puhutaan, että se etenee ja siihen on kiinnostusta. Sama tarina jatkunut useita vuosia. On merkittäviä tarjouksia, joiden mahdollista toteutumista odotetaan seuraaville 1-3 vuodelle. Tämä on kaikkea muuta kuin varmaa kauppaa.
- Lähitulevaisuuden kasvun pitäisi siis tulla perinteisestä sylinteriliiketoiminnasta. Mihin 11% CAGR perustuu? Se on aika kova vuosittainen kasvuvauhti perinteisellä markkinalla. Edelleen nähdään heikkoutta tilauksista ja ennusteiden pohjalta ehkä päästään ohjeistukseen. Kuinka mitataan ennusteiden paikkansapitävyyttä ja miten ne ovat pitäneet paikkansa historiassa?
- Mielestäni Norrhydron myynnin kyvykkyys ei riitä kansainvälistymiseen digitaalisten ratkaisujen osalta, vaikka siellä on muutamia valon pilkahduksia ollut. Kuinka kansainvälisen myyntikumppanin kartoitus etenee? Jos tuote olisi ylivertainen kilpailijoihin verrattuna, uskoisin kumppanin löytyvän.
Tässä ensiajatuksia, paljon on muitakin pieniä seikkoja, joita en ala ainakaan vielä tähän purkamaan. Luotto on rapistunut ja osakkeet lähtivät pois omasta salkusta.
Kun yritys alkaa kommunikoimaan selkeästi konkreettisia kehitystoimia tai raportoimaan sopimuksista tavoitteisiin pääsemiseksi, harkitsen taas mukaan hyppäämistä.
Olen ollut tässä aiemminkin mukana ja toivon yritykselle vain pelkkää hyvää ja menestystä. Toivottavasti näistä ajatuksista on jotain apua muille sijoittajille tai Norrhydrolle. 
15 tykkäystä
En missään nimessä. Ei mitään pumppausta ole tapahtunut mielestäni. Lähinnä jatkuva myynti aleneviin kursseihin näköalapaikalta ei lisää luottoa siihen, että tilanne olisi lähiaikana menossa selvästi parempaan. Lähinnä nytkin jäi fiilis haastattelusta, että toivotaan parempaa, luultavasti luvataan/toivotaan hieman liikoja ja negaroidaan ennen joulupukin tuloa. Aika näyttää…
Vaikea piensijoittajan on tietää paremmin kuin suurimman omistajan/toimarin/firman rakentajan. Jos se on näin selvästi myy parhaimmasta näkövinkkelistä hinnasta välittämättä, ei se ole minulle osta.
9 tykkäystä
Tässä on Paulilta yhtiöraportti Norrhydron Q2:n jälkeen.
Vahva alkuvuosi vaihtui Q2:lla heikompaan kysyntään geopoliittisen epävarmuuden myötä. Yhtiön ohjeistuksen toteutuminen on nähdäksemme epävarmaa, mutta pidämme osakkeen arvostusta kuitenkin edullisena, vaikka tulos jäisi ohjeistushaarukan alalaidan tuntumaan kuten nyt ennustamme. Yhtiö on isossa kuvassa onnistunut parantamaan kannattavuutta merkittävästi ja tervehdyttänyt tasettaan. Toistamme lisää-suosituksen, mutta laskemme tavoitehinnan 1,4 euroon ennusteleikkausten ja ohjeistusriskin myötä (aik. 1,7 €).
8 tykkäystä
Itse en näe tässä mitään tarinan muutosta, norrhydro on menossa parempaan suuntaan. Pieni notkahdus tässä, mutta puhutaan nyt kumminkin 12m firmasta ev n. 20m, että tärkeintä on, että suunta oikea ja tappiovuodet takana. Eniten kurssia painanut kovasti pääomistajan/johtajan myynnit, kun markkinat eivät tälläisiä määriä vaan vedä vastaan ilman, että mukaan tulee joku suursijoittajataho. Itse näen tämän kyllä hyvänä oman alan nicheyhtiönä, et tuottet hyviä ja optiona tulee kaupan päälle se norrdigi, jos onnistuu, jos ei no, sitten ei. Kurssi tietysti heiluu, hurjasti tämän kokoisessa pienyhtiössä, mutta siihen olemme varmaan tottuneet, jotka tätä omistaa eli katse tulevaan - jos q3 ja q4 ei onnistu niin sitten voimme alkaa tekemään johtopäätöksiä.
9 tykkäystä
Näemmä FinnMetkot lähestyy ja norrdigi Parker Hannifinin moottorilla siellä esillä, jutusta ei oikein käy ilmi onko pöydällä vai oikeassa laitteessa. Mutta toivottavasti aukeaa päitä tästä. Voiko @Yrjo_Trog_Norrhydro kommentoida onko heidän moottori ollut alusta saakka vai onko tässä jonkinlaista muutosta tapahtunut tuotteeseen?
Tuossa artikkeli:
10 tykkäystä
Tässä on kyseessä meidän EMA sylinteri Demo ohjauksineen, joka on kiertänyt eri messuilla ja tämän vuoden syksylläkin menossa vielä muutamille muillekin messuille. Teemme mm. Parkerin kanssa yhteistyötä sähkömoottoreissa. Tällä EMA demo toteuksella näkee hyvin EMA - sylinterin toiminnan ja ohjauksineen ja pääsee itsekin sitä kokeilemaan.
22 tykkäystä
Tässä on Paulin etkoilut, kun Norrhydro kertoo Q3-tuloksestaan keskiviikkona 21.10.
Odotamme yhtiön liikevaihdon kasvaneen lähinnä hintavetoisesti suhteessa hyvään vertailukauteen ja tuloksen olevan vakaa, mutta kausiluonteisesti matala. Raportissa päähuomiomme kiinnittyy loppuvuoden kysyntänäkymiin, sillä koko vuoden ohjeistukseen liittyy epävarmuutta erityisesti liikevaihdon osalta. Seuraamme myös kiihtyneen inflaation vaikutuksia yhtiön kannattavuuteen.
3 tykkäystä