Yhdeltä analyysitaholta hyvin myönteistä tekstiä. Ei liity kuitenkaan ECOC 2026 -tapahtumaan, vaan näköjään Nokialla on ollut jenkeissä toinen tapahtuma.
Ihmettelin hieman outoa markkinavirettä tähän aamupäivään, ja ennen kaikkea Ericssonin selvää kyykkyä. Asia selvisi, ja Nokia osittain empatiasta kulkee samaa latua. Toisaalta Morgan Stanleyn mukaan RAN -markkina ei vieläkään ole houkutteleva, sillä heidän mukaansa Ericssoniin kohdistuu marginaalipaineita vuosille 2027-2028. Sama ajuri on periaatteessa myös Nokialle, vaikkakin Nokia elää ja hengittää nyt ihan toista tarinaa. Aika näyttää sitten miten AI-RAN saa tuulta alleen. Sitä ennen Nokian tulos tulee muodostumaan yksinomaan verkkoinfra -puolelta höystettynä patenttituloilla.
Morgan Stanley downgraded Ericsson to Underweight from Equalweight and lowered its price target to $9.00 from $11.00.
Morgan Stanley prefers Nokia within the telecom equipment space for its direct artificial intelligence exposure from hyperscalers, while Ericsson remains exposed predominantly to telecom capital expenditure plans.
katselin Nokian sivuilta upcoming Events ja kuun lopussa on Jenkkien versio ECOCistä, josko jotain tuotelanseerauksia tulee, niin olisiko US of A parempi paikka julkaista, hieman isommat festarit nuo.. tosin puheenvuoroissa ei niin mielenkiintoista omaan silmään, mutta…
Hyvä ajatus tämäkin. Ääh kun tämä epätietoisuus vähän ärsyttää, kun tällä teemalla on niin kohtuullisen suuri merkitys Nokian lähivuosien tulokseen.
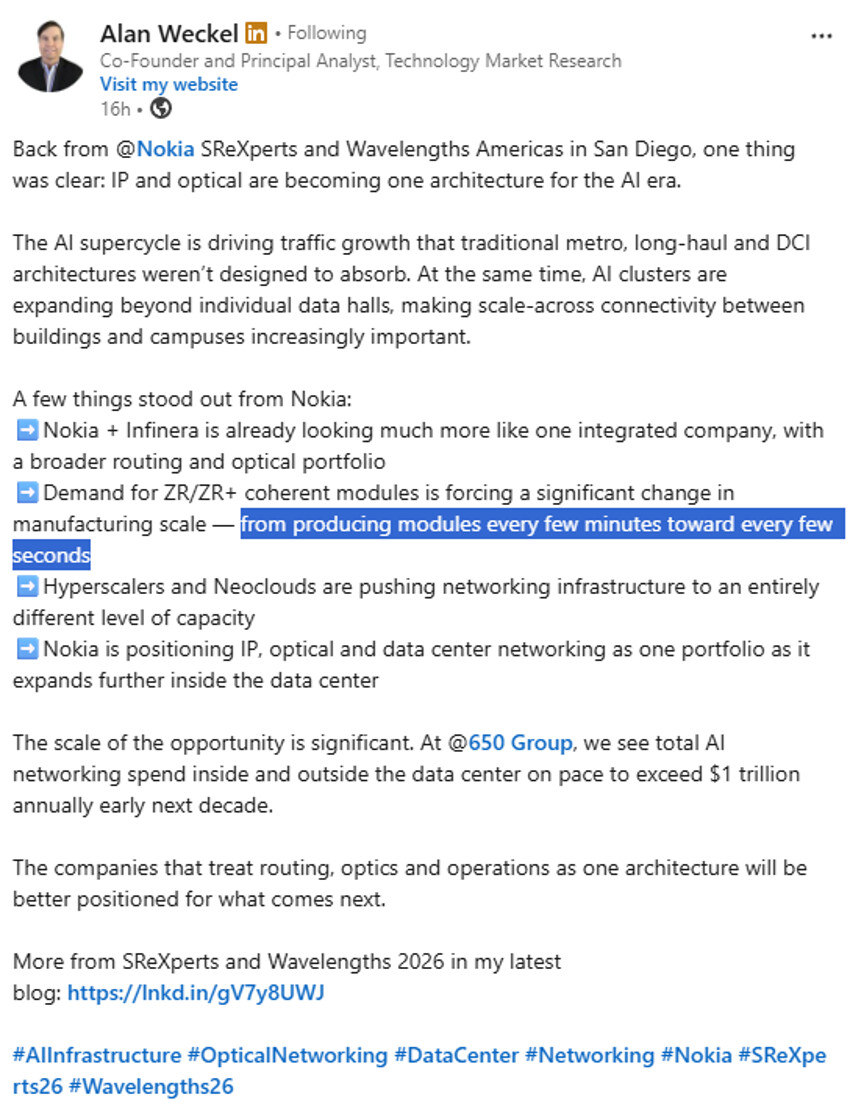
Mutta, tämäkin Alan Weckelin postaus antoi kuitenkin luottamusta asiaan. Ei moduuleja aleta tehdä noin 60x (?? varmaan hitusen epätarkka tulkinta kommentista, mutta joka tapauksessa monenkertainen määrä) aiempaan nähden pelkästään pluggables kysynnän takia. Tuollainen suuri lisäys tarkoittaa mielestäni vain sitä että Nokia olisi pääsemässä myös data centereiden sisälle.
Kilpailu on kuitenkin hyvin kovaa. Ja sitten kilpailijat, kuten Marvell, tuntuvat heti ilmoittelevan kun jotain diiliä ollaan tekemässä. Jopa Ciena tuntuu yrittävän boostata omaa CPO osaamista. Ja mitä Nokia tekee? On hyvin hissukseen asioista.
Olen edelleen melko luottavainen että Nokia saa tästäkin kehityksestä (scale-up) oman osansa. Se tekisi Nokian marginaaleille erittäin hyvää, ja olisi siinä mielessä hyvin tärkeää. Ehkäpä se on Nokian asiakkaista kiinni, ettei näitä näitä asioita julkisteta - kenties ollenkaan.
Voisiko olla mahdollista ettei sitten todellisuudessa tässä vaiheessa ole mitään mitä julkaista? Miksi pimittää yritykselle suotuisaa informaatiota?
Onhan tämä nähty ennenkin monien yrityksien kohdalla että isoksi pumpattu hype ikäänkuin lässähtää kun ei sitten mitään julkistettavaa tullutkaan. On tämä mahdollisuus otettava huomioon kun Cramerkin on ostolaidalla.
Nokia on itse välillä kommentoinut - mikäli oikein muistan niin Hotard - että asiakkaat eivät välttämättä halua että suunnitelmia julkistetaan, mutta oleellisinta on execuutaaminen. Jotain siis tähän tyyliin.
Olisi aika erikoista jos 1000 % vauhdilla kasvatettaisiin kapasiteettia ilman tietoa että onko sille todellista tarvetta. Ja toisaalta aikaperiodi huomioiden, luulisi että NPO teknologian osalta pitäisi suunnitelmat olla jo valmiita. Mutta tämä vain omaa ajatusta tähän liittyen.
Alla on lyhyehkö yhteenveto Serge Mellen artikkelista:
Kehityksen tausta: Mooren laki ja kehittyneemmät digitaaliset signaaliprosessorit (DSP:t) ovat pienentäneet koherenttien optisten komponenttien kokoa ja virrankulutusta, mahdollistaen siirtymisen isoista linjakorteista pieniin pistokemoduuleihin (pluggables).
Evoluutio maalla (terrestrial): Teknologia on kehittynyt 100G/200G CFP -malleista 400G-ratkaisujen kautta uusimpiin 800G ZR/ZR+ -pluggable-optiikoihin, joita käytetään laajasti datakeskusten välisissä yhteyksissä (DCI) ja pitkän matkan siirrossa.
Laajentuminen meren alle (subsea): Vaikka perinteisesti optiikka on kehittynyt vedestä maalle, koherentit pluggables-optiikat tekevät nyt käänteisen matkan maalta meren alle. Niitä voidaan hyödyntää sekä toistamattomissa että toistetuissa merikaapeleissa (kuten Nokia ja Telxius ovat testeissä osoittaneet).
Hyödyt ja tulevaisuus: Merikaapelioperaattorit saavat merenalaiseen siirtoon samat edut kuin maaverkoissakin: pienemmän virrankulutuksen, suuremman tiheyden, operatiivisen yksinkertaisuuden ja alemmat kustannukset bittiä kohden – helpottaen samalla kaapelipäätteiden tilanahtautta ja tehokkuusongelmia. Suorituskykyoptimoitu sulautettu optiikka säilyy silti vaihtoehtona kaikkein vaativimmille ja pitkimmille reiteille.
Samaa miettinyt tuosta kapasiteetin kasvattamisesta. Jollain laskukaavalla voi puhua jopa 10 000% vauhdista, jos mietitään pelkkää InP-puolta ja oletetaan puhdastilojen määrän olevan suoraan verrannollinen mahdolliseen tuotantokapasiteettiin.
Oletan yhä että edessä on kasvavaa siirtymää laitemyyjästä komponenttimyyjäksi ainakin datakeskuspuolella. Nokia voisi olla ihan ok kilpailija Lumentumille ja Coherentille ainakin Amazonin kohdalla.
Vaikea nähdä että tämmöisiä investointeja tehtäisiin ilman varmuutta kysynnästä. Vuoden lopussa ilmoitettu 2,5 miljardin ekstra investointi T&K:hon polttelee vielä mielessäni, ja siinä samalla ilmoitettiin tuotantotilojen laajentamisesta. Uskoisin että Chandlerin hankinta ja San Josen laajentaminen ja tehostaminen liittyy johonkin kohtalaisen suureen juttuun tuon T&K investoinnin kanssa.
Diili Nvidian kanssa oli tarkastella kuinka Nokia saataisiin osaksi datakeskusinfrastruktuuria samalla kun Nvidia heitti miljardin kehitysrahaa Mobiilille. Siitä n. 3kk eteenpäin tuli ilmoitus näistä suurista investoinnesta ja siitä vielä alle vuosi eteenpäin Nokia ilmoitti Chandlerin hankinnasta. Toivottavasti nämä asiat liittyy toisiinsa. Nvidialla tuskin on nimeä missään ratkaisevassa paperissa ja myöhemmät investoinnit Lumentumiin ja Coherentiin oli kyllä ikäviä juttuja. Nokia puskee käsittääkseni kovaa niiden tontille näillä investoinneilla. Vertikaalinen integraatio voi olla melkoinen kilpailuvaltti ja noiden myynnit tulee vähenemään kun Nokialla on omaa tuotantoa ja mahdollisesti parantunut kilpailukyky lopputuotteille vaikkapa Cienaan verrattuna, jolloin Cienalla ei välttämättä olisi enää sama tarve komponenteille. Tämä toki vaatisi myös aggressiivista hinnoittelua, johon InP tuotannon omistaminen (muun ohessa) antaa avaimet.
Harmi kun muutkin rakentavat lisää tuotantoa, mutta ei tietenkään yllättävää. Tämä että “kaikki” tapahtuu saman talon sisällä on kyllä mannaa tuotekehityksen kannalta. Jännää nähdä että onko kaikelle tälle tuotannolle lopulta edes kysyntää, vai onko seuraavat 5v jo sovittu pienissä pöydissä.
Yhdysvaltalainen tutkimuslaitos B. Riley Securities aloitti Nokian seurauksen “buy”-suosituksella (osta) ja 15 dollarin tavoitehinnalla. Se pitää yhtiötä aliarvostettuna tekoälyinfrastruktuurin hyötyjänä, ja sen kasvavat bruttokatteet sekä vahva kassavirta tekevät siitä houkutlevan sijoituksen.
Nokia ja Microsoft laajensivat yhteistyötään tekoälyohjattujen tietoliikenneverkkojen kehittämisessä integroimalla Nokian Data Suite -ratkaisun Microsoft Fabric -alustaan. Tavoitteena on nopeuttaa verkcodatan hyödyntämistä operaattoreille.
 , jos NOK ei yllätä markkinaa positiivisesti