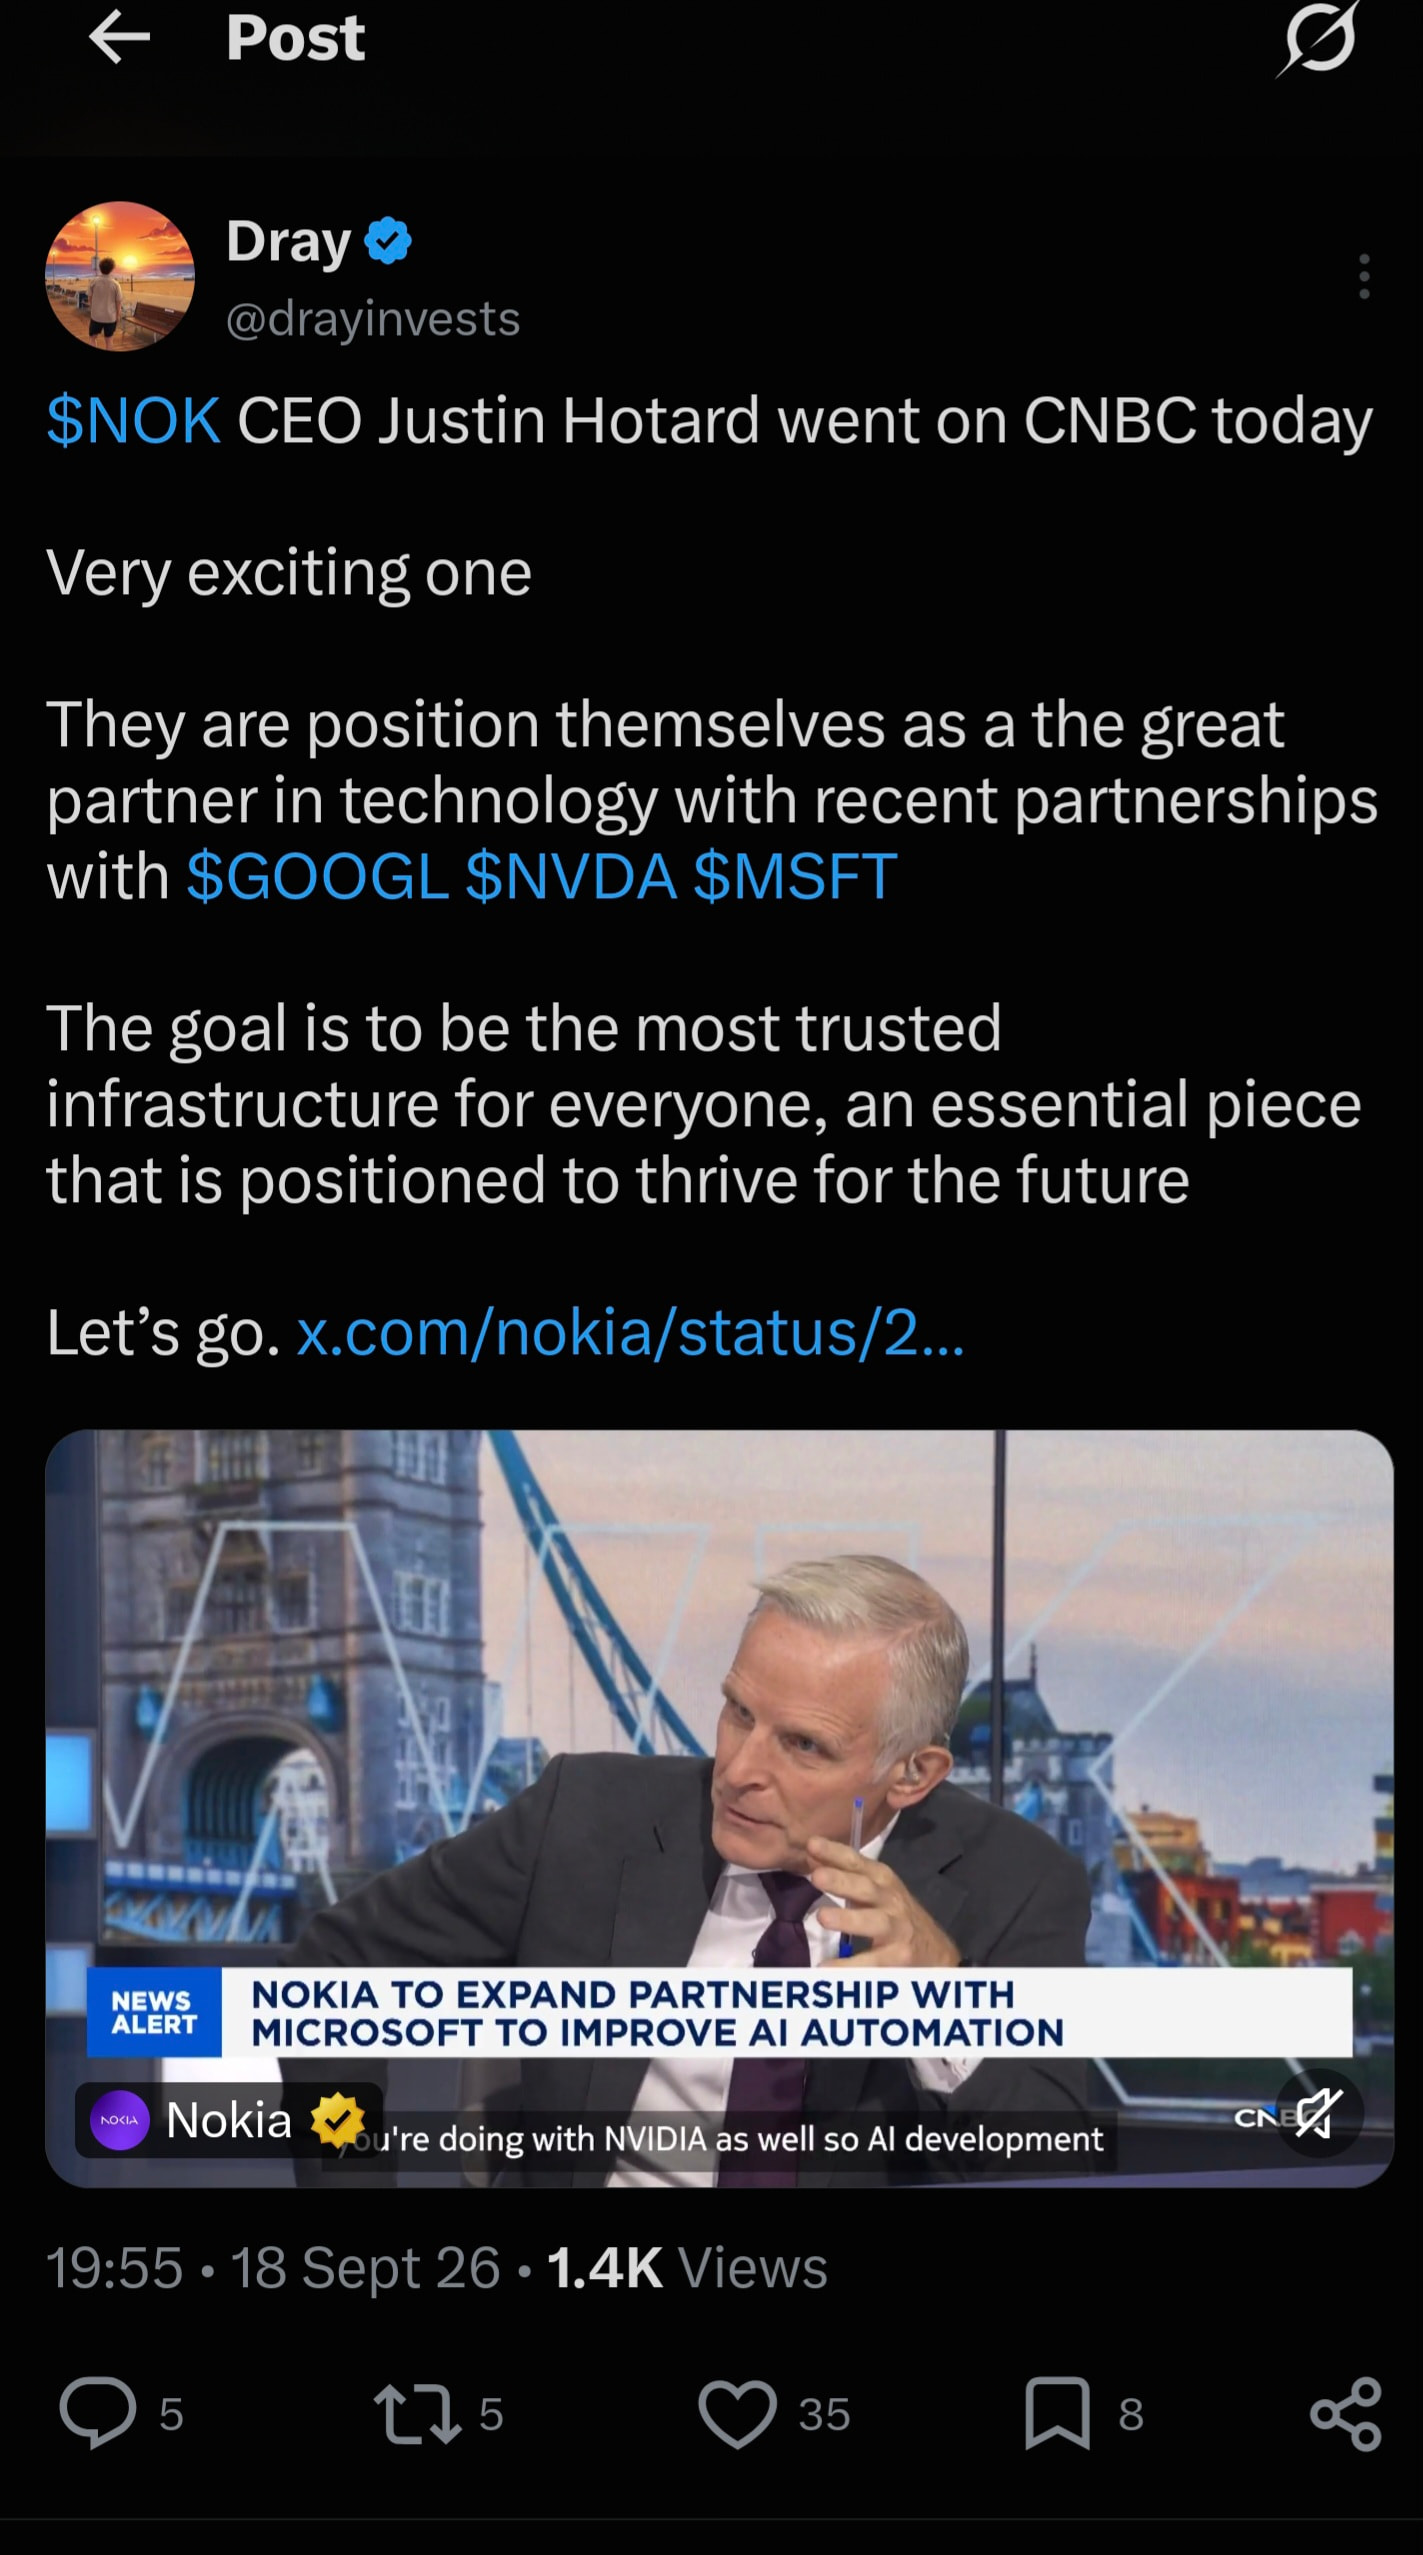
https://x.com/drayinvests/status/2100992053496709185
Vau, tämähän saattaisi kaivata melkoista kurssitarkistusta (re-rating)!
https://x.com/drayinvests/status/2100992053496709185
Vau, tämähän saattaisi kaivata melkoista kurssitarkistusta (re-rating)!
Pakko palata tähän kyselyyn. Äänestäjiä on nyt 219.
Neljäsosa äänestäjistä arvioi, että vuoden päästä Nokian kurssi on yli 20€. Se on melkoista, siitä huolimatta, että kysymys oli asetettu, miten oli.
Painopiste vajaan vuoden päähän on 15-17 eurossa, mutta 20+ euron tasoon uskovia on poikkeuksellisen iso määrä. En ota kantaa siihen, kuka on oikeassa, mutta sanotaako, että nyt on helppo uskoa hyviin tuottoihin Nokian osakkeella.
Tämä ei ole tiedettä. Mutta ihan hauskaa tällainen on. Kiitos osallistumisesta. (Ja palataan tähän vajaan vuoden päästä. Jos muistini pätkii, muistuttakaa). Hyvää viikonloppua.
Hotardin haastattelu.
Nscale on jättänyt julkisen listautumisannin (IPO) rekisteröintihakemuksen New Yorkin pörssiin (New York Stock Exchange).
SEC:lle (Securities and Exchange Commission) 18. syyskuuta 2026 jätetyn S-1-rekisteröintiasiakirjan mukaan yhtiö aikoo listautua pörssiin kaupankäyntitunnuksella NSCL.
Pääjärjestäjät: Antantia johtavat huipputason rahoituslaitokset, kuten Goldman Sachs, J.P. Morgan ja Morgan Stanley.
Hyperkasvava liikevaihto: Nscale paljasti valtavan, 1 252 prosentin liikevaihdon kasvun vuodentakaisesta, nousten 140,6 miljoonaan dollariin vuoden 2026 ensimmäisellä puoliskolla.
Aika positiivinen uutinen Nokian kannalta tämä Nscalen IPO. Nokiahan on Nscalen virallinen verkkokumppani. Nscale saa pörssistä miljardeja konesalikapasiteetin kasvattamiseen ja iso osa niistä rahoista menee suoraan Nokian optisiin verkkoihin ja reitittimiin.
Nokia on myös sijoittanut Nscaleen aiemmilla rahoituskierroksilla. Listautuminen nostaa tuon omistuksen arvoa ja tuo mahdollisesti sijoitustuottoa Nokialle.
Ei tämä tietenkään Nokian osaketta yksinään kuuhun ammu, mutta positiivista uutisvirtaa on nyt aikamoisesti liikkeellä 
"Ratkaisumme
Tarjoamme full-stack-tyyppisen, vertikaalisesti integroidun alustamme, joka kattaa kaiken sähköstä tokeneihin, kahden täydentävän tuotteen kautta: Nscale Infrastructure ja Nscale Cloud. Nscale Infrastructure on globaali alustamme, joka tarjoaa hyperskaalan tekoälyinfrastruktuuripalveluja yhdistämällä voimalaitosyhteyden tuotannon (behind-the-meter power generation), nestejäähdytteiset tekoälydatakeskukset ja suorituskykyisen laskennan pitkäaikaisten “take-or-pay”-sopimusten (osto- tai maksuvelvoitesopimusten) puitteissa suurten asiakkaiden kanssa. Nscale Cloud on suorituskykyinen, skaalautuva ja turvallinen tekoälypilvipalvelumme, joka kattaa tekoälyn koko elinkaaren yhden sopimuksen, yhden identiteettikerroksen ja yhden hallintamallin alla, ja jota Anyscale-yritysoston myötä on vahvistettu Rayn takana olevalla tiimillä. Yhdessä nämä tuotteet optimoivat kustannukset, suorituskyvyn ja tehokkuuden koko pinossa sähköstä tokeneihin."
Nscale Ltd FORM-S1 (SEC)
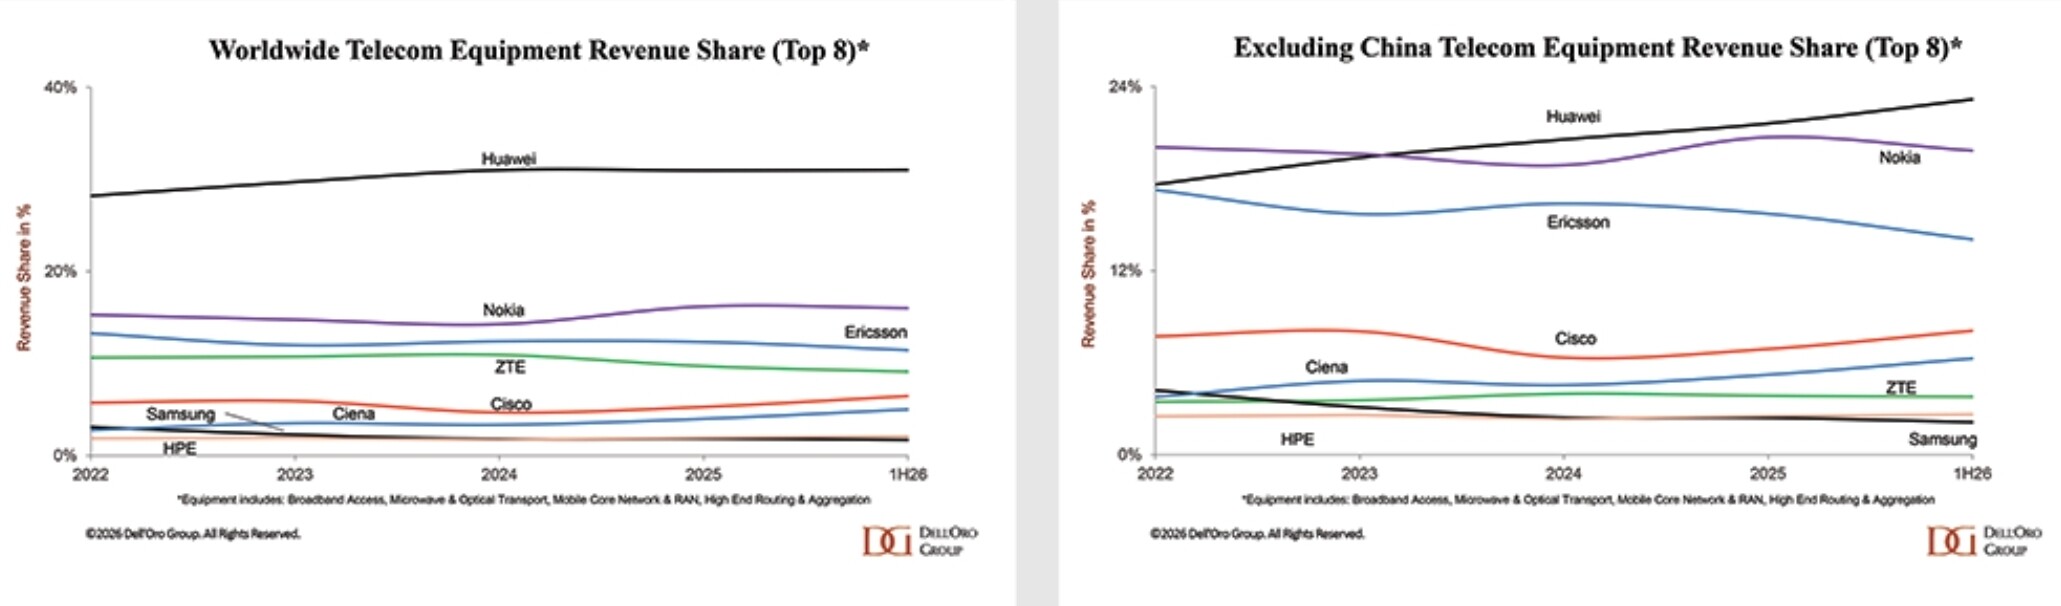
Tässä on tiivistelmä Dell’Oro Groupin syyskuun 2026 raportista telekommunikaatiolaitteiden markkinasta:
Kasvu jatkuu: Maailmanlaajuiset telekommunikaatiolaitteiden tulot kasvoivat 5 % vuoden 2026 ensimmäisellä puoliskolla (1H26) verrattuna edellisvuoteen. Kasvua on jatkunut nyt kuusi peräkkäistä neljännestä vuoden 2022–2024 laskukauden jälkeen.
Pilvijättien ja tekoälyn rooli: Vaikka perinteiset operaattorit (CSP) tuottavat yli 90 % markkinan tuloista, pilvipalvelujen tarjoajat vastasivat 55 prosentista 1H26:n tulokasvusta. Tämä johtuu voimakkaista investoinneista tekoälyyn, datakeskuksiin ja niitä tukeviin yhteyksiin.
Segmenttikohtaiset erot: Kasvu keskittyi vahvasti optiseen siirtoon (Optical Transport) – jossa kysyntä kasvoi kaksinumeroisella prosenttiluvulla datakeskusyhteyksien vuoksi – sekä suuritehoiseen reititykseen (High End Routing). Mobiiliverkot (RAN), mobiiliydinverkot (MCN), laajakaistaverkot ja mikroaaltolaitteet sen sijaan pysyivät melko vakaina.
Alueelliset erot: Pohjois-Amerikka, EMEA, Latinalainen Amerikka (CALA) ja Aasian-Tyynenmeren alue (pois lukien Kiina) kasvoivat. Kiinassa tilanne on odotuksia heikompi, koska investoinnit ovat siirtymässä perinteisistä verkoista laskentakapasiteettiin (compute infrastructure).
Markkinaosuudet: Huawei säilyi maailman suurimpana laitevalmistajana (seuraavinaan Nokia ja Ericsson). Kiinan ulkopuolella Huawei ja Cisco kasvattivat osuuksiaan, kun taas Nokian ja Ericssonin yhteenlaskettu markkinaosuus laski noin kolme prosenttiyksikköä erojen vuoksi tuote- ja aluealtistuksessa.
Näkymät vuodelle 2026: Koko vuoden 2026 liikevaihdon kasvuennustetta nostettiin hieman (3–5 %:iin). Mahdollisia riskejä loppuvuodelle ovat Kiinan odotuksia hitaampi kehitys sekä kasvavat muisti- ja komponenttikustannukset, joita vastapainona pitää yllä vahva pilvi- ja tekoälyinfrastruktuurin kysyntä.
Hämmentävää tuo Huawein markkinaosuus Kiinan ulkopuolella ja näköjään on vahvassa nousussa edelleen.
Dell’Oro Group seuraa telemarkkinaa perinteisellä, laitteistokeskeisellä luokitusjärjestelmällä. He mittaavat kuparia, terästä, kantataajuuksia ja antenneja volyymin mukaan. Perinteinen "RAN" ei ole "AI-RAN", ja näiden tiettyjen taaksepäin katsovien raporttien liian tarkka tutkiminen antaa täysin vääristyneen kuvan Nokian tulevasta arvostuksesta.
Se kuitenkin osoittaa, että kokonaisliikevaihtoa vauhdittavat pitkälti pilvipalveluntarjoajat ja hyperskaalaajat, jotka investoivat korkean katteen infrastruktuuriin, kuten optiseen tiedonsiirtoon ja huippuluokan reititykseen. Nämä taustalla olevat tiedot heijastavat laajempaa siirtymää kohti ohjelmistomääriteltyjä laskenta-alustoja ja tekoälyohjattua verkottumista, mikä on linjassa Nokian strategisen suunnanmuutoksen kanssa.
Seuraan tätä eri näkökulmasta…
Kun Nokian nykyiset maailmanlaajuiset pilottihankkeet (mm. stc:n, A1:n, T-Mobilen kanssa jne.) muuttuvat väistämättä laajamittaisiksi kaupallisiksi sopimuksiksi, liikevaihto ei tule pelkästään perinteisistä, paikallaan polkevista operaattorien Capex-budjeteista. Se tulee ammentamaan aivan toisenlaisista yritysten ja valtioiden kassoista. Tämä perustuu tietysti täysin omaan tulkintaani tapahtumien kulusta, joten kuten olen täällä aiemminkin sanonut, kommentoikaa ihmeessä.
Muuten, mielestäni Hotard kuulosti eilisessä CNBC:n haastattelussa kaikkien aikojen optimistisimmalta… hän sijoitti Nokian käytännössä suoraan supercylen tuottoisan vaiheen ytimeen! Millaisia vaikutelmia ja fiiliksiä teille muille jäi? Myönnän kyllä, että olen joskus aivan liian tulevaisuuteen suuntautunut oman etuni vuoksi!
AT&T, T-Mobile ja Verizon rakentavat kaikki tekoälyä verkkoihinsa. Yhtiöiden kommentit:
T-Mobile (Ankur Kapoor, EVP ja Chief Network Officer):
“AI-RAN ei ole enää pelkkää teoriaa. Kenttätestit osoittavat 10 prosentin parannuksia spektritehokkuudessa ja 15 prosentin nousua datan siirtonopeuksissa. Spektri on arvokkain resurssimme, ja pystymme nyt saamaan irti enemmän siitä, mitä jo omistamme.”
“Kyse ei ole siitä, kuinka paljon virtaa tämä infrastruktuuri kuluttaa. Vaan siitä, mitä asiakasetuja voimme tarjota… Sen perusteella teemme päätöksemme.”
Verizon (Yago Tenorio, CTO):
“…tarvitseeko meidän laittaa niitä [grafiikkasuorittimia] tukiasemiin? Ei todellakaan. Olisiko käyttökokemus parempi, jos laittaisimme nämä GPU:t verkkoon? Ei, se olisi korkeintaan samanlainen. Siksi mielestäni puhumme kahdesta eri asiasta.”
“Tarvitseeko pelkkään RAN-verkkoon GPU:ta? Ei, tänään siihen ei ole tarvetta. Voit tehdä sen suorittimella (CPU).”
AT&T (Rob Soni, VP of RAN Technology):
“Meillä on kyky käyttää mitä tahansa piiriä. Jos GPU ilmestyy ja se sopii verkkoon sekä on järkevä bisnesperspektiivistä, teemme sen. Mutta emme tee sitä vain tekemisen ilosta ja yrittääksemme luoda leikkikenttää kolmansille osapuolille.”
T-Mobile etenee “rohkea rokan syö” -asenteella ja jos kapasiteetti saadaan merkittävään kasvuun, voi se kasvattaa mahdollisuuksia tarjota kiinteää langatonta laajakaistaa. Verizon ja AT&T puolestaan pitävät tiukasti kiinni kustannuskurista. Jos AI-RAN lunastaa lupauksensa vuoteen 2027–2028 mennessä, T-Mobile saa mahdollisesti arvokkaan etumatkan. Jos taas hyödyt jäävät vaisuiksi, kilpailijat säästävät rahaa ja pääsevät pitemälle halvempien ratkaisujen hyödyntämisessä (CPU GPU:n sijaan).