EPSIhän on ihan hyvin menossa ohjeistukseen kun Q4 on aina kaikkein vahvin kvartaali. Suurin ero eps-alituksisessa tulee valitettavasti vähemmistöjen osuuksista jotka olivat huomattavasti korkeammat kuin odotuksissa.
11 tykkäystä
Sieltä myös analyytikon kommentit.
Epsin jättämisestä analyytikko oli vetänyt samat johtopäätökset kuin minä yllä ja ohjeistuksenkin kanssa ollaan edelleen ihan hyvissä asemissa.
Vähemmistöjen osuus oli selvästi ennakoimaamme suurempi, minkä vuoksi EPS (0,14 e) jäi selvästi ennusteestamme. Sekä me että konsensus odotimme 0,17 euron osakekohtaista tulosta. EPS kuitenkin kasvoi reippaasti vertailukaudesta ja Q1-Q3 osalta NoHo on 50 % edellä edellisvuotta.
12 tykkäystä
Myös Nordea kertoo tuloksen olleen pitkälti odotusten mukainen: NoHo Partners: Solid performance broadly in line with expectations - Nordea - Inderes
6 tykkäystä
Onkohan muuten NoHolla tietoa (kai luottokorttidatasta voisi saada tällaista?), tai analyytikoilla, että miten ruokaravintoloiden asiakkaiden ikäjakauma menee? Mulla on sellainen mielikuva, että ravintoloissa istuskelu on enemmän nuorten mieleen, mutta toisaalta ainakin omassa pienessä kuplassani innokkuuteen vaikuttaa ennen kaikkea käytettävissä oleva aika ja raha, niin että iän myötä käy enemmän. Ja vaikka eläkeläisistä varmasti iso osa joutuu elämään aika tiukoilla, niin sieltä löytyy myös suuri määrä varakkaitakin. Jos ei välttämättä kovatuloisia, niin sellaisessa tilanteessa, että asutaan kaupungissa, asuntolainat, kesämökit sun muut on hankittu ja maksettu ja lapset ovat aikuisia ja omillaan niin, että pakolliset menot ovat pienet ja mahdollisuus sitten kuluttaa enemmän palveluihin. Onko tällaista nähtävissä, kun väestön demografia muuttuu?
Menee ehkä yleisempään makrotalouteen ja ravintola-alaan, mutta voinee pohtia tässäkin ketjussa.
3 tykkäystä
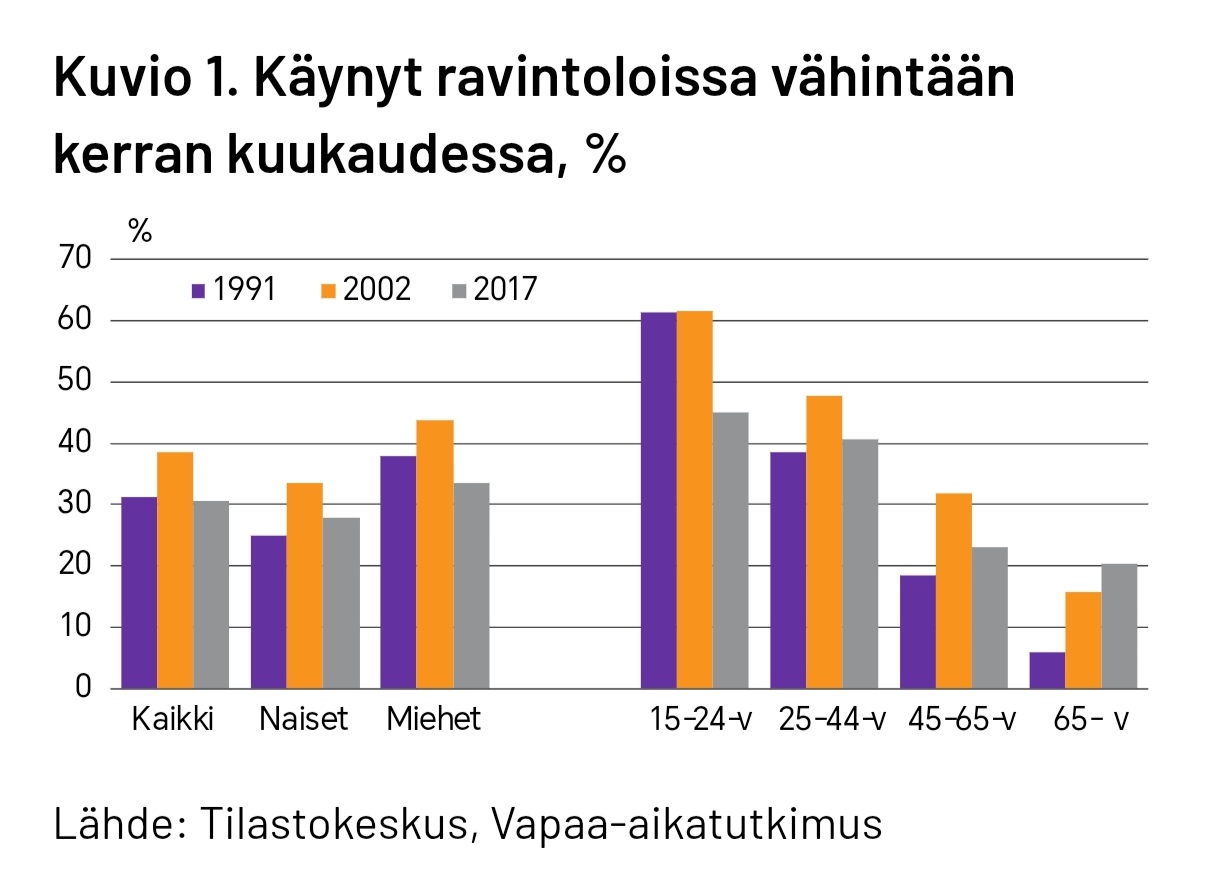
Tämmösen löysin nopealla googlauksella, tilastokeskuksen tutkimus vuodelta 2019. Luulisi että ravintolakäynnit lisääntyvät tulevaisuudessa kun 2000-luvulla syntyneet ihmiset vaurastuvat enemmän. Toki siellä missä Nohon ravintolat on elää kaikista varakkaimmat eläkeläiset, eli eläkeläisten osuus voi olla yllättävän suuri.
3 tykkäystä
Kiitos. Ja tuohon liittyen vielä, että minkä verran se, että 2-kymppiset käyvät enemmän kuin 6-kymppiset johtuu iästä ja minkä verran ajan yli muuttuvasta kulttuurista? Ts. Kun ylemmässä graafissa 45-65-vuotiaiden luvut ovat alle puolet 25-44 -vuotiaiden luvuista, niin kun jälkimmäiset ikääntyvät 20 vuoden ajan, niin pysyykö heidän lukunsa ennallaan, vai laskeutuvatko samalle tasolle, kuin missä tänä päivänä 45-65-vuotiaat ovat?
Tätä kyllä varmaan on tutkittu ja pitää koittaa jossain vaiheessa itsekin penkoa.
1 tykkäys
Tulospuhelun tunnelmista ranskalaisilla viivoilla.
-Lokakuu mennyt ihan hyvin ja varaustilanne kehittynyt positiivisesti.
-Epsin kasvusta ei tarvitse osakkeenomistajan olla huolissaan Q4:n osalta oli toimarin viesti
-Tämä oli Noholle toimarin muistin mukaan kolmas kerta kun kvartaali vedettiin selkeästi vahvemmin kuin mitä Nordean korttidata kertoo markkinasta
-Yrityskauppojen suhteen NoHo taitaa tähyillä aktiivisesti.
Omia ajatuksia raportin tiimoilta:
-Seuraavien kvartaalien osalta vertailukaudet on suhteellisen pehmeitä mm. Norjan heikkouden sekä vaisun markkinan seurauksena. Jungle Juice Barin synergiat myös osaltaan tukevat kehitystä
-Joko nyt yritykset panostaisivat taas hiukan enemmän pikkujouluihin kun parempi vire taloudessa?
-Onko kuluttaja hiukan pirteämpi kuin viime vuonna?
-Kelien merkitys Q4:lla lienee vähäinen, niin sääriskiä ei juuri ole.
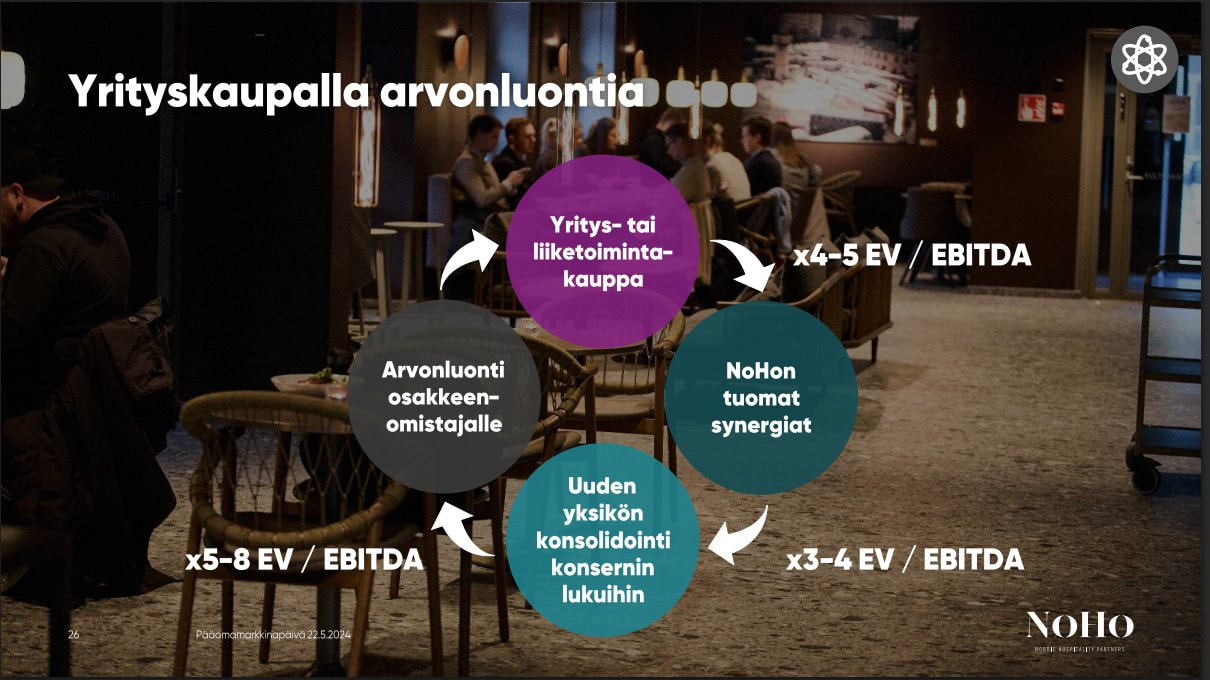
Operatiivinen tekeminen vaikuttaa olevan kunnossa, joten nyt tarvittaisiin vähän markkinalta vetoapua, jotta saadaan tulosta ylös. Sitten myös tämä NoHon arvonluontivehikkeli taas pyörisi paremmin.
24 tykkäystä
Sale jutteli NoHon toimarin Jarno Suomisen kanssa NoHon meiningeistä 
Aiheet:
(00:00) Aloitus
(00:18) Kasvun komponentit
(00:49) Suomen ravintolamarkkina
(02:58) Näkymä eteenpäin
(03:40) Norjan operatiivinen parantaminen
(05:21) KV-liiketoiminta
(05:59) Rahoituksen uudelleenjärjestely
(07:38) Nettovelan suhde käyttökatteeseen
(09:30) Osakekohtaisen tuloksen parantaminen
(12:22) Suomen yrityskauppamarkkina
10 tykkäystä
En pidä erityisen yllättävänä, että Noho pärjää korttidataa paremmin. Konkurssit on jatkunut samalla tasolla ja verovelkoja puretaan koronahelpotusten jälkeen. Pystyyn jäävät firmat ovat kilpailukykyisiä ja saavat suuremman osuuden markkinasta.
Olin hyvässä ravintolassa jolla muutama todella hyvä sijainti, sivusta kuulin miten kauppoja hierottiin ja myyjä oikein kehui miten nyt saa halvalla. Huomautuksena tietenkin ettei minulla ole havaintoakaan kuka ostava osapuoli oli. Syvillä taskuilla saa varmasti lisää hyviä ravintoloita portfolioon.
5 tykkäystä
Sitten päivitettyä raporttia
niin sitähän tarkasteltiin alaspäin ja uusi 2026e on 0,57 euroa.
Vähän tätä tuloskasvutölkkiä joutuu taas potkaisemaan eteenpäin, mutta ihan hyvältä edelleen näyttää.
13 tykkäystä
OP analyysi löytyy linkin takaa.
Hyvistä asemista pikkujoulusesonkiin Toistamme NoHon OSTA-suosituksen ja 9,10 euron tavoitehinnan Q3-raportin jälkeen. Tilannekuva ja sijoitustarina ovat täysin ennallaan – ravintolakulutuksen elpyminen loistaa yhä poissaolollaan, mutta yhtiön tuloskunto säilyy käännettä odottaessa erittäin kestokykyisenä tärkeän pikkujoulukauden lähestyessä. Better Burger Societyn vahvana jatkuva kasvu tukee osakekohtaisen tuloksen kehitystä.
Nordea taas kertoilee seuraavaa:
NoHo Partners delivered another solid quarter, demonstrating its ability to grow and improve profitability even in the relatively soft domestic market. Strong profitability and continued market share gains in Finland, robust growth in Denmark and the ongoing operational recovery in Norway give us confidence in the earnings outlook. We expect the healthy earnings trajectory to continue, supported by solid reservation levels for the Q4 pre-Christmas season, market recovery and market share gains, new openings and venues, M&A and Better Burger Society, while the recovery in Norway provides further support. Adding to this an attractive dividend yield, double-digit EPS growth and further value-creation potential from structural initiatives, we derive a largely unchanged fair value range of EUR 10.2-12.8 (10.1-12.8).
13 tykkäystä
Harvoin otan täällä kantaa keskusteluun, mutta alla hieman ajatuksia kuluttajista meidän näkövinkkelistä.
Käytettävissä olevalla rahalla ja elämänvaiheella on toki aina merkitystä. Lompakko voi olla nuorena ohuempi, ja ruuhkavuosina aikaa ainakin hetkellisesti vähemmän. Isossa kuvassa nuoremmat sukupolvet ovat kuitenkin kasvaneet aivan erilaiseen ravintolakulttuuriin kuin esimerkiksi suuret ikäluokat.
Nuoremmille ravintola on arjen jatke ja matalan kynnyksen kohtaamispaikka, vanhemmille useammin paikka tärkeiden hetkien juhlistamiseen. Hieman kärjistäen: jos ennen ravintolaan mentiin hääpäivänä tai äitienpäivänä, nuoremmille on ihan normaalia nähdä ystäviä ravintolassa tavallisena keskiviikkona. Woltin kaltaiset alustat ovat lisäksi tuoneet ravintolaruoan osaksi arkea silloinkin, kun ravintolaan ei fyysisesti mennä. Nuoremmat asiakkaat “sekakäyttävät” molempia luontevasti.
Seuraamme itsekin monenlaista dataa, ja odotamme nuorempien ikäluokkien ravintolakulutuksen säilyvän suhteellisesti korkeampana kuin vanhemmilla sukupolvilla heidän ollessaan samanikäisiä. Tällöin kulutusluvut eivät siis laskeudu samalle tasolle, kuin missä edeltävien ikäryhmien luvut ovat nyt. Taustalla vaikuttaa laajempi muutos kohti eurooppalaisempaa ja palvelukeskeisempää ruokakulttuuria. Kun tottumukset kerran muuttuvat, harva palaa takaisin. Eipä tuota faksiakaan ole otettu uudestaan käyttöön, kun siitä kerran päästiin. 
42 tykkäystä
Rafloissa nykyään juodaan alkoholista noin 10 prosenttia eli todella vähän. Kapakeissa käytetty raha on kuitenkin valtiolle varsin tuottavaa jo työllisyysvaikutusten takia, samaten ns. pimeän, kassan ohi tai muuten kepulikonsteja käytetyn, myynnin houkuttelevuus laskisi. Kun kuitenkin joka tpauksessa ravintolassa nautittu alkoholi on kalliimpaa kuin kotona, niin siihen verrattuna alv-tuotto laskisi vain hieman, mikäli ravintolakysyntä kasvaisi ja konkurssien määrä vähenisi. Kannattaisiko NoHon ja Maran lobata myös alkoholin alv-kannan laskua ravintolatarjoiluissa?
4 tykkäystä
@henrielo on tehnyt uuden yhtiöraportin NoHosta
NoHo Partners palasi syksyllä takaisin joukkovelkakirjamarkkinoille ja neuvotteli pankkilainansa uudelleen. Tämä tarkoittaa, että yhtiöllä on aiempaa paremmat edellytykset kasvustrategiansa toteuttamiseen.
Järjestelyssä uusittiin yhtiön koko pankkirahoitus Suomessa pääosin 3,5-4 vuoden ajalle eli aiempaa pidemmäksi.
”Tämä tukee erityisen hyvin tulevaa kasvua”, toimitusjohtaja totesi tulosjulkistuksessa. Joukkovelkakirjalainan kysyntä oli hyvää.
https://www.salkunrakentaja.fi/2026/11/analyysi-noho-kasvaa-kotimaa/
3 tykkäystä
@Sauli_Vilen missä vaiheessa Noho voisi Tanskassa saavuttaa Suomen marginaalit? Ero on pitkälti kurottavissa henkilöstökulujen suhteella. Vai onko työllisyystilanne niin hyvä Tanskassa, ettei palkkasumma saa optimoitua alemmas? Norjassa luonnollisesti eri ongelmat samalla, mutta yhtälailla palkkatilanne kovempi. Skaalaedut tulevat kuitenkin jossain vaiheessa alariville myös muissa maissa.
1 tykkäys
Yhtiö on itse sanonut, että kv-markkinoilla ei ole asiaa Suomen marginaaleihin nykyisessä kokoluokassa. Nohon mittakaava Suomessa on ihan hurja ja lisäksi yhtiö on vuosikymmeniä hionut operatiivista osaamistaan/tehokkuuttaan täällä. Mielestäni tuo 7-8% kv-marginaali on tosi hyvä taso ja en näe siinä oleellista nousuvaraa. Kv-toimintojen osalta on myös hyvä erottaa toisistaan marginaalipotentiaali ja se taso mitä yhtiö saa kestävästi tehtyä. Nythän viimevuodet ovat menneet niin, että vuoronperään Tanska&Norja ovat painaneet kv-liiketoiminnan kannattavuutta ja jos katsotaan vaikka 22-26 keskimääräistä kannattavuutta, niin se on aika reippaasti alle tuon potentiaalisen tason. Koska yksiköitä on kv:ssä vähemmän, on kannattavuus herkkä yksittäisille ongelmayksiköillä, toisin kuin Suomessa. Jos yhtiö alkaisi saada kv:stä tasaisesti tuota 7-8% marginaalia, niin omistajat olisivat varmasti ihan tyytyväisiä.
23 tykkäystä
Ravintoloita palvelevan Keskon Kespron liikevaihto laski -5% lokakuussa. Yksi toimituspäivä vähemmän vaikuttaa liikevaihtoon 2-4%, mutta silti tämä ensimmäinen viite lokakuulta ei kerro ravintolamarkkinan piristymisestä. Nordean korttidata saatanee ensi viikolla.
10 tykkäystä
Mutta OP:n korttidata kertoo aivan muuta:
OP Pohjolan korttidatan perusteella ravintola- ja kahvilapalveluiden kulutus kasvoi lokakuussa nimellisesti lähes 5 % vuodentakaisesta. Volyymikehitystä kuvaava reaalinen kasvu oli noin 3 %:n tuntumassa. Ravintolasektori pärjäsi lokakuussa reaalisesti selvästi keskimääräistä paremmin, sillä OP Pohjolan asiakkaiden korttimaksujen yhteenlaskettu reaalinen kehitys oli vain noin prosentin luokkaa. Nimellinen korttimaksujen kasvu ylsi ravintolasektorin tavoin noin 5 prosenttiin.
14 tykkäystä

Lisäisin vielä, että vaurastuessa myös käyntikohteet luultavasti vaihtuvat. Tuo tilastokeskuksen tutkimus sisältää kaikki sellaiset paikat joissa tarjotaan ruokaa tai juomaa. Ainakin omalta osaltani nuoruuden Carrolsit ja sen sellaiset ovat vaihtuneet astetta, tai useampaa, parempiin paikkoihin. Käyntikerrat ehkä jopa laskeneet kun ei tule juuri koskaan käytyä pikaruokapaikoissa, mutta käytetty rahamäärä kasvanut.
Nuorempana itselleni oli juuri noin, parempi ravintola oli juhlapäiviä varten. Nykyään niihin voi poiketa syömään ex tempore iltakävelyllä. Jossiis saa pöydän, huonoista ajoista huolimatta monet ravintolat ovat usein täynnä. Ja todellakin, suuri osa asiakaskuntaa on itseäni selvästi nuorempaa, joten tulevaisuus näyttää siltä osin hyvältä.
Osakesäästäjien uusi puheenjohtaja edelleen lisännyt omistustaan NoHosta. Aamuisessa KL haastattelussa kertoi asiasta. Mukavaa, että luottoa riittää NoHoon.
9 tykkäystä