Pehmeähän se raportti oli ja suurin heikkous oli kansainvälisellä puolella kun liikevaihtoa ei oikein kertynyt. Webcastiin klo 10 kyselemään johdolta, että miksi näin.
8 tykkäystä
Suhteellisen luottavainen on Nordea pikakommenteissaan, 1-2% säätöä alaspäin ennusteissa: NoHo Partners: Seasonally small Q1 missed estimates owing to Norway - Nordea - Inderes
6 tykkäystä
Tässä meidän kommentit! Ei mitään draamaa. Norjan käänne etenee joka on tärkeää. Tanskan heikkous menee säiden piikkiin (toki näissä pitää olla tosi kriittisiä, koska sään vaihtelut kuuluu tähän liiketoimintaan!). Suomi menee ihan ok, mutta tuossa vaikeassa markkinassa on hankalta suoriutua paremmin. NoHon kannalta olisi ensiarvoisen tärkeää, että tuo lupaava Q1 BKT printti Suomesta olisi totta ja ennen kaikkea kestävää. Tuo NoHon Suomen kone jauhaisi kyllä nättiä tuloskasvua jos orgaaninen kasvu lähtisi liikkeelle talouden vetämänä. 
BBS:stä sanottiin suoraan, että ollaan kohta laajentumassa seuraavaan maahan mikä on luonnollisesti tosi kiinnostavaa 
31 tykkäystä
Jos raportti oli pehmeä, niin webcastissä sanoma tulevasta oli oikeastaan aika vahva:
-Q2 on alkanut kaikilla markkina-alueilla viime vuotta paremmin
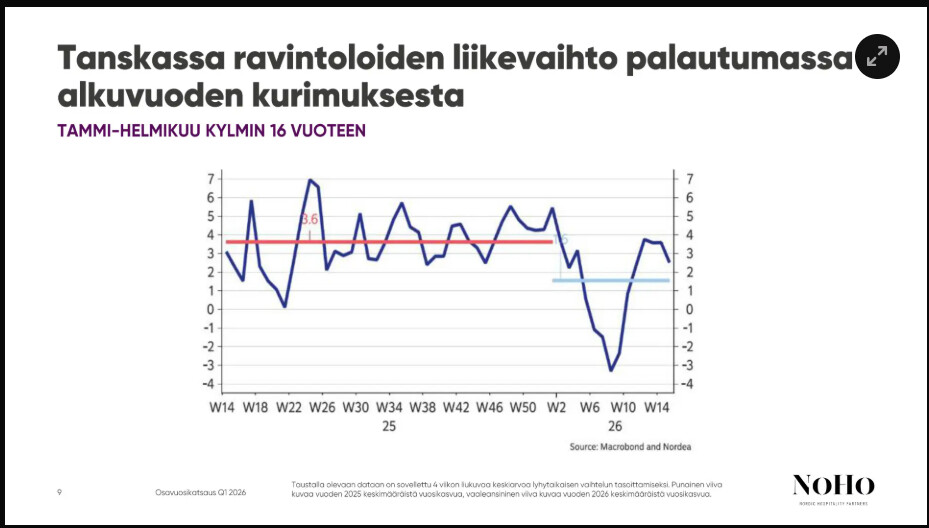
-Esityksessä vilautettiin Tanskan korttidataa ravintoloiden osalta ja se vahvistaa, että oikeasti sää pudotti voimakkaasti ravintoloiden liikevaihtoa, mutta myös osoitti että se on nyt palautunut normaalille tasolle. Niinpä kannattavuuden notkahdus oli ehkä oikeasti enemmän kertaluonteinen.
-Norjassa tosiaan päästiin jo liikevoittotasolla plussalle ja trendin pitäisi jatkua parempaan myös Q2. H2 kannattavuuden pitäisi olla jo normalisoitunut.
-Jungle Juice Bar on liikevoittotasolla jo positiivinen tänä vuonna
-Halifaxissa kannattavuuskehitys on ollut johdon mukaan hitaampaa kuin oli odotuksissa, mutta silti kannattavuus on parantunut ja jatkaa kohenemistaan. Q1:n loppu oli ilmeisesti jo vähän vahvempi.
Paljon ajureita minkä pitäisi tukea kannattavuutta tulevilla kvartaaleilla suhteessa viime vuoteen eikä säät ole niistä pienin.
Tosiaan myös tuo BBS:n laajentuminen uuteen maahan tapahtunee hyvin pian kuin sananmuodot ovat tuollaiset kuten Sauli tuossa yllä kertoo.
24 tykkäystä
Sen verran pitää korjata, että tuo sama sanamuoto oli kyllä jo Q4-raportilla, eli tämä ei ollutkaan uutta tietoa  Kuitenkin haastattelussa asiasta kysyttäessä Jarnon ilme oli mielestäni aika kaiken kertova ja annan itse kyllä suht isot kertoimet sille, että 2026 aikana BBS:ssä tapahtuu. NoHo Partners Q1'26: ”Ei voi olla täysin tyytyväinen” - Inderes
Casen kannalta tämä BBS:n seuraava askel olisi ensiarvoisen tärkeää, sillä siitä alkaisi lähtölaskenta irtautumiseen. Sen jälkeen olisi kysymys enää ajasta ja markkinat voisivat alkaa hinnoittelemaan exittiä. Nythän tuo BBS:n arvo ei juurikaan näy NoHon numeroissa. Pahiten tämä korostuu taseessa, missä velka on nyt kipurajoilla, mutta BBS oikaistuna tase olisi oikeinkin hyvässä kunnossa (nettovelka/käyttökate alle 2x).
14 tykkäystä
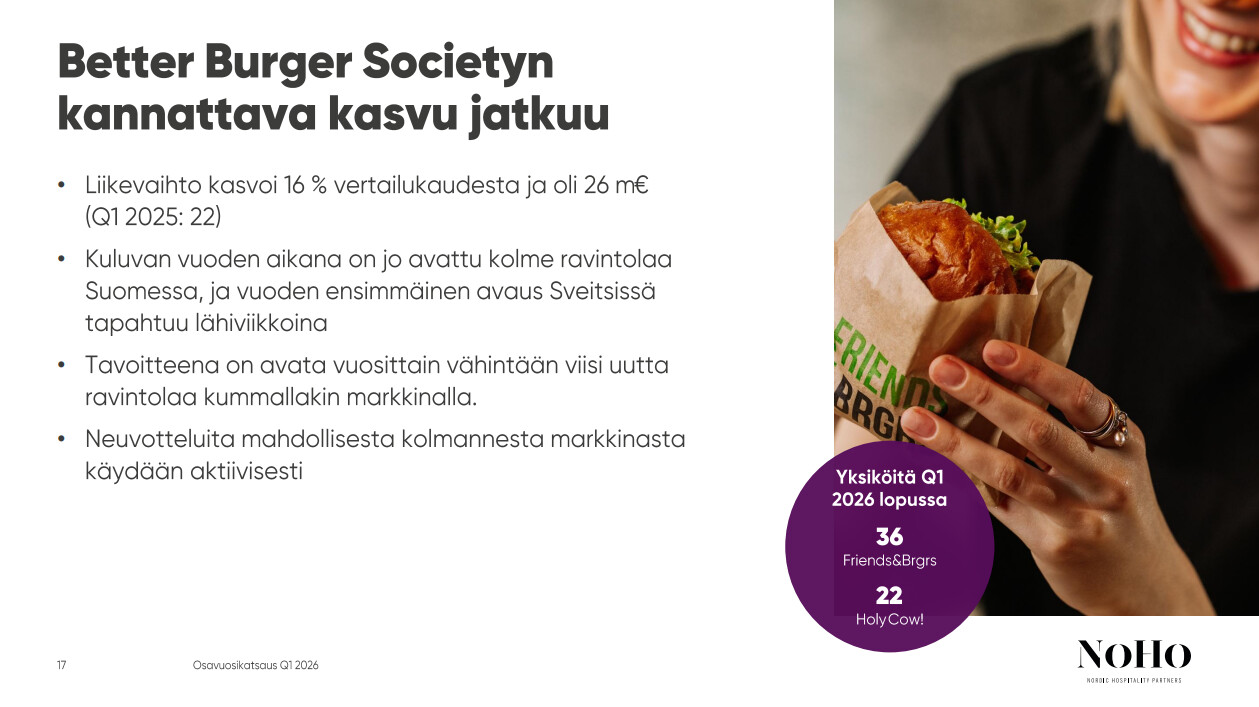
Hyvä haastattelu @Sauli_Vilen ja kiitos siitä! Erityisesti pidin kun kyselit BBS:stä. Videolla mainitset että BBS kasvoi Q1 16%. Mistä nuo BBS:n luvut löytyvät raportilta?
EDIT. Vastaankin itselleni, että tulosesityksessä oli tämä lukema talousjohtajan esityksen aikana.
7 tykkäystä
Jep, sieltä löytyi. Laitetaan vielä koko kansan näytille: https://www.noho.fi/wp-content/uploads/2026/05/noho-partners-oyj-osavuosikatsaus-q1-2026-esitys.pdf
Ja kiitos kiitos, teitä vartenhan näitä tehdään! 
18 tykkäystä
Piti palata ihan uudestaan katsomaan ja kyllähän siinä hymyssä pitelemistä neuvotteluiden loppuvaiheista puhuttaessa.
Lisäksi jos kasvetaan 16% ja Jarnon mukaan hyvin kannattavasti, niin onkohan tasearvokin kohta taas hieman konservatiivinen?
8 tykkäystä
BBS:n kertoimethan olivat suhteellisen korkeat silloin ylöskirjausta tehdessä, eli en sitä vielä konservatiiviseksi kutsuisi. Kyllä se BBS upside perustuu ennen kaikkea siihen, että tehdään seuraava onnistunut järjestely ja sen jälkeen saadaan irtautumisessa arvo ulosmitattua.
10 tykkäystä
Tämä bbs kyllä herättää mielenkiintoa. Heitän ilmoille muutamia kysymyksiä. Tiedän, että kellään ei ole varmoja suoria vastauksia mutta olisi mielenkiintoista pohtia asiaa. Eli jos ajatellaan, että laajentuminen kolmanteen maahan nyt onnistuisi ja kasvu suomessa ja sveitsissä jatkuu. Mikä olisi exitin vaikutus osakkeeseen vai olisiko se kenties joku kertaluonteinen ns. Osingonmaksu vai kuinka ajattelette asiaa.
2 tykkäystä
Tässä on Salelta ja Artulta yhtiöraportti NoHosta Q1:n jäljiltä 
NoHon Q1-raportti oli mielestämme kokonaiskuvaltaan hieman vaisu tuloksen laskiessa erityisesti KV-liiketoimintojen vetämänä. Lyhyen aikavälin kysyntänäkymä vaikuttaa lupaavalta, mutta loppuvuodelle ladatuille tuloskasvuodotuksille löytyy vielä tiettyjä epävarmuustekijöitä. Tästä huolimatta näemme osakkeen keskipitkän aikavälin tuotto-odotuksen houkuttelevana korkean tuloskasvupotentiaalin tukemana. Toistamme lisää-suosituksen, mutta laskemme tavoitehinnan 8,5 euroon (aik. 9,0e) ennustemuutosten takia.
5 tykkäystä
Pidän Saulin Q2-ennustetta melkoisen varovaisena. Viime vuonna Suomessa kuluttajan intoa ravintoloida painoivat surkeat säät ja Trumpin iskemät tariffit olivat takaraivossa. Norjan vaikeudet taisivat alkaa näkymään jo vertailukaudella kansainvälisellä puolella. Pidän kummallisena jos jäädään viime vuoden tasolle liikevoiton osalta, mutta aikahan sen näyttää! Kiitos analyysistä jälleen.
Missä muuten kaikki muut keskustelijat ja varsinkin karhut ovat? Eilen oli tulospäivä ja lähinnä minä ja Sauli jotain kommentoidaan. Varsinkin karhuja kaipaillaan ampumaan liian vaalenpunaiset unelmat alas.
12 tykkäystä
Ei ole syytä karhuilla. Juna etenee tämänkin osalta kivasti ja koen yhtiön olevan hieman hankala arvonmäärityksen osalta monelle (BBS yms.). Lisäksi osingon leikkaus iski varmasti moniin kovasti, koska 2025-2028 osinko % alkoivat jo olla aika messeviä lukemia. Minulle osingon leikkaus oli positiivinen yllätys, koska Nohosta tuli silmissäni hieman enemmän kasvuyritys. Voitonjako osingon muodossa oli jo kasvanut suurehkoksi ja nyt liikkumavaraa jää enemmän. Haasteita on, mutta toisaalta on myös ainainen lupaus paremmasta.
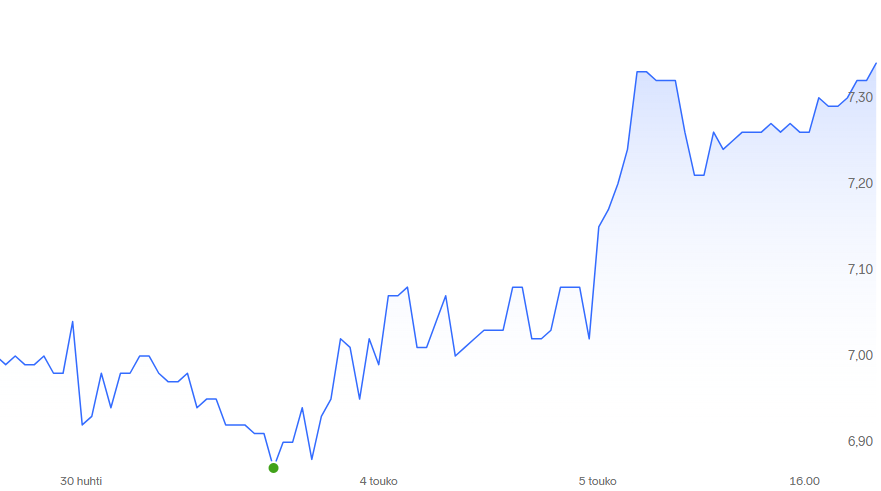
Osake on viime aikoina käynyt melko alhaisella tasolla, mikä on myös laskenut arvostuskertoimia ja odotuksia yritystä kohtaan. Kai tuossa jonkinlainen osaripelko oli ilmoilla, mutta näistä lähinnä pidemmällä tähtäimellä kyydissä oleva kiittää.
8 tykkäystä
En nyt NoHon suhteen varsinainen karhu ehkä ole, mutta kommentoidaan nyt kun itse myin omistukseni kevään aikana pois. Tässä siis syyt miksi itse päädyin sijoittamaan rahat muualle.
#1: En yhtään pitänyt siitä, miten yhtiö hoiti kassavirtaansa ja siitä kommunikointia talvella. Ollaan protestilistalla, mutta ei kuulemma ole mitään oikeita ongelmia, mitä nyt vähän maksuprosesseissa. Kunnes sitten hallituksen pj:n pitää tulla erikseen kertomaan, että kyllä muuten oli kassassa tyhjää.
#2: Osingonmaksun muutokset. Olen kyllä tukevasti ‘kasvu ennen osinkoja’ -leirissä, mutta en tykkää siitä, että strategiaa/tavoitteita muutetaan tiheään. Eniten tässä lienee kyse toki 2024 tehdyistä tyhmistä ajatuksista ja on viisautta kääntää takkinsa.Mutta laadukas firma olisi pystynyt johtamaan ja viestimään asian paremmin ja olemaan johdonmukainen.
#3: Sisäpiiriostot loistavat poissaolollaan. Ok, TJ:llä on ihan hyvä potti nykyäänkin, mutta silti. Jos oikein katsoin, niin edellinen omalla rahalla osto johdolla on 2024? Mikään sisäpiirihanke ei tätä myöskään ainakaan kokonaan selitä kun samaan aikaan myyntejä on tehty.
#4: Nohon ravintolat keskimäärin ovat aika keskimääräisiä. Eivät siis suurinta pöhinää aikaan saavia huippuja / kovimmin nousevia tai toisaalta selkeästi hinnallakaan kilpailevia. Tämän voi varmasti ajatella myös puhtaasti plussaksi, mutta itselle se on lievästi negatiivinen asia. Mielestäni selkeä kilpailullinen strategia, hankintayhteistyön ja tehostuksen lisäksi, uupuu. NoHolle siirtymisen jälkeen oma kokemus näistä ravintoloista on, että positiivinen kehitys/pöhinä ikäänkuin lakkaa ja niistä tulee “tylsiä”, joka voi toki olla hyväkin asia. Kannattavampia? Kyllä. Parempia? Njääh. Perus-ok? Kyllä.
#5: Vaikka kuluttajakysyntä elpyykin, viivan alle ei välttämättä jää enempää. Vaatimustaso ja kustannustaso nousee samaa tahtia. En koe ravintoloilla olevan sellaista hinnoitteluvoimaa, että se liiketoimintana olisi erityisen kannattavaa.
23 tykkäystä
Hyviä pointteja!
Nämä on aina vähän ikäviä ja sekavaksi tuo tapaus meni loppujen lopuksi… Ei puhtain paperein selvinnyt, mutta itse olen tottunut paljon pahempaan sekoiluun johdon osalta, joten osittain kohinaa. 
Säntäily ei ole hyvä, mutta pitää toisaalta uskaltaa tehdä suunnanmuutos tarvittaessa. Tarvitseeko kasvuyrityksen kumartaa osinkopuolueen edustajia liikaa?
Mitäpä tähän voi sanoa. Keittiöremontti?
Alalla kuitenkin vallitsee suuruuden ekonomia ja volyymeilla saadaan tulos.
Tätä käytiin mm. haastattelussa läpi, että ei tarvitse viedä (eikä ole viety) kaikkea kuluttajahintoihin, vaan “riskiä” on pyritty vyöryttämään sopimuksiin, joissa on esim. kattoja hinnannousuille.
Edit on tässä useita negatiivisia asioita ja pitää olla kyllä toivoa ja luottoa viime aikojen näytöillä. Mutta on myös Suomessa kuluttajaluottamus ja toimintaympäristö ollut haastava ja tiedän sen, koska asun Suomessa ja olen kuluttaja. Minun teesissäni vuonna 2028 BBS on irtautettu velka on paperilla hallussa ja osinko on kova, jolloin kansa kiinnostuu. Eiköhän se perseelleen siis mene
Edit 2: ja olen minä myös miettinyt paljonko Suomessa voi kasvaa ja voiko Tampereen ravintoloista olla 80% Nohoa. Vähän sama kuin jollain Puuilolla, että mahtuuko sitä 105 myymälää Suomeen vai ei. Mutta se on sitten tulevaisuuden murhe ja eihän tavan kansa edes tiedä mikä kioski on Nohoa ja mikä ei, joka on erinomainen asia.
Nyt saa @Karhu_Hylje mitä toivoikin
12 tykkäystä
Kyllä, tämä ei ollut ollenkaan hyvä juttu kuten ei myöskään aiemmin sen yhden ravintolan myynti bulvaanille (vahingossa tai ei).
Markkinat ei tykkää poukkoilusta, mutta itse taas pidän että yhtiö pystyy tarvittaessa muuttamaan esim. osinkopolitiikkaansa nopeasti eikä hirttäytymään “lupauksiinsa”. Näistä on nähty ikäviä esimerkkejä Helsingin pörssissäkin kun osinkoa on jaettu ihan väärään aikaan.
Kiinnitin tähän myös huomiota ennen Q1. Nyt onkin ollut sen verran haasteita päälle, että pidän ymmärrettävä että osakeostot eivät ole maistuneet. Nyt kun kuitenkin asioiden pitäisi kehittyä oikeansuuntaan raportin mukaan, niin olen hieman huolissani jos ei lähiaikoina nähdä mitään lisäyksiä johdon suunnalta. Niemellä on toki oma vähennysohjelmansa ollut päällä vuosikausia.
Voi olla että asia on näin. Näkisin kuitenkin kaikki ravintolat yksilöinä ja tärkeää on että NoHo ei näy asiakkaalle mitenkään vaan asiakas kokoee olevansa yksittäisessä ravintolassa. Onhan NoHolla ravintoloita jotka ovat jatkaneet loistoaan kun taas on myös ravintoloita jotka hiipuvat kuvaamallasia tavalla. Ravintoloiden kiertokulkuun kuuluu uudistuminen ja vain vahvat brändit jatkaa vuodet toiseen. NoHon tapauksessa tärkeintä on maksimoida eurot tehdyistä ravintola-ostoista oli se sitten tylsyydellä tai hohdokkuudella. Onhan Nohon liikevoittomarginaali edelleen todella hyvä alan kontekstissa.
NoHolla on kuitenkin hyvä etulyöntiasema kuitenkin kilpailijoihinsa (yskittäisiin ravintoloihin) paremman neuvotteluvoimansa ja operatiivisen tehokkuutensa vuoksi.
Hyviä pointteja @Musti , kiitos niistä!
11 tykkäystä
Aikalailla samaa mieltä mukaillen edellisiä kommentoijia ja vastauksia muista kohdista kun tästä #4.
Helsingissä asuvana omasta mielestä Noholla on paljon mielenkiintoisia konsepteja ja uutta tekemistä. Esimerkiksi Shinobi, Shii, Laivakoira, Bonito tai vaikka uudet yökerhot NoName ja Coto ovat suosittuja uudenlaisia konsepteja.
Nuorempana tulee aika vähän käytyä, mutta kyllä Nohon klassikkoravintoloissakin käynti on aina on ollut hyvä kokemus, erityisesti esim Sea Horse. Ja eikös Noholla ole useita alepub ravintoloita, eli hinnoillakin kilpaillaan.
11 tykkäystä
Tästä vastauksesta innostuneena päätin tulla tänne kirjoittamaan yhden räntin. Jos meikäläiseltä ei tule enempää viestejä tulevina viikkoina, niin lojun todennäköisesti Inderesin tyrmässä
Koska olen saanut meteorologian koulutuksen, niin näen tietyt tilanteet eri tavalla. Esimerkiksi nämä pörssiyhtiöiden “huono sää pilasi kvartaalin”-selityksen kilahtaa korvaan hyvin ikävästi. Mikä pahinta, osaan käydä todentamassa väitteet. Otetaas katsaus tuohon Tanskan säähän viime kvartaalilla.
Alhaalla olevassa kuvassa näkyy Euroopan 2026 tammi-maaliskuun lämpötilapoikkeaman keskiarvo suhteessa viimeisen 46 vuoden lämpötilan keskiarvoon. Eli käytännössä, siniset värit kertovat tavallista kylmemmästä säästä, kun taas punaiset värit kertovat tavallista lämpimämmästä säästä. Yleisesti tätä muuttujaa kutsutaan lämpötilan anomaliaksi.
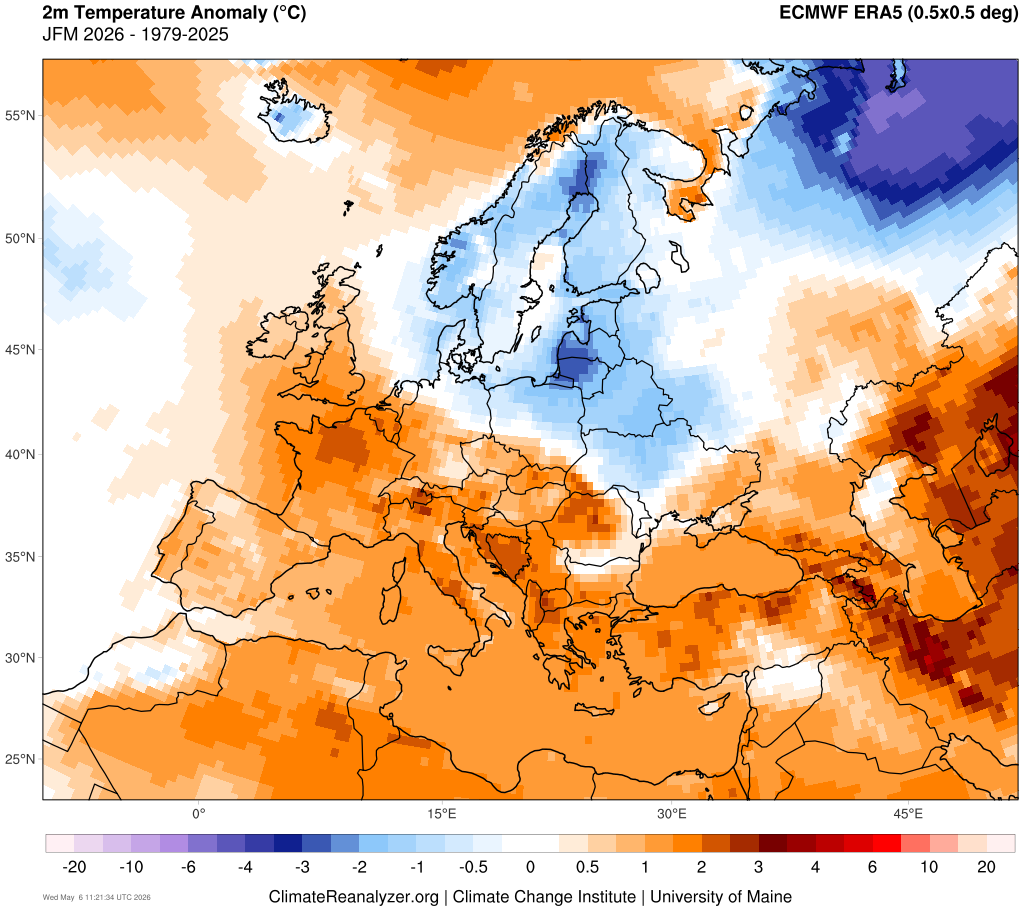
Kuten kuvasta nähdään, niin Tanskassa oli keskimäärin 0-1.5 astetta kylmempää. Käytännössä yhtä viileää, kun Suomessa, mutta siellä johdon mukaan “business as usual”.
Noh, absoluuttinen anomalia ei kuitenkaan kerro kuinka harvinaisen kylmää Tanskassa oli. Katsotaan sen vuoksi myös keskihajontaa:
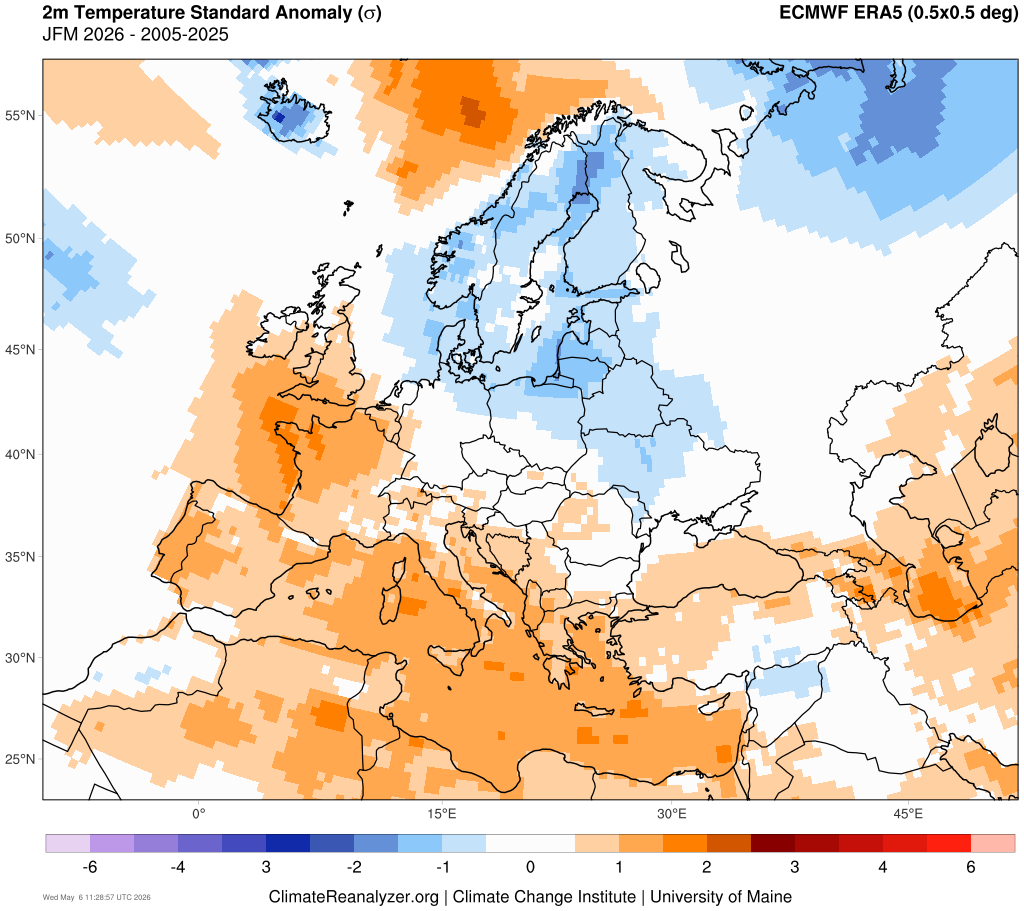
Tanskan lämpötilapoikkeama kuuluu noin -1 - 1.5 keskihajonnan piiriin. Tämä tarkoittaa, että noin 10% ajasta Tanskassa on yhtä kylmää kuin mitä oli viime kvartaalilla.
Entäs sitten tuulen nopeus ja sade? Sadetta oli keskiarvon verran, kuten myös tuulen nopeutta:

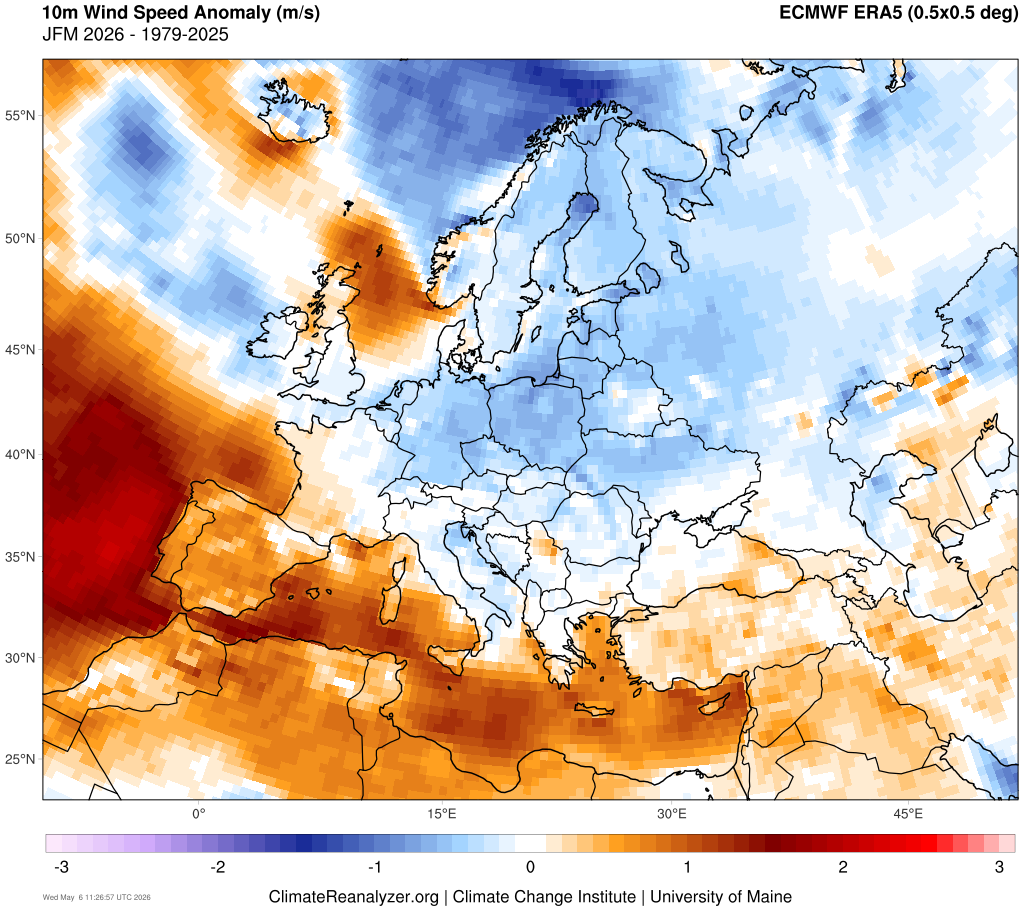
Siis saatana. Jos yhden asteen keskimääräistä kylmempi lämpötila vetää NoHon Tanskan liiketoiminnan ruvelle, niin silloin loistaa Buffetin vallihaudat poissaolollaan. Ei ne tanskalaiset kuitenkaan terassilla käy syömässä talvella??
Kyllä omasta mielestäni Tanskassa tehtiin vain heikko myynnillinen kvartaali, jota sitten satuiltiin kylmän sään piikkiin.
50 tykkäystä
No nyt on mahtavaa kontenttia! Pitääkin konsultoida sua tästä lähin aina kun jonkun yrityksen kanssa pitää säitä miettiä 
Tätä haastan kuitenkin sen verran, että selvästi myös tuon korttidatan mukaan myös muilla kuin NoHolla oli myynti heikkoa tuona aikana, vaikka säät olisivatkin olleet suhteellisen normaalit.
Kiitos kuitenkin mahtavasta katsauksesta!
9 tykkäystä
Juu, puoliksi ulkomuistista BBS-omistuksen (~50%) arvo NoHon taseessa on 45 m€. Vuonna 2025 BBS teki reipas 90 m€ liikevaihtoa, josta tulosta syntyi alle 4 miljoonaa. Omasta mielestäni tuo NoHon taseeseeen kirjattu BBS-omistuksen arvo on hyvin optimistinen (tekisi mieli sanoa fiktiivinen) tällä hetkellä.
Kyllähän se omasta mielestäni näkyy NoHon numeroissa monellakin tapaa. BBS on NoHon tapaan varsin velkainen ja järjestelyn myötä nuo velat poistuivat NoHon taseesta. Tämän tilalle tuli ~45m€ omistus osakkuusyrityksistä, josta suunnilleen puolet kirjattiin jarjestelyn yhteydessä arvonkorotuksena. Lisäksi tulokseen kirjataan kvartaaleittain osuus BBS:n tuloksesta omistusosuuden mukaan.
Itselleni korvaan särähtää se, että täällä on vallalla automaationa ajatus BBS:n laajentumisesta menestystarinana. Uusiin kohdemaihin laajentumisen vaatii rahaa ja sen lisäksi se aiheuttaa painetta kannattavuudelle ainakin lyhyellä tähtäimellä. BBS:n muutaman miljoonan tulos on nopeasti syöty jo pelkästään laajentumisen aiheuttaman kannattavuuden laskun johdosta. Harva uusi ravintola tekee voittoa päivästä 1 alkaen, etenkään täysin uudella markkinalla.
Suomen osalta liikevaihdon kasvu taisi tulla viidakkomehu-baarista, jonka liiketoimintaa ei ole koskaan saatu kannattavaksi. NoHo kertoi siihen liikevoittotasolla päästävän, mutta nollilla pyöriessäänkin se laskee koko konsernin suhteellista kannattavuutta.
9 tykkäystä