Jos DCF-laskelmaa kurkkaa niin jahka “sotku” on siivottu 2024/5, niin palataan parin prossan liikevaihdon kasvuun, tuollaiseen 7,5% liikevoittotasoon forever, jolloin DCF-arvo firmalle 24,4 EUR kun WACC 8,8%. Tuollaisella liikevoittotasossa tulosta n 2+ EUR/osake, P/E nykykurssilla 8 EUR
Firman markkinahinta viittaa siis siihen, että DCF-skenaarion mukaiseen come backkiin ei oikein uskota, tai sitten ei 7,5% tasoon, tai vähän kumpaankaan.
Let´s see, vaikka paluu lähihistorialliin kurssiin ei ole realismia mutta ihan edulliseen hintaan osake vaikutta olevan arvostetun - dislaimer - JOS firma vain kykenisi siedettävään eli 7,5% liikevoittotasoon ilman erityistä kasvua. JOS.
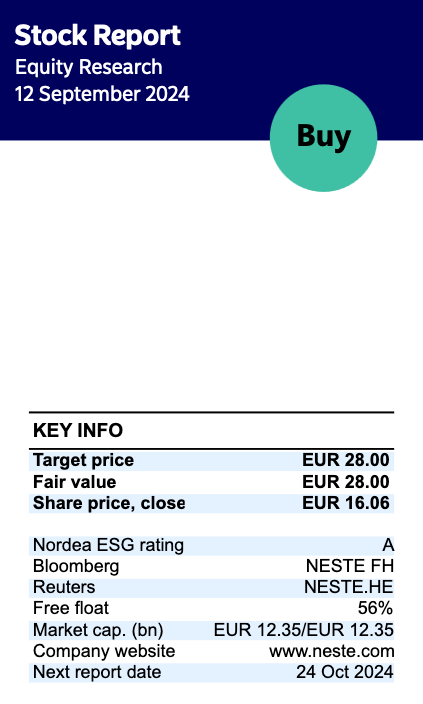
Nordea julkaisi päivitetyn Neste-analyysinsä. Suositus pysyy OSTA-tasolla, tavoitehinta tarkentuu 28,00 euroon (edellinen: 34,00 €).
Key downside risks: In the short term, the main risks relate to higher feedstock prices, declining fossil diesel prices, and renewable diesel overcapacity, which could hamper the comparable margin for Renewable Products. A weakening USD against the EUR could hamper clean operating profit, as the margin is USD-denominated. Long-term risks are related to energy policies, regulation, increasing competition, the availability of raw materials and the sustainability of used feedstocks.
Tässä syyskuulta 2023 lainattu teksti, löyty tuolta ylempää, Kauppalehden uutinen.
Analyytikoille Neste on vahvasti ostopaperi, ja varsinkin uusimmat suositukset ja tavoitehinnat ovat mairittelevia. Tällä hetkellä 21 Neste-analyytikon keskimääräinen tavoitehinta on noin 47 euroa, mikä tarkoittaa 34 prosentin nousuvaraa nykyhinnasta. Syyskuussa useampi suosittelija on antanut yli 50 euron tavoitehinnan seuraavalle 12 kuukaudelle.
Kova veto, varsinkin kun on pieni pelko, että Suomi juotuu, naurettavaa kyllä, rajoittamaan hakkuita tulevaisuudessa. Raaka-aineen hintaan tällä ei luultavasti ole positiivinen vaikutus.
Nesteen ex-toimitusjohtaja kilpailee entisen työnantajansa kanssa biopolttoaineissa
Nesteen entinen toimitusjohtaja Matti Lievonen perustaa entisen työnantajansa kanssa kilpailevan yhtiön Euroopan markkinoille.
Uusiutuvia polttoaineita tuottava EcoCeres-yhtiö kertoo yhdistävänsä voimansa Evosin, nestemäisten energian ja kemikaalien varastointiyhtiön, kanssa Euroopan laajentumista varten. Ensimmäinen toimitus kestävää lentopolttoainetta saapuu Evosin Ghent-terminaaliin.
Mielenkiintoista Hongkongissa perustetussa EcoCeres Inc:ssä on se, että sen hallituksen puheenjohtajan toimii Matti Lievonen, jo oli Nesteen toimitusjohtaja joulukuusta 2008 lokakuuhun 2018.
Tässä on Sijoittaja.fi:n katsaus Nesteeseen, Inderesin materiaaleja seuranneille ei pitäisi olla juurikaan mitään uutta. Loppuosa jutusta on muurin takana.
The EU Commission had already put forward a proposal in 2021 to gradually introduce a tax on kerosene from 2028. This proposal aimed to accelerate the switch to alternative, more environmentally friendly aviation fuels.
A key reason for the delay in taxation is the current availability of alternative fuels, known as Sustainable Aviation Fuels (SAF). These fuels are intended to replace fossil fuels and reduce CO2 emissions in aviation. However, there are currently bottlenecks in the production and availability of SAF. The insufficient market share of these alternative fuels would, according to the draft, lead to significant price increases for airline tickets without bringing about a significant reduction in the use of fossil fuels.
Lentoyhtiöt ovat hyviä lobbaamaan selkeästi. SAF:ia ei ole saatavilla, kun tuotantoa ei ole → heikennetään SAF:n kysyntää → toista kun myöhemminkään ei ole syntynyt tuotantoa. Jonkun kannattaisi kertoa näille, että markkinalla on tällä hetkellä ylitarjontaa SAF:sta ja Nesteellä olisi valtavasti SAF kapasiteettia myytävänä Mutta viitataan tuossa myös oikeaan syyhyn, miksi lentoyhtiöitä ei varmaan kiinnosta hirveästi ostella SAF:ia - liian korkea hinta. Lentoyhtiöt ovat yleisesti kyllä niin huonosti kannattavia, että jos niiden polttoainekulut nousevat hitusenkin niin ne menevät konkurssiin. Kuvassa SAF-hinta toukokuulta:
Toisaalta nykyiseen markkinaan kun tekee tuollaisen liikun niin kohta sitä ei ole taaskaan riittävästi Tölkkiä eteenpäin potkimalla päästöt eivät vähene.
A key reason for the delay in taxation is the current availability of alternative fuels, known as Sustainable Aviation Fuels (SAF). These fuels are intended to replace fossil fuels and reduce CO2 emissions in aviation. However, there are currently bottlenecks in the production and availability of SAF. The insufficient market share of these alternative fuels would, according to the draft, lead to significant price increases for airline tickets without bringing about a significant reduction in the use of fossil fuels.
Lufthansa and other airlines have already warned of these bottlenecks. They are calling on politicians to rethink their approach to ensure that the industry is not burdened by premature taxation before sufficient alternatives are available."
EU Komission (ja tietysti lentoyhtiöiden) mielestä kestävää lento-löpöä ei valmisteta tarpeeksi, jotta sillä voitaisiin alkaa korvata normaalia (ainakin vielä ja ehkä seuraavat 20v verovapaata) lentokerosiinia. Tämä johtaisi lentämisen (ja lentolippujen) kustannusten kestämättömään nousuun suhteessa vaatimattomiin hyötyihin ympäristölle.
Samaan aikaan toisaalla (Inderes):
“Siten uskommekin keskipitkän aikavälin marginaalitason olevan korkeampi, vaikka ylitarjonnan poistuminen vaatii aikaa ja nyt heikko taloustilanne rasittaa edelleen ylitarjonnasta kärsivää markkinaa.”
Eli yksi syy myyntimarginaalien laskuun ja Nesteen toistuviin tulosvaroituksiin tänä vuonna (ja mahdollisesti keskipitkän aikavälin tulevaisuudessa) olisi uusiutuvien liikatarjonta markkinoilla.
On kai tässä jonkinlainen hiuksenhieno ristiriita poliitikkojen ja busineksen (lentoyhtiöiden) sekä analyytikoiden lausuntojen välillä käynnissä.
Oma veikkaus on, että ilmaston ja maailman kannalta kaikista järkevimpään keinoon ei ainakaan tulla turvautumaan. Se olisi ohjata ja pakottaa lentämisen vähentämiseen aloittamalla kerosiinin raskas verotus, määräämällä käyttämään huomattavasti enemmän uusiutuvia osana lentopetroolia hinnan noususta välittämättä (hintaa tasoittavaa tarjontaa kyllä kannattavalle markkinalle alkaisi tulla) ja säätämällä erilaisia ilmastonmuutos-, matkustus- ja hupiveroja jokaisesta lentomailista asiakkaille.
@Homeros ehtikin tuossa kommentoimaan samaa asiaa hieman eri mutta erittäin kiinnostavasta näkökulmasta.
Jos markkinoilla oikeasti on todellista ja merkittävää ylitarjontaa SAFista, tämä vain osoittaa, kuinka merkittävää businessta lentäminen on ja erityisesti kuinka tärkeää sen pitäminen halpana huvina kansalaisille on poliitikoille.
Lentoyhtiöt lobbaavat poliitikkojen suut ja silmät täyteen märehtivän eläimen peräpäästä valuvaa tavaraa (tarina merkittävistä pullonkauloista tuotannossa … jos siis valtava ylitarjonta markkinoilla on totta) ja nämä varmistavat oman asemansa laulamalla samaa viisua kurkut suorina.
Tässä keskustelussa taitaa jälleen kerran olla ympäristö se, joka lopulta jää mopen osille. Ihmiskunnan eloonjääminen on yksinkertaisesti liian kallista=).




 Loppuosa jutusta on muurin takana.
 Mutta viitataan tuossa myös oikeaan syyhyn, miksi lentoyhtiöitä ei varmaan kiinnosta hirveästi ostella SAF:ia - liian korkea hinta. Lentoyhtiöt ovat yleisesti kyllä niin huonosti kannattavia, että jos niiden polttoainekulut nousevat hitusenkin niin ne menevät konkurssiin. Kuvassa SAF-hinta toukokuulta:

 Tölkkiä eteenpäin potkimalla päästöt eivät vähene.