Monster - Voiko tämä enää kasvaa?

image

Monster Beverage Corporation on yhdysvaltalainen juomayhtiö, joka valmistaa energiajuomia, kuten Monster Energyä ja Burnia. Yritys perustettiin alun perin vuonna 1935 nimellä Hansen’s Etelä-Kaliforniassa, ja se myi tuolloin mehuja. Vuonna 2012 yritys muutti nimensä Monster Beverageksi, kun energiajuomista tuli sen suurin tulonlähde.

Jo vuonna 2020 Monster hallitsi 39 prosenttia maailman energiajuomamarkkinoista, ollen toiseksi suurin Red Bullin jälkeen. Yritys on laajentanut toimintaansa yritysostojen, kuten CANarchy Craft Brewery Collectiven hankinnan ja Bang Energyn omistajan Vital Pharmaceuticalsin oston kautta, vahvistaen asemaansa energiajuomamarkkinoilla.


Sijoittajan silmin

Onhan Monsterista tullut aikamoinen jätti, ja Monsterin osalta on musta erityisen tärkeää vähän ymmärtää historiaa. :slight_smile:

https://x.com/BrandFinance/status/1825881110607482926

https://x.com/Quartr_App/status/1795449965491224951


ja sit tähän päivään

Energiavirkistysjuomien kysyntä heikkeni toisella neljänneksellä, mikä heijastuu erityisesti Yhdysvaltain markkinoihin, joissa kuluttajat kiristävät kukkaronnyörejään talouden epävarmuuden vuoksi. Yhtiö nostaa juomiensa hintoja 5 % marraskuusta alkaen, mikä voi olla riski, jos kuluttajat päätyvät siirtymään halvempiin vaihtoehtoihin, toisaalta mahdollisuuksia - onhan yhtiö aina lopulta onnistunut pitämään aina liikevaihdon vauhdissa ja pienillä hintojen nostamisilla viivan alle jää enemmän.

Analyytikot ovat joka tapauksessa ainakin huolissaan, että hinnankorotukset saattavat heikentää myyntiä, erityisesti kun otetaan huomioon lisääntynyt kilpailu. TD Cowen alensi Monsterin myynti- ja tuloskasvuennusteita ja arvioi, että yhtiön on jatkossa ehkä tarjottava alennuksia houkutellakseen kuluttajia takaisin, eli myynti voi alkaa sakkaamaan ja sitten on kuitenkin laitettava alennukset pystyyn. Asiassa ei auta Monsteria, että isot jälleenmyyjät, kuten Walmart ja Costco, houkuttelevat asiakkaita pois perinteisistä myymälöistä, joissa energiajuomat usein myydään.

Toisaalta Monster on vakuuttunut markkina-asemastaan ja mahdollisuudestaan nostaa hintoja. Yhtiön pomot korostavat, että vaikka Yhdysvalloissa tilanne on haasteellinen niin kansainvälisillä markkinoilla energiajuomien kysyntä on elpynyt talouskriisien jälkeen. Johto uskoo, että energiajuomat nähdään “edullisena luksuksena”, ja brändin vahvuus kantaa sen yli markkinoiden myrskyistä. En tiedä, miten optimististen ja positiivisten jenkkien puheet pitää ottaa… :slight_smile:

Yhtiö jatkaa kasvustrategiansa toteuttamista erityisesti kansainvälisesti, mikä saattaa tarjota turvaa, jos nimenomaan Yhdysvaltain markkinat eivät toivu odotetusti. On tärkeää seurata yhtiön reagointia markkinatilanteeseen ja sen kykyä sopeutua muutoksiin kilpailuympäristössä.


Tätä tehdessä eli elokuussa 2024:

P/E : 31,1
P/S : 6,19
P/B : 7,79


Monsterin Q2:

Monster vuoden 2024 toisen kvartaalin myynti kasvoi 2,5 % edellisvuoteen verrattuna Nettotulos nousi 2,8 %, vaikka energiajuomien kysyntä Yhdysvalloissa ja muissa maissa kasvoi hitaammin ja vähittäiskaupan “asiakasvirrat” heikkenivät, niin energiajuomien markkinoilla globaali kasvu jatkuu.


Monsterin sivulta lisää infoa, mm. tämä:

23 tykkäystä

Monster on selvästi ikäkausi juttu. Perheen teinit on valmiit siihen investoimaan, kun boomerin energiajuomat on cokis/pepsi ja kahvi. Monsterit maksavat luokkaa 3€ per tölkki eikä minusta maistu hyvältä, mutta kun nuori polvi ostaa ja vanhat menee multiin niin ei mun mielipiteellä ole merkitystä. Onhan tossa katteet kohdillaan, kun tölkin sisältö maksaa hyllyyn tuotuna ehkä 0,5€.

Tätä kohtaa en ymmärrä. Walmart on perinteinen amerikkalainen myymälä. Mikään ei liene amerikkalaisempaa kuin loputon esikaupunkialue ja siellä sijaitsevat Walmartin myymälät joista saa ostaa aivan kaikkea → myös Monsteria.

10 tykkäystä

The Coca-Cola Company muuten omistaa Monsterista ainakin 16.7% (tuo oli omistus 2015, en tähän hätään löydä tuoreempia uutisia. Jotain omien ostojahan Monster on tehnyt tuon jälkeen.) :cup_with_straw:

7 tykkäystä

Olen harkinnut pitkään avaanko ketjun Monsterille, mutta en ole jaksanut kirjoittaa tarpeeksi laajaa aloitusta.

Monster on yksi nykyisen salkun pitkäaikaisimpia sijoituksia. Olen ostellut tätä lähinnä hinnasta piittaamatta aina jos on ollut ”ylimääräistä” rahaa sen kummempaa käyttökohdetta ja ajatus on ettei tätä tarvitsisi vielä vuosiin lähteä myymään.

Nykyisellä kurssillaan kyseessä on oman salkkuun toiseksi pienin omistus, mutta summana kuitenkin viisinumeroinen, joten tätä tulee melko aktiivisesti seurattua.

Itsehän en Monsteria juuri juo, mutta haluan olla mukana energiajuomamarkkinalla sekä seuraan paljon xtreme-lajeja joissa Monster vahvasti sponsorina mukana.

7 tykkäystä


Ai että, kun lämmittää sydäntä tällainen oikeiden firmojen toiminta. :star_struck: Onhan tämä kallis, mutta silti on jotenkin ihailtava buyback-strategiassa pysymistä viimeiseen asti. EPS-kasvua tämäkin piristää viime kädessä, vaikka absoluuttinen kasvu on tahmeaa.

5 tykkäystä

Tviitissä sanotaan jotain tällaista:

Celsius pudonnut noin 70 pinnaa toukokuun huipuista, mutta viimeisen viiden vuoden aikana se on edelleen voittanut Monsterin selvästi. Celsius on kasvanut edelleen vahvasti liikevaihdon, vapaan kassavirran ja marginaalien osalta. Celsiusin velaton tase erottuu myös edukseen, eli tviitin osalta voisi päätellä, että osakkeen pitkän aikavälin tuotto on merkittävästi parempi Monsteriin verrattuna.

https://x.com/ZeevyInvesting/status/1842574253016977764

image

7 tykkäystä

Taas hehkutan Monsterin menneisyyttä. :cowboy_hat_face:

Yhtiön liikevaihdon odotetaan vuonna 2024 nousevan 7,5 miljardiin dollariin, mikä merkitsee keskimäärin 22 prosentin vuosittaista kasvua. Huhtikuusta 2002 lähtien yhtiön osakkeen arvo on noussut huikeat 120 000 prosenttia.

https://x.com/Quartr_App/status/1856660809918665161
image


Laitetaas vielä nykyisyyttäkin, eli Q3-tuloksetkin. :slight_smile:

https://x.com/Earnings_Time/status/1854665989767454876

image

4 tykkäystä

Alla on hyvä tviitti Monsterista, joka kiinnostanee yhtiöstä kiinnostuneita. :slight_smile:

https://x.com/FluentInQuality/status/1875258222292169130
image

Joku pohti, että jos Celsius saa uskollisen käyttäjäkunnan, niin…

image

3 tykkäystä

Investing visuals on jälleen kerran tehnyt mielenkiintoisen vertailun Monsterista ja Celsiuksesa. :slight_smile:

https://x.com/ZeevyInvesting/status/1878441805261210111
image

4 tykkäystä

@Arhi_Kivilahti:n alla oleva tviittiketju kiinnostanee tässä yhtiöketjussa, vaikka painopiste siinä on tietysti Red Bullissa. :slight_smile:

https://x.com/ArhiKivilahti/status/1886663200889815326


5 tykkäystä

Tässä on mielestäni hyvä vertailu eri juomavalmistajista :slight_smile:

https://x.com/ConsensusGurus/status/1881441950722613614


2 tykkäystä

Sijoituskästin STNX:lta ihan hyvä lyhyt video Monsterista (maaliskuulta). Kiinnostava yhtiö, mutta pitänee välttää sijoittamista siihen Monsterin suurkuluttajana, kun kiintyisin vain osakkeeseen liikaa.

Ja pienenä jäkikäteisenä lisänä vielä tähän viestiin, että nythän Monster on Suomen markkinoilla - ja uskoakseni laajasti muuallakin - varsin halpa energiajuoma toisin kuin tuolla ylempänä ketjussa kauhisteltiin. Ymmärtääkseni tämä perustuu siihen, että Coca Colan logistiikka mahdollistaa alemmat kulut yhtiölle. Hintavertailusta esimerkkinä (joskin kuluttajan näkökulmasta), että Monster maksaa usein 2,15 € puolen litran tölkiltä, kun taas Noccosta (0,33 l) saa maksaa vähintään sen 2,65 €.

https://x.com/STNXfi/status/1897898487418699798

4 tykkäystä

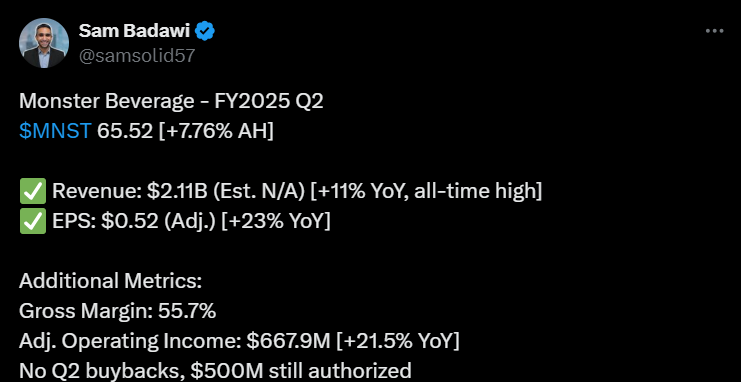
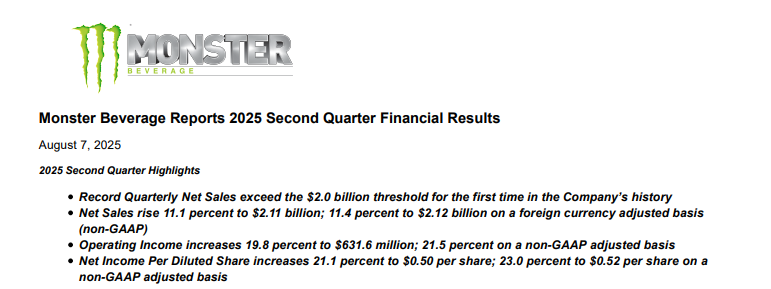
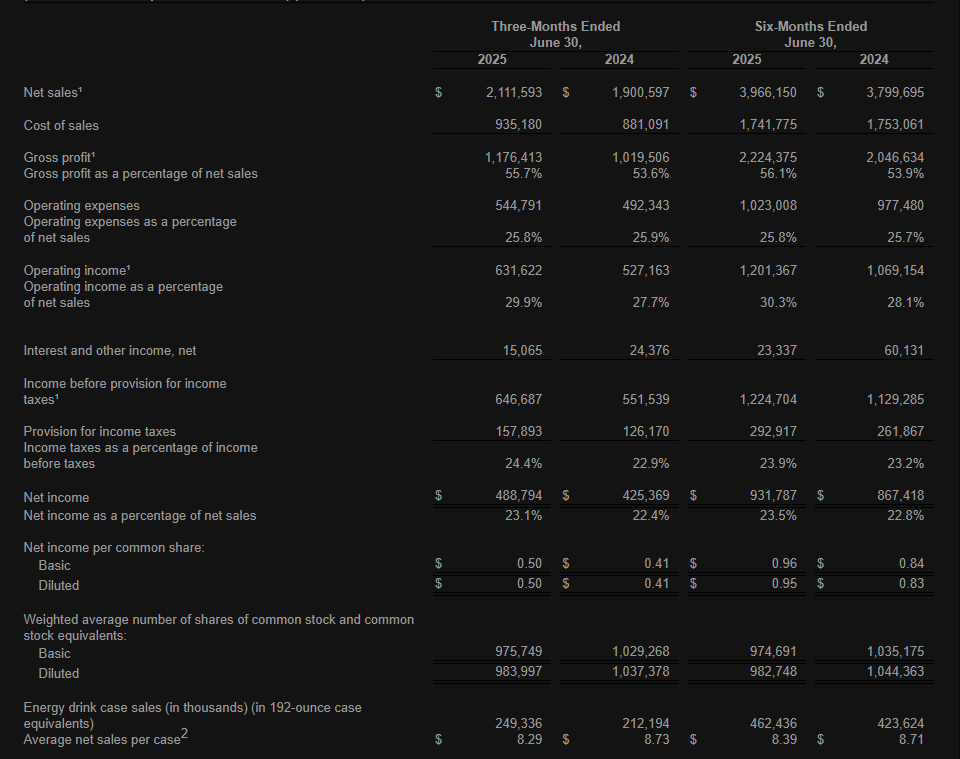
Monster paukutti ennätysmyynnit ja ylitti ensimmäistä kertaa 2 miljardin rajan. Liikevaihto ja tulos kasvoivat reippaasti, ja myös EPS tnousi selvästi.

Kaikki tärkeimmät luvut menivät siis hyvään suuntaan – ja vielä vähän valuuttahommatkin huomioiden.

https://x.com/samsolid57/status/1953550042851422475


Yhtiön omat materiaalit


1 tykkäys

Tähän päivitys/korjaus että löytyikin Cokiksen vuosikertomuksesta että Coca-Cola Companyn omistusosuus Monsterista oli 21% (31.12.2024).

2 tykkäystä

Monsterin Q3 ulkona. Vahvassa kasvussa edelleen.

6. marraskuuta 2025

Kolmannen vuosineljänneksen kohokohdat

  • Ennätystasolle noussut neljännesvuosimyynti kasvoi 16,8 % ja oli 2,20 miljardia dollaria

  • Liikevoitto kasvoi 40,7 % ja oli 675,4 miljoonaa dollaria

  • Nettotulos kasvoi 41,4 % ja oli 524,5 miljoonaa dollaria

  • Nettotulos laimennettua osaketta kohden kasvoi 41,1 % ja oli 0,53 dollaria osakkeelta

Monster Beverage Q3

3 tykkäystä

Monsterin Q4 ulkona. Kasvu vain jatkuu.

26. helmikuuta 2026

Vuoden 2025 neljännen vuosineljänneksen kohokohdat

  • Nettomyynti kasvoi 17,6 % ja oli 2,13 miljardia dollaria

  • Liiketulos kasvoi 42,3 % ja oli 542,6 miljoonaa dollaria

  • Nettotulos kasvoi 65,9 % ja oli 449,2 miljoonaa dollaria

  • Nettotulos laimennettua osaketta kohden kasvoi 64,9 % ja oli 0,46 dollaria osakkeelta

https://investors.monsterbevcorp.com/news-releases/news-release-details/monster-beverage-reports-2025-fourth-quarter-and-full-year

4 tykkäystä

Kasvu jatkuu edelleen.

Monster Beverage raportoi vuoden 2026 ensimmäisen neljänneksen taloudelliset tulokset
7. toukokuuta 2026

Vuoden 2026 ensimmäisen neljänneksen kohokohdat

  • Liikevaihto kasvoi 26,9 prosenttia ja oli 2,35 miljardia dollaria
  • Liikevoitto kasvoi 28,1 prosenttia ja oli 730,0 miljoonaa dollaria (24,1 prosenttia eli 733,5 miljoonaa dollaria ei-GAAP-oikaistuna)¹
  • Nettotulos kasvoi 28,6 prosenttia ja oli 569,5 miljoonaa dollaria (24,6 prosenttia eli 572,4 miljoonaa dollaria ei-GAAP-oikaistuna)
  • Laimennettu osakekohtainen tulos kasvoi 27,6 prosenttia ja oli 0,58 dollaria osakkeelta (23,7 prosenttia eli 0,58 dollaria osakkeelta ei-GAAP-oikaistuna)
4 tykkäystä

Monster ei turhan paljoa itse julkaise materiaalia tai tiedotteita kvartaalikatsausten lisäksi, joten koitin kasata AI-pohjaisen yhteenvedon tilanteesta ja odotuksista viimeisimmän Q1 perusteella.

Monster Beverage julkaisi erittäin vahvan Q1/2026-tuloksen, joka ylitti selvästi analyytikoiden odotukset. Markkina reagoi positiivisesti erityisesti kansainvälisen kasvun kiihtymiseen ja energiajuomamarkkinan edelleen vahvaan kysyntään.

Q1/2026 – tärkeimmät luvut

  • Liikevaihto kasvoi 26,9 % ja oli 2,35 mrd USD

  • Oikaistu EPS oli 0,58 USD (ennuste noin 0,53 USD)

  • Kansainvälinen myynti kasvoi noin 45 % ja muodostaa nyt noin 45 % koko liikevaihdosta

  • Operatiivinen tulos kasvoi 28 %

  • Yhtiö osti omia osakkeitaan takaisin noin 100 miljoonalla dollarilla

Monsterin ydintuotealue eli energiajuomat jatkoi erittäin vahvaa kasvua:

  • Monster Energy -segmentin myynti +27,6%

  • Zero sugar / Ultra -tuotteet olivat edelleen tärkeimpiä kasvuajureita

  • Kehittyvien markkinoiden Predator- ja Fury-brändit vetivät erityisesti EMEA- ja LatAm-alueilla

Mikä ajoi kasvua?

Analyytikoiden mukaan Monster hyötyy tällä hetkellä neljästä trendistä:

  1. Energiajuomamarkkina kasvaa edelleen globaalisti

    • Kuluttajat siirtyvät pois perinteisistä virvoitusjuomista

    • Sokerittomat energiajuomat kasvavat nopeasti

  2. Kansainvälinen laajentuminen toimii

    • Monsterin halvemmat brändit kasvavat nopeasti kehittyvillä markkinoilla

    • Kansainvälinen myynti oli historian korkeimmalla tasolla suhteessa kokonaismyyntiin

  3. Jakeluverkosto on erittäin vahva

    • Kumppanuus The Coca-Cola Company kanssa antaa globaalin jakeluylivoiman
  4. Brändi säilyttää premium-asemansa

    • Vaikka kilpailu kiristyy, Monster pitää edelleen vahvaa markkinaosuutta etenkin convenience store -kanavassa

Negatiiviset asiat ja riskit

Kaikki ei kuitenkaan ollut täydellistä.

Marginaalipaineet

Bruttokate laski:

  • 56,5 % → 55,0 %

Syyt:

  • korkeammat alumiinikustannukset

  • freight/logistiikkakulut

  • kansainvälisen myynnin mix (alemmat marginaalit)

Johto sanoi odottavansa kustannuspaineiden jatkuvan ainakin vuoden 2026 loppuun asti.

Alkoholibrändit heikkoja

Alcohol Brands -segmentti laski noin 6 %, eikä siitä ole vielä muodostunut merkittävää kasvumoottoria.

Arvostus edelleen korkea

Monsteria hinnoitellaan edelleen korkealla kertoimella suhteessa perinteisiin juomayhtiöihin:

  • P/E noin 35–40x tulos

  • markkina odottaa edelleen vahvaa kaksinumeroista kasvua

Tämä tekee osakkeesta herkän kasvun hidastumiselle.

Analyytikoiden yleinen näkemys

Tulosjulkaisun jälkeen sävy on ollut selvästi positiivinen.

Yleinen konsensus:

  • Monster nähdään edelleen yhtenä laadukkaimmista kuluttajasektorin kasvuyhtiöistä

  • Kansainvälinen kasvu on odotettua vahvempaa

  • Energiajuomakategorian pelätty hidastuminen ei ole toteutunut

Useat analyytikot nostivat:

  • liikevaihtoennusteita

  • EPS-ennusteita

  • tavoitehintoja hieman ylöspäin

Positiivisimmat näkemykset perustuvat siihen, että:

  • kansainvälinen penetration on vielä alkuvaiheessa

  • Ultra/zero sugar -tuotteet tukevat premium-hinnoittelua

  • yhtiö tuottaa erittäin vahvaa kassavirtaa ilman velkariskiä

Varovaisemmat analyytikot taas painottavat:

  • korkeaa arvostusta

  • kilpailun kiristymistä erityisesti Celsius Holdings-yhtiön suunnalta

  • marginaalipaineita raaka-aineissa

Yhteenveto sijoittajan näkökulmasta

Monsterin Q1 oli käytännössä “best possible quarter”:

  • kasvu kiihtyi

  • tulos ylitti odotukset

  • kansainvälinen momentum vahvistui

  • markkinaosuudet pysyivät vahvoina

Keskeinen sijoitustarina näyttää edelleen olevan:

“Pitkän aikavälin globaali energiajuomakasvu + erittäin vahva brändi + korkea kannattavuus.”

Suurimmat riskit:

  • korkea arvostus

  • mahdollinen kasvun hidastuminen myöhemmin

  • raaka-aine- ja logistiikkakulut

  • kilpailun kiristyminen premium-energiajuomissa

Lyhyesti:

  • operatiivisesti yhtiö näyttää tällä hetkellä erittäin vahvalta

  • osake ei kuitenkaan ole enää halpa, joten tuotto riippuu siitä, jatkuuko ~15–20 % tuloskasvu myös tulevina vuosina.

Monster Beverage Q2/2026 – tiivistelmä

Monster Beverage Corporation julkaisi Q2/2026-tuloksensa 6.8.2026. Kokonaisuutena erittäin vahva kvartaali: liikevaihto kasvoi selvästi, tulos kasvoi lähes samaa tahtia ja kansainvälinen liiketoiminta oli erityisen vahvaa.

Q2/2026 Tulos Muutos
Liikevaihto 2,54 mrd $ +20,2 %
Nettotulos 584,5 M$ +19,6 %
Oikaistu nettotulos 590,5 M$ +15,7 %
EPS 0,59 $ +19,0 %
Oikaistu EPS 0,60 $ +15,2 %

1. Kansainvälinen kasvu on edelleen moottori
Yhdysvaltojen ulkopuolinen myynti kasvoi noin 35 %, mikä on erittäin vahva luku näin suurelle yhtiölle. Kansainvälistyminen näyttää edelleen tarjoavan Monsterille paljon kasvutilaa.

2. Liikevaihdon kasvu kiihtyi
Q1/2026:n +26,9 %:n jälkeen Q2:n +20,2 % on hieman hitaampi, mutta edelleen erittäin vahva taso. Q2:n 2,54 mrd $ on uusi ennätystaso.

3. Tulos kasvaa edelleen kaksinumeroisesti
EPS +19 % kertoo, että kasvu ei ole pelkästään liikevaihdon paisumista. Kannattavuus pysyy erittäin hyvänä.

4. Tulos ylitti markkinaodotukset
Oikaistu EPS oli 0,60 kun odotus oli 0,58. Liikevaihto 2,54 mrd ylitti 2,43 mrd odotukset.

Lisäksi Monster toteuttaa 2:1 splitin kaupankäynnin päätyttyä 10.8.

5 tykkäystä