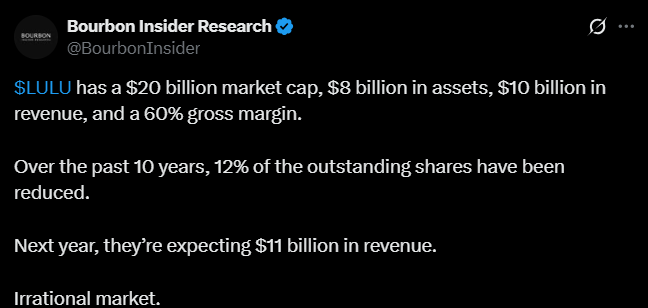Lululemon - Kanadalais-amerikkalaista premium-urheilukamaa

Kiitokset @Lerpsu ja @Blackparta viesteistänne!

Kaivelin vähän vielä Blommalta käppyröitä Lulusta. Ensinnäkin mukava nähdä, että analyytikoiden näkemykset ovat hyvin levällään tässä. Löytyy niin karhuja kuin härkiä. Yleensä pahin tilanne olisi, jos kaikki yhtenäisessä laumassa huutaisivat STRONG BUY :joy:

Lulun arvostuskertoimet ovat kyllä historiallisiin tasoihin nähden erittäin matalia! Tuossa näkyy EV/S, EV/EBITDA ja PE-kertoimet sekä niiden 5 vuoden mediaanit.

Myös verrokkeihin nähden arvostuksen alennus on huomattava, mutta toki jossain määrin tuossa verrataan omenoita appelsiineihin.

Tässä ei tosiaan isoa kasvua tarvittaisi, jotta tästä jo aivan kelvollisen sijoituksen saisi tulevina vuosina. Tämä EPS-ennusteiden kehitys on ihan mielenkiintoinen. Vuoden 2025 osalta ennuste on jopa hieman noussut, mutta 2026-2027 ennusteet olleet viime aikoina paineeessa. Mikäli näkyvyys lähivuosille paranisi ja/tai tulosennusteiden trendi tasaantuisi tai lähtisi jopa nousuun, niin siinä kohtaa osakekin varmasti lähtisi rallattelemaan.

13 tykkäystä

Lisätään tuore video aiheesta kiinnostuneille.

1 tykkäys

Kiva nähdä että täällä fiksut sijoittajat myös hairahtaneet Luluun.

Oma teesi:

1.Erinomainen tuote ja brändi

  • Laatu ja tuotekehitys, kts. muiden kommentit yllä
  • Omat Lynch-havainnot Jenkeissä käydessä sekä kaupoissa että joogastudioissa vahvistaneet markkinadatan kertomaa että brändi on edelleen selvästi vahvempi kuin Vuori yms. pienet haastajat, ei muutosta isossa kuvassa

2.Kansainvälinen kasvu

  • Teesin tärkein osa: uskon että athleisure-trendi on vasta alussa etenkin Aasiassa, markkinan koko on valtava ja runwayta 10+ vuotta eteenpäin
  • Kiinalaiset, intialaiset yms. keskiluokkaiset/rikkaat eivät pukeudu mihinkään Adidakseen oli talouden tilanne mikä tahansa, vaan tyylikkäisiin, laadukkaisiin, kalliiksi tiedostettaviin brändeihin = Lulu
  • Johdon eksekuutio ollut pääosin erinomaista, firman työnantajakuva on hyvä, rahaa on, ainekset on kv-kasvun jatkumiseen

3.Valuaatio

  • EV/EBIT 10 (ntm) vaikean jenkkikuluttajavuoden jälkeen; historiallisiin kertseihin vähän turha peilata kun odotuksissa oli silloin niin kovaa kasvua, mutta kyllähän näin laadukkaan retail-firman tulisi treidata 30-50% korkeammilla kertseillä

Riskit

  • Kuluttajatrendejä ja brändejä tulee ja menee
  • EBIT 22-23%, kovasta on vaikea parantaa, jos pitäisi veikata niin ennemmin tämä on 5v päästä 18% kuin 28%, aina tulee kaikennäköisiä haasteita
  • Jenkeissä helpoin kasvu jo otettu ja US vielä niin iso osa liikevaihtoa että firman kokonaiskasvu tulee olemaan lähivuosina vain single-digit
  • Toki kaikkea muutakin on, mutta mielestäni sijoituscasen vie pahasti turskalle nykyisellä $200 hinnalla vain jokin nopea muutos ykkösbulletissa
20 tykkäystä

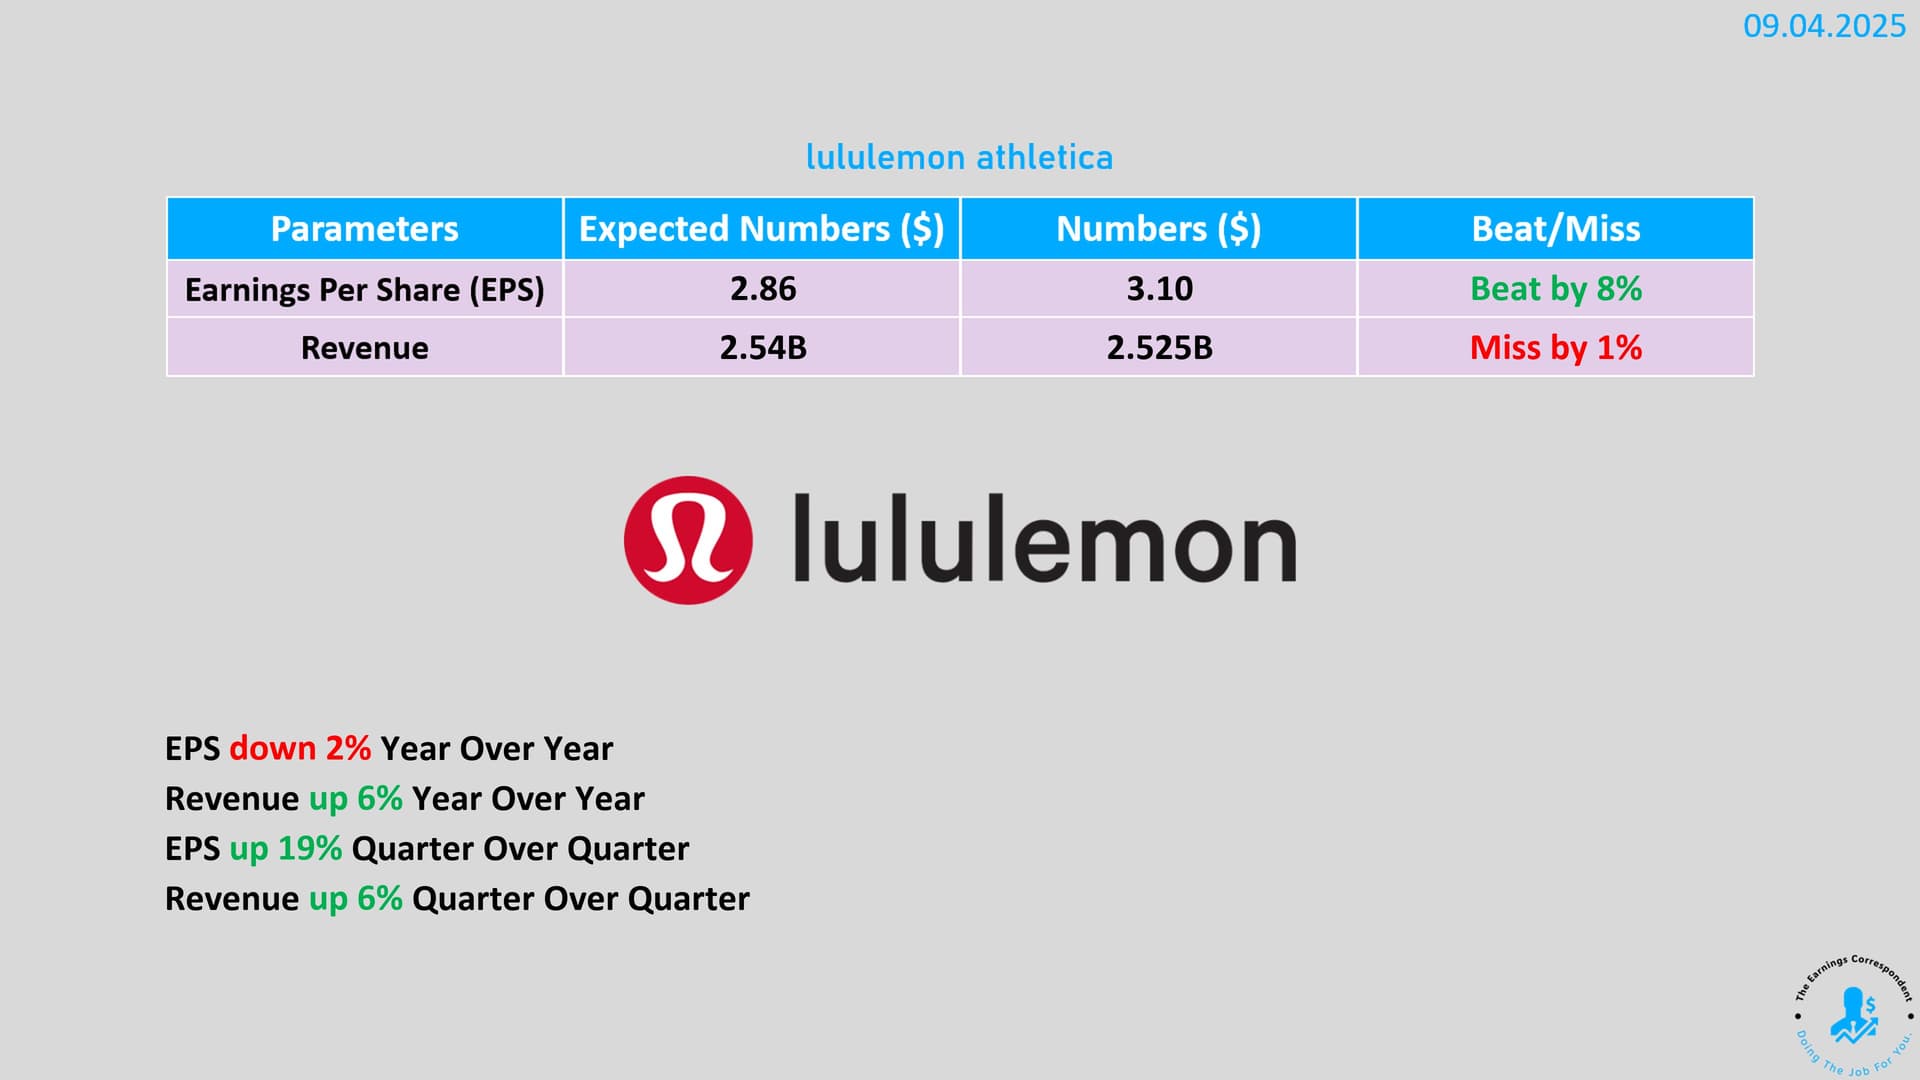
Tulos ihan hyvä, mutta ohjeistus tosi huono. Tulee iso droppi.

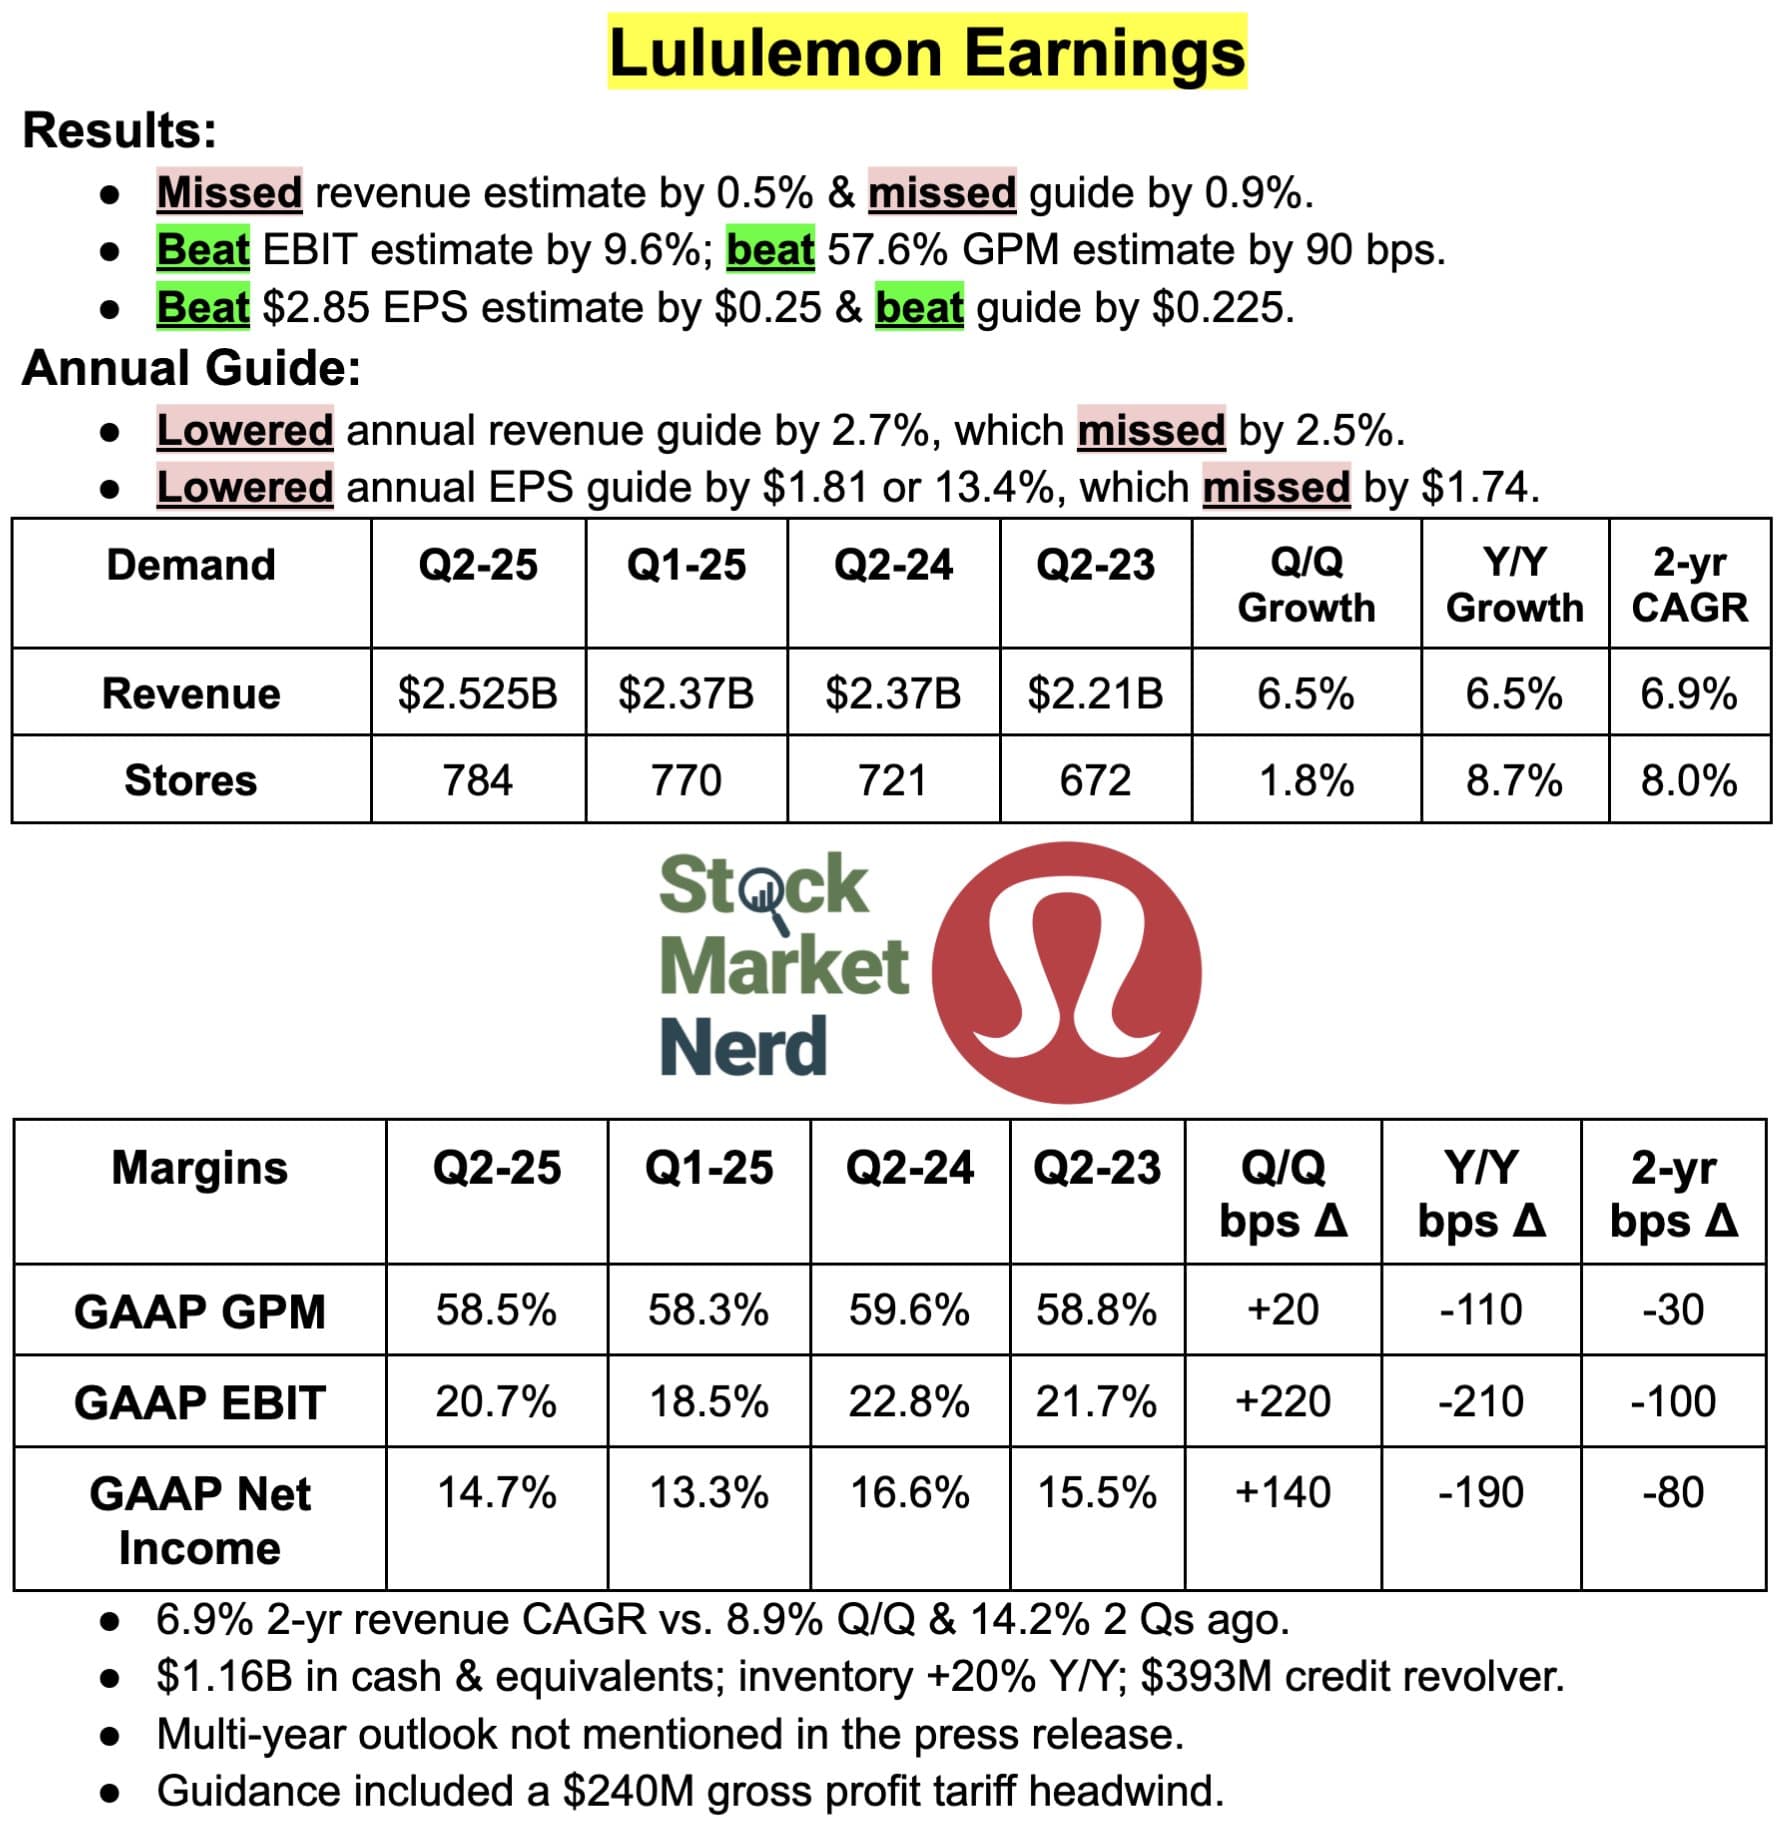
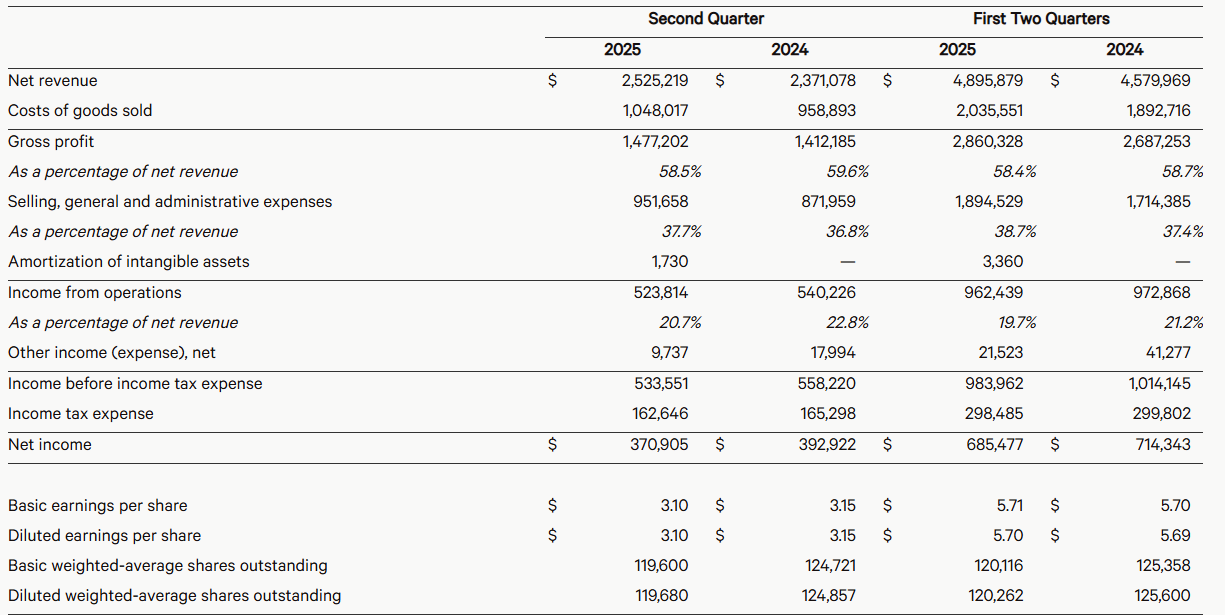
Lululemon Athletica (NASDAQ: LULU) reported second quarter EPS of $3.10, $0.23 better than the analyst estimate of $2.87. Revenue for the quarter came in at $2.53B versus the consensus estimate of $2.54B.

Guidance

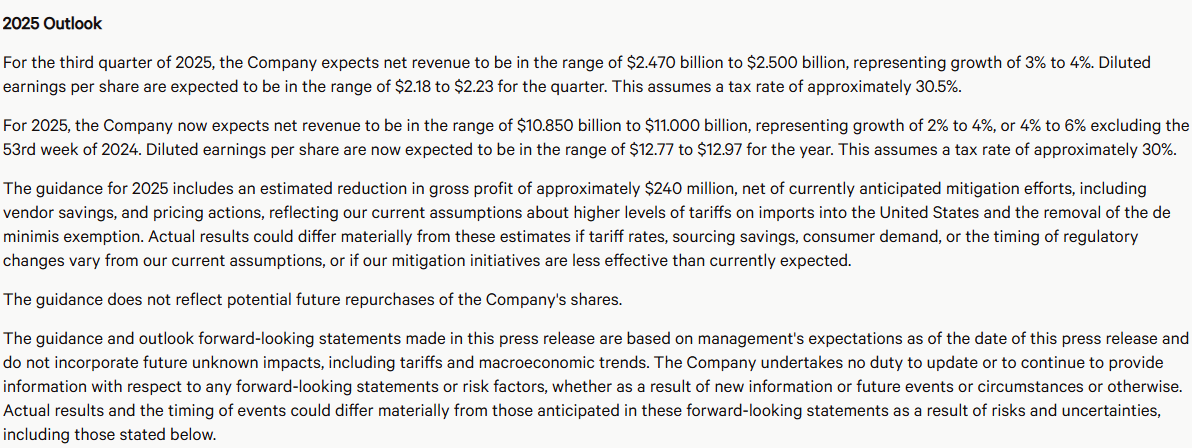
Lululemon Athletica sees Q3 2026 EPS of $2.18-$2.23 versus the analyst consensus of $2.90.

Lululemon Athletica sees Q3 2026 revenue of $2.47B-$2.50B versus the analyst consensus of $2.56B.

Lululemon Athletica sees FY 2026 EPS of $12.77-$12.97 versus the analyst consensus of $14.61.

Lululemon Athletica sees FY 2026 revenue of $10.85B-$11.00B versus the analyst consensus of $11.20B.

11 tykkäystä

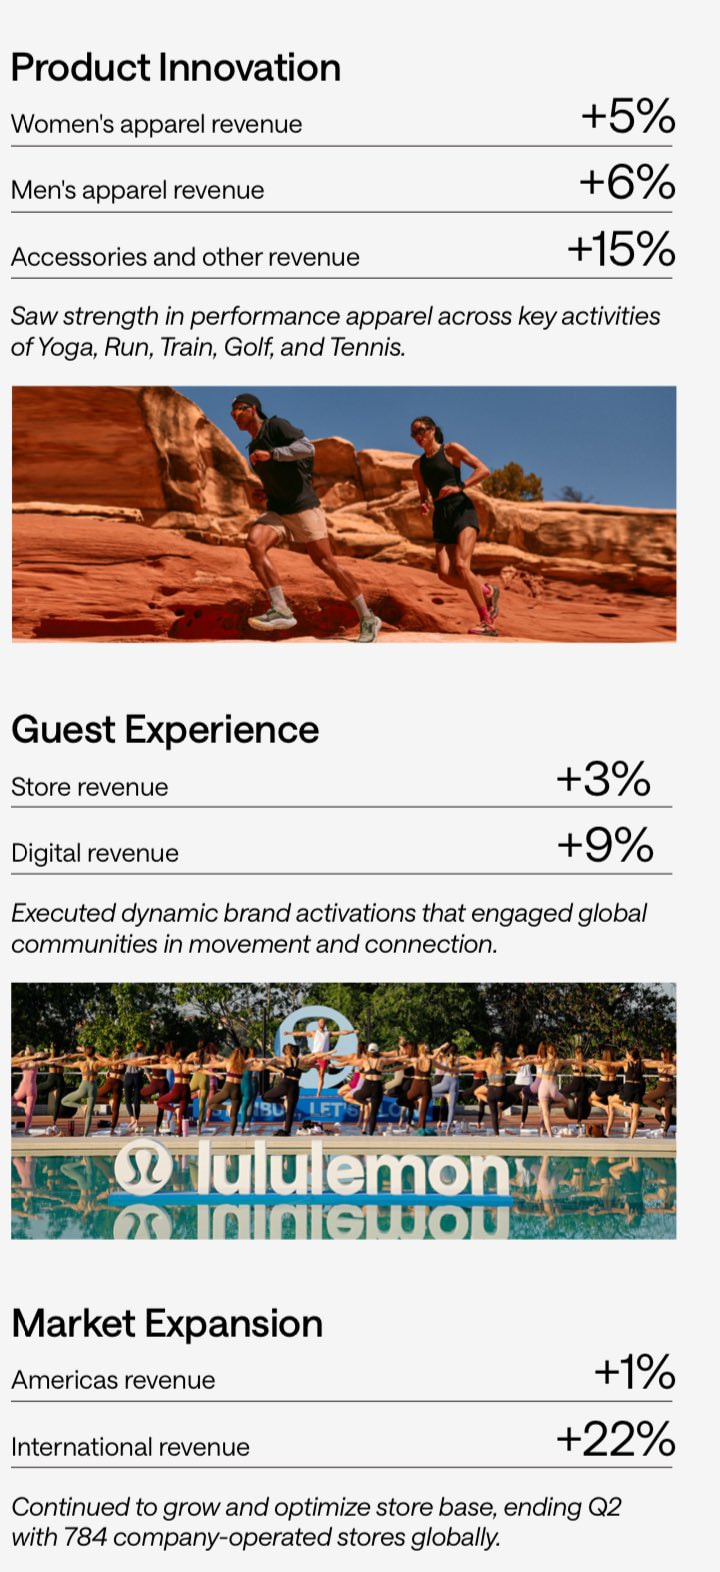
Lululemonin liikevaihto kasvoi ja kannattavuus parani, mutta Yhdysvaltain markkina ja yleisesti tuotevalikoiman toteutus jäivät odotuksista. Johto kertoi tekevänsä korjaavia toimia vahvistaakseen tarjontaa ja nopeuttaakseen kasvua, ja lisäksi yhtiö painotti uskoa yhtiön pitkän aikavälin mahdollisuuksiin.

Tulos ylitti osakekohtaisesti odotukset, mutta liikevaihto jäi alle ennusteen erityisesti Yhdysvaltain heikkouden vuoksi. Yhtiö mainitsi myös toimialan haasteet, kuten kohonneet tullit ja tarkensi koko vuoden näkymiään. Johto korosti brändin ja taseen vahvuutta sekä sitoutumista kurinalaiseen taloudenpitoon ja myös strategisiin investointeihin.

https://x.com/earnings_guy/status/1963694922000728336


https://x.com/StockMarketNerd/status/1963697916864040978
image


Yhtiön omat materiaalit


6 tykkäystä

Yön yli tulosta pureskeltua voi olla iloinen siitä, että oma sijoitusteesi osui edes joiltain osin, valitettavasti tämän kanssa vain tuli oltua liian nopea - onko se häpeä?

Negari tästä tietysti päällimmäisenä maistuu, vaikka tulos itsessään oli ok ja varastojen kasvu saatiin taittumaan. Varastotasot kuitenkin edelleen painavat kassavirtaa ja Jenkeissä reaalitalouden tilanne ja siellä kuluttajan asema taitaa olla yllättävänkin nihkeä. Samalla kansainvälinen kasvu ja vahva brändi tukevat pitkän aikavälin potentiaalia ja varastoista huolimatta tase on ihan hyvä ja kassassa riihikuivaa varsin reilusti.

Kysymyksenä tässä lienee onko nyt annettu negari riittävä kattamaan lopputilikauden haasteet ja milloin Jenkki liikevaihto palautuu, sekä koska varastot saadaan normalisoitua. Kiire on saada kansainvälinen kasvu aikaan, johon auttanee Kiinan tilanne. Toivottavasti Jenkeissä korkojen laskut yms. vakauttavat reaalitalouden näkymää. Toki myös meillä euroopassa kuluttajaluottamus on alhainen vaikka rahaa on tileillä ennätysmäärät.

Ei se silti auta, isoimmat oppirahat omalla sijottajanuralla tässä kolmen kuukauden omistajuuden aikana. Myöhäistä tässä enää lienee kyydistä hypätä ja jäädään seuraamaan pidemmän aikavälin potentiaalin toteutumista tai toteutumattomuutta. Jos laskee reilusti, tuonne 150 dollarille niin otetaan vielä vähän lisää.

6 tykkäystä

Voit syyttää meikäläistä huonosta tuloksesta. Toimistollakin totesin, että nyt kun tuli sipaistua osaketta juuri ennen tulosta, niin varmasti tulee pehmeä raportti :rofl:
Palaan tähän omaan aiemman viestin kohtaan.

Nythän ensi vuoden osalta ohjeistusta höylättiin ja lähivuosien ennusteiden trendi on vielä paineessa. Jos haarukoidaan tuosta 12,77-12,97 2026 EPS-ohjeistuksesta, niin 12x-15x P/E-kertoimella osake olisi noin 153-195 dollaria. Lyhyellä tähtäimellä siis voi olla luvassa mörnintää. Pidemmässä pelissä näen kyllä Lululla potentiaalia päästä vielä tuloskasvun syrjään kiinni. Pitää jäädä seurailemaan, miten osake tässä alkaa kehittymään, ja pohtia mahdollisia keskihinnan alennuksia.

Tuli samalla tilattua yhtiön chinot, kun osaketta ostin ja näissä kelpaa kyllä talsia niin töissä kuin vapaa-ajalla. Katsotaan, miten kalliit näistä housuista tulee, kun ottaa osakkeen tuomat turskat sitten lopulta huomioon. Vaatekaapista löytyy jo pari tonnia maksaneet Lohilon collegehousut ränta på ränta -aikakaudelta :joy:

23 tykkäystä

Iso kysymys on myös miten tullit tulevat jatkossa menemään.
Toivotaan että korkein oikeus ei asettuisi Trumpin puolelle. Lulu hyötyisi paljon jos Trumpin extra tullit todetaan lopulta laittomiksi.

Uusi liittovaltion tuomioistuimen päätös on kuitenkin todennut, että suurin osa tulleista on laittomia, ja Trump ilmoitti juuri pyytävänsä Yhdysvaltain korkeimmalta oikeudelta (SCOTUS) hätävalitusta.

Liittovaltion valitustuomioistuin totesi suurimman osan Trumpin ”hätätulleista” laittomiksi

Suurin osa Trumpin kiistanalaisista tulleista määrättiin International Emergency Economic Powers Act (IEEPA) -lain nojalla. Laki antaa presidentille valtuudet julistaa kansallisia hätätiloja ja ryhtyä taloudellisiin toimenpiteisiin niihin vastauksena.

Trump julisti Yhdysvaltain kauppataseen alijäämän kansalliseksi hätätilaksi ja vetosi IEEPA:an määrätäkseen laajoja ”vastavuoroisia tulleja”. Alun perin tämä tarkoitti vähintään 10 %:n tullia useimmille tuonnille ja paljon korkeampia tulleja tietyille maille.

Viime viikolla Yhdysvaltain liittovaltion valitustuomioistuin (U.S. Court of Appeals for the Federal Circuit) kuitenkin kumosi suurimman osan näistä tulleista. Tuomioistuin päätti äänin 7–4, että IEEPA ei anna presidentille valtuuksia määrätä veroja tai tulleja.

”Olemme samaa mieltä siitä, että IEEPA:n presidentille antama valtuutus ’säännellä’ tuontia ei oikeuta \[Trumpin\] presidentin asetuksella määrättyjä tulleja”, enemmistö kirjoitti.

Päätöksessään Trumpin hallintoa vastaan liittovaltion valitustuomioistuin korosti, että valta määrätä tulleja kuuluu perustuslaillisesti kongressille, ei presidentille. Samalla tuomioistuin huomautti, että ”on huomattavaa, että jokainen kongressin presidentille antama valtuutus tullien määräämiseen, joka on lainsäädäntövallan ydin, sisältää tarkasti määritellyt menettelylliset ja aineelliset rajoitukset.”

Tämä 29. elokuuta tehty päätös vahvisti suurelta osin Yhdysvaltain kansainvälisen kaupan tuomioistuimen (U.S. Court of International Trade) toukokuussa 2025 tekemän havainnon, jonka mukaan Trumpin tullit olivat ”lainvastaisina pätemättömiä”.

-Lähde Kiplinger

7 tykkäystä

Mielenkiintoista kommentointia osarista ex-analyytikko, retail-konsultti Matt McClintockilta:

  • Koko athletic apparel -sektori on heikkona, mutta Lulu performoi silti paremmin kuin listatut verrokit eli ottanut markkinaosuutta (toimari toisti saman telcossa ja myös tässä CNBC-haastiksessa; toisaalta toisti myös useasti että kilpailu on kovempaa mitä 2-3 vuotta sitten)
  • “Toimari sanoi että saivat markkinaosuutta performance-vaatteissa, ja kaikki mitä näen ja kuulen toimialalta tukee tätä väitettä”
  • Vaikea ymmärtää athletic-trendin heikkoutta vs. jalkinebrändien kuten On vahvuus
  • Social & Lounge -segmentin myyntiongelmat kuulostavat siltä että kilpailee niiltä osin normi(ei urheilu)vaatevalmistajien kanssa
  • Lululla väitettyä matalammat paineet laittaa tuotteita alennukseen, odotettu markdownien muutos vain 0,15% → 0,50%
  • Tariffien suhteen Lulu hyötyi de minimis -säännöstä eli alle $800 lähetykset verovapaita ja Lulun verkkokauppalähetyksistä 2/3 Kanadasta (verovapaus loppui nyt elokuun lopulla ja toimarin mukaan osasyy guidancen alennukseen)
  • Spekuloi että varastoa ei saada säädettyä tarpeeksi nopeasti keväälle 2026 niihin tuotteisiin mitkä vetävät, teknisten tuotteiden valmistus ottaa kauemmin mitä perusvaatteet
  • Varaston 13% kasvu ei kuitenkaan huolestuttavaa, firman odotuksien mukainen ja johtui tariffeista ja valuuttakursseista
12 tykkäystä

Yksi kysymys on tietysti se, että mikä osa kuluttajista ostaa ikuisesti tietyn tuotteen 50-100% preemiolla kilpailijaan (esim Gymshark) verrattuna. Jotenkin tulee pienemmässä mittakaavassa mieleen Marimekon Unikkobuumi joskus 15v sitten.

Firman tunnusluvut ovat toki houkuttelevat. Lyhyt galluppi nuorison kanssa kertoi että joo hyvä tuote mutta kallis. Ei mitään uutta siis.

2 tykkäystä

Yksi kysymys on tietysti se, että mikä osa kuluttajista ostaa ikuisesti tietyn tuotteen 50-100% preemiolla kilpailijaan (esim Gymshark) verrattuna. Jotenkin tulee pienemmässä mittakaavassa mieleen Marimekon Unikkobuumi joskus 15v sitten.

Se yli 100k USD/vuosi tienaava porukka - toivottavasti. Tällä porukalla on Lulun kohdalla korkea retentio, keskiostos ja ovat iso osa asiakaskuntaa. Tein ns. Riikolat ja ostin ennen osaria… -40kEur turskaa näyttää nyt :joy: Ostin tosin tuosta dipistä lisää, mutta olisi ehkä pitänyt vähän ei-impulsiivisemmin tehdä tämä päätös.

Tippuuko tässä nyt puukko sitten vielä lisää vai otettiinko ns. kaikki löysät ja ylimääräisetkin pois ennusteesta? Entäpä, jos korkein oikeus toteaa nuo tullit laittomiksi? Tosin kokonaisuudessaan sijoitukset ovat menneet erittäin hyvin, niin pakko kait sitä turpaan on välillä ottaa.

@Atte_Riikola Mikä sinun mututuntuma on, että onko tuossa negarissa nyt otettu ihan varman päälle vai onko niitä tulossa vielä lisää? Kuitenkin keskipitkän ja pitkän aikavälin näkymät eivät minusta tätä rättikauppaa jonkin verran kolunneena näytä mitenkään pahoilta ja multippelit ovat aika hakattuja tulevaisuuden odotusten suhteen?

e: editoin tynkänä lähtenyttä viestiä

7 tykkäystä

Mutulla sanoisin, että aina voi mennä vielä huonommin :smiley: Useinhan myös näissä putoavissa puukoissa trendi jatkuu pidempään huonompana kuin mitä me sijoittajat toivottaisiin.

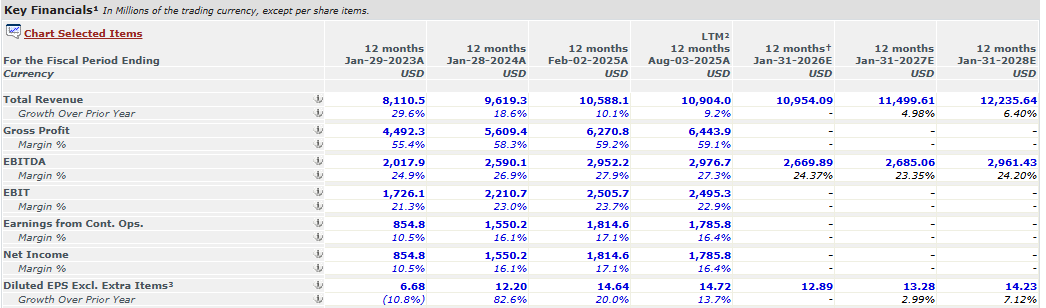
Kuten näistä alla olevista konsensusennusteista nähdään, niin tammikuussa 2026 päättyvän tilikauden osalta odotuksissa on edelleen liikevaihdon maltillista kasvua, mutta käyttökatemarginaali on nyt heikentymässä jonkin verran. Absoluuttisesti kannattavuushan on edelleen todella hyvällä tasolla, ja siihenhän huonossa skenaariossa esim. tullit tai kiristyvä kilpailu voisivat aiheuttaa vielä lisää painetta. Kysynnän hyytyminen voisi myös painaa ylärivinkin vielä laskuun. Mutta nykyennusteilla kun asiaa tarkastellaan, niin odotukset eivät ole erityisen kovia kun arvostus noin P/E 12x. Toivotaan, että ennusteet lähtisivät kuitenkin tulevina vuosina takaisin nousu-uralle, eikä trendi olisi enää alaspäin :sweat_smile:

10 tykkäystä

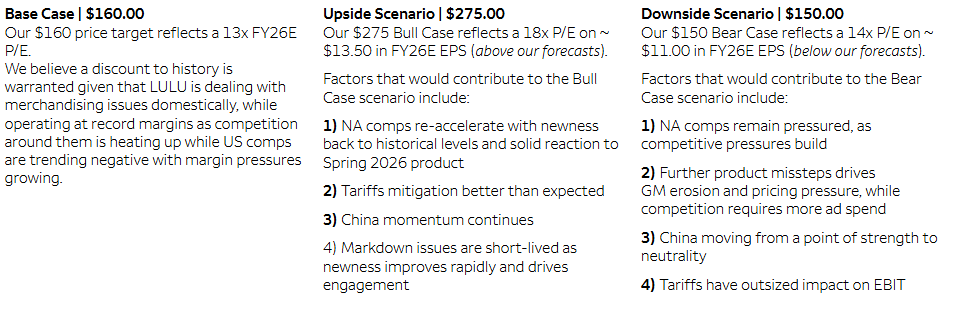
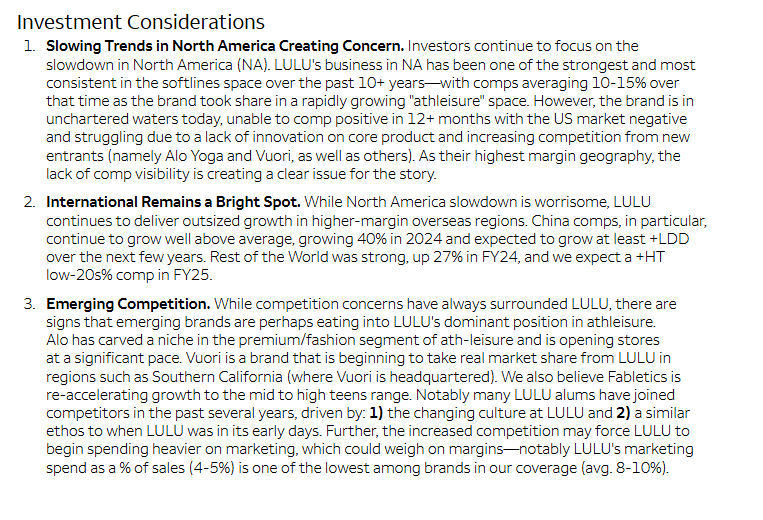
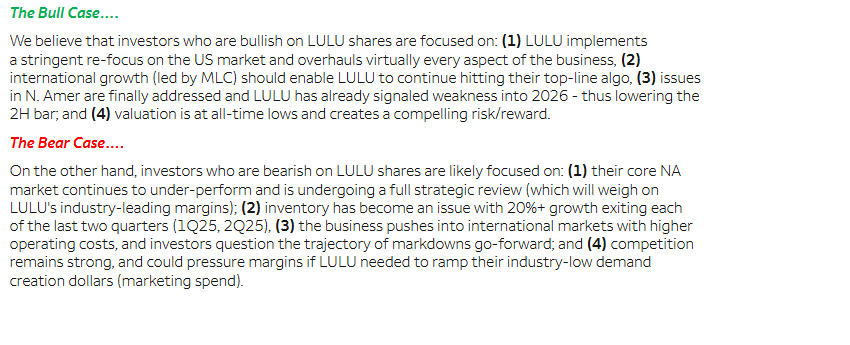
Tässä erään pankkiiriliikkeen rapsasta muutama nosto Luluun liittyen.

10 tykkäystä

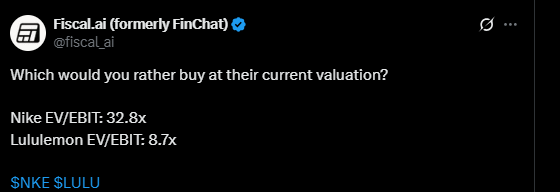
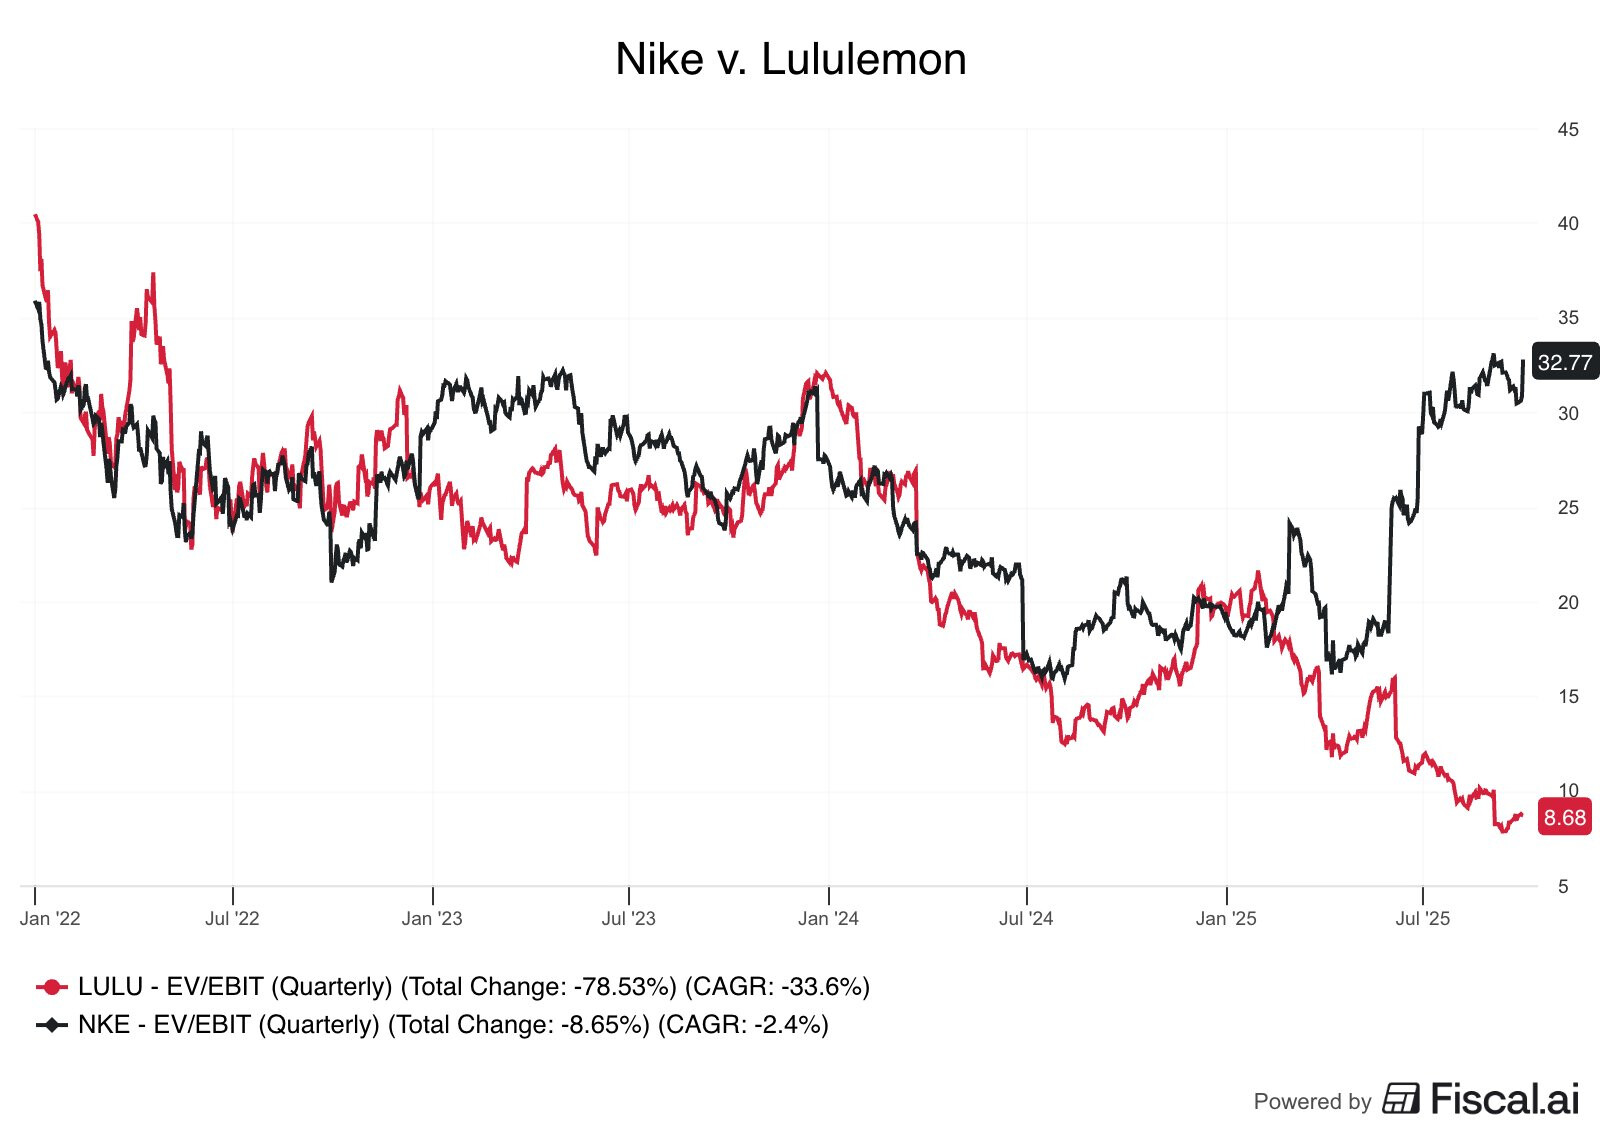
Aika yksipuolinen, mutta ajatuksia herättävä vertailu Lulun ja Niken välillä. :slight_smile:

https://x.com/fiscal_ai/status/1973795163752501302


1 tykkäys

Lululemon Athletica ilmoitti yhteistyöstään NFL:n kanssa ja lanseeraavansa malliston, jossa on miesten ja naisten vaatteita sekä myös asusteita kaikille 32 NFL-joukkueelle.

Osake reagoi tähän voimakkaan vihreästi. :slight_smile:

9 tykkäystä

Tviitin pointtina ollee se, että Lulu toimii vahvoin marginaalein, lisäksi pääomaa ja varoja löytyy, lisäksi osakekantaa on pienennetty.

Tviittaaja myös muistuttaa, että ensi vuodelle odotetaan kasvua, vaikka markkina käyttäytyy yhä epäloogisesti.

https://x.com/BourbonInsider/status/1988940453107101984


2 tykkäystä

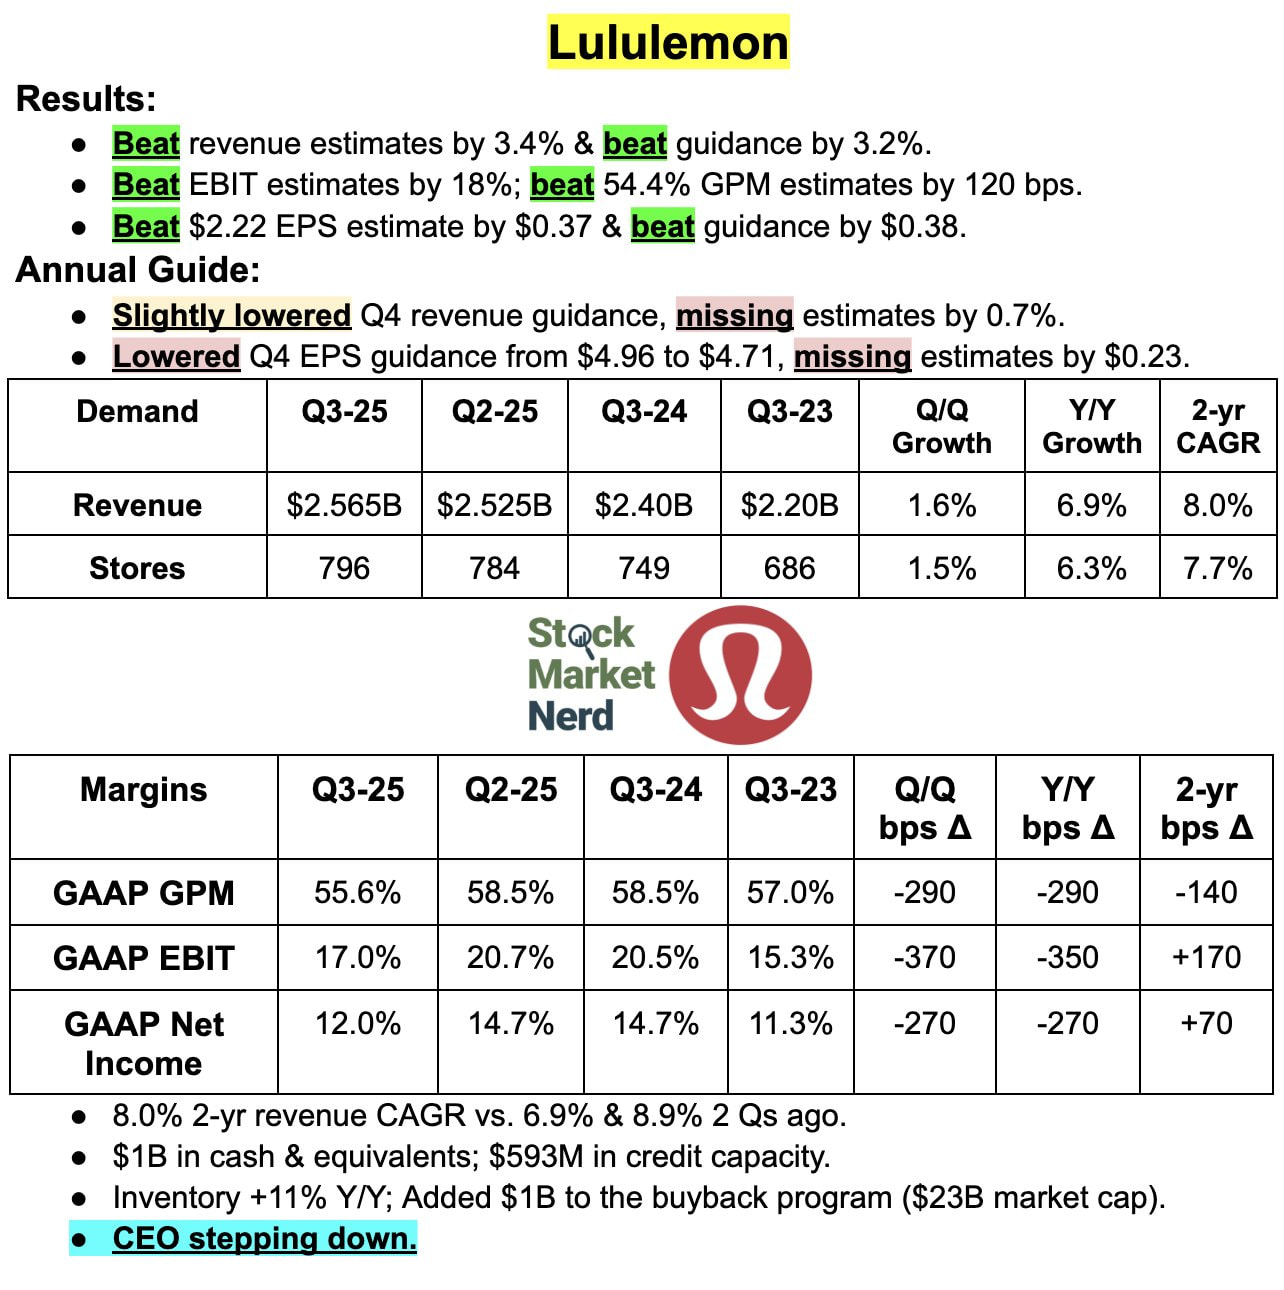
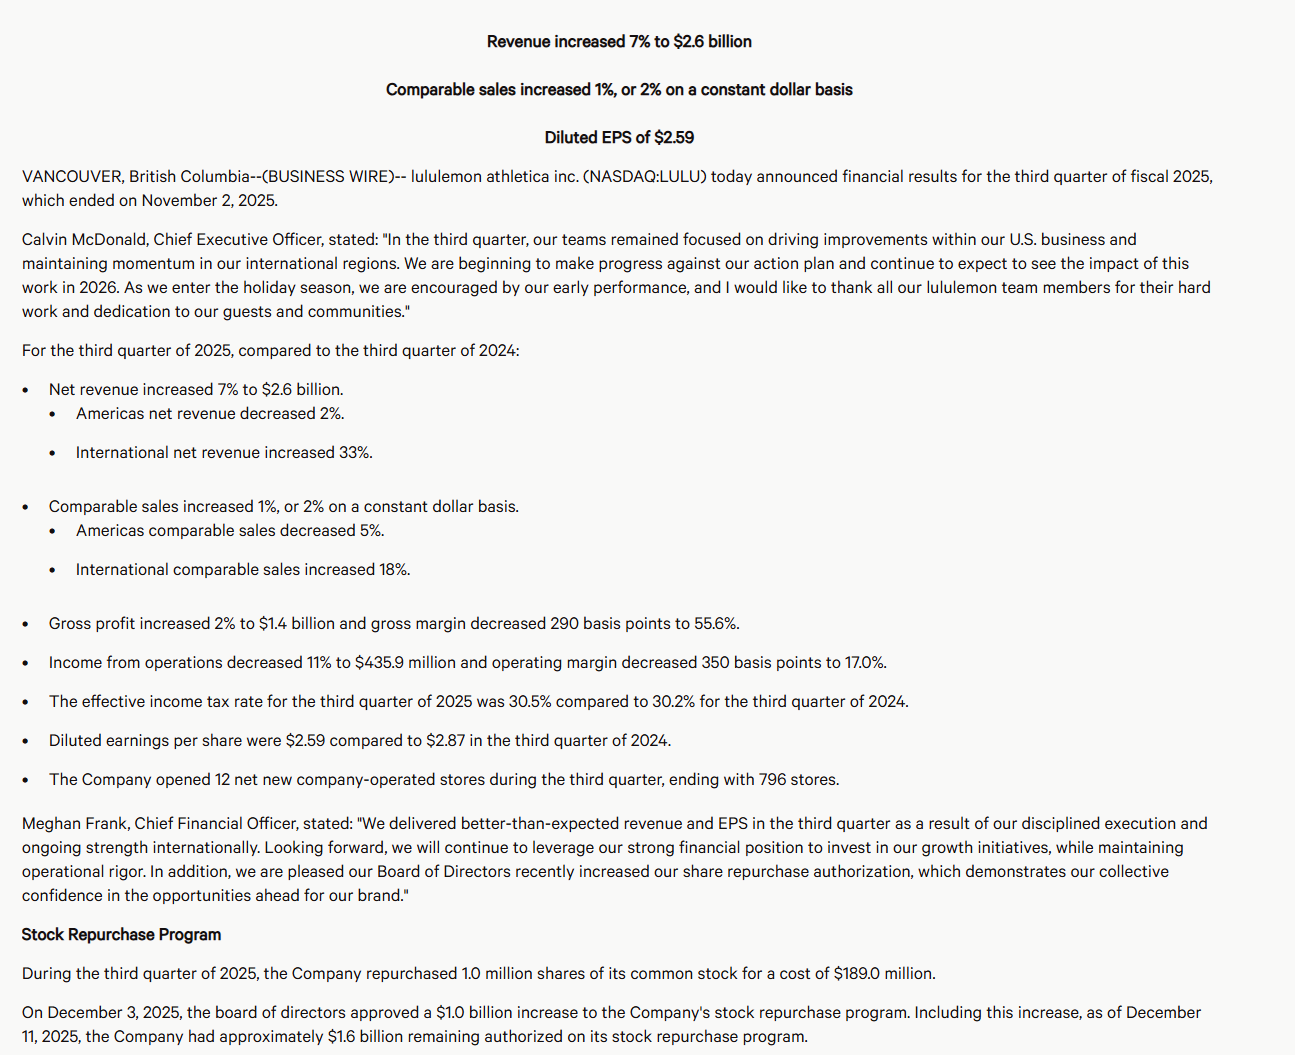
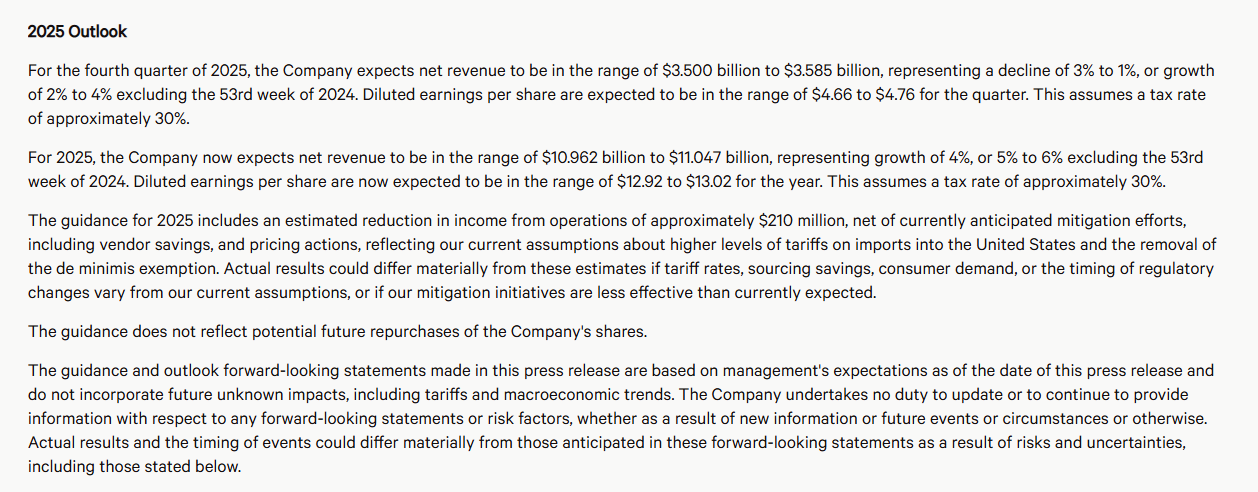
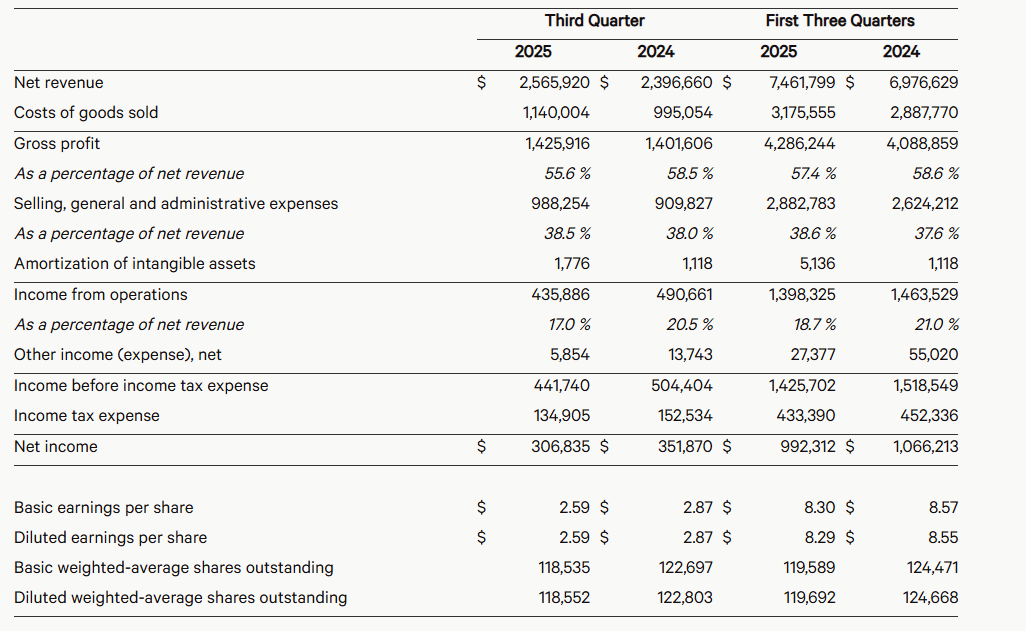
Lululemon paransi liikevaihtoaan pikkaisen, mutta sitten taas kannattavuus heikkeni hieman.

Myynti kasvoi etenkin kansainvälisillä markkinoilla, kun sitten taas Yhdysvalloissa ei mennyt ihan niin hyvin ja yhtiössä kuulemma tehtiin töitä liiketoiminnan terävöittämiseksi. Toisaalta Johto uskoo, että käynnissä olevat toimenpiteet alkavat näkyä selkeämmin ensi vuonna.

No yhtiö ylitti ainakin omat odotuksensa tuloksen ja liikevaihdon osalta. Lisäksi osakkeiden takaisinosto-ohjelmaa kasvatettiin, mikä viestinee johdon luottamuksesta brändin tulevaisuuteen ja kasvuun. :thinking:

https://x.com/StockMarketNerd/status/1999228381699744004


Yhtiön omat materiaalit


EDIT:

Lululemonin toimitusjohtaja Calvin McDonald jättää tehtävänsä tammikuussa 2026.

Yhtiö etsii uutta vetäjää ja väliaikaisina johtajina toimivat talousjohtaja ja viestintäpomo

https://www.investing.com/news/assorted/lululemon-ceo-calvin-mcdonald-to-step-down-in-january-2026-432SI-4404370.

7 tykkäystä

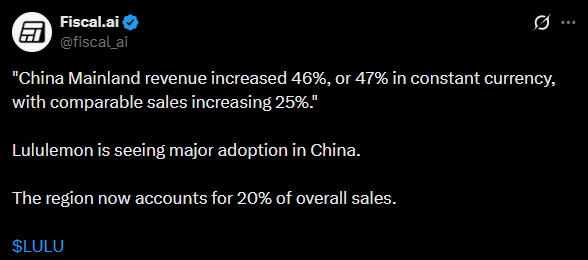
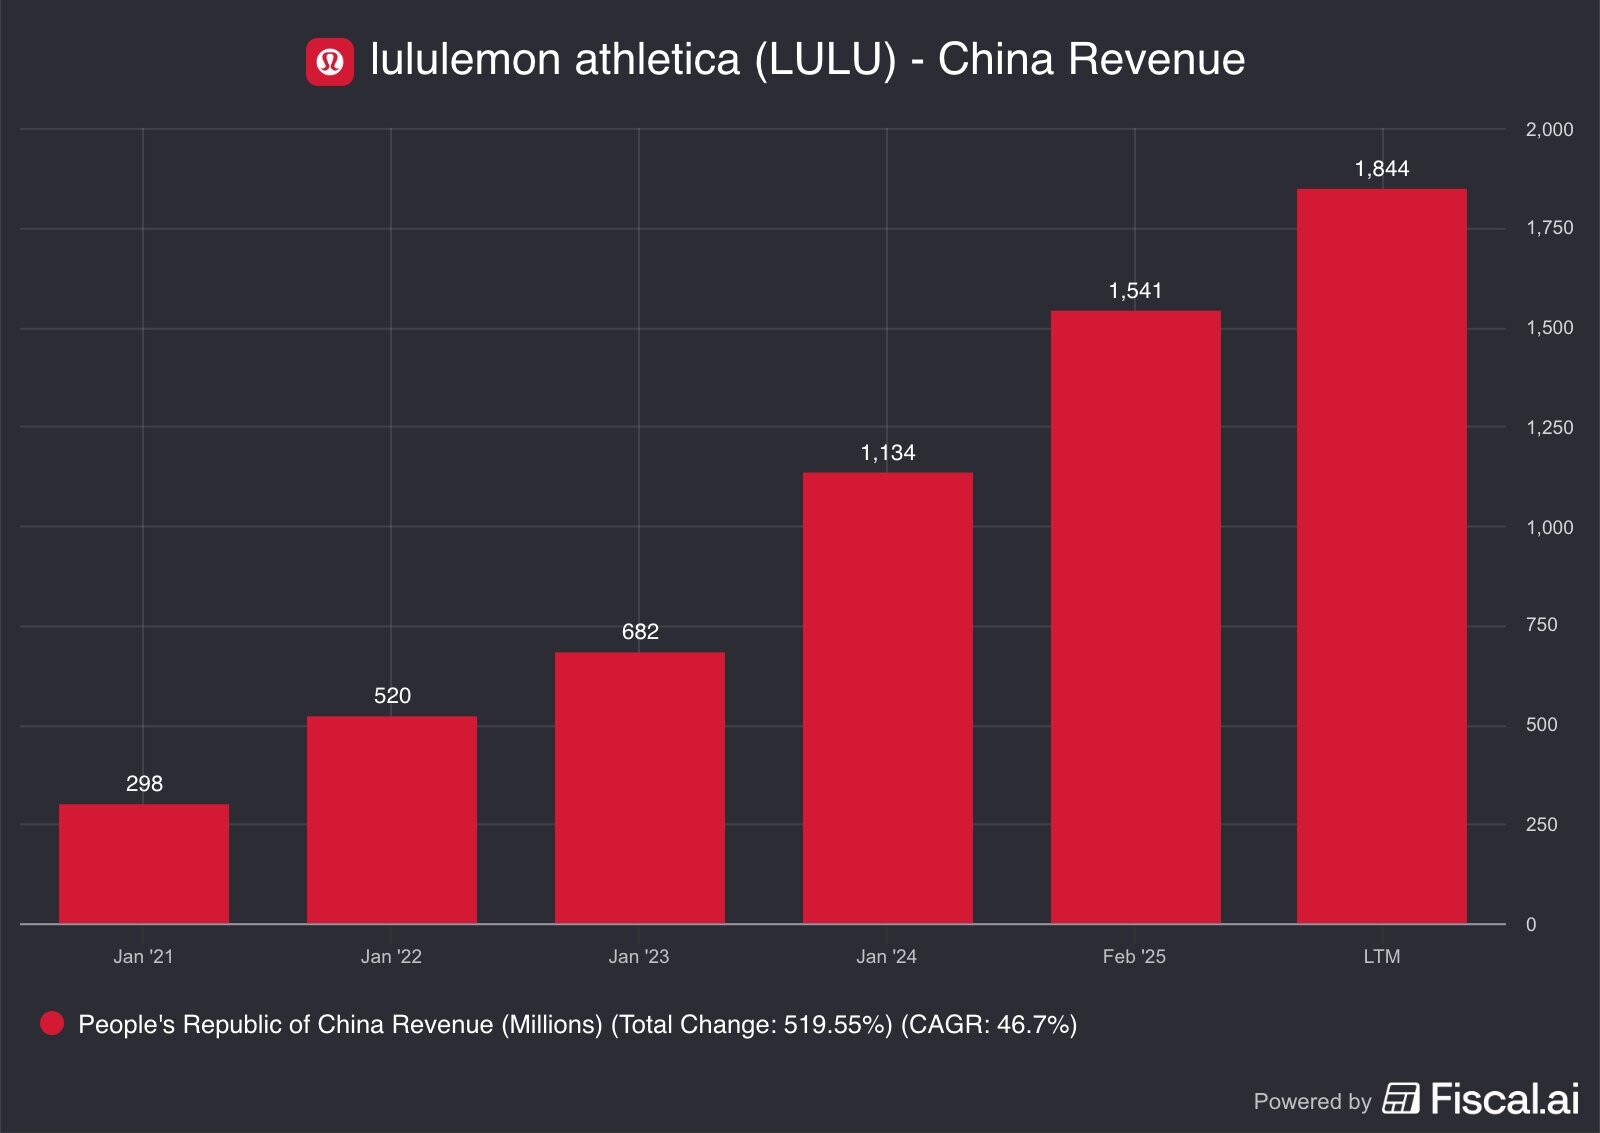
Kiinasta taitaa tosiaan tulla jatkossa Lululle lisää nostetta. :slight_smile:

https://x.com/fiscal_ai/status/1999275531741852146


4 tykkäystä

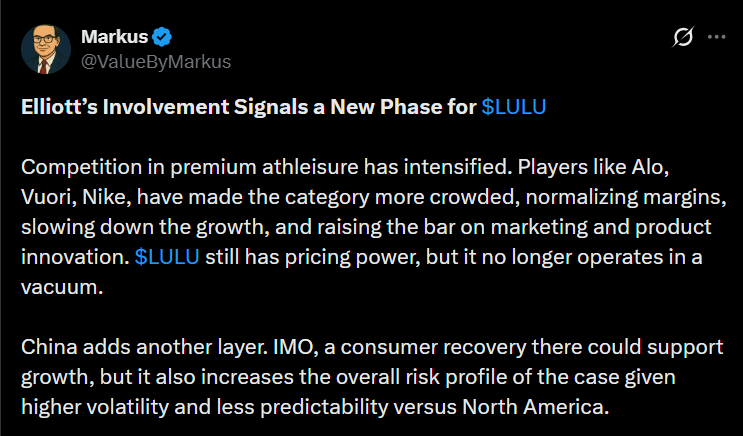
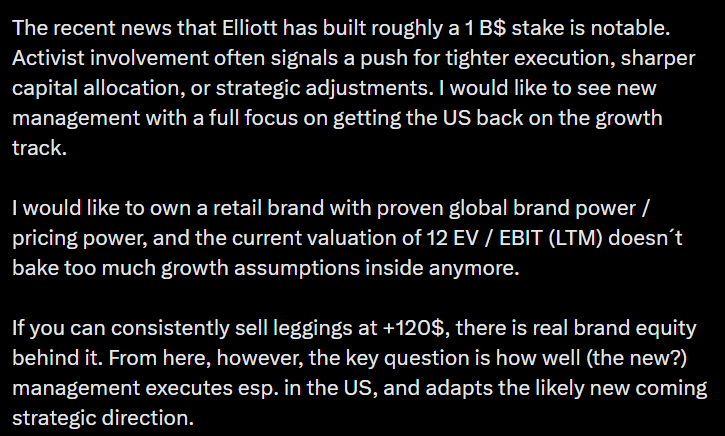
Elliott on sijoittanut yli miljardin Lululemoniin ja alla olevassa uutisessa kerrotaankin, että aikoo ajaakin muutoksia yhtiön heikon vireen takia.

Rahasto tukeekin mahdollista uutta toimitusjohtajaa, kun nykyinen väistyy.

Activist investor Elliott Management has amassed a stake of more than $1 billion in Lululemon Athletica (LULU.O), opens new tab and is lining up a potential CEO candidate as it pushes to revive the struggling athletic apparel retailer, a source told Reuters on Wednesday.

Elliott has been working closely for months with veteran retail executive Jane Nielsen, former chief financial officer and chief operations officer at Ralph Lauren (RL.N), opens new tab, and views her as a potential CEO candidate, the source added.

https://www.reuters.com/sustainability/boards-policy-regulation/elliott-builds-over-1-billion-stake-lululemon-plans-bring-new-ceo-wsj-reports-2025-12-18/

6 tykkäystä

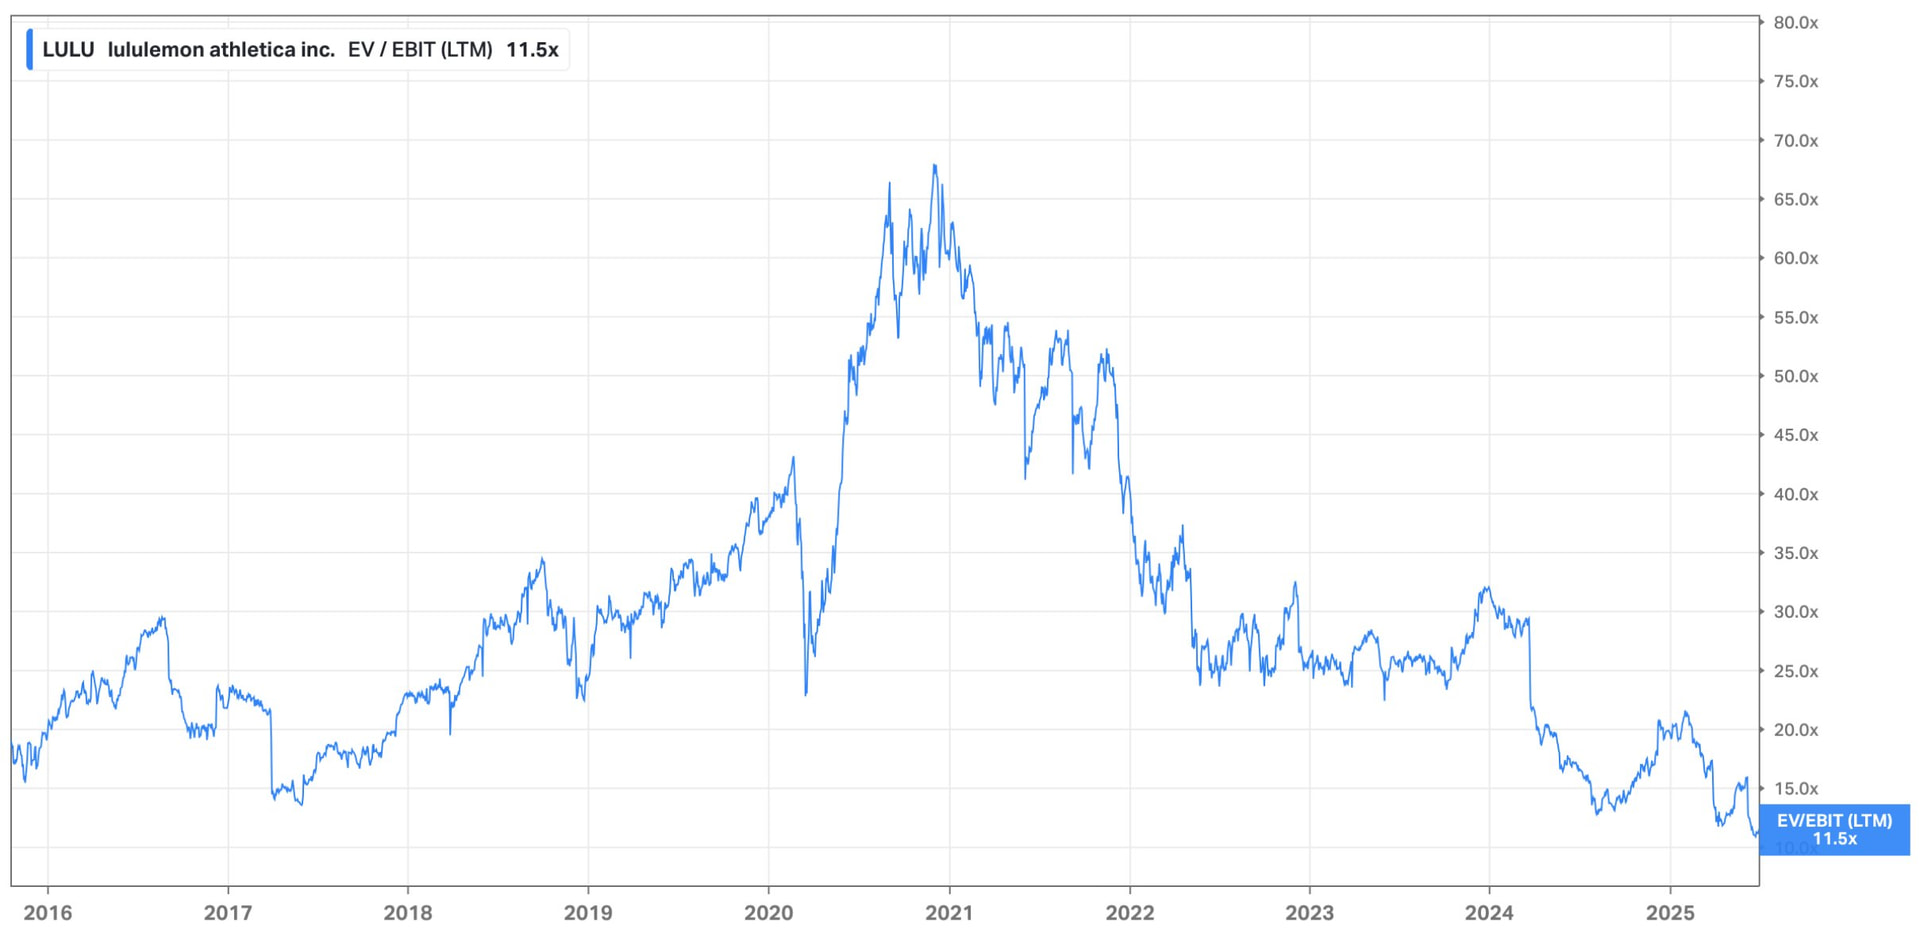
Alokas haastattelee -ketjustakin tuttu Markus on tehnyt mielenkiintoisen tviitin Lululemonista. :slight_smile:

https://x.com/ValueByMarkus/status/2001726798652916098


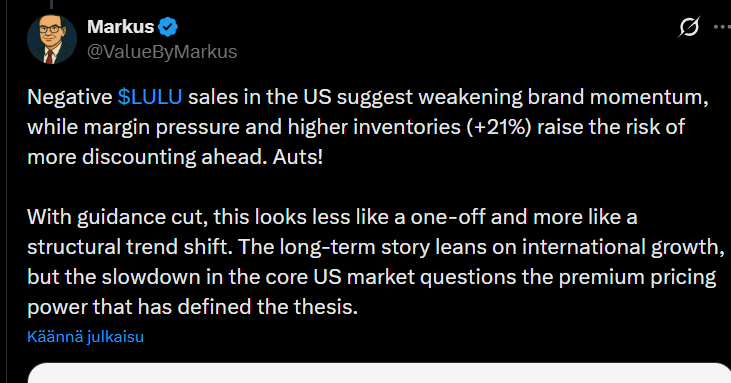
Markus “lainasi” tuossa yllä olevassa tviitissään vanhaa tviittiään, eli tätä (vastaus Keskivälin tviittiin 5.9.2025):

https://x.com/ValueByMarkus/status/1963843150549590104


4 tykkäystä