Erinomaista pohdintaa. Puit hyvin sanoiksi asioita joita olen myös pyöritellyt. Tässä pohdintaa sektorista, jota olen viime aikoina pyöritellyt.
Mielestäni yhtiössä on käynnissä juuri tämä pivot strategiatasolla. Merkittävä haaste on olemassa olevan liiketoimintamallin tuoma luonnollinen friktio ja se, että ansainta perustuu siihen, että paljonko asiakasyrityksillä on asiakaspalvelijoita. Ja Ollikin nosti haastattelussa, että asiakkaat haluavat kiinteän kuukausisumman, mitä maksaa palvelusta. En usko, että tämä tulee muuttumaan, sillä puhdas käyttöperusteinen laskutus on vielä mielestäni aika vaikea ajatus. Uskon, että hinnoittelu tulee olemaan jonkinlainen yhdistelmä tätä ja ohjelmistoyritysten pitää kyetä todistamaan (kuten aiemminkin) arvonluonti asiakkaalle.
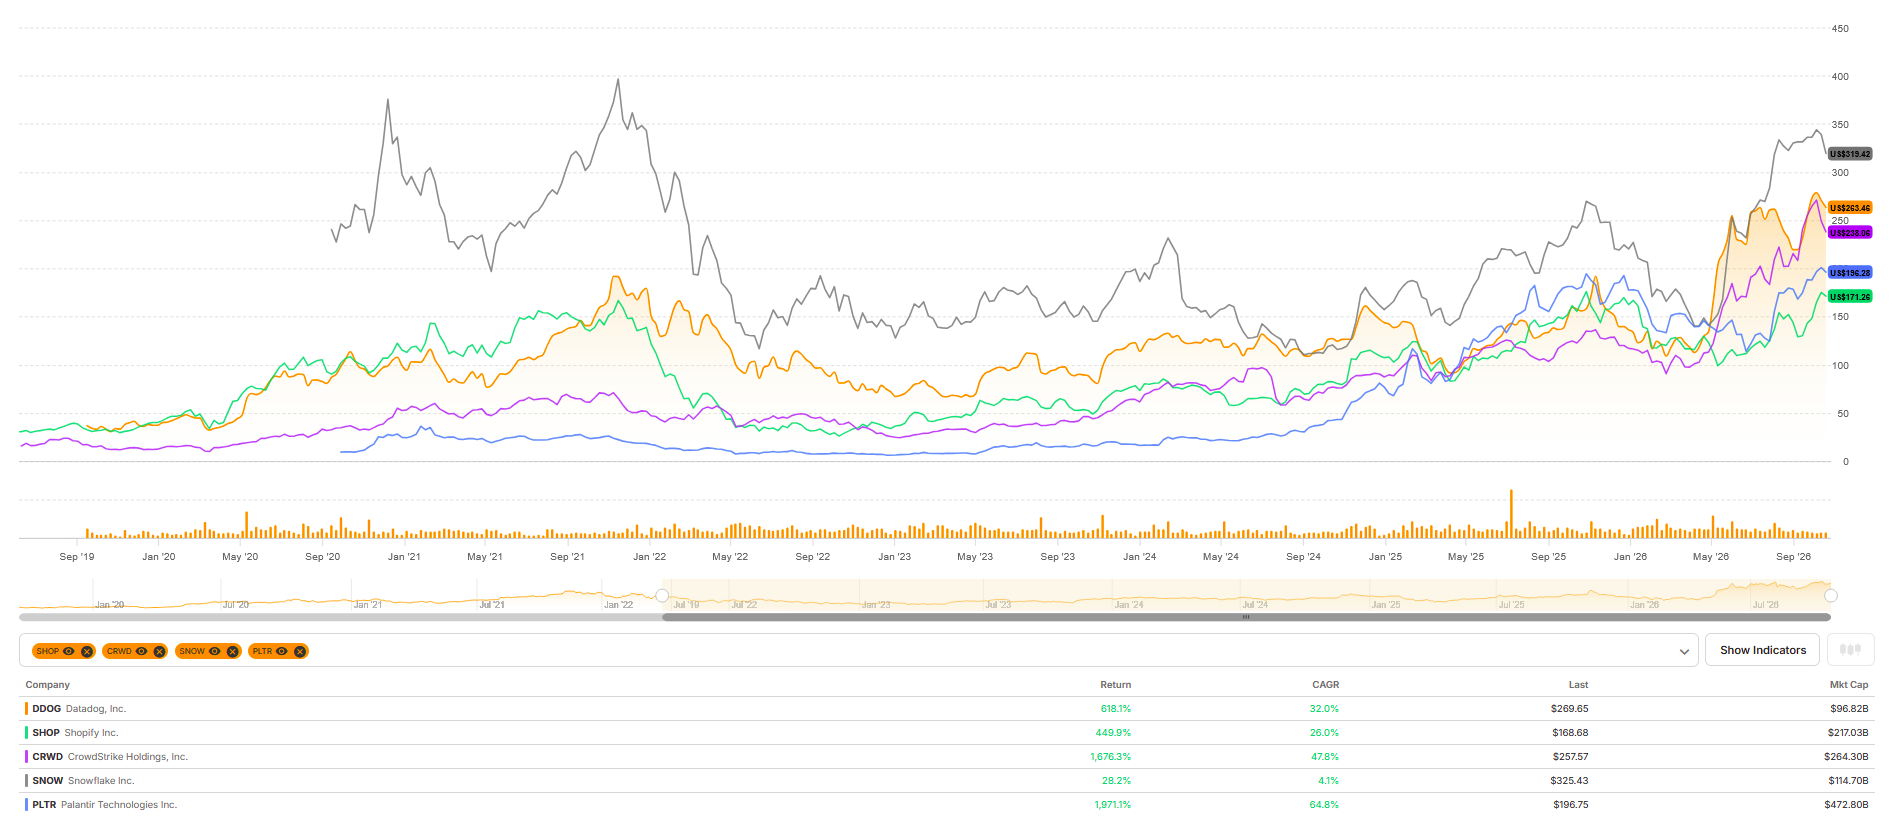
Erittäin vaikea kysymys on sitten miten arvioida tässä kohtaa tämän AI-liiketoiminnan arvonluontipotentiaalia sijoittajan näkökulmasta. Edeltävän vajaan 10 vuoden aikana SaaS-sektorilla monet tekivät uskomattomia ylituottoja, kun ne kykenivät arvioimaan oikein yhtiöiden kasvupotentiaalin, yksikköekonomiat, joiden myötä kannattavuus nousee ajan kanssa ja liiketoiminnan kilpailuedut. 2020-luvulla valuaatiot taas ampuivat isosti yli ja koko sektorin EV/S-tasot nousivat täysin kestämättömille tasoille. Hauskasti juuri osa kaikkein kalleimmista yhtiöistä on noussut takaisin “kuplahintoihin”, koska ne olivat syystä erittäin korkeasti arvostettuja. Esim. CrowdStrike ja Palantir, mutta myös Datadog, Snowflake, Shopify.
Nyt sijoittajat vaativat onnistuneesta AI-arvonluonnista teknologiasektorilla tällä hetkellä konkreettisia todisteita lukujen kautta, koska suuri osa yhtiöistä ei tule onnistumaan tässä pivotissa ja/tai ne lähtevät tekemään sitä liian myöhään. Mielestäni CCaaS-sektori on yksi mielenkiintoisimmista sektoreista juuri tämän kannalta, koska sekä AI:n tuomat mahdolliset liiketoimintahyödyt että sen tuoma disruptio on helppo piirtää paperilla ja muutos tulee jo vauhdilla päälle. Esimerkiksi Twiliosta (pääbisnes CPaaS eli LeadDeskin Telepalvelut) on tullut yksi sijoittajien AI-voittajahevosista ja valuaatio on taas noussut korkeaksi. Yhtiö on tuonut onnistuneesti AI-palveluja ja myös muita ominaisuuksia läpi sen historian sen puhe- ja viesti-infran päälle. Orgaaninen kasvu kiihtyi Q2:lla 17 %:iin ja kannattavuus on seurannut perästä.
Muutama nosto Twilion Q2’26-raportista:
- Puheliikenteen kasvu kiihtyi yli 20 %:iin, ja vetoapua antoivat Branded Calling ja Conversational Intelligence.
- Itsepalvelukanavan puheliikenne kasvoi yli 50 % vuodessa, ja AI-natiivit asiakkaat kasvavat nopeasti. Esimerkiksi yksi keskustelupohjaista tekoälyä tekevä asiakas on kasvanut 6 MUSD:n vuositasoon ja toinen vertikaalinen AI-yhtiö 9 MUSD:n asiakkaaksi.
- Twilio asemoi itsensä neutraaliksi “Sveitsiksi”, joka toimii minkä tahansa kielimallin kanssa, ja toi markkinoille uuden keskustelukerroksen (mm. Conversation Memory ja Relay).
- Koko vuoden orgaanisen kasvun ohjeistus nousi 13-13,5 %:iin (aik. 9,5-10,5 %).
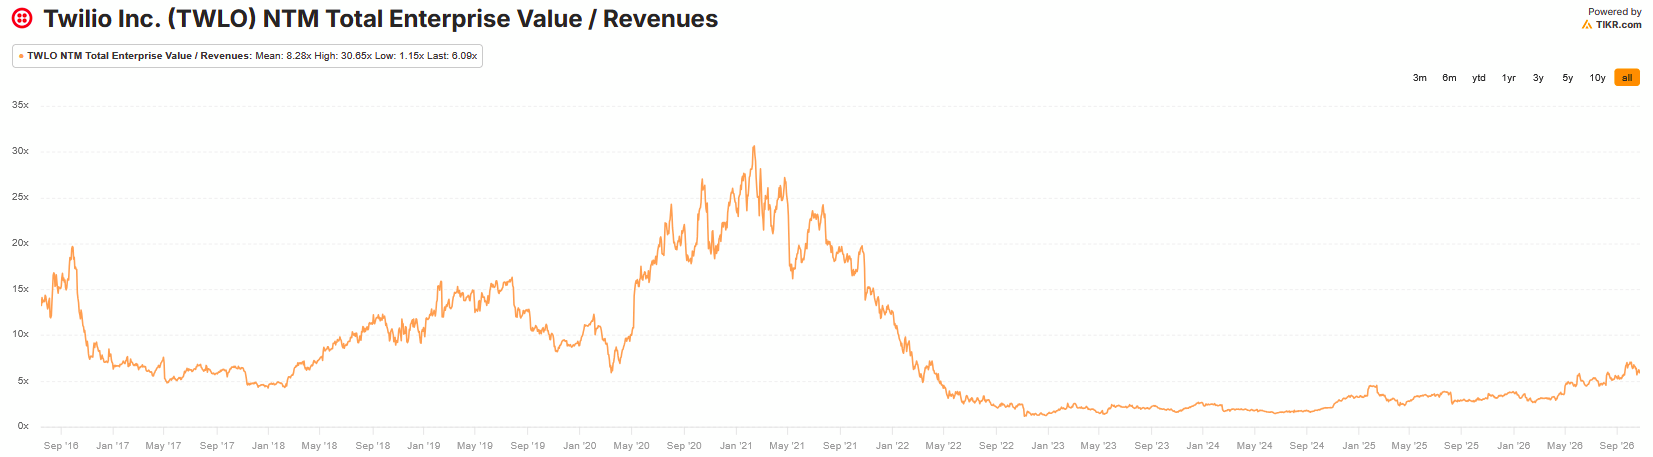
Toinen yhtiö, joka näyttäisi tehneen pohjat osakekurssissa, ja puhtaampi CCaaS-yhtiö on Five9. Yhtiön kasvu on kiihtynyt kvartaali kvartaalilta, ja todellinen kannattavuus on parantunut selvästi. Arvostus kävi matalimmillaan EV/S <1x. Nämä molemmat yhtiöt ovat myös vähentäneet asteittain omistajien kannalta haitallisia asioita kuten älyttömän korkeat osakepalkkiojärjestelmät eivätkä selkeästi hae enää kasvua kannattavuuden kustannuksella.
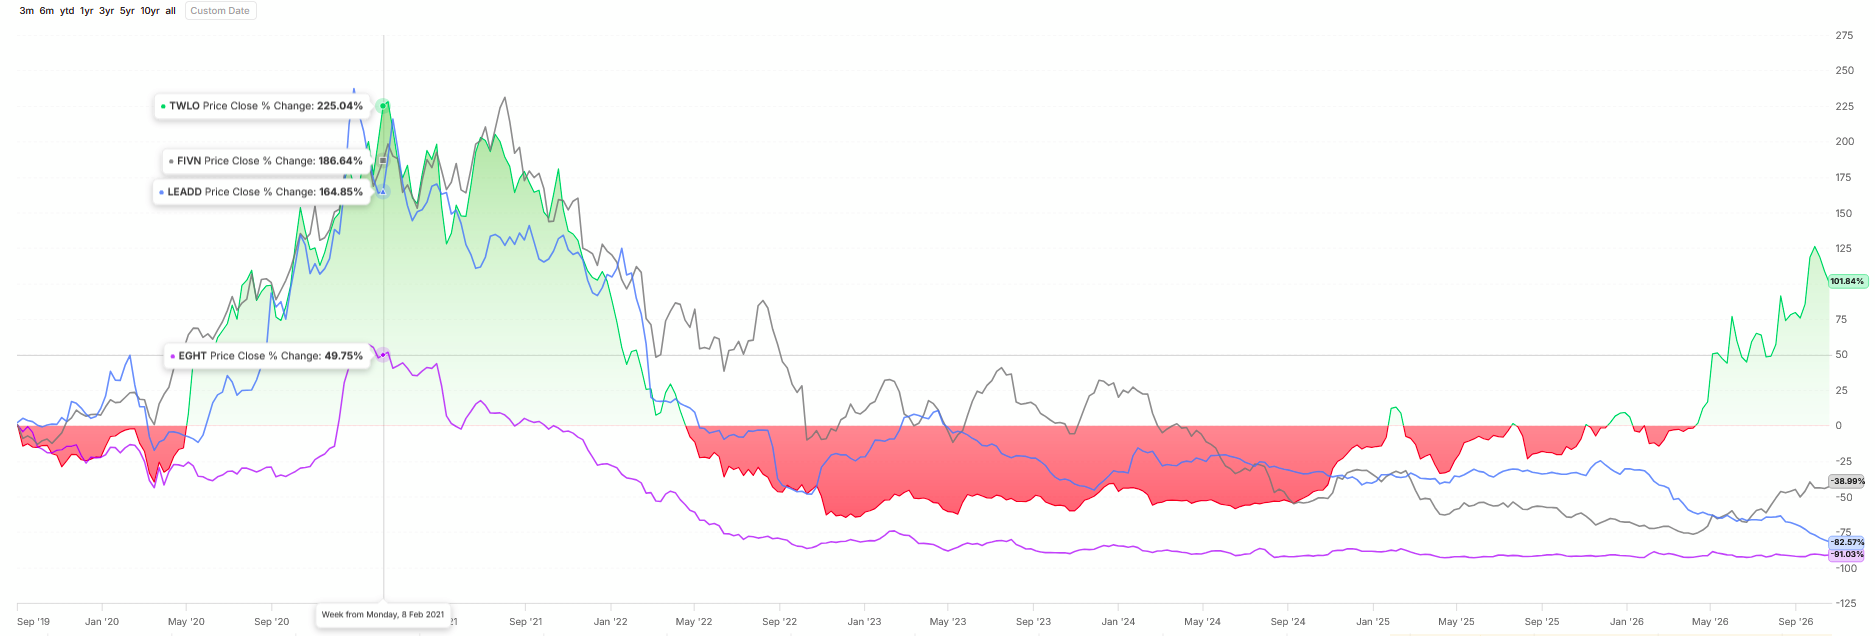
Esimerkki taas toiselta puolelta, jonka sijoittajat laittavat tällä hetkellä samaan kastiin kuin LeadDesk on 8x8, joka on sektorin perinteisempiä toimijoita ja ollut historiallisesti matalammin arvostettu. Myös 8x8:llä luvut näyttävät kehittyvän ihan kohtuullisesti, mutta sijoittajien luottamus tulevaisuuden tuloskasvuun on matala. LeadDesk ja 8x8 ovatkin mielestäni valahtaneet tavallaan perinteisiksi arvoyhtiöiksi. Arvostustasot ovat matalia suhteessa liikevaihtoon ja yhtiöiden käypä arvo olisi helppo perustella nykyistä arvostustasoa korkeammaksi. Se vaatii kuitenkin toimia sen ulosmittaamiseksi. LeadDeskin tapauksessa sijoittajat vaativat puhtaasti näyttöjä tuloskasvusta.
Tässä on näiden 4 yhtiön kurssikehitys pre-koronasta tähän päivään
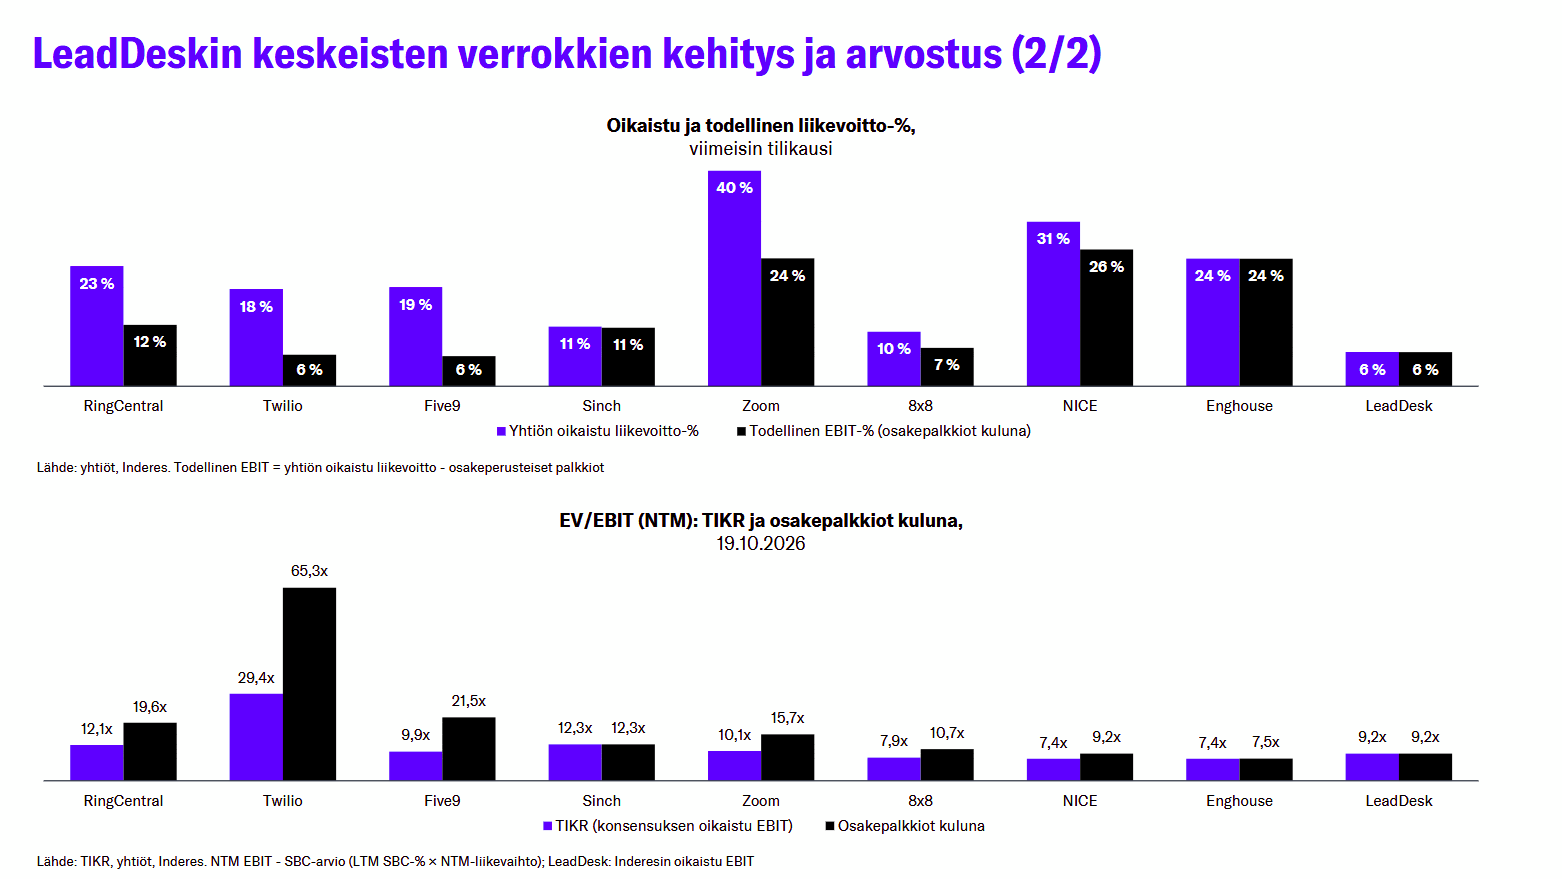
Data on niin arvokasta tekoälymallien koulutuksessa ja laadukasta dataa on yhä vaikeampi löytää lisää, että on ollut hurjaa keskustelua (anekdootteja toki vain), että osa teknologiayrityksistä voisi olla arvokkaampia “kuolleina” verrattuna nykyiseen arvostustasoon, jos ne myisivät olemassa olevan sisäisen ja asiakasdatansa. Tämä on myös hyvin perinteistä arvoyhtiöajatusta. Yhtiöiden, joiden osalta pelätään eniten disruptiota, EV/EBIT-tasot liikkuvat noin 8-10x. Nämä ovat maltillisia, mutta hyvinkin perusteltuja tasoja, jos tuloskasvua ei tule. Tässä arvioimani yhtiöiden SBC-puhdistetut arvostustasot LeadDeskin ennakkokommentista (huom. LeadDeskin taso on ennen Q3’26-raporttia).