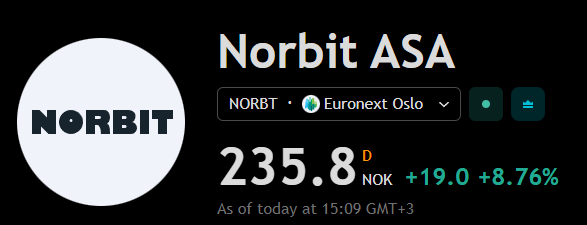
Och där smäller en ny ATH till 
11 gillningar
Så lustigt när någon “stor” kille lade en miljon aktier i ett bud till IPO-priset i Bioretec:
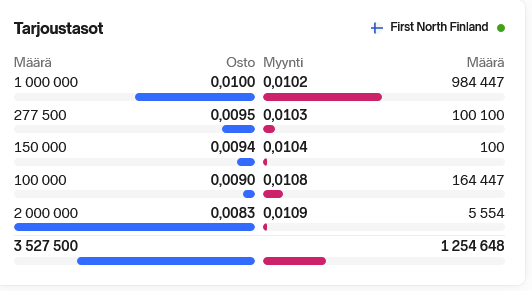
Orderns storlek är tiotusen euro, och i erbjudandet söker man investerare för 1,5 miljarder aktier. 
11 gillningar

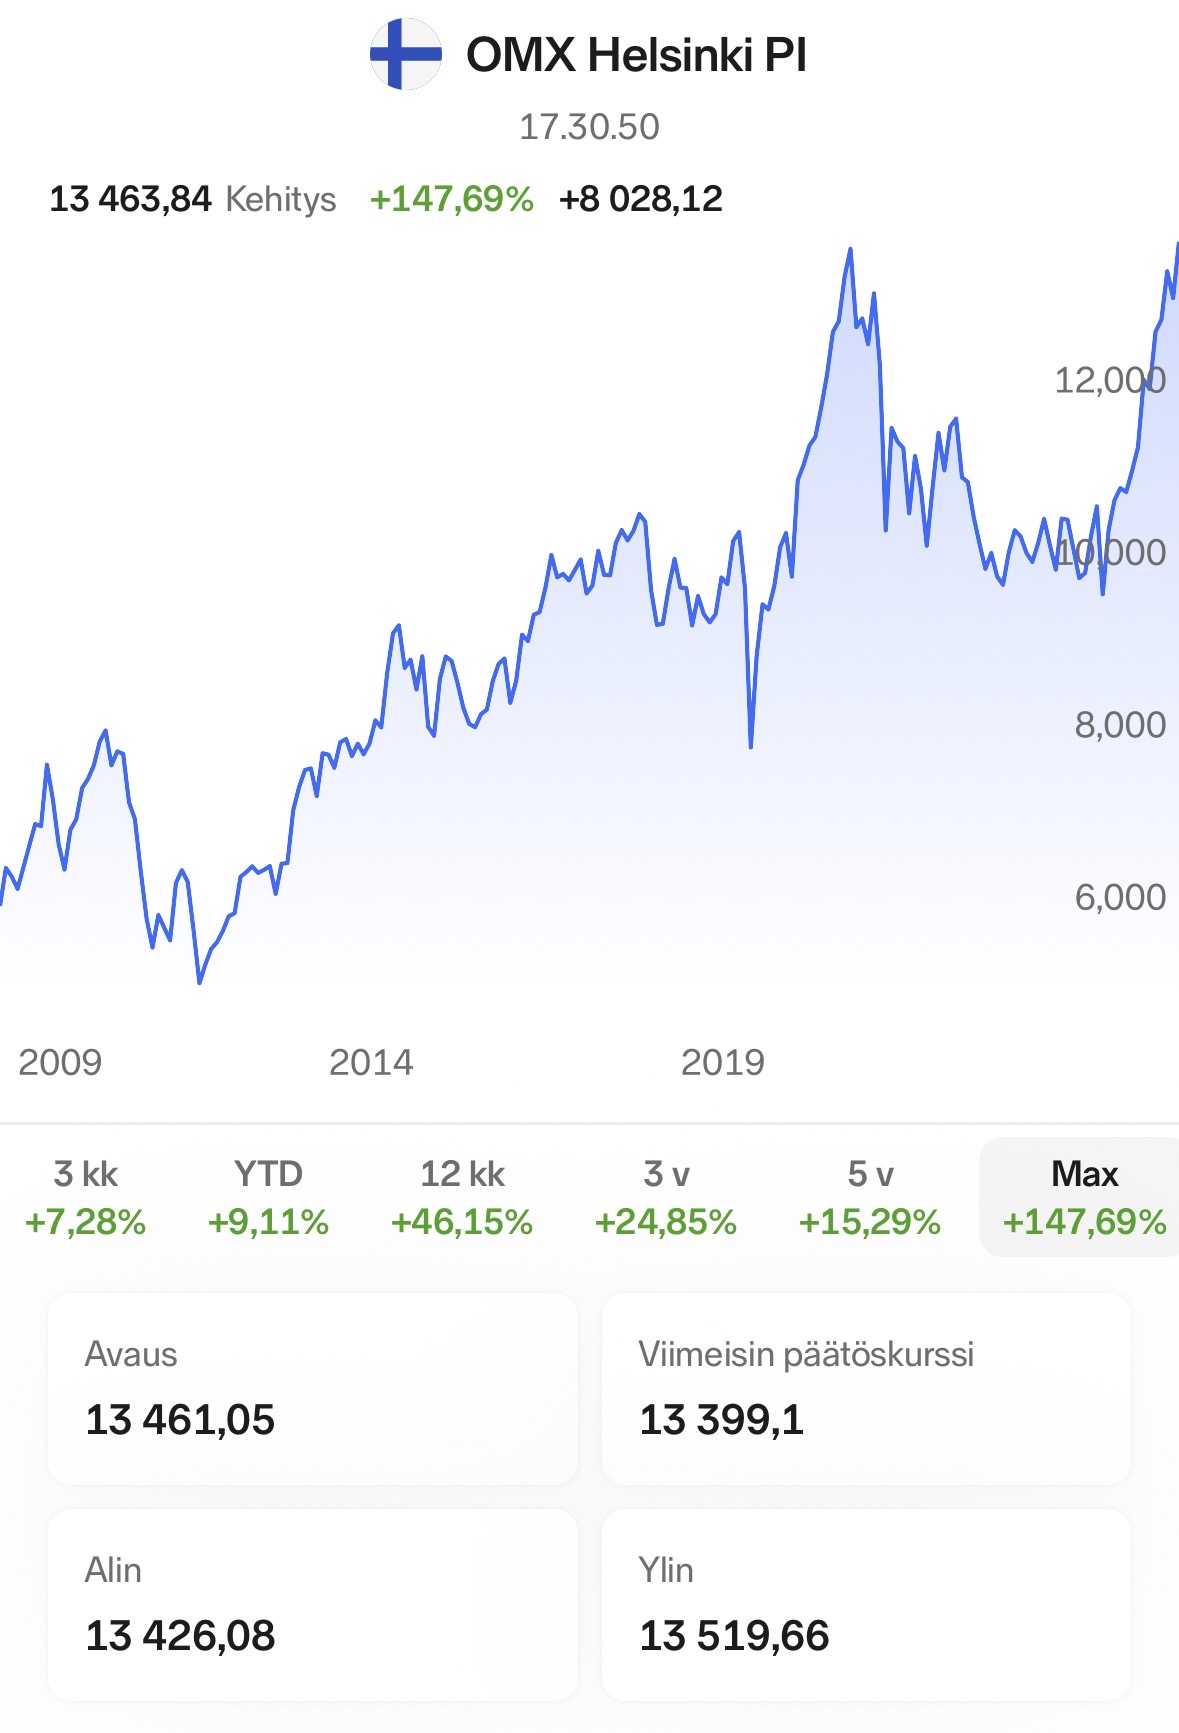
Låt det noteras att OMX Helsinki prisindex idag nådde ett nytt intradags-ATH på 13519,66.
Den föregående toppen var 13493,31 för nästan fem år sedan, sommaren 2021.
45 gillningar
Jag har väntat på att det rätta svaret på den här omröstningen från 2/2024 ska avslöjas.
Då gissade 25 % rätt och den största delen var ännu mer pessimistiska.
18 gillningar
SP500-terminen är över 7000 poäng. Iran verkar inte intressera särskilt mycket längre, trots att det är totalt kaos där
36 gillningar
Ja, jag antar att det är intressant, precis som fotboll eller elcyklar, men de behöver väl inte störa investeringar? Vissa branscher vinner, andra förlorar. Staterna skuldsätter sig mer och pengarna kommer in i ekonomin/resultaten genom konsumtion eller direkt till kurserna genom sparande.
7 gillningar
Jag vet inte hur slutet av året kommer att gå, men för mig är det obegripligt hur marknaden kan ligga på ATH-nivåer. Även om jag erkänner att jag alltid hänger på hypen kring själva AI-utvecklingen lite sent.
Jag har varit tvungen att sälja av lite fonder, men orsaken har främst varit att tillfredsställa min höggravida sambos bilfeber och upprätthålla hemfriden. Alltså helt enkelt för att rädda livhanken.
Men det grämer mig ändå inte alltför mycket, då man åtminstone minskar lite under en uppgångsmarknad istället för att sälja i ren förskräckelse. Och marknadspositionen är fortfarande i princip maxad med hävstång och allt, så man tar det ganska lugnt här också. Trots att man inte förstår någonting om någonting. Förvirringen över detta (redan en uppgångsmarknad?) kvarstår ändå. Som om olja kring 90–100 vore det mest fantastiska någonsin…
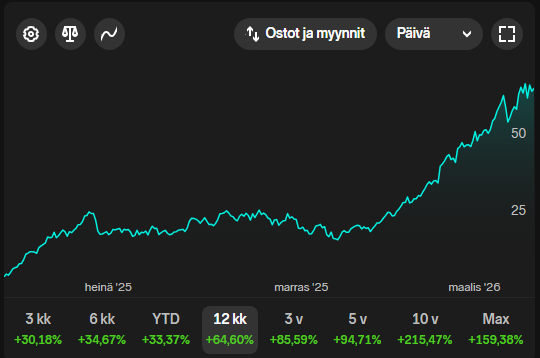
Men till exempel Nordnets gratisfond för Norge har gått galant under året.
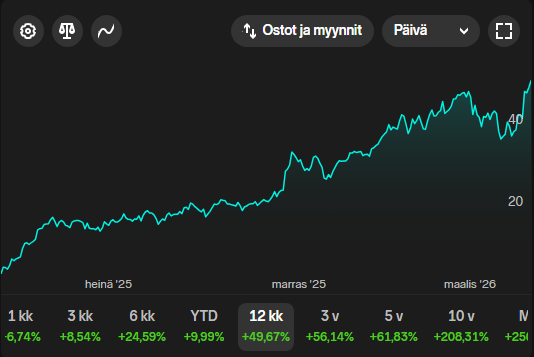
Och även om Nordnets Finland-fond saknar Neste och Fortum så har det rullat på strålande även utan olja:
32 gillningar
Philip Fishers bok ”Common Stocks and Uncommon Profits” (ursprungligen skriven 1958 och senare uppdaterad 1996 och 2003) innehåller ett kapitel som heter ”Five more don’ts for investors”, där underkapitel 2 är ”Don’t be afraid of buying on a war scare”. Kapitlet är ett par sidor långt och jag tänker inte citera allt här, men slutsatsen är: ”Anledningen till att köpa aktier vid krig eller rädsla för krig är inte att krig i sig självt sannolikt kommer att bli lönsamt för amerikanska aktieägare igen. Det är bara det att pengar blir ännu mindre önskvärda, så att aktiekurserna, som uttrycks i monetära enheter, alltid går upp.”
På något sätt känns det märkligt att följa det här spelet kring Iran från sidlinjen. Jag läser inte nyheterna men man hänger ofrånkomligen med i diskussionerna vid kaffebordet. Så länge jag kan minnas har det mer eller mindre smällt i Mellanöstern, och oljepriset har svängt. Ändå har detta inte hindrat den ekonomiska tillväxten under 2000-talet. Varför skulle något vara annorlunda nu? Verner har också i sina marknadsuppdateringar (Vartti) pratat om att krigsutbrott vanligtvis orsakar en tillfällig nedgång på aktiemarknaden, men att marknaden oftast återhämtar sig snabbt.
Under min egen investeringskarriär har vi sett den värsta pandemin på hundra år, och i USA den högsta inflationen på 40–50 år, och ändå har den amerikanska ekonomin inte hamnat i recession. Visst fick man vid coronabottnen och i botten av björnmarknaden 2022 läsa i finansmedia och på investeringsforum om hur ”nedgången bara har börjat, aktierna kommer att halveras härifrån” och andra visa förutsägelser.
Peter Lynch har sagt att om du spenderar 13 minuter om året på att studera ekonomi (eller hur man nu vill översätta ordet ”economics”, men makrodata i alla fall) så har du kastat bort 10 minuter. Inte ens världens skickligaste ekonomiska experter med nästintill oändliga resurser (t.ex. den amerikanska centralbanken) kan med precision förutsäga utvecklingen av inflation, ekonomi eller styrräntor under de kommande åren. Världsekonomin är så komplex att ingen kan förutsäga den tillförlitligt. Ändå försöker folk förutsäga den, även nu med andan i halsen skrämda av kriget i Iran och nyheterna, och mixtrar med sin investeringsstrategi därefter. När man följer ekonomin nästan uteslutande genom delårsrapporter och rapportpresentationer (earnings calls) för de bolag man äger, så ser företagens situation väldigt tydlig ut; omsättning och vinster växer i god takt. Samtidigt har S&P 500 på indexnivå gått mer eller mindre sidleds i ungefär 6 månader, och när kriget i Iran började såg vi en helt hälsosam korrigering nedåt på cirka 9–10 % i S&P 500.
I april förra året fick den masspsykos som skapades av medias skrämselpropaganda folk att tro att Trump skulle driva världsekonomin i recession med sitt handelskrig och sina tullar. Kommer någon ens ihåg det längre? När jag då skrev min egen syn om att jag tror att det finns någon sorts skruvad logik bakom den här galenskapen och att saker och ting kommer att återgå till det normala, fick jag mest svar i form av profetior om hur ”detta kommer att bli mycket värre än vad vi sett i historien”.
Nu är väl tron att Trump genom det här kriget ska driva fram en permanent utbudschock i olja och andra råvaror, vilket höjer inflationen och räntorna, vilket dödar den ekonomiska tillväxten och leder till en ny recession. Nästa år kommer sannolikt ingen ihåg detta heller när Trump har hittat på någon ny tokig kris och media återigen överdriver detta som ett nytt domedagsscenario för intet ont anande människor.
Jag påstår att aktiemarknaden som helhet genomskådar den här cirkusen åtminstone någorlunda. Människors innovationer kommer att förbättra produktiviteten även i framtiden. Detta kommer att få ekonomin att växa och därmed även företagens vinster. AI kommer säkerligen att förbättra produktiviteten och effektiviteten. Det finns väl också skattesänkningar för företag i Trumps planer, vilket borde öka företagens vinster. Och Trump kommer inte att vara president för evigt. Världen fortsätter framåt.
Människor har väl på grund av evolution och överlevnad en tendens till pessimism. Pessimism låter också ofta smart. Detta är i sig logiskt, eftersom pessimism och förberedelser inför exempelvis en lång vinter gällande mat säkert har hjälpt till med överlevnaden när mat inte har funnits i överflöd. Och visst är det förnuftigt att vara förberedd på saker även i dagens värld. Jag påstår ändå att sociala medier och modern media skrämmer in folk i masspsykoser under kristider. På aktiemarknaden har det dock historiskt sett lönat sig att vara optimist.
Och jag påstår nu inte att det är omöjligt att vi i framtiden eller under de närmaste åren skulle få se en recession, depression, ekonomisk kris, ett tredje världskrig eller någon annan svart svan och börskrasch. Det kan hända att det blir så, men jag accepterar att jag inte kan förutsäga detta, det är inte sannolikt, och om det händer så fortsätter jag med samma strategi som nu: jag letar efter kvalitetsaktier som kan öka sina vinster snabbare än marknaden och som kan fås till ett rimligt pris. Om detta inte ger resultat eller blir för besvärligt, så går jag tillbaka till 100 % indexinvestering och fokuserar min tid och energi på något annat som ger mig välmående. Och om domedagen faktiskt kommer, då spelar det ingen roll var jag hade placerat min förmögenhet. Vapen och ammunition finns det redan tillräckligt av i vapenskåpet.
202 gillningar
Jag måste faktiskt skriva ut det här, sätta upp det på väggen och läsa igenom det varje gång jag börjar bli rädd för världen.

41 gillningar
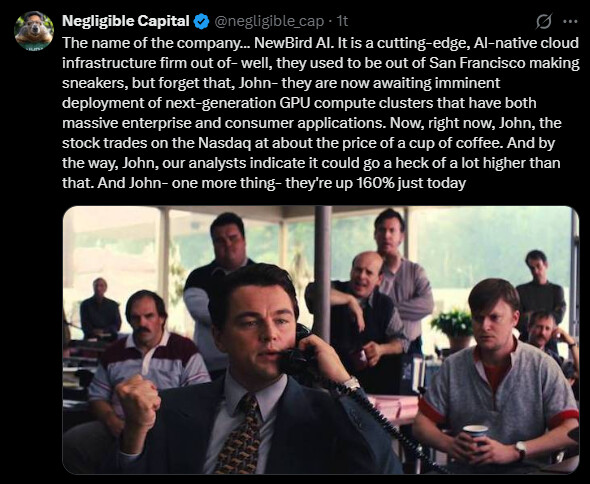
Den tidigare sneakertillverkaren Allbirds, som befinner sig på randen till konkurs, har meddelat att man nu är ett AI-bolag:
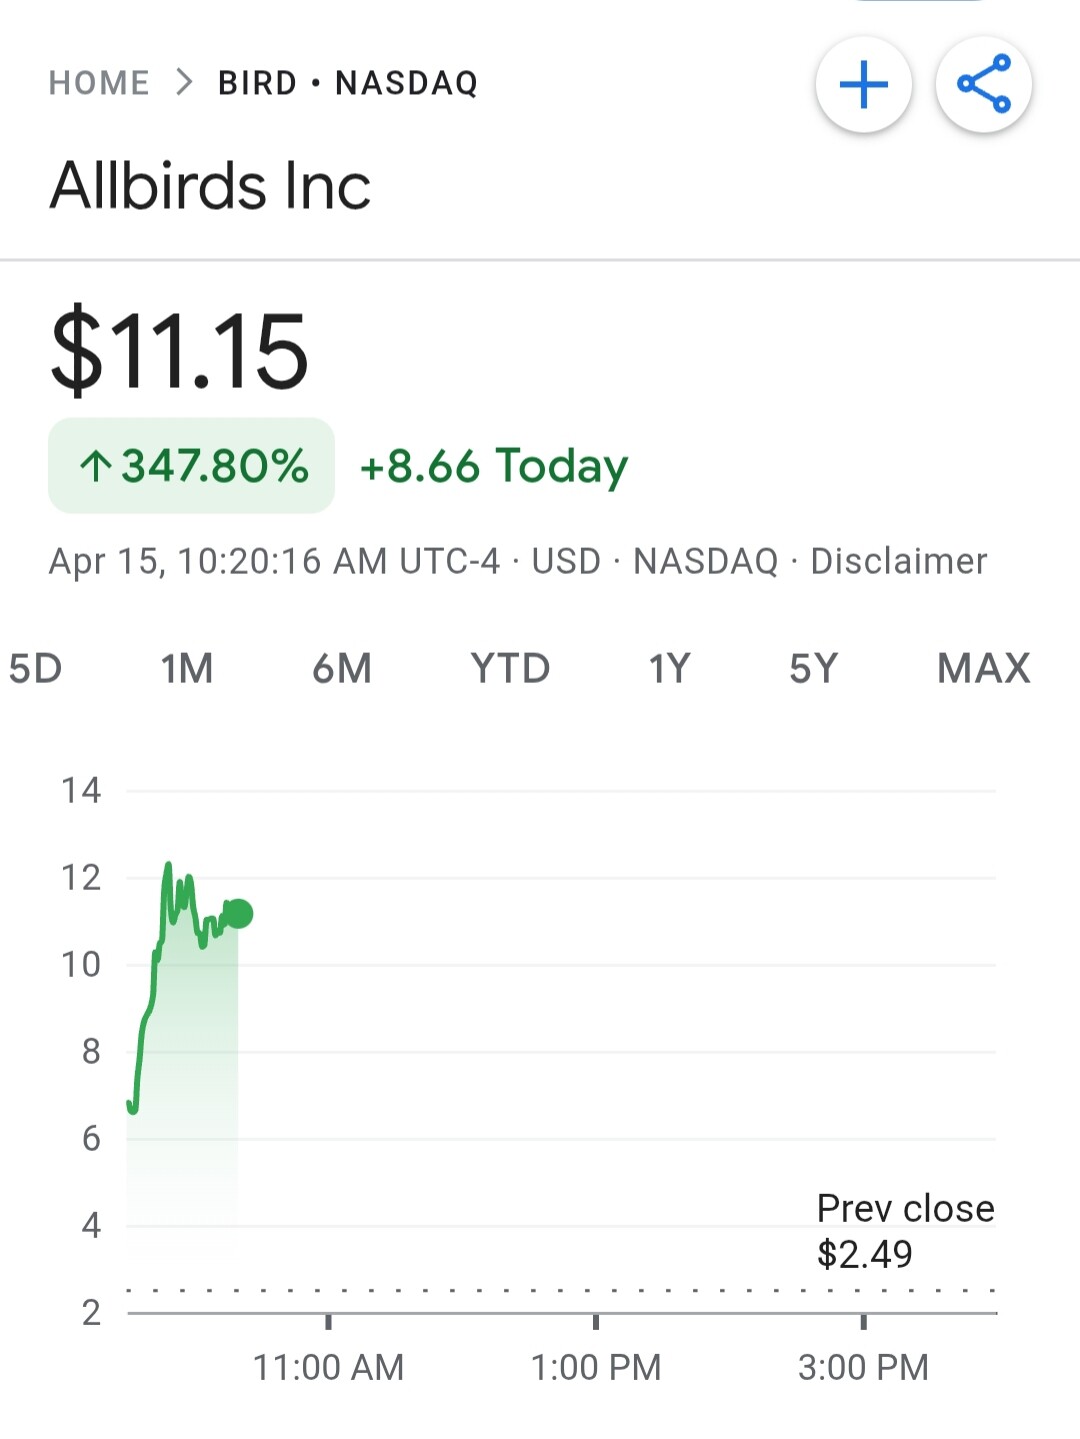
“Med aktieägarnas godkännande kommer Allbirds att ta in 50 miljoner dollar via konvertibler från en oidentifierad institutionell investerare. Investerare som gick in i aktien och förväntade sig miljövänliga sneakers kommer att erbjudas en specialutdelning.”
“När det gäller den namnbytta företagsenheten undersöker vi potentiella möjligheter på marknaden för datorinfrastruktur, inklusive förvärv och intäktsgenerering av grafikprocessorer (graphics processing units), relaterad högpresterande datorinfrastruktur som kan hantera tunga arbetsbelastningar (oavsett om det rör sig om artificiell intelligens och maskininlärning eller andra behov hos potentiella framtida kunder) och andra relaterade tillgångar”
https://www.ft.com/content/a4b63cc1-2d1c-44c8-a22a-425cf0efb5cf
22 gillningar

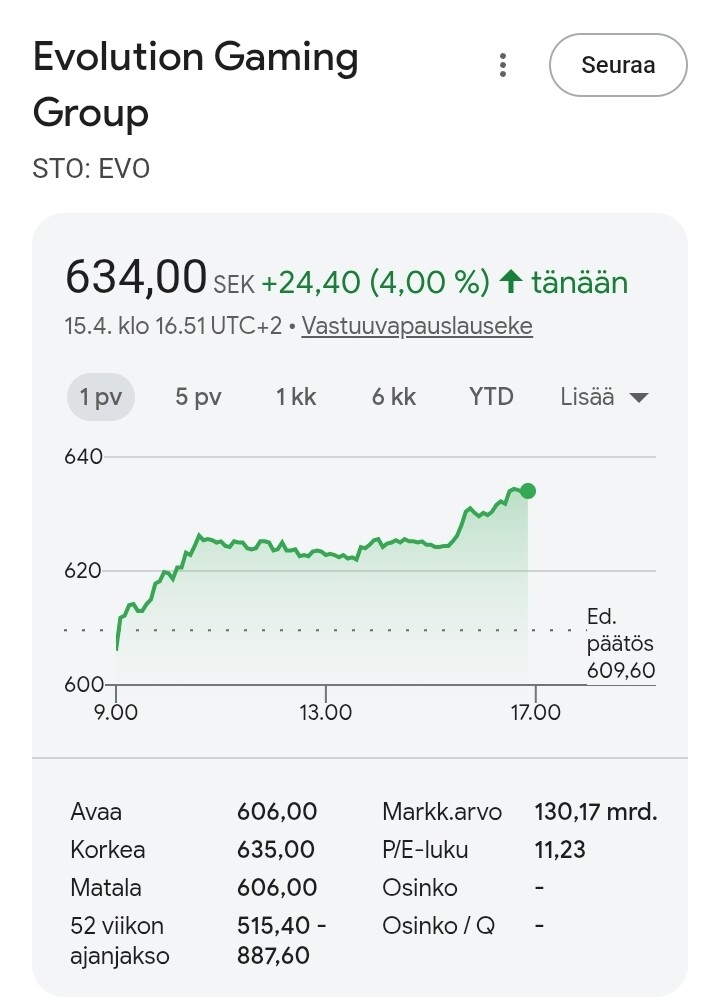
Det är ju enkelt
De talanglösa fraktar transformatorer med Nasas lastbilar medan andra bara gör det direkt
35 gillningar
2000: Lägg till .com i slutet av företagsnamnet, och aktien raketar
2026: Lägg till AI i slutet av företagsnamnet, och aktien raketar

49 gillningar
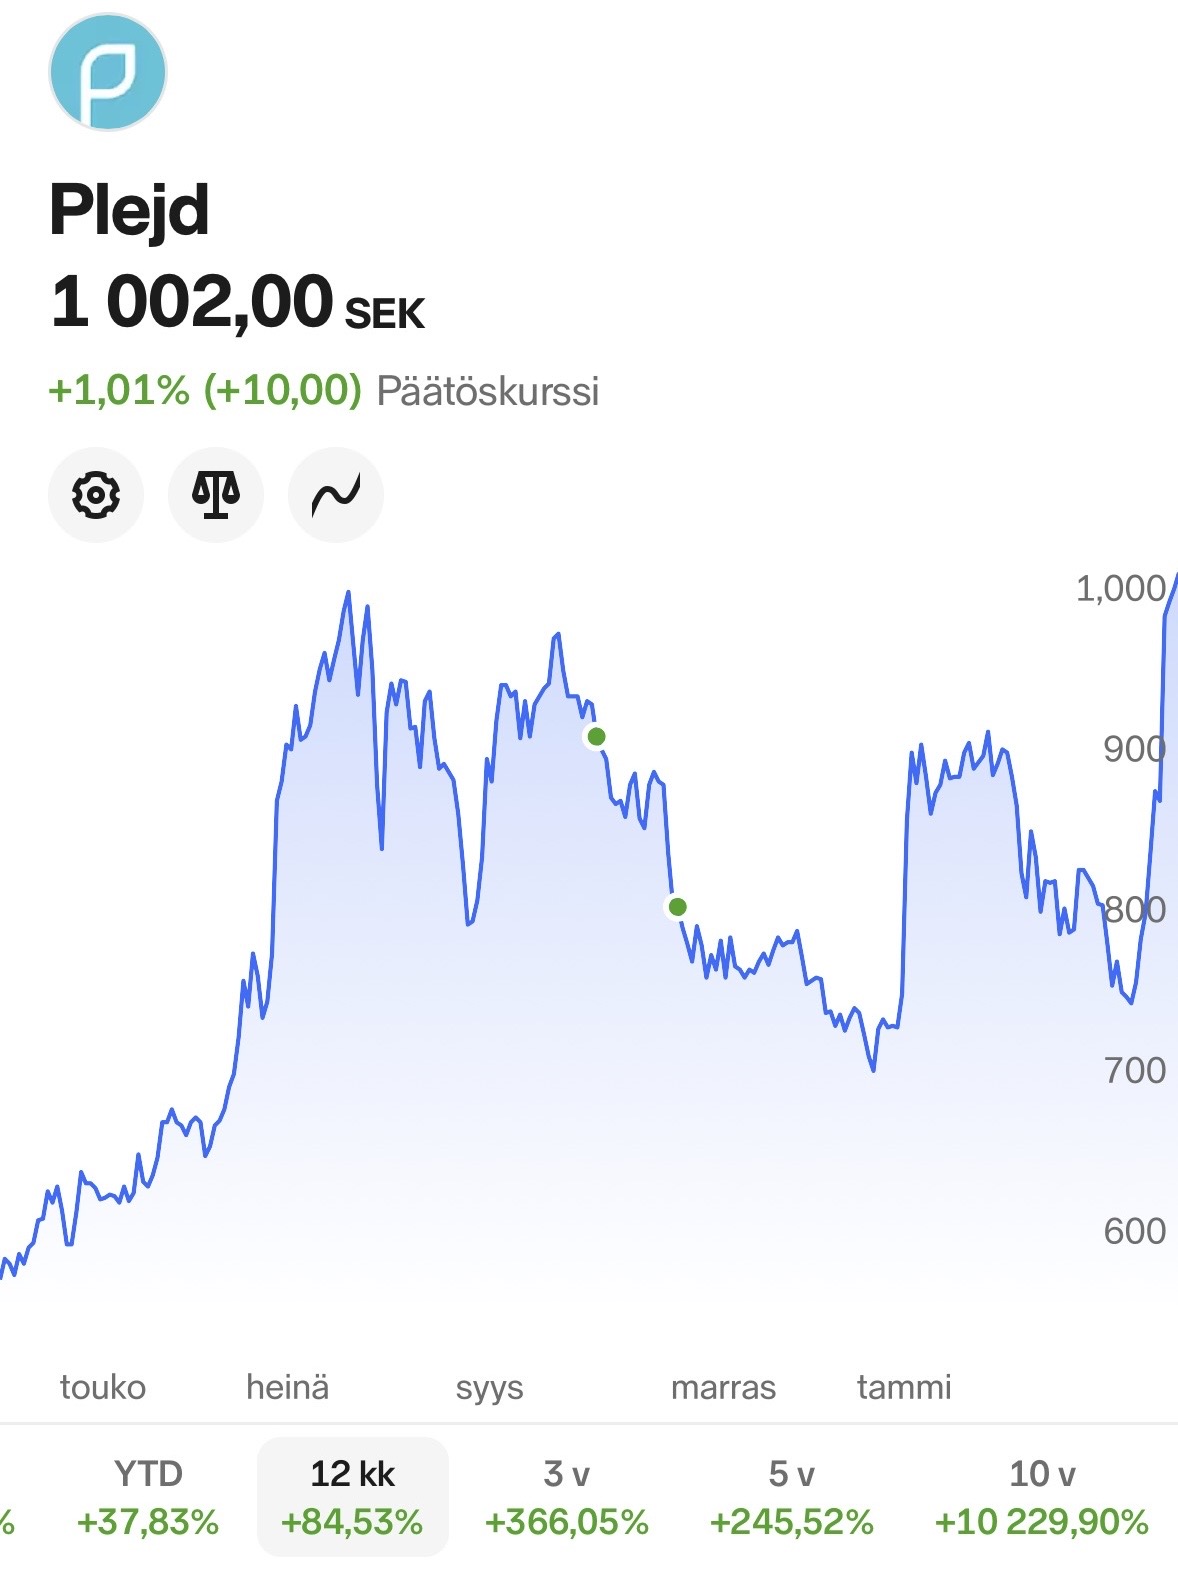
Svenska Plejd når nya ATH-nivåer i efterdyningarna av fredagens Q1-rapport. Stängningskursen den 4.8.2025 var 990 kronor, idag 1002 (intra-dag 1008).
5 gillningar
 :
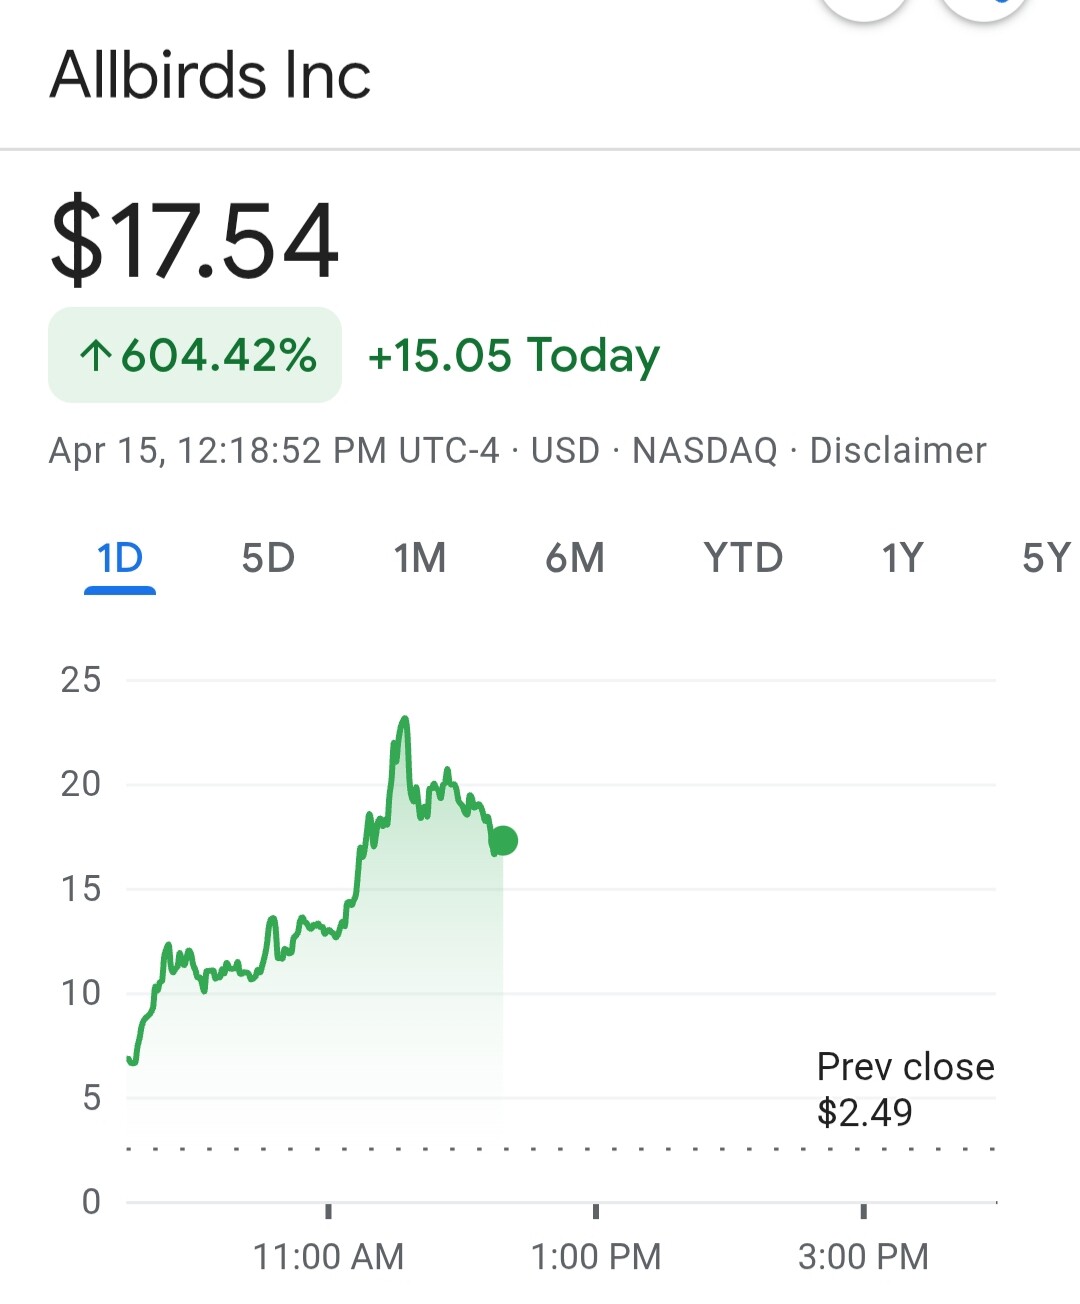
Det tidigare Meriaura, som förut var det ännu mindre sexiga Savosolar och numera är det sexiga Summa Defence, skulle kunna uppdatera sitt namn till det supersexiga Summa Defence AI, så skulle kursen börja stiga mot månen igen och man skulle kunna ta pengarna från de dumma. Undrar var i cykeln vi befinner oss när ett sneakersföretag blir ett AI-företag och kursen går 7x på en dag. Det vore galet att inte sälja idag om man ägde det där bolaget.
39 gillningar
Annat är det i Helsingfors, där många it-bolag har utropat sig till AI-bolag och kursfallet bara har accelererat efter det. Siili är nog det bästa exemplet på den här utvecklingen.
3 gillningar
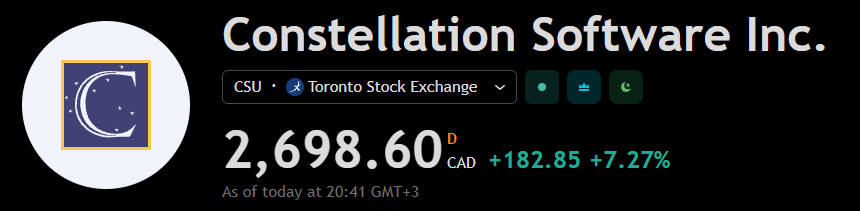
Fler megadagar för mjukvara. Sista chansen att sälja innan begravningsentreprenörer och vattenreningsverk kodar sina egna program? 
28 gillningar
I Helsingfors finns det ju ett bolag vars namn är AI + euforia. 
6 gillningar