Tässä on Artun kommentit Keskisuomalaisen tehostusohjelmasta.
Keskisuomalainen kertoi perjantaina saattaneensa maaliin Uutismedia -liiketoimintojensa keskittämisen yhden juridisen yhtiön alle. Keskittämisen keskeinen idea on tarjota yhteiset digitaaliset alustat, hallinto ja muut prosessit jokaiselle konserniin kuuluvalle uutismedialle. Tämä mahdollistaa aiempaa suuremman tehokkuuden verrattuna organisaatioon, joka toimi useissa, toisistaan jokseenkin irrallisissa, uutismediaryppäissä.
Tässä on Artun kommentit Keskisuomalaisen kiinteistöjärjestelyistä
Keskisuomalainen tiedotti keskiviikkona toteuttaneensa marraskuussa 2025 julkistamansa järjestelyn, jossa yhtiö myi Kuopion keskustassa sijaitsevan kiinteistön ja sijoitti kauppahinnan KPY Novapolis Oy:öön. Yhtiö kirjaa kaupasta kertaluonteisen myyntivoiton. Tulemme sisällyttämään järjestelyn rajalliset vaikutukset ennusteisiimme viimeistään H2-tulosennakon yhteydessä.
Tässä on Petrin ja Artun kommentit mediamainonnan menosta joulukuussa.
Kantarin julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski joulukuussa peräti 9 % vertailukaudesta ja näin ollen koko viime vuoden kehitys asettui - 3 %:iin.
Tässä on Artun ennakkoyhtiöraportti, kun Keskisuomalainen julkaisee H2-tuloksensa torstaina.
Tulos jatkaa reippaassa nousussa volyymikasvun ja nousseen tehokkuuden tukemana. Arvioimme yhtiön nostavan osinkoaan. Ohjeistus saattaa viitata laskevaan tuloskehitykseen vahvan vertailukauden takia. Toistamme lisää-suosituksen houkuttelevan tuotto-riskisuhteen johdosta. Tavoitehinta nousee 11 euroon (aik. 9e) ennustemuutosten vauhdittamana.
Tässä on Artulta yhtiöraportti H2-tuloksen tiimoilta.
Keskisuomalaisen vuosi 2025 oli onnistunut ja tulos kohosi erittäin hyville tasoille. Arvioimme yhtiön keskipitkän aikavälin tuloskehityksen olevan melko vakaata. Näemmekin osakkeen arvostuskuvan neutraalina, jolloin tuotto-odotus jää osinkotuoton varaan. Tämä ei kuitenkaan papereissamme riitä houkuttelevaan tuotto-riskisuhteeseen, minkä takia käännymme vähennä-puolelle (aik. lisää). Samalla laskemme tavoitehintaa 10,5 euroon (aik. 11e) laskeneita ennusteitamme myötäillen.
Tässä on Petrin kommentit mediamainonnan tammikuusta, joka vaikuttaa alan yhtiöistä eniten Keskisuomalaiseen, sillä se kattaa 33 prosenttia yhtiön liikevaihdosta.
Kantarin julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski tammikuussa 6 % vertailukaudesta ja näin ollen viime vuoden lopun heikko markkinakehitys on jatkunut alkuvuodesta.
Tässä on Petrin kommentit helmikuun mediamainonnasta
Kantarin julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski helmikuussa 2 % vertailukaudesta ja näin ollen alkuvuoden aikana mediamainonta on laskenut kumulatiivisesti 4 % suhteessa edellisvuoden vastaavaan ajanjaksoon.
Tässä on Artun kommentit Keskisuomalaisen pienestä ostoksesta.
Keskisuomalainen vahvistaa digitaalista tuotevalikoimaansa ostamalla Arena Interactive Oy:n osakkuusyhtiöltään Arena Partnersilta. Noin 5 miljoonan euron liikevaihtoa tekevä Arena Interactive tuo Keskisuomalaiselle uusia kyvykkyyksiä mobiiliviestinnän ja asiakaskokemuksen mittaamisen alueilla. Vaikka järjestely on kokoluokaltaan maltillinen eikä aiheuta merkittäviä muutoksia lähivuosien ennusteisiimme, se avaa mielestämme mielenkiintoisia mahdollisuuksia konsernin mediatarjooman kehittämiseen ja ristiinmyyntiin.
Tässä on Petrin kommentit mediamainonnan maaliskuusta, mediamainonnan osuus Keskisuomalaisen liikevaihdosta on noin kolmannes
Fifty5Blue (ent. Kantar) julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski maaliskuussa 4 % vertailukaudesta. Näin ollen mediamainonta on laskenut Q1:llä 4 % suhteessa edellisvuoden vastaavaan ajanjaksoon.
Tässä on Aapelin kommentit mediamainonnan huhtikuusta
Fifty5Bluen (ent. Kantar) julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski huhtikuussa peräti 15 % vertailukaudesta. Näin ollen mediamainonta on laskenut kumulatiivisesti kuluvan vuoden aikana 7 %. Huhtikuun rajun laskun taustalla oli osittain vertailukaudelle ajoittunut alue- ja kuntavaalien vaalimainonta, mutta tästä oikaistunakin laskua tuli 8 %.
Laskelmiemme mukaan Suomen mediamainonta muodosti viimeisimpien julkistettujen vuositason lukujen perusteella (2025) Sanomalla noin 15 % ja Alma Medialla noin 17 % yhtiöiden liikevaihdosta. Keskisuomalaisen osalta lukema on huomattavasti suurempi, sillä mediamainonta kattoi 33 % yhtiön liikevaihdosta (2025).
Arttu on tehnyt Keskisuomalaisesta laajan raportin, ja muiden laajojen rapsojen tapaan se on kaikkien luettavissa.
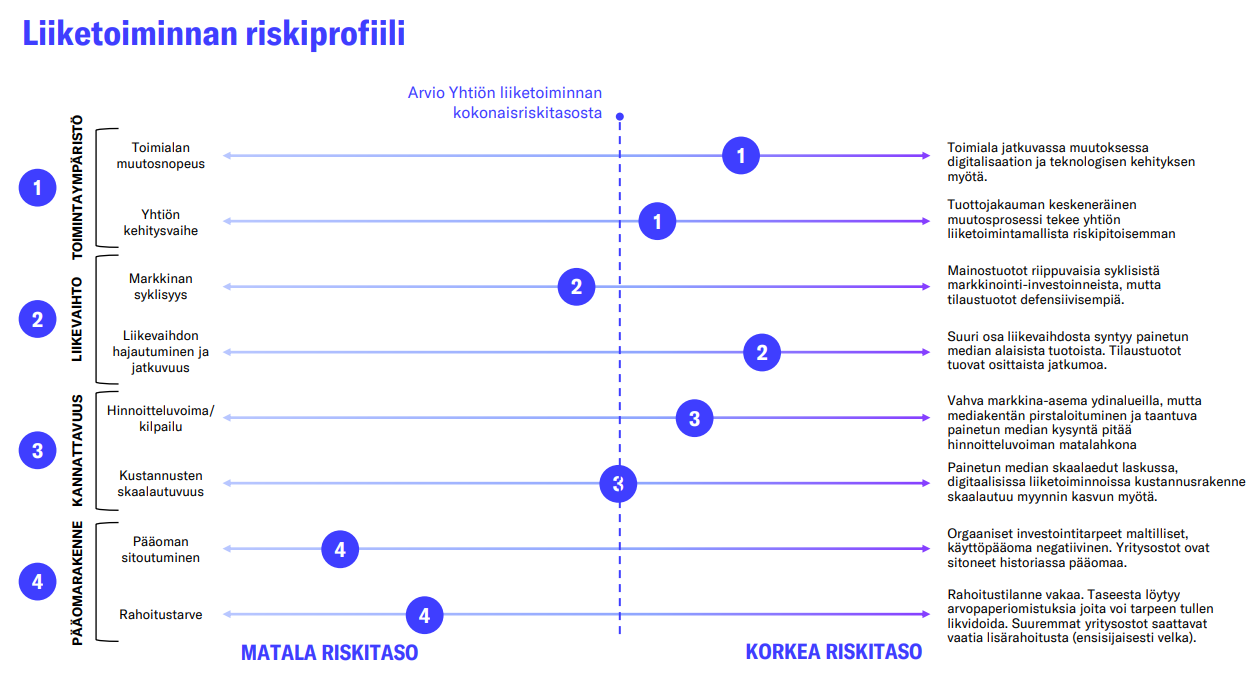
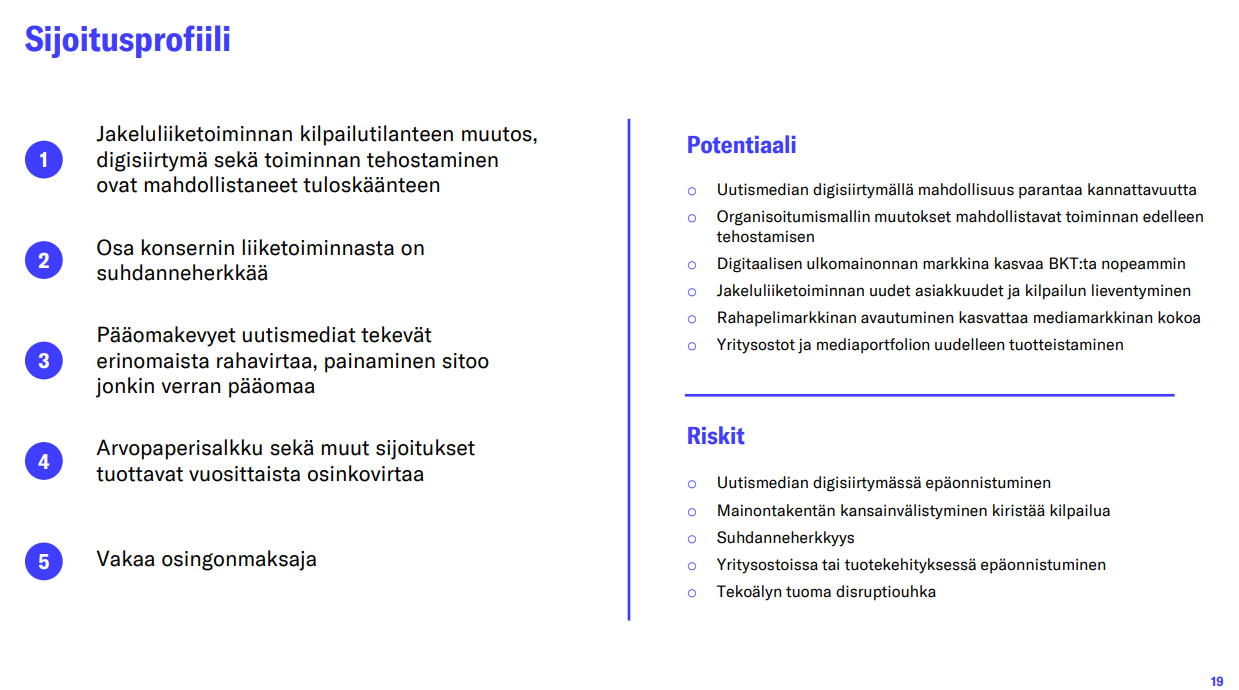
Keskisuomalainen on yritysostoilla laajentunut mediakonserni, jonka hiljattainen tuloskäänne on vakiinnuttanut sijoittajatarinaa huomattavasti. Tämä sijoittajatarina nojaa onnistuneeseen digisiirtymään ja taantuvan toiminnan sopeuttamiseen, mitkä yhdessä arviomme mukaan mahdollistavat maltillisen pitkän aikavälin tuloskasvun ja vuolaan voitonjaon. Toistamme 10,5 tavoitehinnan, mutta nostamme suosituksen lisää-tasolle (aik. vähennä) kurssilaskun myötä parantuneen tuotto-odotuksen tukemana.
Rapsasta lainattua:
Pitkän aikavälin ennusteet
Arviomme mukaan Keskisuomalaisen digitaalisen liiketoiminnan osuus nousee dominoivaksi vuoden 2030 jälkeen. Tätä ennen ennustamme lievää liikevaihdon laskua, mitä painaa painetun median kysynnän taantuminen. Odotamme 2030-33e keskimääräisen liikevaihdon kasvun olevan 1 %, ja terminaalissa 1,5 %. Terminaalin korkeampaa kasvuprosenttia puoltaa 1) digiasteen historiallisen korkea osuus sekä 2) luottomme yhtiön kykyyn muuntautua trendien mukaisesti keskellä mediakentän murrosta. Kannattavuuden osalta odotamme Keskisuomalaisen kehityksen vakiintuvan noin 6-7 %:iin vuosien 2029-2032 ajaksi. Terminaalissa odotamme oikaistun liikevoittomarginaalin olevan 6 %. Tuottovaatimuksemme (pääoman keskimääräinen kustannus 9 % ja oman pääoman kustannus 10 %) säilyivät raportin yhteydessä ennallaan.
Tässä on Petrin kommentit mediamainonnan toukokuusta.
Fifty5Bluen (ent. Kantar) julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski toukokuussa kohtuulliset 2 % vertailukaudesta. Näin ollen mediamainonnan laskuvauhti palautui jokseenkin tyypilliselle tasolle huhtikuun tyrmäyksen jälkeen (-15 %) Kumulatiivisesti markkina on laskenut kuluvan vuoden aikana 6 % suhteessa edellisvuoden vastaavaan ajanjaksoon.
Laskelmiemme mukaan Suomen mediamainonta muodosti viimeisimpien julkistettujen vuositason lukujen perusteella (2025) Sanomalla noin 15 % ja Alma Medialla noin 17 % yhtiöiden liikevaihdosta. Keskisuomalaisen osalta lukema on huomattavasti suurempi, sillä mediamainonta kattoi 33 % yhtiön liikevaihdosta (2025).
Tässä on Artulta etkokommentit, kun Keskisuomalainen kertoo H1-tuloksestaan ensi viikon torstaina
Odotamme yhtiön liikevaihdon ja operatiivisen tuloksen laskeneen poikkeuksellisen vahvasta vertailukaudesta, jota tukivat tuplavaalit sekä kilpailutilanteen muutos jakelumarkkinalla. Raportoitua tulosta nostavat kuitenkin alkuvuodelle osuneet kertaluonteiset myyntivoitot. Odotamme yhtiön toistavan kuluvan vuoden ohjeistuksensa, joka ennakoi tasaista tai laskevaa liikevaihtoa ja operatiivisen tuloksen laskua.
Tässä on Artulta yhtiöraportti Keskisuomalaisen negarin jälkeen.
Keskisuomalainen laski liikevaihto- ja tulosnäkymiään selvästi suhteessa aiempiin ennusteisiimme. Laskimme tämän perusteella ennusteitamme, joiden johdosta tarkistamme tavoitehinnan 10,0 euroon (aik. 10,5e). Neutraalin arvostuksen myötä arvioimme osakkeen tuotto-riskisuhteen olevan heikko. Laskemme suosituksemme vähennä-tasolle (aik. lisää). Yhtiö raportoi H1-tuloksensa torstaina iltapäivällä.
Tässä on Petrin kommentit mediamainonnan heinäkuusta.
Fifty5Bluen (ent. Kantar) julkaisemien tilastojen mukaan Suomen mediamainonnan määrä laski heinäkuussa vajaan 1 %:n vertailukaudesta. Alkuvuoden heikompia kuukausia mukaillen markkina on laskenut kumulatiivisesti 4 % kuluvan vuoden aikana suhteessa edellisvuoden vastaavaan ajanjaksoon.
Tässä on Artulta yhtiöraportti Keskisuomalaisesta H1:n tiimoilta
Keskisuomalaisen H1 sujui ennakko-odotuksiamme vaisummissa merkeissä. Selvin kulutehokkuutta painanut tekijä mielestämme oli Jakeluliiketoiminnan selvä volyymilasku. Uskomme yhtiön palaavan tuloskasvuun vuodesta 2027 alkaen Uutismedian ja muiden kasvavien liiketoimintojen tukemana. Isossa kuvassa näemme osakkeen arvostuksen neutraalina. Tässä tapauksessa 8 %:n osinkotuotto ei riitä kattamaan tuottovaatimustamme, mikä tekee osakkeen tuotto-riskisuhteesta liian kapean. Toistamme vähennä-suosituksen ja 10 euron tavoitehinnan.
Petrin kommentit elokuun mediamainonnan meiningeistä. Laitoin taas tänne Keskisuomalaisen ketjuun, koska taitaa suhteellisesti vaikuttaa eniten tähän yhtiöön näistä pördeyhtiöistä.
Fifty5Bluen julkaisemien tilastojen mukaan Suomen mediamainonnan määrä kehittyi elokuussa vakaasti. Alkuvuoden heikompia kuukausia mukaillen markkina on laskenut kumulatiivisesti 3 % kuluvan vuoden aikana suhteessa edellisvuoden vastaavaan ajanjaksoon.