Tässä on vielä Raulin ja Thomaksen kommentit Suomen autokaupan lokakuun menosta.
Autoalan Tiedotuskeskuksen maanantaina julkaisemien tilastojen mukaan käytettyjen henkilöautojen myynti supistui lokakuussa 3 % noin 58,6 tuhanteen autoon. Lasku oli jokseenkin yllättävä, sillä kuukausitason kehitys oli kuluvan vuoden osalta ensimmäistä kertaa miinusmerkkistä. Kuluvan vuoden kasvu on kuitenkin painottunut kuluttajien väliseen kauppaan. Autokauppojen myynnin osalta vaihtoautomarkkina oli lokakuussa suunnilleen vertailukauden tasolla, joten lasku on painottunut kuluttajien väliseen kauppaan
Tässä on Raulin ennakkokommentit, kun Kamux julkistaa Q3-tuloksensa ensi viikon tiistaina.
Kamux raportoi Q3-tuloksensa tiistaiaamuna. Yhtiö antoi lokakuun puolivälissä tulosvaroituksen, jossa se laski koko vuoden oik. liikevoitto-ohjeistustaan sekä kertoi päälukuja Q3-tuloksesta. Samassa yhteydessä yhtiö ilmoitti toimitusjohtajan vaihtumisesta, kun yhtiön perustaja ja 2023 kesään asti sitä johtanut Juha Kalliokoski korvasi Tapio Pajuharjun. Lukujen puolesta raportti tarjoaa lähinnä tarkempia yksityiskohtia, mutta isoon kuvaan ei pitäisi tulla uutta tietoa. Huomio onkin lähinnä siinä, onko yhtiön johtoon palanneella Kalliokoskella jo tässä vaiheessa uusia linjauksia yhtiön suunnan kääntämiseen.
Osakkeet hankitaan käytettäväksi osana konsernin avainhenkilöille suunnatun suoriteperusteisen lisäosakejärjestelmän 2025–2029 sekä Green Lions –lisäosakeohjelman (matching share plan) palkkioiden maksamista, hallituksen osakepalkitsemiseen sekä yhtiön pääomarakenteen kehittämiseksi omaa pääomaa alentamalla.
Kyllä siellä Kamuxin viestinnässä voitaisiin edes oikolukea nämä tiedotteet ennen eetteriin tuuttaamista. Virhe on pieni, mutta makuna jää suuhun vain puuhastelu.
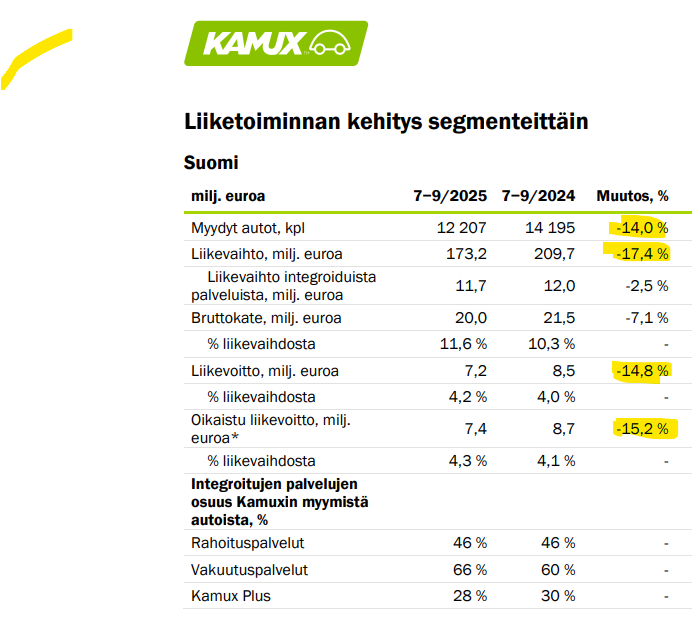
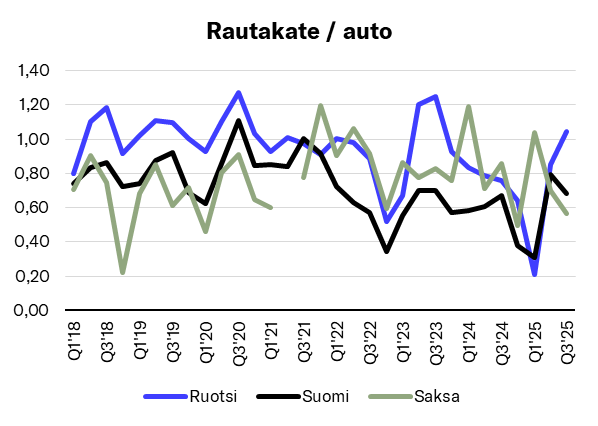
Joo Suomen liikevaihdon lasku on mennyt läpi alimmalle viivalle saakka, eli ei ole bisnes kääntynyt parempaaan yhtään Q3. Kulukuurin Kamux tarvitsee, ehkä Pajuharjun lähtö on pieni kulujen laskua tuova tapahtuma, vaikka ehkä kultainen kädenpuruistus on vielä kallis 2025.
Ruotsissa on pää pinnalla, se on positiivista!
Saksan liikkeet voisi/pitäisi sulkea/myydä, yksi “ostokonttori” jättää Hampurin kupeeseen…
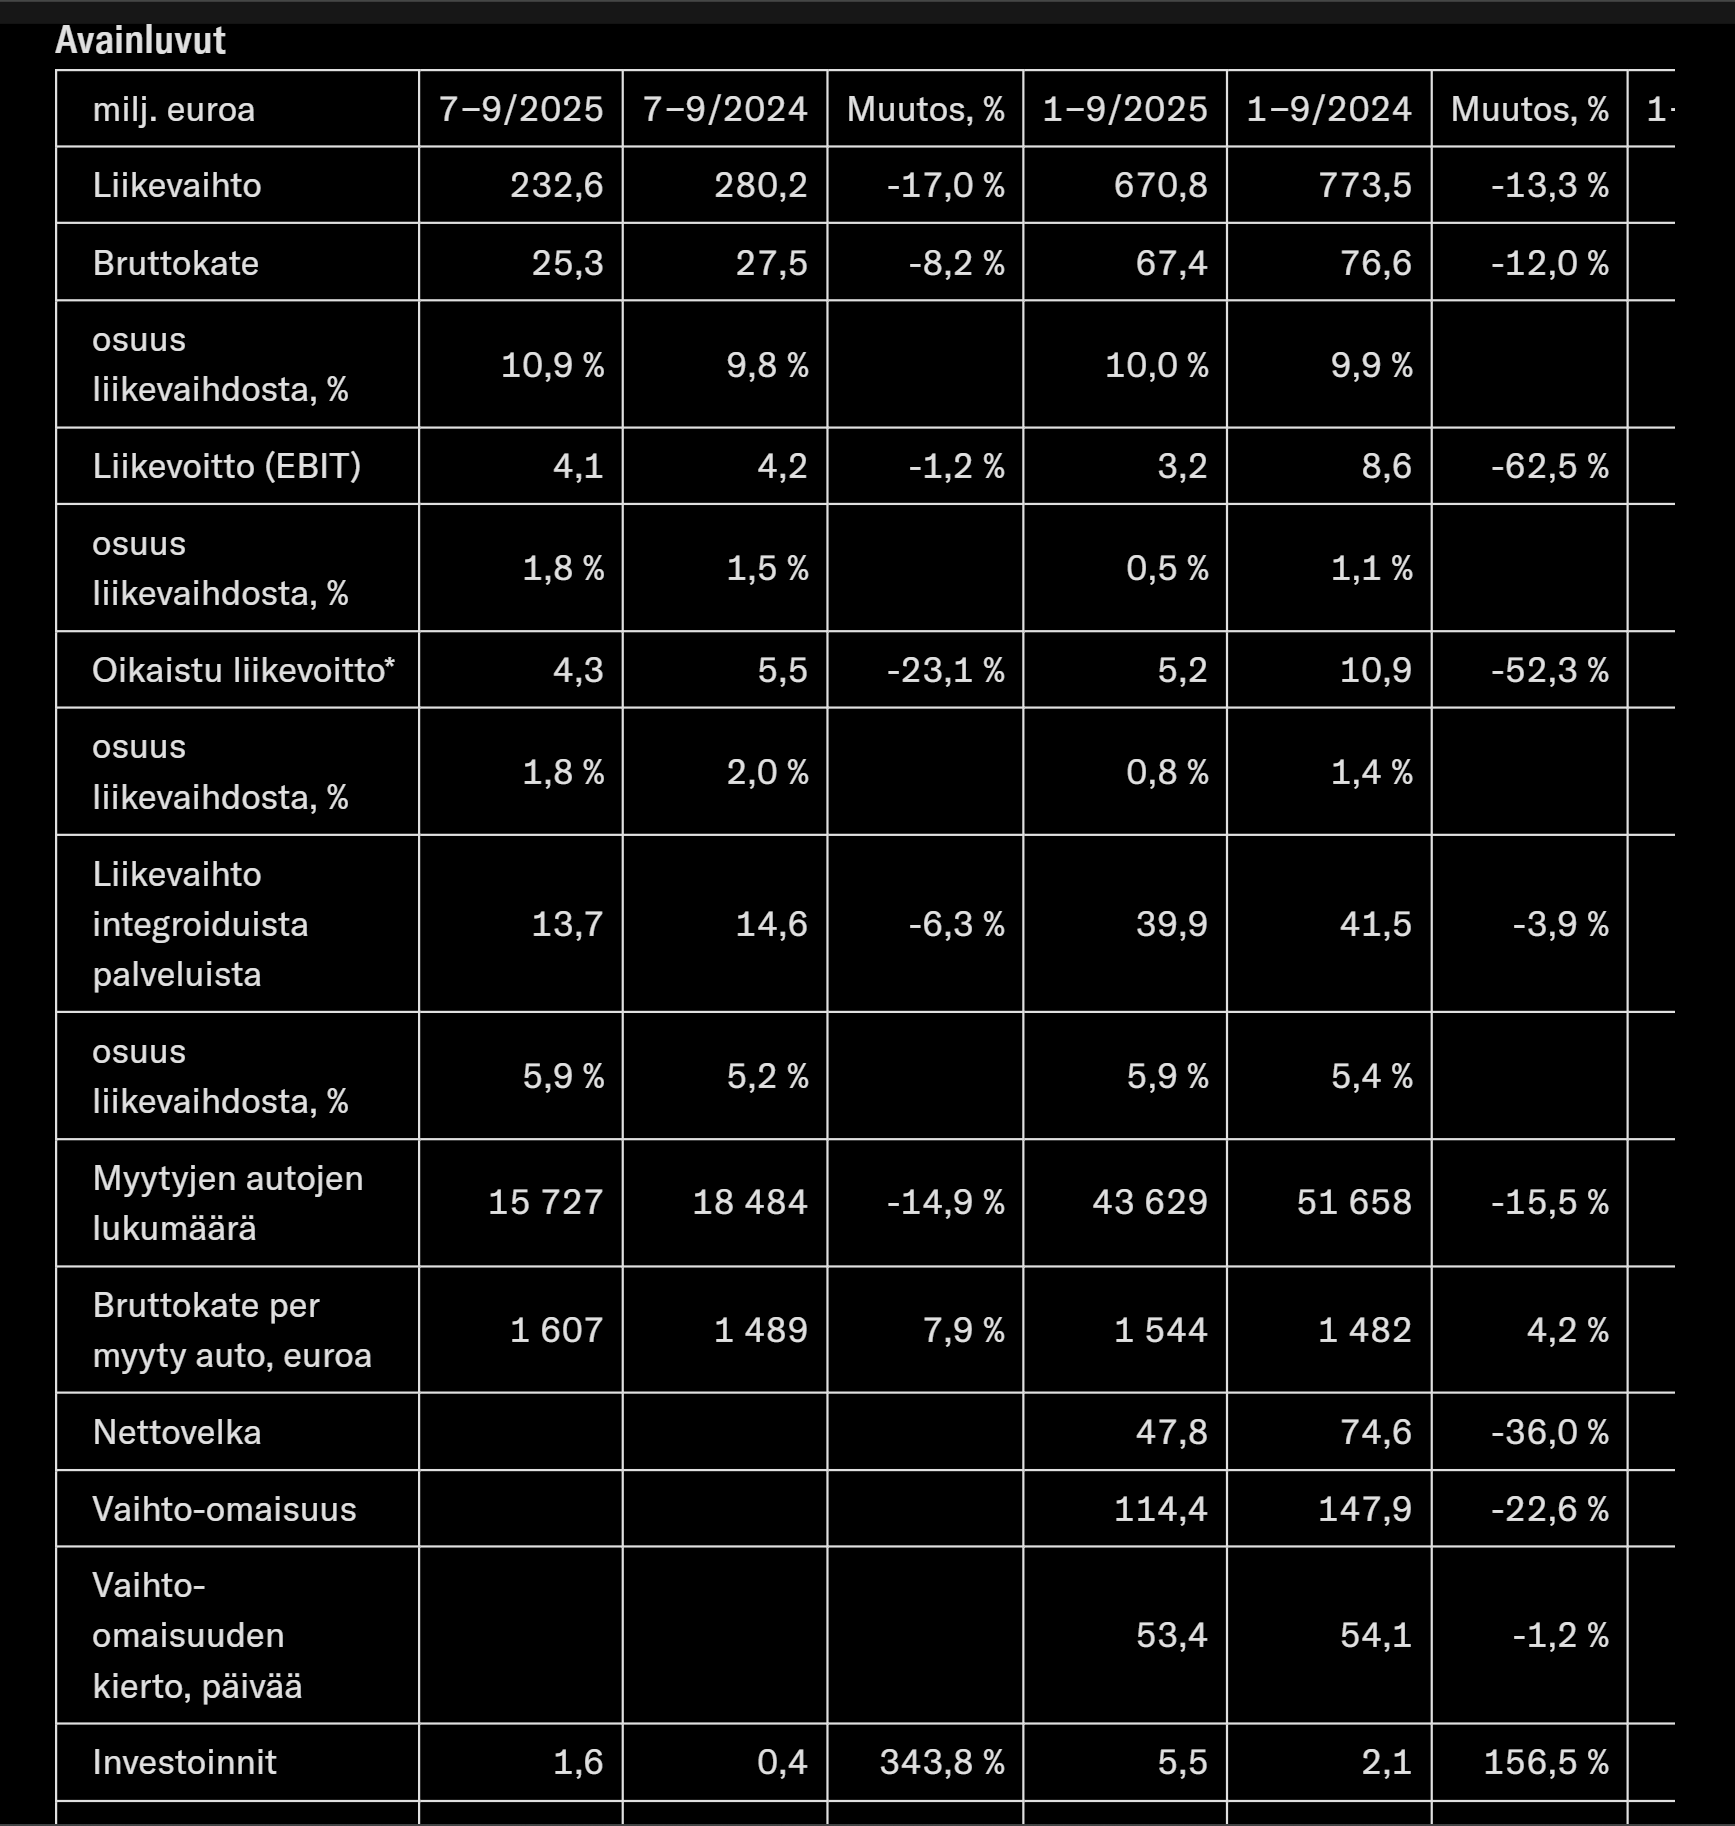
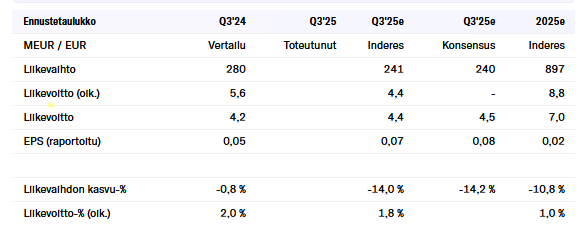
Oik. liiketuloshan oli jo negarin yhteydessä kerrottu olevan 4,0-4,5 MEUR, joten siinä ei hirveästi ollut yllätyksille sijaa. Maakohtaisesti Ruotsi oli nollatuloksella selvästi ennusteitamme parempi, mutta sekä Suomen että Saksan heikkous kompensoi sen. Suomessa sekä integroidut palvelut, keskihinta että rautakate jäi hieman ennusteistamme, selittäen ennusteita heikompaa tulosta. Saksassa taas rautakate jäi heikoksi.
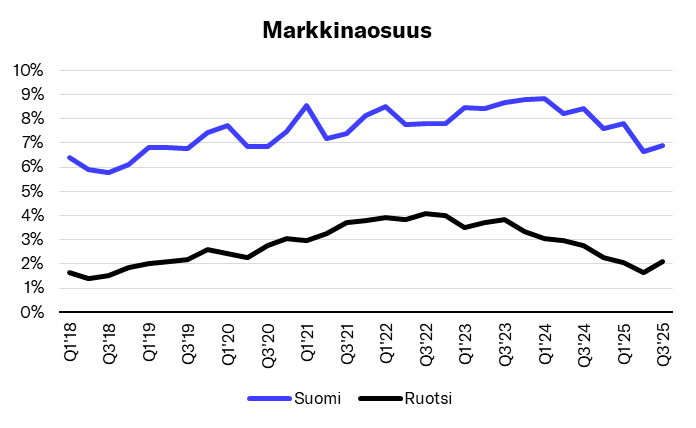
Markkinaosuuksissa pieni piristyminen Q2:n heikoilta tasoilta, mutta katsotaan saadaanko trendi käännettyä…
Tämä on kyllä mun silmään huono uutinen, vaikka nyt Ruotsi nollaan pääsikin tällä kvartaalilla. Luulisi että tehostamisen tarvetta/varaa olisi ollut.
Tämä ei tainnut kovin oleelliseksi liiketoiminnaksi muotoutua, täytyy kysellä onko Kamuxilla ajatuksia omaa leasing-ratkaisua tuoda uudestaan markkinoille.
Kalliokoskella oli edelleen uskoa Saksan suhteen, kunhan henkilökunta oppisi toimimaan konseptin mukaisesti, aika lujaan ottaa ko. asia, 10 vuotta ovat treenanneet!
Kuvattiin Juhan kanssa myös haastattelu webcastin perään, joten semmoinen on tulossa vielä tänään.
Pääviesti webcastistä ja tuosta oli, että ulkomailla jatketaan (tätä en enää haastiksessa edes kysynyt, kun moneen kertaan webcastissä toistettiin), volyymiä pitäisi saada lisää ja sitä voidaan taas jatkossa tehdä osin myös kannattavuuden kustannuksella ainakin Suomessa. Mitään konkreettisia keinoja volyymikehityksen kääntämiseen ei omaan korvaan osunut, eikä toisaalta merkittäviä kulusäästöjä näytä olevan tulossa. Ei kovin vakuuttava mun korvaan ollut tämä viesti.
Muutamaan viime vuoteen toimarilla ei ole oikein ollut syytä antaa haastattelua mistään muualta kuin jostain maasta jonka kanssa Suomella ei ole luovutussopimusta, sen verran rikollisen surkeaa touhua ollut Kamuxin meno.
Vähän on kiinnostusta palata tämän lapun pariin mutta @Rauli_Juva pessimistinen sävy yllä vähän pistää jäitä housuihin, olisi mielenkiintoista tietää millaiset alaskirjaukset tulisi jos Saksan operaatiot pistettäisiin säppiin ja keskityttäisiin vain Suomeen ja Ruotsiin?
Rauli on tehnyt uuden yhtiöraportin Q3-tuloksen pohjilta.
Kamuxin toimitusjohtajaksi palannut Juha Kalliokoski on palauttamassa yhtiön fokusta volyymien kasvuun, mitä kautta myös tuloksen pitäisi parantua. Selkeitä toimia tai ajureita kasvun tukemiseksi ei kuitenkaan mielestämme kerrottu. Yhtiön tulostaso on edelleen vaisu, eikä sillä näytä olevan suunnitelmissa luopua tappiollisista ulkomaiden toiminnoista. Laskimme hieman ennusteitamme ja toistamme vähennä-suosituksen sekä 2,0 euron tavoitehinnan.
Rapsasta lainattua:
Ennusteita alemmas
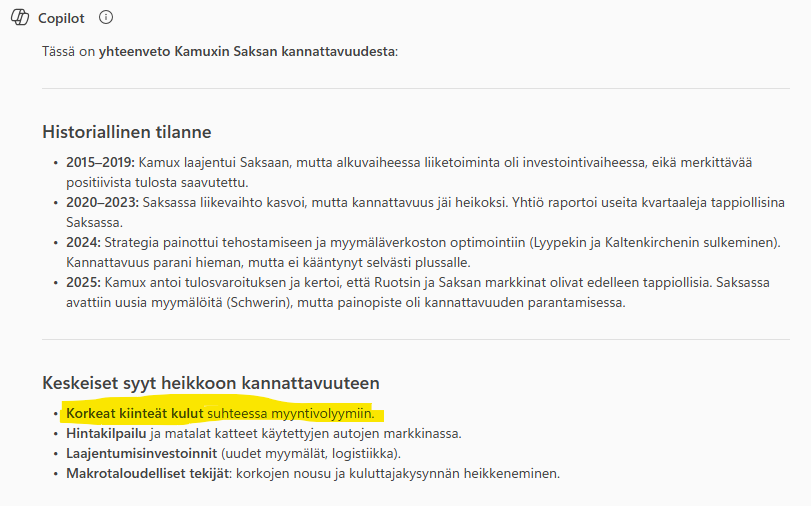
Laskimme ennusteitamme myös vuosille 2026-27. Tähän vaikutti Suomessa autojen keskihintaennusteen ja sitä kautta myös integroitujen palveluiden ennusteen pieni lasku. Suomen suuren absoluuttisen tuloksen takia niiden lasku painoi eniten konsernin ennusteita. Ruotsin osalta nostimme rautakateoletuksia. Olimme kuitenkin aiemmin odottaneet myymälöiden sulkemisia ja sitä kautta selviä kulusäästöjä, joita ei näytä olevan tulossa. Siten kiinteiden kulujen ennusteemme Ruotsin osalta nousivat. Ruotsin ennusteet nousivat kokonaisuutena hieman, mutta oik. liiketulos pysyy miinuksella 2026-27. Saksan ennusteisiin ei tullut oleellisia muutoksia ja oletamme tappioita myös tulevina vuosina.
Hyvällä tuurillahan joku ostaisi autovaraston hinnalla koko operaation. Mutta jos mietitään vaikeampaa skenaariota, niin autoista pitäisi mielestäni päästä about tasearvoin kyllä eroon. Tällöin ongelmaksi jää lähinnä vuokratilat ja työntekijät. Saksan kiinteät kulut (pitkälti nuo kaksi erää) on tänä vuonna luokkaa 9 MEUR. En Saksan käytäntöjä tunne, mutta jos tuon kertoo 1,5-2x niin luulisi että pääsisi työntekijöistä ja tiloista eroon eli suurusluokkana 15 MEUR. Tämä lienee jo lähellä “worst-case” skenaariota, sillä fiksumpaa olisi tietysti vähän suunnitellummin ajaa toimintoja asteittain alas, niin että vuokrasopparit olisi lopussa ja myyjiäkin vähemmän kun lyötäisiin lappu luukulle.
Hyvä toki muistaa, että vaikka Ruotsi teki Q3:lla nolla-EBITin, tappiot ainakin meidän ennusteissa sielläkin jatkuu. Eikä siitä ole kuin reilu vuosi kun Saksa teki pientä plussaa ja näytti olevan Ruotsia paremmassa jamassa. Ja tietysti nolla-EBITilläkin tuhotaan arvoa. Eli on noissa ulkomaan toiminnoissa laajemmin vielä aika paljon työtä.
Nyt ei analyytikkoa ainakaan liiasta optimistisuudesta voi syyttää
Kyllähän Ruotsissakin autokaupalla jotkut tekevät isoa rahaa nytkin. On mahdollista, että Kamux siellä myös pääsee tuloksen tekoon. Taloustilanne on Ruotsissa ihan eri kuin meillä Suomessa.
Suomessa esim. K-Auto ja J Rinta-Jouppi Oy molemmat lienevät ihan ATH-tahdissa.
Toki Kalliokoski myönsi, että heidän “ongelma” on yhtiön aitojen sisäpuolella..