[quote=“T3r00, post:773, topic:3612”]
Dessa är sådana krångliga upplägg att institutionella investerare
3 gillningar
Jag förstod och menade dessa fonder som investerar i fonder. De gör alltså inte direkta investeringar.
Det är sant att det inom PE-sektorn huvudsakligen finns institutioner, men jag tror inte att dessa gäller vad som nu paketeras för privatpersoner.
1 gillning
Ja visst investerar även mindre institutioner i dessa Fund of Funds-fonder, men de är andra FoF-fonder än de som säljs till privatpersoner (retail).
Inom PE-investeringar (Private Equity) är valet av förvaltare så viktigt och avkastningen för enskilda fonder har en så stor spridning, att det är meningsfullt även för en medelstor institution att få en god diversifiering bland toppförvaltare via en FoF-struktur jämfört med att fylla sin egen allokering med en enda förvaltare, som de anser vara den bästa de kan få tillgång till med sin egen ticket size.
4 gillningar
Det var förresten en bra & nyttig podd. Kapitalinvestering är mystiskt, inte transparent och det finns gott om smickrande marknadsföringssnack. Här fick man en realistisk genomlysning och lägesrapport. Det påminner mycket om fastighetsfonder och onoterade…
7 gillningar
Här är en artikel i KL igen om kapitalförvaltningsbranschen. Kända saker för de som följer branschen, men sammanfattningsvis artikelns huvudteman:
-
arv en central tillväxtmotor i Finland
-
branschen är väldigt bra (höga marginaler, binder inte kapital, hög inträdesbarriär till branschen m.m.)
-
konsolidering kommer att ses även i framtiden
10 gillningar
Jag fick äntligen ut en text som jag har arbetat med länge om öppna fastighetsfonder. Problemen i öppna fastighetsfonder fortsätter och i oktober har det gått två år sedan den första fonden sköt upp inlösen. Tidigare talade jag själv om sektorns problem som en baksmälla, men jag anser att vi nu sakta kan börja använda ordet kris. I denna text försökte jag lyfta fram fondens centrala problem och framför allt åtgärder för dem. Jag anser att öppna fastighetsfonder fortfarande är en bra produkt för privatinvesterare, förutsatt att de är korrekt implementerade. De nuvarande fonderna behöver dock många korrigeringar 

32 gillningar
Hatten av för Sauli, än en gång. Verkligen en bra text, tack för den, den borde skickas direkt till lagstiftarna 
Vad tycker du/ni, skulle en sluten fastighetsfond under vissa villkor kunna göras tillgänglig för småinvesterare (åtminstone ur ett lagstiftningsperspektiv). Alltså en genuint sluten alternativfond, eftersom lagstiftningen för närvarande i praktiken skulle kräva 0.5 M€ i investeringstillgångar och status som professionell investerare samt en minimiteckning på 100 k€.
Skulle det inte vara extremt jämlikhetsfrämjande om även småinvesterare under vissa villkor kunde investera i slutna strukturer med mindre minimiåtaganden? För närvarande är min uppfattning att institutioner och förmögna investerare får tillgång till bättre strukturer med betydligt lägre kostnadsnivåer inom fastigheter, PE, såväl som andra tillgångsslag. I vissa fall får småinvesterare ingen tillgång alls till vissa tillgångsslag.. Edit: och om de får det så är det verkligen extremt dyrt och med mycket dåliga villkor (t.ex. en öppen K-fond).
3 gillningar
Det vore intressant att få dessa fonder noterade på börsen, som Vilen nämnde i en bisats. Det skulle öka likviditeten och även investerarens trygghet och synlighet. Jag funderar på om detta skulle kunna locka även fler vanliga människor till aktiemarknaden, när de bekanta fonderna flyttar dit. Varför har den nuvarande modellen utvecklats i Finland överhuvudtaget och modellen med noterade fastighetsbolag i Sverige?
2 gillningar
Absolut! Obligatorisk kvällsläsning även för aktörer som erbjuder fonder?
Det vore också trevligt att få traditionella medier att göra en (kvalitativ) publikation baserad på denna text/intervju om vad som är fel och hur saker kan åtgärdas.. Ärendet berör dock en ganska stor grupp privatinvesterare i Finland, så man skulle kunna tro att finansmedia (ja, jag vet..) skulle vara intresserade av att sparka lite på däcken.
3 gillningar
Bra text verkligen. Jag funderade mest på att det slutliga beslutsfattandet och ansvaret för värderingarna skulle ligga hos fastighetsvärderarna. Jag håller i sig inte med om att det borde vara så, men enligt nuvarande reglering (dvs. EU-direktivet) medför en utlagd värdering ett sådant tungt ansvar att ingen värderare vill/kan bära det. Eller så är priset på fastighetsvärderingen något helt annat än idag. Visst var poängen med texten annars också att regleringen borde ändras, men i denna del verkar det alltså inte ens vara i riksdagens händer, till skillnad från t.ex. fastighetsfondslagen, varifrån utdelningsskyldigheten enligt min uppfattning kommer.
Och på grund av kostnaderna skulle jag inte heller i princip förplikta att utföra flera parallella värderingar. Däremot skulle obligatorisk rotation vara mycket välkommet, många fondbolag verkar redan göra det idag men absolut inte alla.
1 gillning
Och om slutna fonder igen.
En väsentlig egenskap hos en sluten fond är att investeringen kallas in först när pengarna går till arbete. Detta innebär att å ena sidan borde investeraren förbereda sig för framtida capital calls, och å andra sidan borde fonden också kunna lita på att pengarna kommer in inom cirka 10 bankdagar när de kallas – ingen av dessa håller enligt mig. Om hela investeringen betalades omedelbart, skulle avkastningen vara dålig, eftersom en stor del av kapitalet bara skulle ligga på kontot, kanske i åratal, innan det kunde börja generera avkastning. Visst skulle det kunna finnas någon typ av matarfond, där pengarna kallades in omedelbart och hölls likvida i början, men då skulle det inte längre vara en sluten fond (åtminstone inte i den mening som en professionell investerare skulle se det), utan snarare nära de nuvarande öppna fonderna.
Utöver detta skulle beskattningen också vara komplicerad för privata investerare, och skatt skulle kunna behöva betalas även när inget kassaflöde har kommit till investeraren. Åtminstone om vi talar om en inhemsk Ky-struktur (kommanditbolagsstruktur), eftersom Ky:s resultat beskattas som bolagsmännens inkomst, vilket de flesta slutna inhemska fonder är. Visst, genom att ändra lagarna skulle en specialinvesteringsfondsform kanske kunna fungera, men det skulle säkert också ha sina egna utmaningar.
Jag skulle inte investera. Och jag skulle absolut inte heller möjliggöra det för någon annan än professionella investerare. Och det är osannolikt att något förnuftigt och ansvarsfullt fondbolag skulle erbjuda något sådant till den berömda mormodern i Pihtipudas – det skulle nämligen bara kunna sluta illa, eller så skulle strukturen återigen vara så dyr och komplicerad att det inte skulle finnas någon mening med det.
3 gillningar
Efter att ha lekt med detta problem i mitt huvud ibland, kom jag fram till samma sak. Visst skulle man väl kunna låsa in en investeringsförbindelse även i en matningsfond, även om medlen skulle kallas in omedelbart vid undertecknandet av investeringsförbindelsen (?)
Denna beskattningsfråga är i sig inte bara ett hypotetiskt problem för småinvesterare. Hela kommanditbolagsstrukturens skattemässiga behandling som investeringsprodukt skulle kräva ändringar och förtydliganden. Nu verkar det som att skattemyndigheten har sin egen tolkning av personinvesterares skattemässiga behandling, enligt vilken man agerar, men i princip skulle lagen ge nycklarna till en mycket strängare beskattning för personinvesterare i slutna fonder. Å andra sidan är stiftelsers, personinvesterares och holdingbolags skattemässiga behandling olika för alla (vilket är en helt löjlig utgångspunkt). Visst skulle detta alltså behöva bredare förtydligande och förenkling.
Detta är kanske den största risken enligt min åsikt; varje investerare genererar en hel del arbete i en sluten fond, vilket gör det lätt att förstå varför även öppna fonder har relativt höga kostnader.
Synd bara för en så här fattig person, att strategierna och avkastningen i slutna strukturer är mycket mer lockande, småinvesteraren blir återigen lämnad på stranden från det roliga.
Visst, men alltså slutinvesteraren skulle åtminstone inte få full nytta av en sluten struktur om pengarna ändå skulle behöva sättas in på fondens konto omedelbart vid investeringen.
1 gillning
Om det låter för bra, undvik det, det vill säga den dolda bomben. Vad bomben är, fråga dem som har investerat sina pengar i fastighetsinvesteringar eller till exempel Nordeas Mermaid-investerare, som köpte fonder som investerade i internationellt pålitliga, välbedömda obligationer rekommenderade av bedömningsföretag, tills det visade sig att internationella kreditvärderingsinstitutens syn var helt åt helvete, och det lönade sig inte att ge över 100% skuld till de pankruttiga i USA, även om värdet på bostäder alltid stiger i all evighet. Eller hur? 
Juurikki investerar inte i fonder och absolut inte i några skuldsatta finansiella instrument, vilket Finlands bostads-/fastighetsfonder verkar vara.
Det är så skönt att veta att man äger en viss liten andel i ett företag, som det handlar om vid direkta börsinvesteringar, och inte några upplägg från proffs på pengamjölkning.
Finansbranschen tjänar pengar på människors dumhet. Juurikki är själv delvis skyldig genom att äga finanssektorföretag som gör god vinst. Banken vinner alltid.
Såvitt känt är makten i Finland fortfarande åtminstone skenbart hos det demokratiskt valda riksdagen. Tänk om alla derivat och fonder förbjöds i lag? EU: det går inte, nej.
Ändå borde populariteten för direkta aktieinnehav aktivt ökas innan vi hamnar i en helt förutsägbar stor börskrasch. Den kommer att orsakas av AI-jai och dess föregångare automatiserad börshandel, samt naturligtvis den negativa spiralen orsakad av för stort fondägande (= automatisk tvångsförsäljning enligt regler).
Denna krasch är börstekniskt en tusendels sekund bort, men vem bryr sig.
5 gillningar
Världens kanske mest kända PE-kritiker har gjort en mycket intressant observation om PE-evergreens:
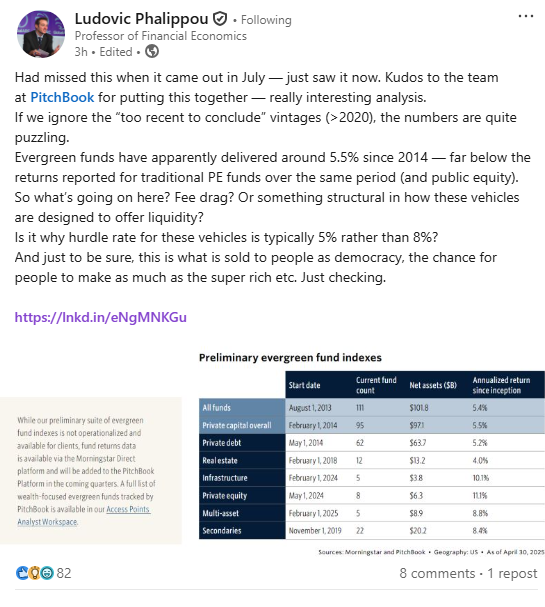
Kort sagt har avkastningen från evergreens varit mycket mager och långt ifrån de nivåer som PE-fonder har genererat med sina slutna strukturer. Detta är enligt mig ingen överraskning, eftersom PE-marknaden naturligtvis inte är något El Dorado där varje produkt genererar enorm alpha jämfört med S&P500, oavsett kostnader etc.
Länk till LinkedIn-inlägget: Had missed this when it came out in July — just saw it now. Kudos to the team at PitchBook for putting this together — really interesting analysis. If we ignore the “too recent to conclude” vintages… | Ludovic Phalippou 22 | Kommentit
Länk till Pitchbook-data nedan: https://pitchbook.com/news/reports/q2-2025-pitchbook-analyst-note-the-return-of-evergreen-funds
17 gillningar
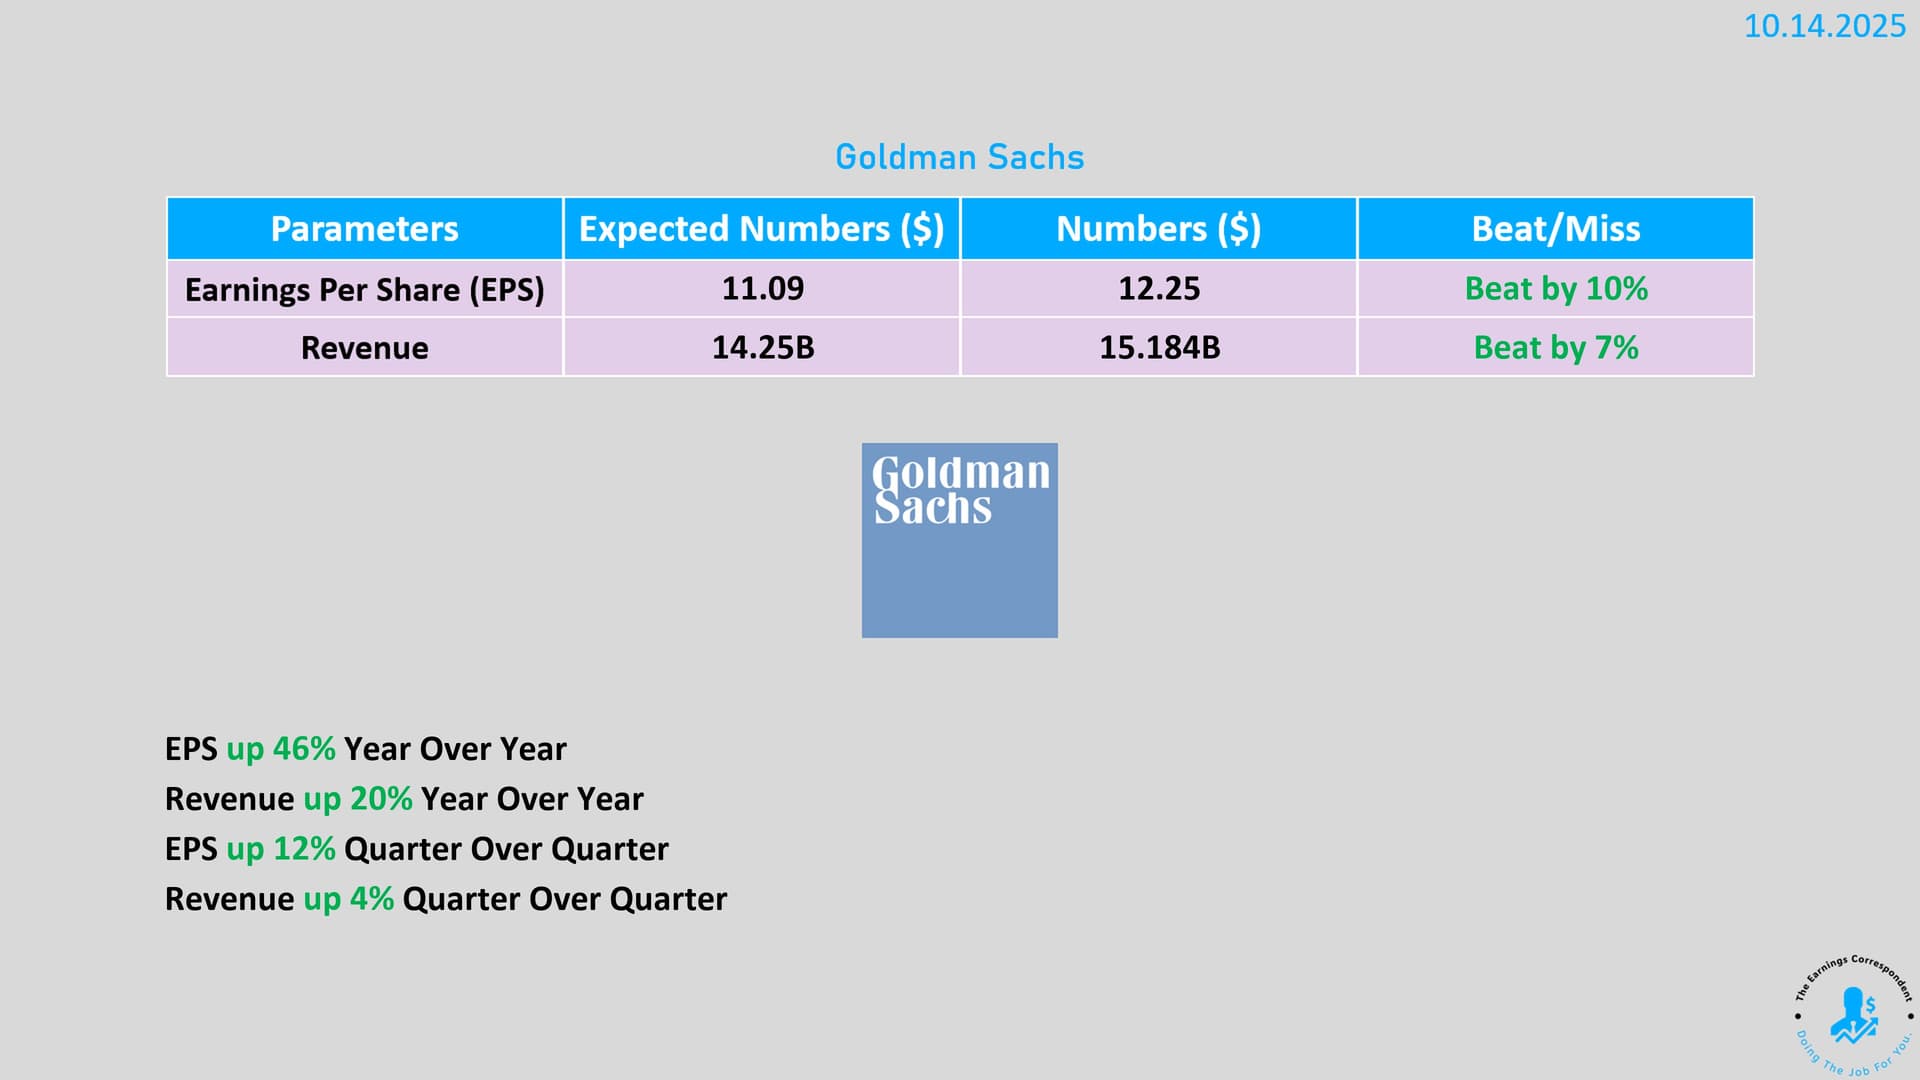
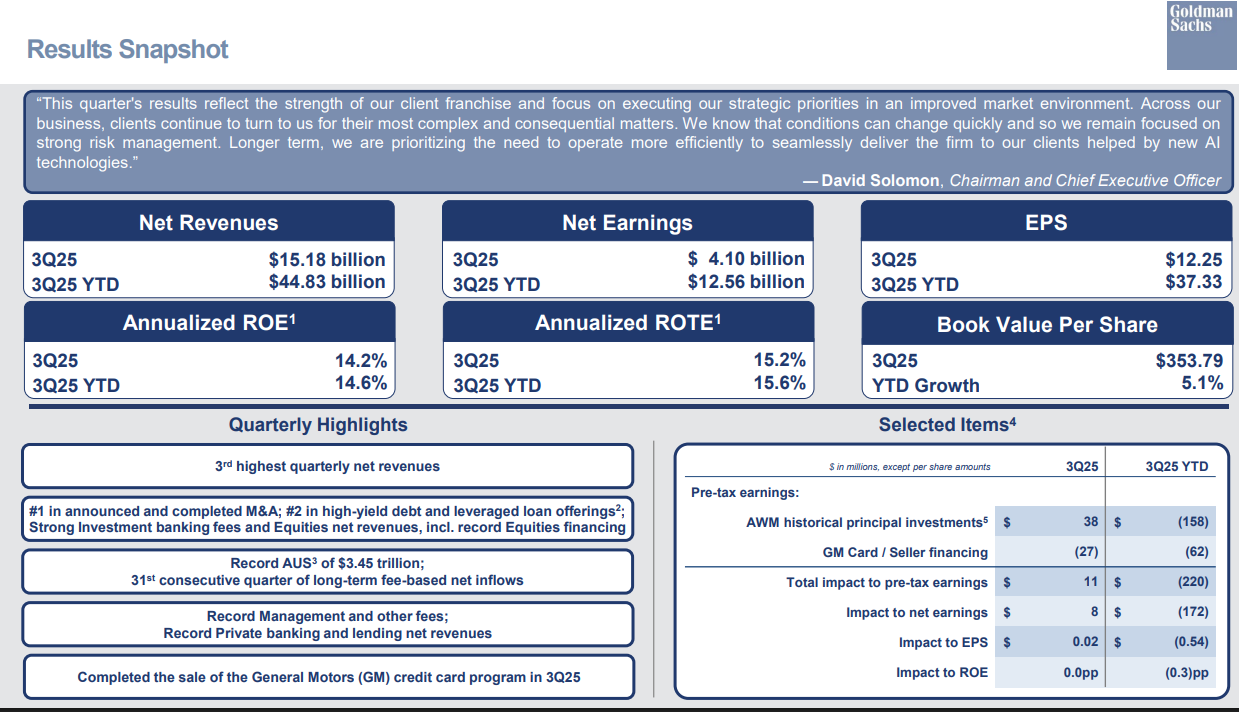
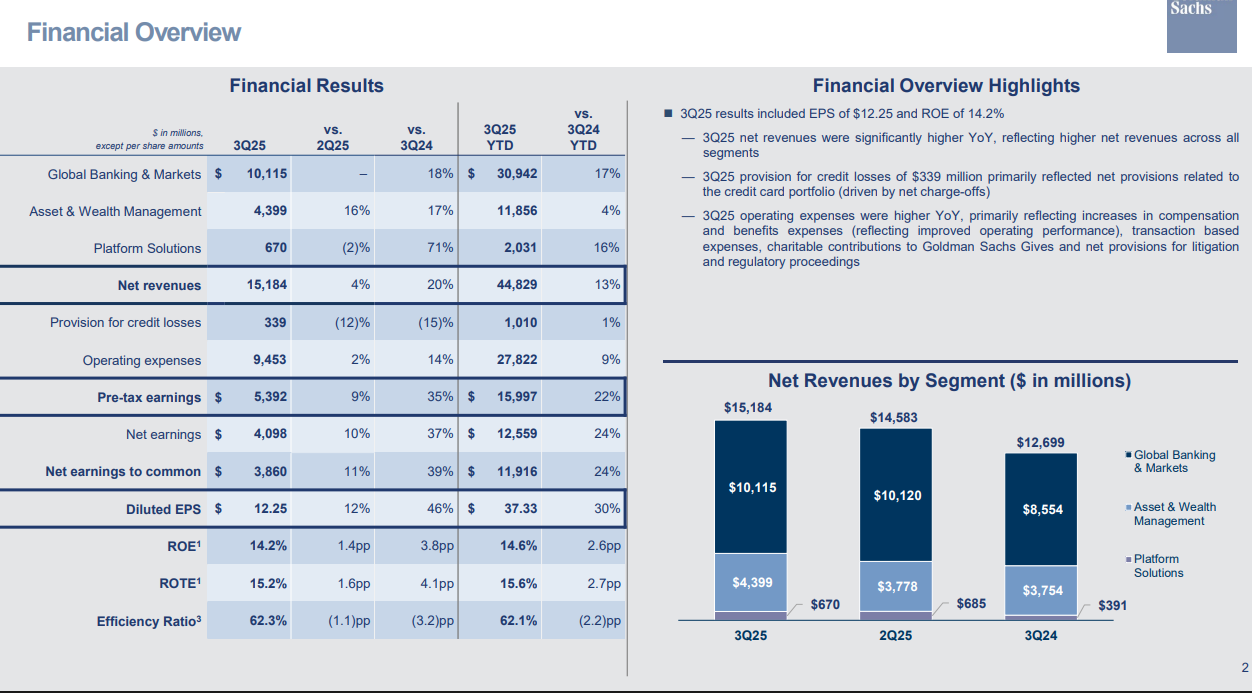
Goldman Sachs rapporterade ett starkt tredje kvartal, där resultat och intäkter överträffade förväntningarna. Bankens lönsamhet förblev god, men avkastningen på eget kapital steg till en högre nivå än tidigare.
VD David Solomon betonade kundernas förtroende samt företagets fokus på effektivitet och riskhantering. Han betonade också AI:s roll i att effektivisera framtida tjänster, JPM Morgan har inte pratat så mycket om det.  .
https://x.com/earnings_guy/status/1978059637371867483
Företagets eget material
Nå, jag är åtminstone den näst mest kända av @Pohjolan_Eka:s kritiker då.
5 gillningar
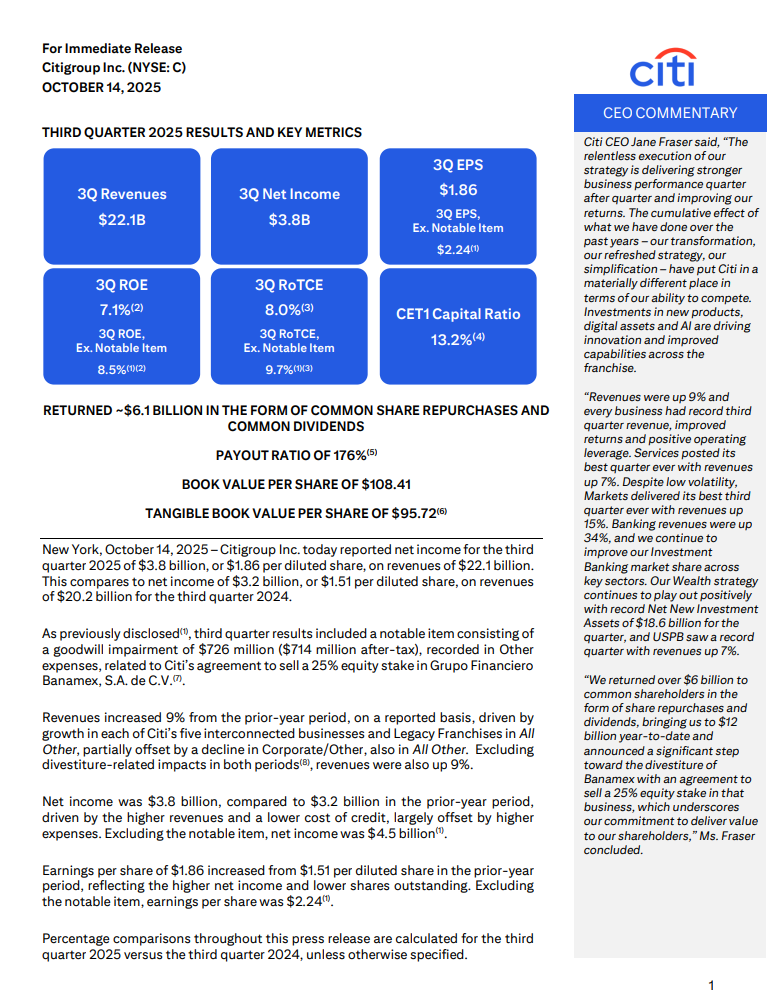
Citigroup rapporterade ett resultat som överträffade marknadens förväntningar på nästan alla mått.
Bankens omsättning och resultat ökade, och särskilt handels- och ränteintäkterna stärktes.
Avsättningarna för kreditförluster lättades och kostnaderna hölls under kontroll, vilket i sin tur stödde resultatet.
https://x.com/earnings_guy/status/1978068794607112309
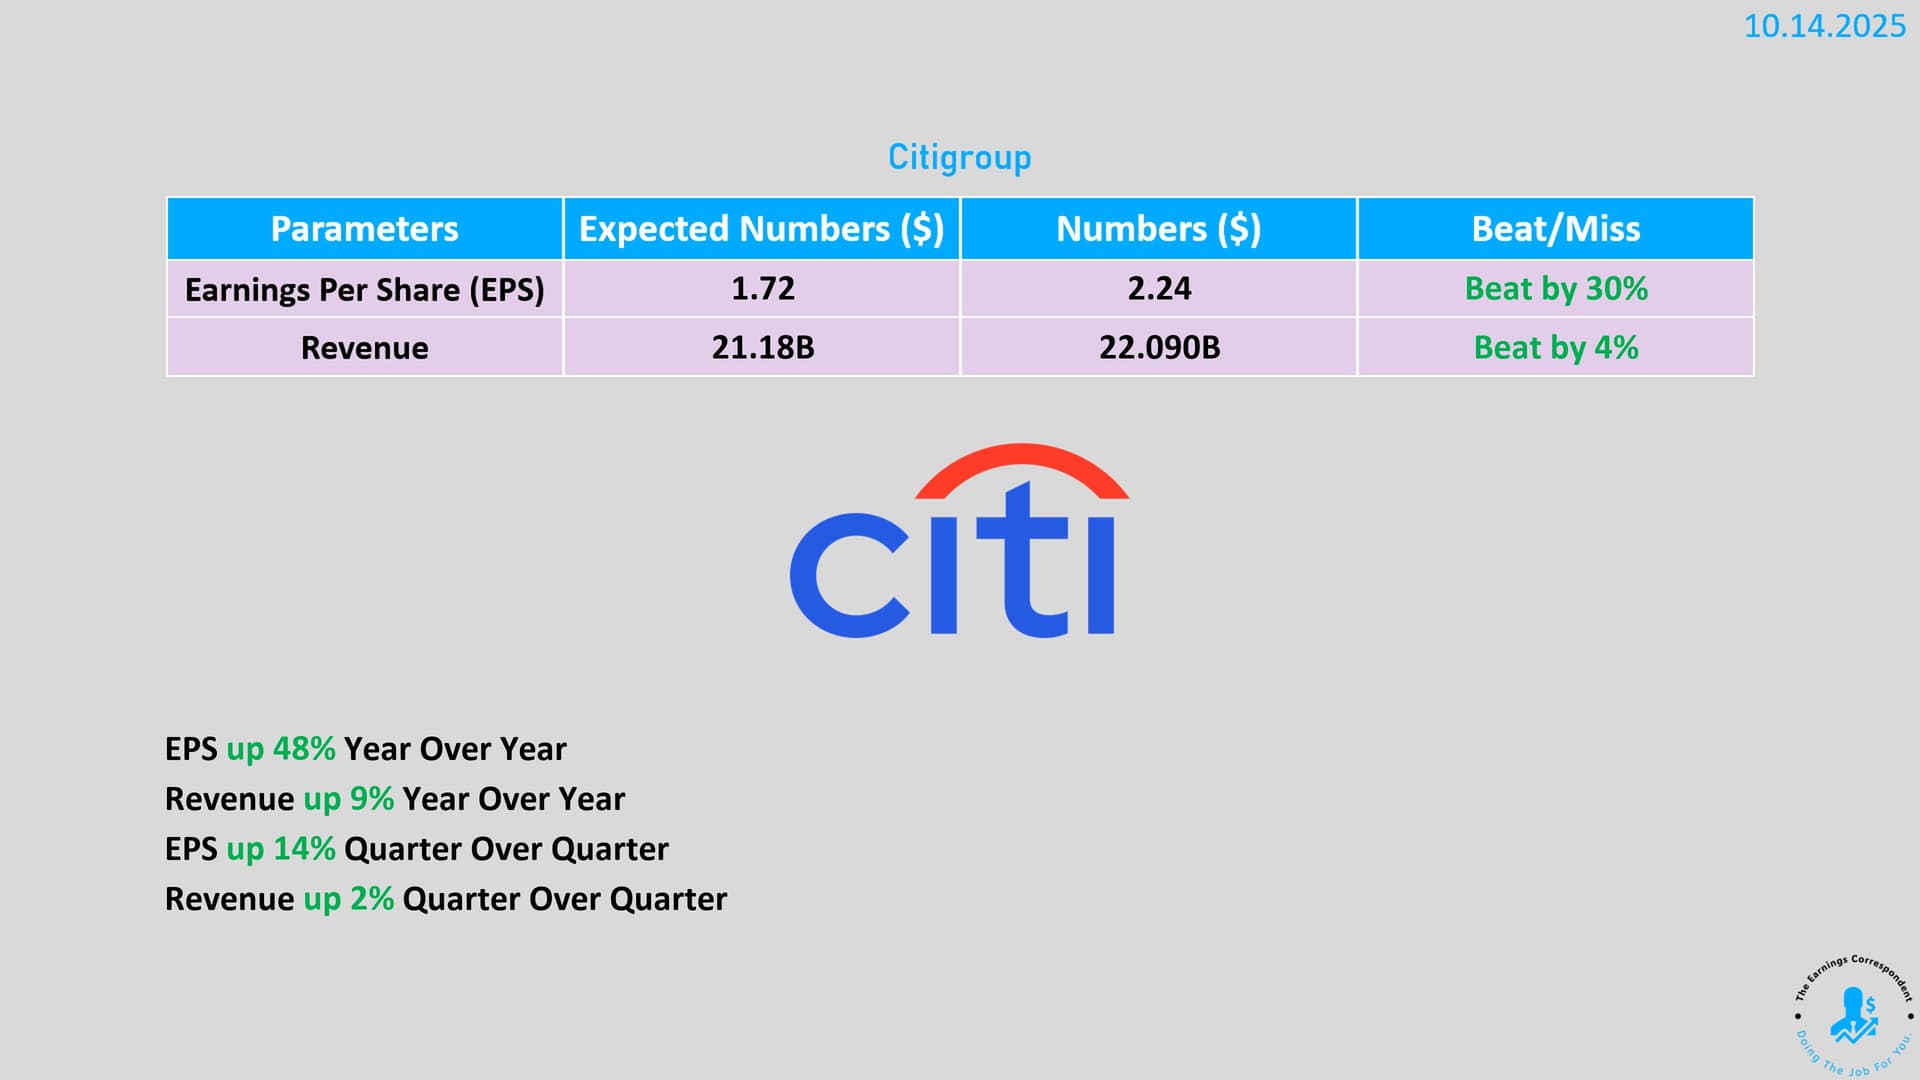
Bolagets eget material

3 gillningar
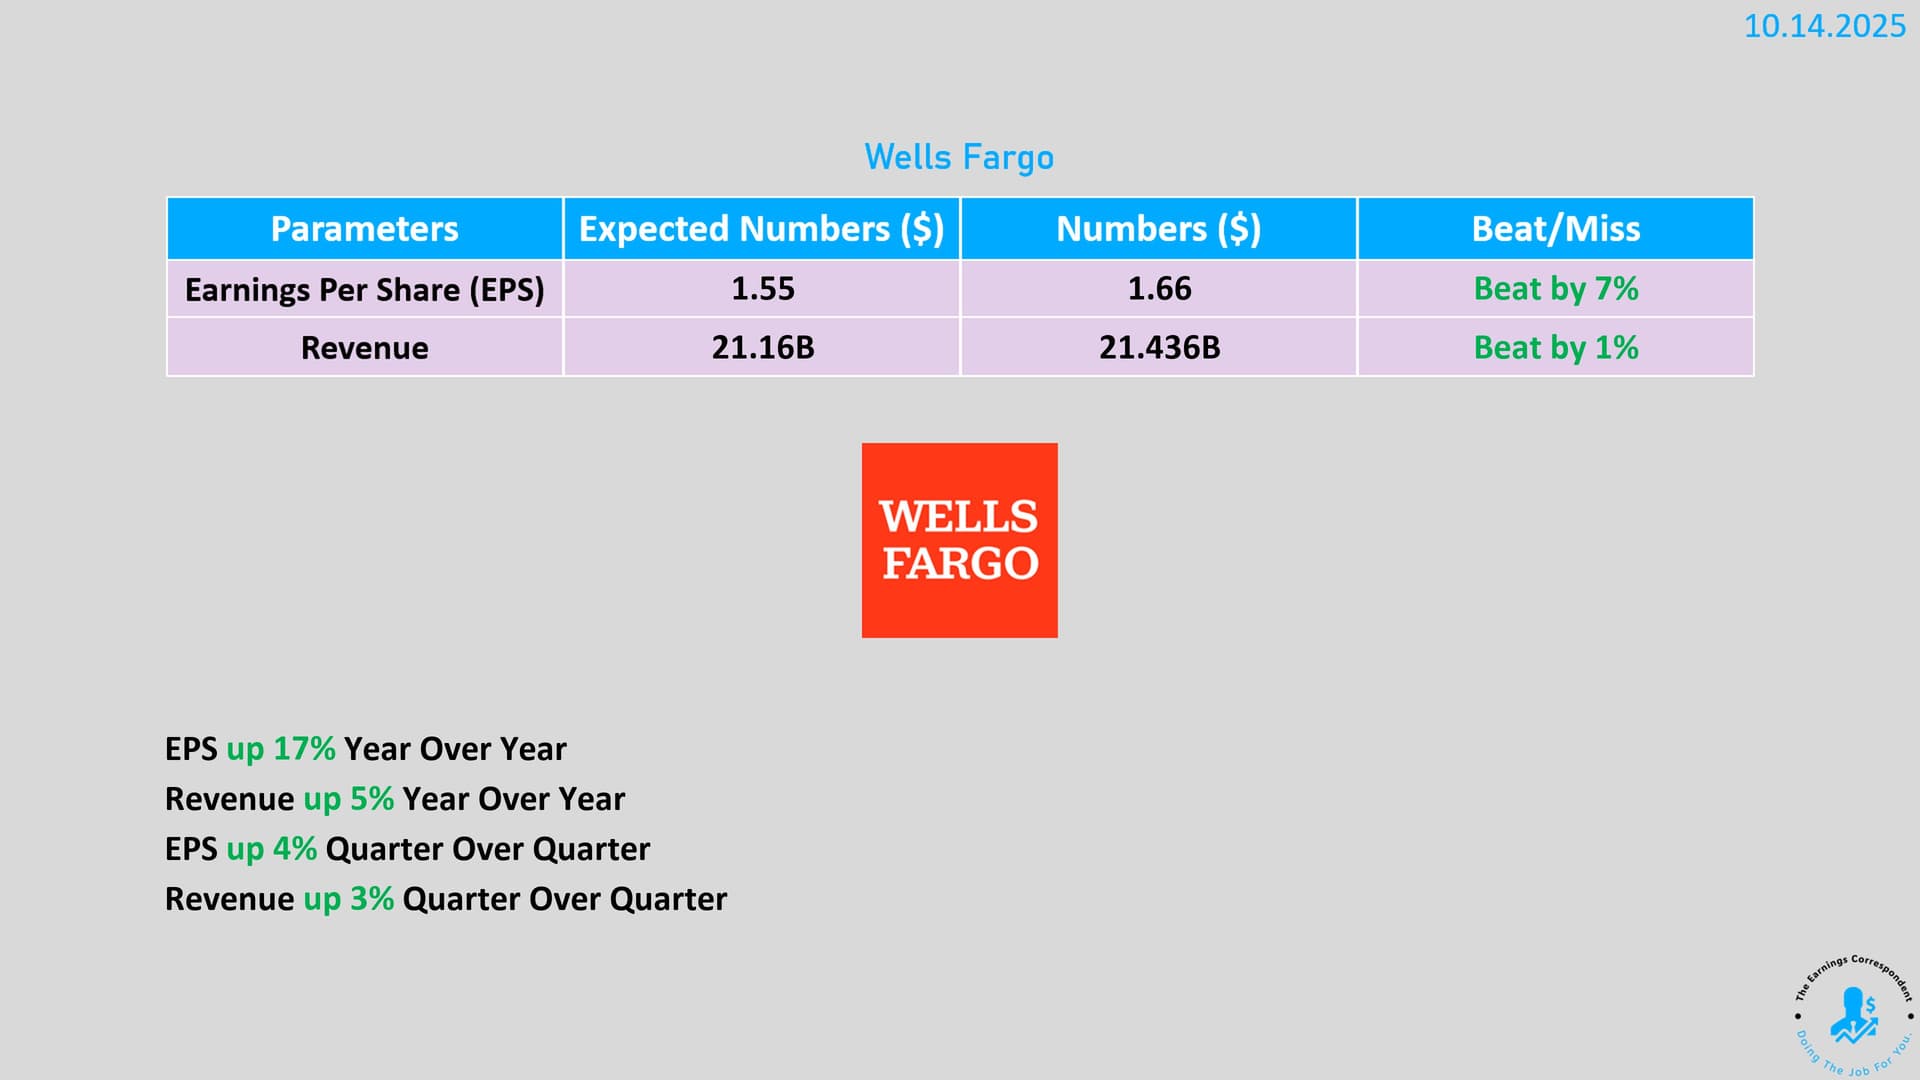
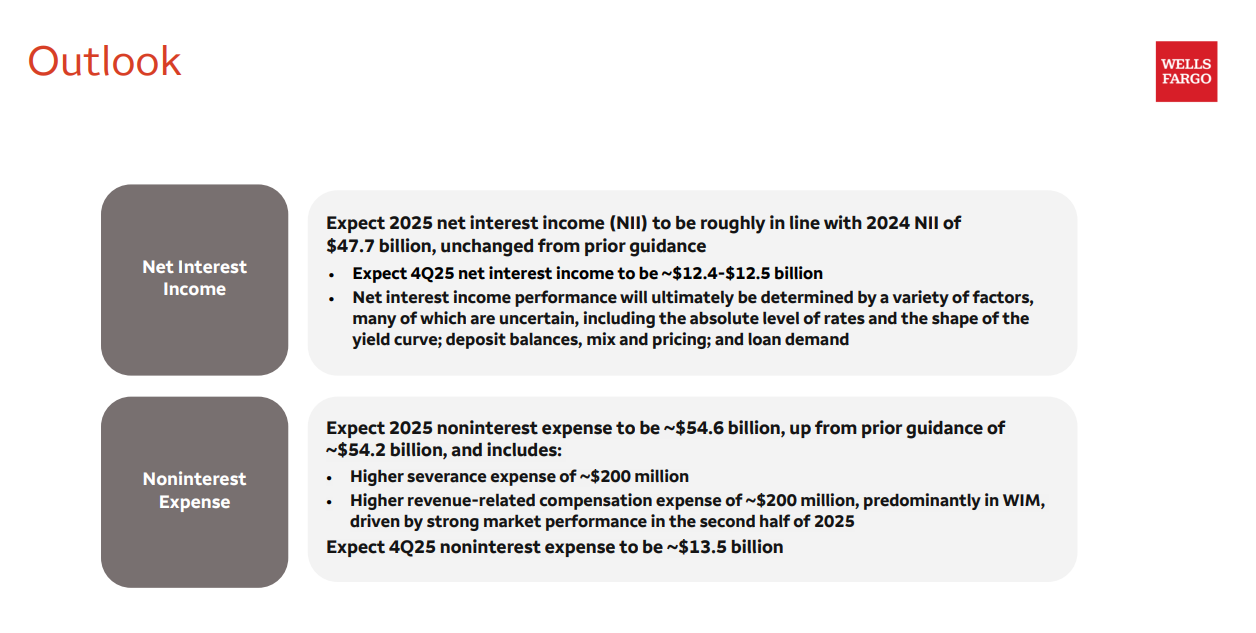
Wells Fargos resultat var starkt; bankens vinst ökade och omsättningen steg brett inom olika affärsområden. Bolån och investeringstjänster gick bra, dessutom ökade banken sin balansräkning och återförde betydande kapital till sina ägare i form av utdelningar  och även genom återköp av aktier.
VD Charlie Scharf uttryckte optimism inför framtiden. Enligt honom är ekonomin fortfarande stark, kundernas ekonomiska situation är god, och kortanvändning samt låneefterfrågan visar god tillväxt.
https://x.com/earnings_guy/status/1978045815785451729
Företagets eget material
4 gillningar
I Kauppalehti idag finns en mycket intressant artikel om pensionsbolagens investeringar och deras relation till den inhemska kapitalförvaltningssektorn:
Eftersom artikeln är lång är det svårt att citera enskilda delar. Kärnpunkten är förmodligen att inhemska förvaltare är väl representerade bland pensionsbolagen, särskilt när det gäller alternativa produkter. Journalisten utmanar också på ett sakligt sätt i artikeln varför pensionsbolagen har bostadsfonder avsedda för den vanliga medborgaren i portföljen, när de skulle ha tillgång till bättre slutna strukturer.
22 gillningar
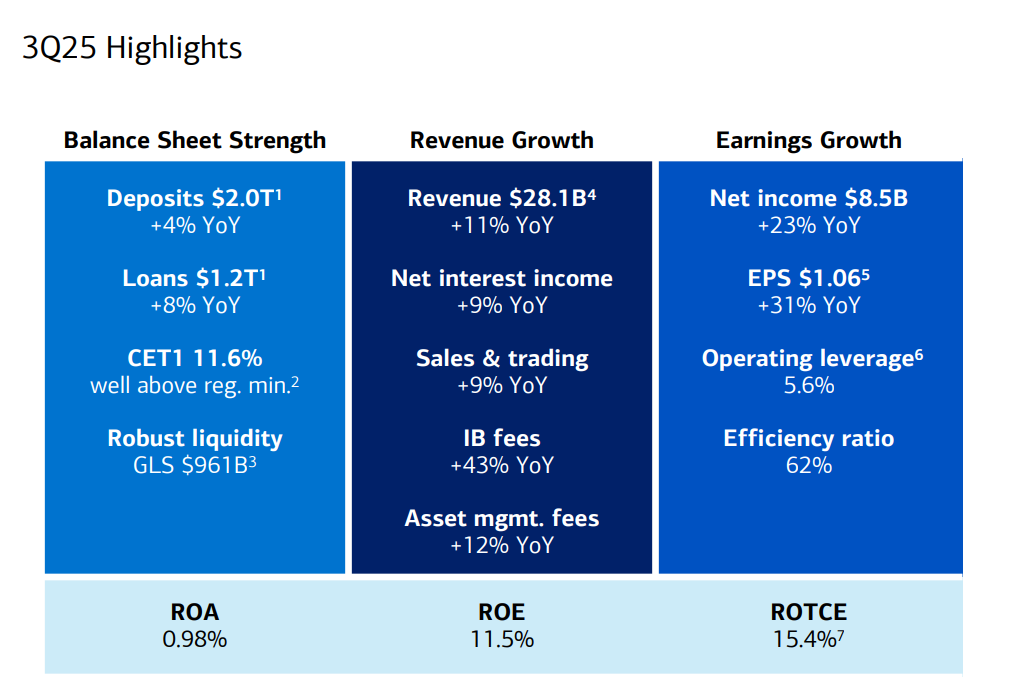
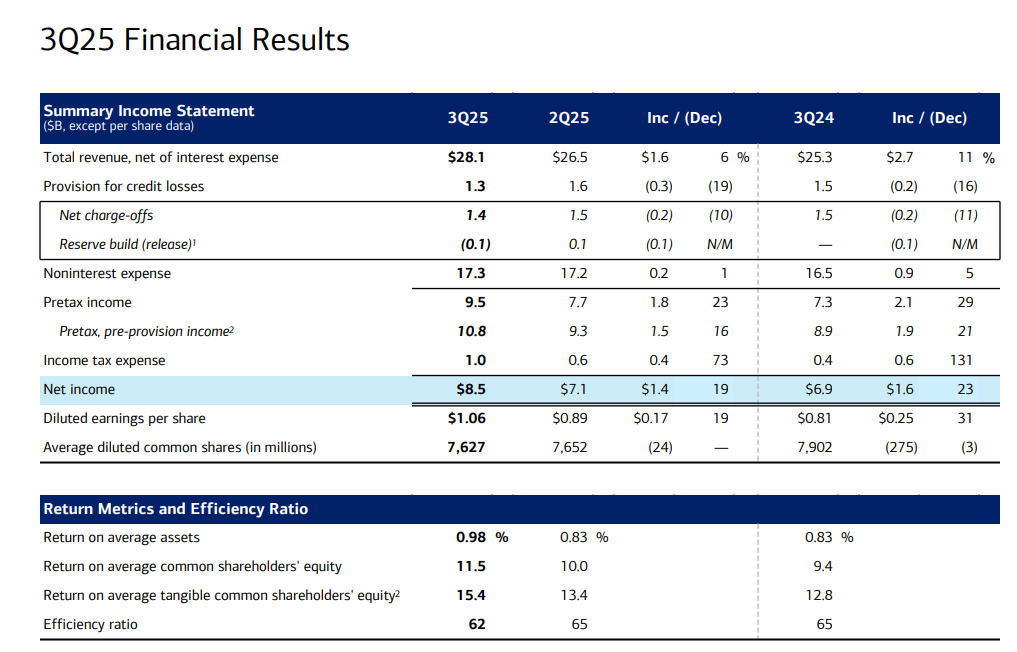
Bank of America levererade ett starkt resultat. Omsättningen och vinsten ökade kraftigt, särskilt inom konsument- och förmögenhetsförvaltning. Kreditförlusterna minskade och banken gynnades av högre räntor samt livlig handel. Företagsledningen betonade att satsningarna på teknik och kunder gav resultat, dessutom kunde banken både öka låneportföljen och dela ut rikligt med vinster till sina ägare.
Sammantaget var utvecklingen stabil och resultatet starkt.
https://x.com/earnings_guy/status/1978411495907094941
Företagets eget material
5 gillningar