Etkö ihmetellyt kun tullut ryminällä alaskin? Melkoinen kasvu toimistoissa. Aika turhaan laskenut.
Kumppanitilitoimistojen verkoston laajeneminen eteni katsauskaudella hyvin, ja kumppanitilitoimistojen määrä kasvoi vuotta aiemmasta 82 toimistosta 543 toimistoon. Verkoston laajentaminen luo yhtiön mukaan pohjaa kasvun kiihdyttämiselle.
Webcastissä oli mielestäni kaksi erittäin hyvää lisätietoa:
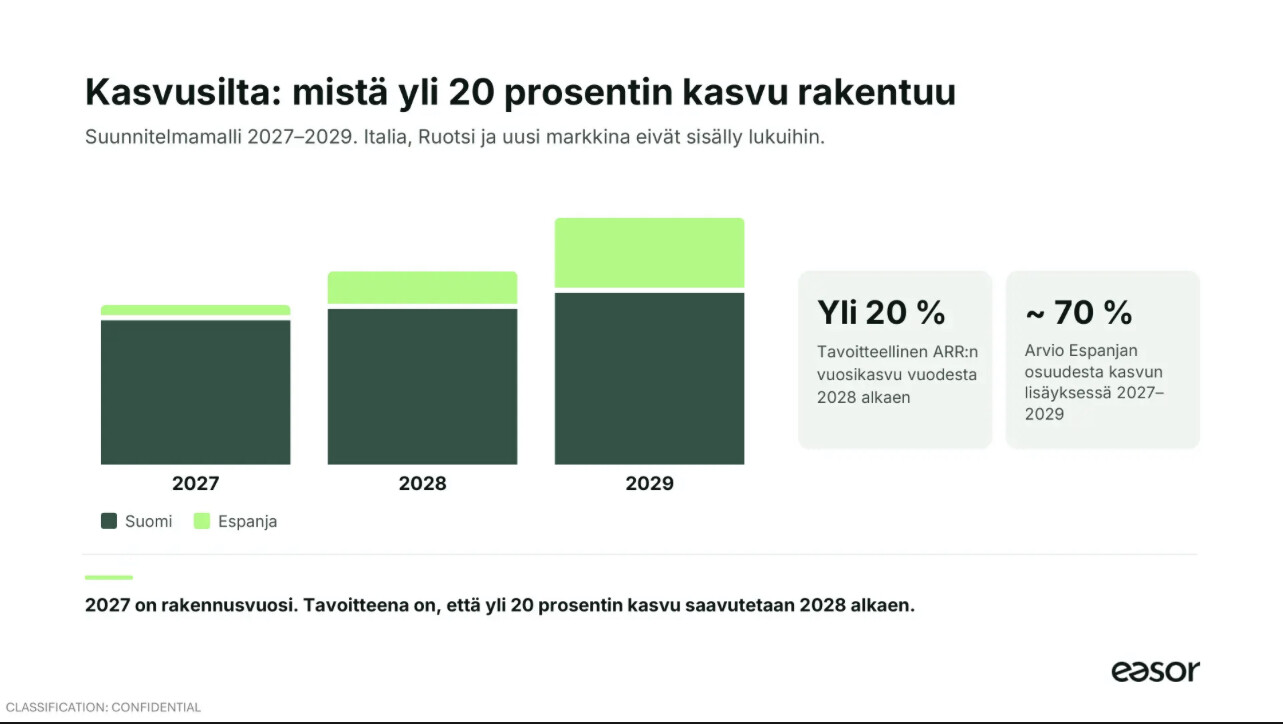
Espanjassa on jo merkittävä määrä kumppanitilitoimistoja Talenomin lisäksi, jotka aktivoivat jatkuvasti uusia asiakkaita. Eli myyntiä, joka tulee ilman mitään panoksia. Voi siis sanoa, että Espanjassa lumipallo on lähtenyt pyörimään.
Suomen kumppanilistalta myös poistetaan kumppaneita, jotka “ei lähde liikkeelle”. Tämä lisää selkeästi tuon kumppanikasvun merkityksellisyyttä kun voidaan olettaa listan sisältävän ainakin jossain määrin aktiivisia kumppaneita. Itselläni ainakin ollut aika varautunut suhtautuminen kumppanien laatuun ja tämä vähentää näitä epäilyjä.
Easorin toimitusjohtaja Otto‑Pekka Huhtala oli Aten haastateltavana
Aiheet:
(00:00) Aloitus
(00:16) Yhteenveto kvartaalista
(00:56) Kumppaniverkoston kasvu
(03:02) Verifactun käyttöönoton lykkääntyminen
(05:05) Espanjan liiketoimintamalli
(06:07) Kumppanien hankinta Espanjassa
(07:09) Kehitys Italiassa ja Ruotsissa
(10:49) Kasvupanostukset
(11:35) Markkinanäkymät
Atte on tehnyt Easorista yhtiörapsan Q3:n jäljiltä
Toistamme Easorin lisää-suosituksen ja 0,55 euron tavoitehinnan. Q3-luvut olivat kokonaisuutena odotustemme mukaiset, ja kumppanitilitoimistojen määrä jatkoi vauhdikasta kasvuaan. Ennusteemme pysyivät isossa kuvassa ennallaan, ja teimme pieniä tarkennuksia lähinnä investointiennusteisiin. Osakkeen arvostus (2027e EV/S 1,5x) on matala suhteessa yhtiön pitkän aikavälin kasvupotentiaaliin. Arvostuksen selkeämpi korjaantuminen vaatii kuitenkin arviomme mukaan näyttöjä kiihtyvästä kasvusta, ja Verifactun lykkääntyminen luo tähän lyhyellä tähtäimellä epävarmuutta.
Kaikkien Easorista kiinnostuneiden kannattaa kuunnella läpi tuo tämän päivän strategiakatsaus. Tiivis ja informatiivinen paketti, mistä aukeaa myös uutta tietoa kumppanikanavan yksikkötaloudesta. Vähintään kannattaa nuo esityskalvot vilkaista läpi!
Ymmärränkö jotain väärin? Tuon yhden kalvon mukaan kassavirta investointien ja poistojen jälkeen Q1-Q3 on 2,4 miljoonaa eli yli 0.05 per osake. Vaikka siitä poistaisi rahoituskulut niin tämän mukaan osake olisi aivan nauruhalpa…
Ymmärrät ihan oikein. Easor on vain todennut lähivuosina ampuvansa kassavirtansa pääosin kasvun tavoitteluun, joten panostuksista ja niiden ajoituksesta riippuen kassavirta tuskin erityisen korkea on aivan lähivuosina. Siten kassavirtapohjainen arvostuksen tarkastelu ei ehkä lähivuosina ole se paras mittari.
Mutta Easorin liiketoimintamallilla kassavirran luontikyky on pitkällä aikavälillä erinomainen, mikäli kasvu kiihtyy ja isoimmat kasvupanostukset ovat takanapäin. Siihen suhteutettuna osake on todella matalalle arvostettu. Tässä välissä varmasti monia sijoittajia mietityttävät nyt lisättävät kasvupanostukset ja miten niissä onnistutaan.
Strategiakatsauksesta kävi ilmi, että loppukäyttäjäyrityksiä on asiakkaina nyt 15 000. Tavoite on 200 000 asiakasta vuoteen 2030 mennessä. Kalvoista kävi ilmi, että kasvu on ollut tänä vuonna ensimmäiset 9 kuukautta kovaa. Kumppanitilitoimistojen määrä on kasvanut tänä vuonna q3:n loppuun 130 %. Jos oikein ymmärsin, kumppanitilitoimisto tuo ensimmäisen 152 päivän aikana keskimäärin 20 uutta asiakasta.
Eiköhän tässä vielä ensi vuosi mennä sijoittajien tutkan alla, varsinkin kun heikko kurssikehitys on säikyttänyt kaikki potentiaaliset ostajat. Sitten vasta kun vuodesta 2028 alkaa mahdollisesti näkyä rajumpaa kasvua fundassa ja Verifactukin kenties vihdoinkin viedään maaliin Espanjassa, niin myös kurssinkin aliarvostus lähtisi purkautumaan rajusti: