Easor - Tilitoimistojen rutiinityön automatisoija

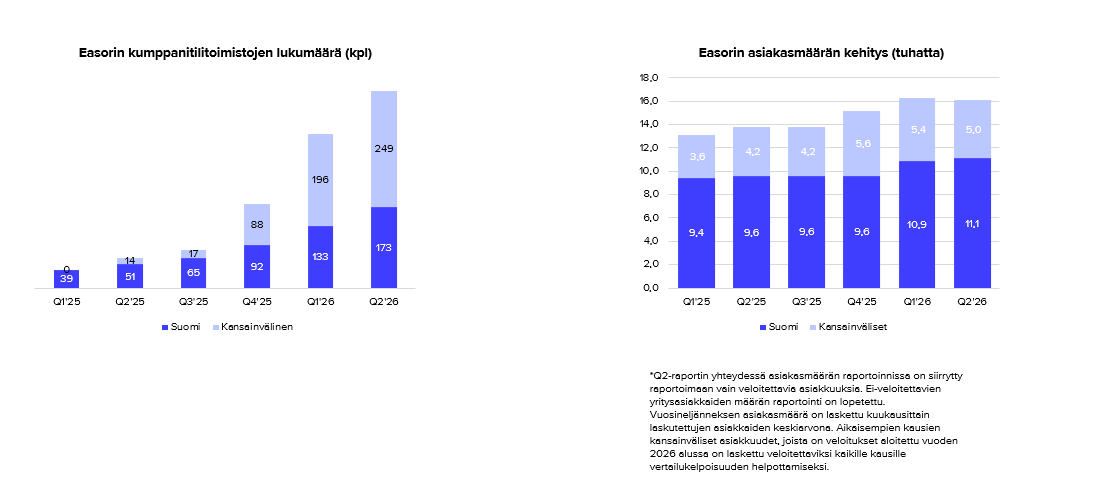
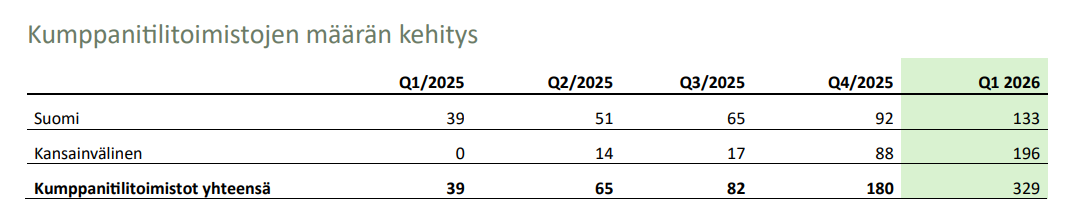
Minä ensin katselin, että hienosti kasvanut KV-kumppanien määrä ja unelmissani toivoin, että siellä olisi eniten keskikokoista espanjalaista tilitoimistoa tullut asiakkaaksi:

Sitten luin seuraavan tekstin, joka kyllä asettaa em. kasvuluvut hieman uuteen, unelmoimaani surullisempaan valoon:

Kumppanitilitoimistojen määrä kasvoi 329:een ensimmäisen vuosineljänneksen loppuun mennessä. Suomen kumppanitilitoimistojen määrä kasvoi 133 toimistoon. Voimakkainta kasvu kumppanitilitoimistoissa on tällä hetkellä Italiassa, jossa tilitoimistot ovat pääosin yhden henkilön toimistoja. Italiassa ensimmäinen ohjelmistoversio on pilotoinnissa ja emme veloita vielä sen käytöstä.

Mutta yhtä kaikki, onhan tämä raportti kokonaisuudessaan hienoinen positiivinen yllätys. Kun on tottunut ottamaan Talenomilta vastaan pelkkiä suuria ja keskisuuria pettymyksiä viime vuosien aikana, niin onhan tämä tietysti parempi näin.

9 tykkäystä

Kuten webcastissakin selvisi niin noilla Espanjan (ja Italian) pienillä toimistoilla ei ole mitään softaa käytössä, joten niissä softa tulee oikeasti nopeasti kaikilla asiakkailla käyttöön. Sitten taas suuremmat toimistot hyvin hitaita siirtämään asiakkaita softasta toiseen. Tässä mielessä en pidä ollenkaan huonona tuota laajenemista pienissä toimistoissa. Sitäpaitsi jos ne oikeasti hyötyvät softasta niin noilla markkinoilla osa niistö voi nopeasti olla jo suurempia.

2 tykkäystä

Tässä tekoälyn tekemä yhteenveto webcastin transcriptistä.

Tämä oli yhtiön ensimmäinen osavuosikatsaus itsenäisenä pörssiyhtiönä sen jälkeen, kun se jakautui (de-merged) alkuvuodesta ulos emoyhtiöstään (Talenomista).

Keskeiset kohdat ja luvut (Q1 2026)

  • Asiakasmäärän kasvu: Yritysasiakkaiden määrä kasvoi 21 % vuodentakaisesta, yittäen 17 000 asiakkaan rajan (laskutettavia asiakkaita hieman yli 16 000).
  • Liikevaihto: Kasvoi maltillisemmin, 5,5 % ja oli EUR 5,4 miljoonaa. Kasvu tuli Suomesta ja Espanjasta. Liikevaihto laahaa hieman asiakasmäärän perässä, koska uudet asiakkaat Etelä-Euroopassa ovat pieniä ja sopimukset edullisia.
  • Kannattavuus (EBITDA): Laski 19 % ja oli EUR 3,2 miljoonaa. Kannattavuutta painavat itsenäisen pörssiyhtiön hallintokulut sekä kasvuinvestointien (kuten rekrytointien) etupainotteiset kustannukset.
  • Vuotuinen jatkuva liikevaihto (ARR): Yhtiön yli 20 miljoonan euron liikevaihto on 100-prosenttisesti jatkuvaa ohjelmistoliikevaihtoa.
  • Vuoden 2026 ohjeistus (ennallaan): Liikevaihdon odotetaan kasvavan 3 % – 10 %. Liikevoittomarginaalin odotetaan laskevan jakelukanavien rakentamisen ja kasvuinvestointien vuoksi. Keskipitkän aikavälin (2–4 vuotta) tavoite on yli 20 % vuotuinen orgaaninen kasvu.

Strategia ja teknologiset ajurit

Jakelukanavan (kumppanitilitoimistojen) räjähdysmäinen kasvu

  • Yhtiön tärkein tavoite on luoda oma jakelukanava. Kumppanitilitoimistojen määrä on kasvanut 40 toimistosta yli 300 toimistoon (Suomessa hieman yli 130, ulkomailla lähes 200). Alustaa käyttää jo yli 1 000 kirjanpitäjää.

AI ja automaatioaste

  • Suomessa alan yleinen ostolaskujen automaatioaste on noin 47 %. Easorin ohjelmistossa automaatioaste on peräti 80 % (käsittää kuitit, tiliotteet ja kaiken materiaalin). Tämä on yhtiön suurin kilpailuetu Pohjoismaissa, ja se säästää tilitoimistoilta 30–50 % työajasta.

Lainsäädäntö ajaa digitalisaatiota Euroopassa

  • EU-sääntely, kuten pakollinen verkkolaskutus (e-invoicing) tulevina vuosina sekä Espanjan VeriFactu-lainsäädäntö, pakottavat mikroyritykset siirtymään digitaalisiin alustoihin. Espanjassa yli 80 % pienyrityksistä ei käytä vielä mitään ohjelmistoa.

Maantieteelliset erot ja kysymys-vastausosion (Q&A) poiminnat

  • Suomi vs. Etelä-Eurooppa (ARPU-ero): Suomi tuo edelleen valtaosan liikevaihdosta. Espanjan keskimääräinen asiakaskohtainen liikevaihto (ARPU) on alle 10 % Suomen tasosta, koska sikäläiset yritykset ovat pienempiä ja ohjelmistojen hintataso on merkittävästi alempi. Uusissa asiakkuuksissa (uusien kumppanien kautta) Suomen asiakaskoko on noin 4–5 kertaa Espanjaa suurempi.
  • Espanjan ja Italian markkinadynamiikka: Espanjassa myydään ohjelmistoa suoraan tilitoimistoille, jotka rullaavat sen kerralla koko asiakaskannalleen (yksi toimisto voi tuoda 200 asiakasta 1–2 kuukaudessa). Italiassa on aloitettu ohjelmistomyynti tilitoimistoille; loppuasiakassovellus (Easor App) julkaistaan siellä syksyllä. Italian hintataso vastaa Espanjaa.
  • Ruotsin tilanne: Kasvua haetaan oman kumppaniverkoston ja markkinapaikan kautta (eikä pelkästään Talenomin kautta). Talenomin Ruotsin asiakkaista laskutetaan suoraan.
  • Sesonki ja kassavirta: Q2:lla on havaittavissa pientä kausiluonteisuutta (summertime kuiteissa ja tositteissa on hiljaisempi), mutta se ei ole dramaattista. Koska arkkitehtuurinuudistus ja raskaat investoinnit ovat takana (investoinnit laskivat 11 % Q1:llä), yhtiö käyttää kaiken liiketoiminnan generoiman vapaan kassavirran orgaanisen kasvun kiihdyttämiseen.

Sijoittajanäkökulma lyhyesti:

Easor on puhtaasti tarinaan luottavan kasvuyhtiön asemassa, joka uhraa lyhyen aikavälin kannattavuutta (EBITDA paineessa) rakentaakseen globaalia jakelukanavaa. Kasvun siemenet (yli 300 kumppanitilitoimistoa) on kylvetty, mutta Etelä-Euroopan alhaisen hintatason (ARPU < 10 % Suomesta) vuoksi massiivinen asiakasmäärän kasvu näkyy liikevaihdossa vasta merkittävällä viiveellä, kunhan lisäominaisuuksien myynti (upselling) saadaan käyntiin.

7 tykkäystä

Atte keskusteli Easorin toimitusjohtajan Otto-Pekka Huhtalan kanssa Easorin menosta Q1:n tiimoilta :slight_smile:

Aiheet

00:00 Aloitus
00:16 Q1:n pääkohdat
01:26 Asiakasmäärän kasvu
02:08 Transformaatio itsenäiseksi yhtiöksi
02:59 Laskutettavat asiakkaat Espanjassa
04:08 Kasvupanostukset Espanjassa
05:28 Kumppanitilitoimistojen määrä
07:37 Palaute kumppanitilitoimistoilta
09:21 Näkymät loppuvuoteen
11:13 Suomen talouden elpyminen

4 tykkäystä

Kuuntelin Easorin tarinan läpi ja jäin miettimään , että maakohtaisen liikevaihdon kertominen olisi kyllä sijoittajan kannalta todella hyödyllistä. Nyt tuota joutuu arvailemaan, eikä pääse kunnolla tutustumaan onnistuuko eri maiden valloitus.

Näytti graafien puolesta siltä, että ulkomailla tosiaan kumppanuuksien määrä oli kasvanut todella mukavasti mutta puhelussa ilmoitettiin, että Espanjassa oli tilitoimistokumppaneita vain 15-20 kappaletta. Koska Ruotsissa kumppaneita ei taida olla, kumppanit lienevät melkein kaikki italialaisia (170-175), joista ei kuitenkaan tule yhtään liikevaihtoa? Pilotoidaanko tuotteen ensimmäistä versiota noin isolla määrällä? Ovatko nämä kumppanit sitoutuneet johonkin?

Mietin, että pääseekö maakohtaisen liikevaihdon kehitykseen eri alueilla laskutettavien yritysasiakkaiden määrän kasvun kautta.

Laskutettavien yritysasiakkaiden määrä kasvoi n. 6000:llä viime vuosineljänneksellä ja ilmeisesti tuo kasvuhyppäys tuli lähinnä Espanjasta kun laskutus käännettiin päälle vuoden vaihteessa. Materiaaleissa sanottiin, että keskilaskutus Espanjassa on 10% Suomen laskutuksesta. Vuoden 2025 viimeisellä vuosineljänneksellä laskutettujen yritysasiakkaiden keskilaskutus oli 165 euroa kuukaudessa (Q4:n kuukausittainen liikevaihto/ laskutettujen yritysasiakkaiden määrä). Tämä kuvastanee hyvin Suomen (tai oikeammin Talenomin) maksamaa keskihintaa, koska muut asiakasmäärän ovat olleet pieniä. Näin ollen Espanjassa keskihinta lienee n. 16 euroa kuukaudessa per yritysasiakas.

Jos noita asiakkuuksia nyt tuli 6000 n. lisää (ja valtaosa näistä käännettiin laskutettaviksi), tarkoittaisi se 288 000 euroa vuosineljänneksessä liikevaihtoa (6000 x 16 euroa x 3 kk) Espanjasta. Tällä matematiikalla ja aika vahvoilla olettamuksilla melkein koko Easorin kasvu tuli Espanjasta, kun laskutus käännettiin päälle.

Toki tässä oli suhteellisen vahvoja olettamia, mutta tämän perusteella voisi arvioda, että Espanja kasvoi, Suomi ei juuri oikeastaan kasvanut tai sitten Ruotsi vuotaa pahasti ja Suomi juuri kompensoi tuon.

Joku jolla on hyvät excel-taidot voisi analysoida kehitystä. Maakohtaisilla luvuilla lienee iso vaikutus arvonmuodostukseen, kun keskiarvot kertovat hirvittävän huonosti Easorin kehityksestä.

10 tykkäystä

Atte on tehnyt uuden yhtiöraportin Easorista Q1-julkkarien jälkeen :slight_smile:

Easorin itsenäinen taival pörssiyhtiönä lähti käyntiin mukavasti yhtiön raportoidessa hieman odotuksiamme paremmat Q1-luvut. Iso kuva yhtiön sijoitustarinassa on kuitenkin ennallaan. Tänä vuonna yhtiö laittaa kaikki panokset kasvuun ja kansainvälisten jakelukanavien rakentamiseen, mikä näkyy vasta pääasiassa kuluriveillä. Mikäli yhtiö onnistuu voimakkaassa kansainvälisessä kasvussa, on osakkeessa huomattavaa arvonluontipotentiaalia. Osaketta hinnoitellaan arvioimamme käyvän arvon haarukan (0,7-1,5 EUR) alalaidan tuntumaan, ja nykyarvostuksella (2026e EV/S 2,3x) näemme riski-tuottosuhteen houkuttelevana.

Rapsasta lainattua:

Tarkastelemme Easorin osakkeen tuotto-odotusta kuudessa skenaariossa perustuen erilaisiin oletuksiin yhtiön kasvunopeudesta ja liiketoiminnan skaalautuvuudesta. Vuoteen 2028 ulottuvissa skenaarioissa katsomme arvostusta EV/S-kertoimen kautta, sillä ennusteillamme Easorin kannattavuus ei ole tuolloin vielä potentiaalisella tasollaan. Tämän vuoksi ulotamme toisessa laskelmassa skenaariot vuoteen 2030 asti, ja tuolloin tarkastelemme arvostusta tulospohjaisen arvostuksen kautta. Skenaarioiden yhteenvetona voidaan mielestämme todeta, että Easorin arvo on hyvin herkkä yhtiön tulevalle kasvunopeudelle, ja tämän vuoksi kasvun kiihdyttäminen on arvonluonnin kannalta keskeistä.

3 tykkäystä

Julkaisuista dokkareista ei omaan silmään selvinnyt aktivoiko Easor talenomin ajan tapaan tuotekehitykskulunsa ja millä tasolla tuo on. Sattuiko joku bongaamaan?

En ole varma ymmärsinkö kysymystä oikein, mutta kyllä Easor varmasti aktivoi ohjelmistoon tehdyt kehitystyöt. Taseesta noin 77% (27M / 35M ) on pitkäaikaista aineetonta hyödykettä ja käyttökatteen ja liikevoiton välissä häviää tulosta merkittävästi, eli poistoja rullaa paljon noista. Noin 50% näyttää olevan poistojen osuus liikevaihdosta. Toisaalta vuoden takaisiin carve-out lukuihin verrattuna näyttää pienenneen noin 3M tuo aineettomien osuus taseella, eli poistot on suuremmat kuin uudet aktivoinnit tuonne. Onhan sitä Talenomin aikaista pottia suuri määrä tuolla taseella, mutta silloinhan se työ tuohon onkin tehty.

Siihen en osaa ottaa kantaa mitä luokkaa nuo aktivoinnit ovat verrattuna muihin vastaavanlaisiin firmoihin kun ohjelmistobisnes ei ole minulle tuttu.

3 tykkäystä

Easor hehkuttaa LinkedInissä roimaa kasvua tilitoimistokumppanuuksien määrässä Suomessa. Taisi olla 80 mainittuna, joiden osan (vajaa 40 kpl) logo on laitettu esiin kuvaan. Analysoin Geminillä (huom. mahdolliset tekoälyn virheet) kuvasta tilitoimistojen “laadun” liikevaihdon perusteella.

1. Suuren liikevaihdon tilitoimistot (Miljoonaluokka)

GOS Group Oyj: n. 5,57 milj. €

Satakerta Rödl Oy (Logossa Satakerta ja Rödl pinottuna): n. 3,17 milj. €

Cimson Yrityspalvelut Oy: n. 1,22 milj. €

2. Keskisuuren liikevaihdon tilitoimistot (Satoja tuhansia euroja)

Tilitoimisto Roihu Oy: n. 625 000 €

Tilitoimisto Mantere & Rintamäki Oy: n. 494 000 €

Haapalaskenta Oy: n. 300 00 0 €

Talva Oy: n. 298 0 00 €

Jyväskylän Tilitoimistopalvelut Oy: n. 278 000 €

3. Pienet mikrotilitoimistot ja uudet toimijat (Alle 100 000 € / Ei vielä liikevaihtoa 2025)

Nämä yritykset muodostavat listan loppupään. Koska tarkkoja julkisia tilinpäätöstietoja ei ole kaikista pienimmistä toiminimistä ja mikroyrityksistä saatavilla tai ne ovat vasta aloittaneet toimintansa, ne on listattu alle aakkosjärjestyksessä selkeyden v uoksi:

A+H Apteekkien Taloushallinto ( A+H Oy)

Agro Talous hallinto

Alvitar (Al vitar Oy)

Br ikulles Oy

Elemal Oy (n . 23 000 €)

Equity Partners Finland Oy (Perustettu 08/2025, ei täyttä liikevaihtovuotta)

FA Fimaccounts (Fimaccounts Oy)

FINALEAN

Kirjanpitopalvelut Repola

KM Metso Accounting (Metso Accounting Oy)

MK Taloushallinto (MK Oy)

Nexivirta Oy (Perustettu 2026, ei liikevaihtoa vuodelta 2025)

Novaconta

Pahkamaa Talousjohto & Consulting (Perustettu 2026, ei liikevaihtoa vuodelta 2025)

Pohjoisen Kirjanpito Oy

Preactiva Tilitoimisto (Preactiva Oy)

PROFIMA (Profima Oy)

RESTABIT (Restabit Oy) ( n. 19 000 €)

Soljos Oy (n. 13 000 €)

Syreeni House (Syreeni House Oy)

TeeVoittoa Osakeyhtiö

TILI Hub Oy

Tiilikartta Oy

TiliPetra Oy

Tilipalvelu Hakkio Oy

Tilipalvelu Tasekartano

Tilitoimisto E-Files (E-Files Oy)

Tilitoimisto Suomalainen (Tilitoimisto Suomalainen Oy)

Tilitoimisto Tosiaikainen (Tosiaikainen Oy)

Suuren liikevaihdon tilitoimistoista, eli yli miljoonan vaihtavista kaikissa isosti käytössä ainakin Procountor (Platina-toimistoja), lisäksi Netvisoria ja Fennoaa, mikä jo itsessään asettaa kysymyksen miten paljon laskutusta näistä voi tulla, jos tulee ollenkaan Easorille. Onkohan Easor mennyt näihin sisään Talenomilta pois siirtyneen asiakkaan kautta, vai antanut ohjelmiston ilman hinnoittelua pienille uusille asiakkaille käyttöön?

Itse olen ainakin hämmentynyt siitä, miten pienestä Easor ponnistaa kotimarkkinallaan ja olisi mukava tietää, miten paljon Talenom on jo ottanut muita kirjanpito-ohjelmistoja asiakkuuksien käyttöön irtaantumisen jälkeen. Arvelen, että muut kirjanpito-ohjelmistotoimittajat ovat saaneet monin verroin enemmän uutta liikevaihtoa Talenomista kuin Easor kaikista uusista kumppanuustoimistoista yhteensä.
7 tykkäystä

Miksi Talenom huonompaan softaan vaihtaisi? Sitäpaitsi jakaantumispapereiden mukaan Easorilla ja Talenomilla on pitkäaikaiset sopimukset. Ja kolmanneksi olisi todella outoa jos firmat alkaisivat toisiansa kampittaa kun molemmilla on samat pääomistajat. Ruotsi on ainoa paikka missä luultavasti Talenomilla tarve käyttää myös muita softia.

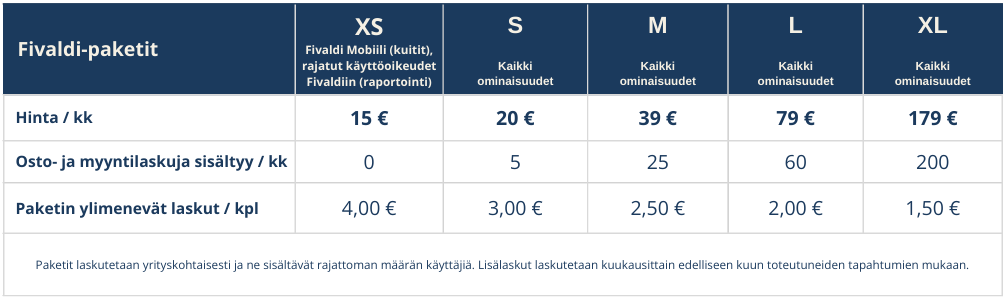
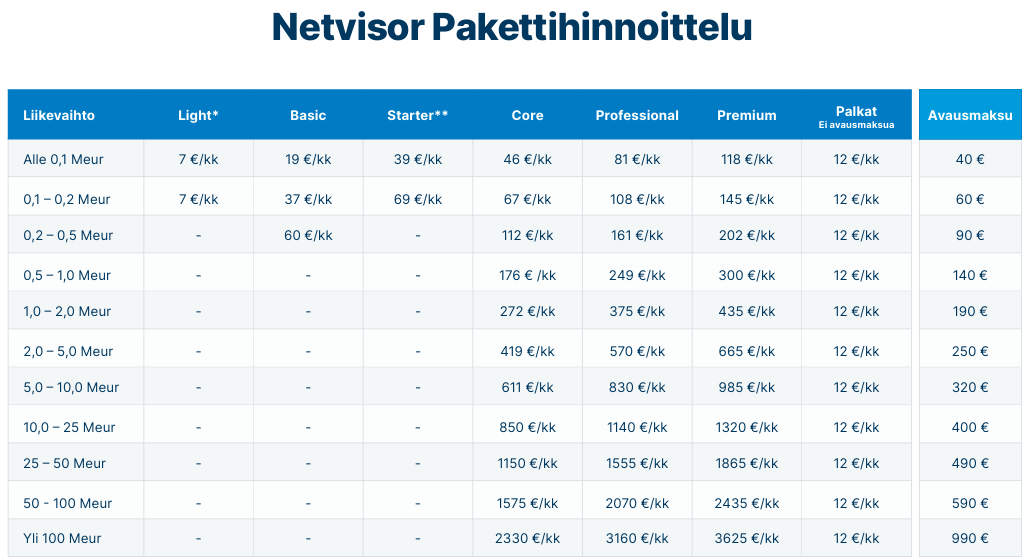
Asiakas saattaa haluta vaikka halvemman palvelun. Easorilla keskimääräinen laskutus asiakasta kohti tuntuu aika korkealta ja pienet yritykset eivät juurikaan hyödy korkeasta automaatioasteesta. Alla vertailun vuoksi Fivaldin uusi hinnoittelu ensi vuodesta lähtien ja Netvisorin pakettihinnoittelu.

3 tykkäystä

Tässä on Aten ennakkokommentit, kun Easor kertoo Q2-tuloksestaan torstaina :slight_smile:

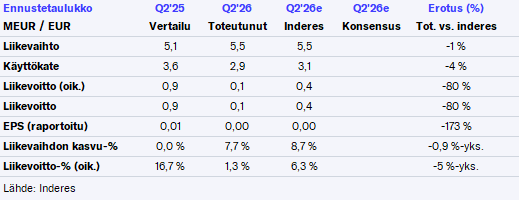
Odotamme yhtiön liikevaihdon kasvaneen hieman edellisestä neljänneksestä. Kannattavuuden ennustamme pysyneen matalalla tasolla, sillä Easor investoi parhaillaan voimakkaasti kansainvälisen kasvun rakentamiseen. Raportissa päähuomiomme kiinnittyy jälleen kumppanitilitoimistojen määrän kehitykseen, joka on erittäin tärkeää yhtiön lähivuosien kasvutavoitteiden saavuttamiseksi.

2 tykkäystä

Easorilta liikevaihdon osalta odotustemme mukainen Q2-raportti. Kulupuolella poistot olivat pykälän ennusteitamme korkeammat, mikä painoi liikevoittoa hieman odotuksia enemmän. Muutenkin tuloslaskelmalla näytetyt kulut aavistuksen ennusteitamme korkeammalla. Vastapainona nettoinvestoinnit (aktivoinnit taseeseen) olivat odotuksiamme matalammalla, joten kassavirtamielessä aivan odotusten mukainen raportti.

Kumppanitilitoimistojen määrä jatkanut kasvuaan. Asiakasmäärissä näkyy pieni pudotus, mutta samalla raportointitapaa on muutettu. Nyt huomioidaan vain veloitettavat asiakkaat ja näiden osuus on kv-markkinoilla hieman laskenut, kun veloitusten käynnistymisen myötä osa asiakkaista lopettanu ei-aktiivisia tilejä.

Klo 10 alkaa sitten webcast, joten tulkaahan linjoille:

17 tykkäystä

Tiedotteesta ei oikein saanut virikettä negatiiviseen eikä positiiviseen suuntaan, mutta mikäli johdon puheisiin luottaa niin webcastistä tuli selkeästi positiivinen kuva. Maksavia asiakkaita on saatu ja tullaan saamaan panostuksilla hyvin. Viive kuitenkin liikevaihtoon vähintään puoli vuotta, joten vasta nyt alkaa esimerkiksi alkuvuoden asiat näkyä.

Mielestäni tämä on edelleen erittäin houkutteleva yhtiö, jossa huomattavan korkea kasvupotentiaali ja vipu tuloksessa. Hyvä tuote. Kansainvälinen poiketen monesta muusta vastaavasta.

Toisaalta riski on tosi pieni, koska yhtiö voi periaatteessa koska vaan halutessaan stopata panostukset, jolloin jo olemassa oleva toistuva liikevaihto ja sen tulos riittää ihan hyvin nykyiseen arvostustasoon ja ylemmäksikin. Nyt tulos vain hukkuu kasvupanostuksiin ja pienenemässä oleviin poistoihin.

Suurin sijoitukseni.

Hyvä päätös jatkossa raportoida vain maksavia asiakkaita, mikä tekee hommasta luotettavamman oloista.

5 tykkäystä

Toimitusjohtajan viestintää vuosia seuranneena olisin äärimmäisen kriittinen sen suhteen mitä johto sanoo. Itse jo olen maksellut sen verran oppirahoja, että nostan johdon say-do ration sekä pääomistajan laadun aika korkealle sijoituskriteereissä. Välillä vähän ihmettelen kun esim. Inderesin analyyseissa ei tätä tarkemmin huomioida, iso osa analyysia ja täten informaatiota on johdon haastattelu ja silloin jonkinlainen riskikorjaus olisi paikallaan jos samat selityksen jatkuvat vuodesta toiseen.

Easorin kohdalla pelkään vähän, että pääomistajan motivaatiot ohjaavat tuloksentekoa easorille talenomin kustannuksella. Tämä tietysti on suurempi riski talenomin omistajille, mutta pitkällä aikavälillä en usko Easorin johdon ja omistajien kykyyn kasvattaa liiketoimintaa muuta kautta. Pääomistajan kasvutavoitteet ovat suuret ja jos valmiina on iso asiakasmassa valmiina lypsettäväksi niin silloin helposti tähän oljenkorteen tartutaan kun huomataan, että kasvuinvestoinnit eivät muuten kanna hedelmää. Onko ensimakua tästä se, että talenom listasi jo ”ohjelmistoihin liittyvien kulujen nousun” negatiiviseksi ajuriksi q2.

9 tykkäystä

Joo tiedän, että osalla sijoittajista tuo johto tökkii ja siksi pistin “mikäli luottaa johtoon”. Itse kuitenkin uskon etteivät webcastin positiiviset puheet ole katteettomia.

Mitä tulee kasvuun niin mielestäni tässä oli jo orastavaa todistetta, että kasvupanostuksista tulee katetta ja nimenomaan Talenomin ulkopuolelta.

3 tykkäystä

Atte haastatteli Easorin toimitusjohtajaa Otto‑Pekka Huhtalaa kvartaalituloksen pohjilta :slight_smile:

Aiheet:

(00:19) Easorin Q2
(01:03) Kumppanitilitoimistot ja asiakasmäärä
(02:56) Verifactu tulee Espanjassa voimaan 2027
(04:18) Espanjassa on panostettu myyntiin ja markkinointiin
(05:02) Suomen kehitys
(06:36) Italiassa on tehty asiakaspilotteja
(08:59) Tekoälyn hyödyntäminen tuotteessa
(11:35) Tekoäly ja tilitoimistoala
(13:16) Loppuvuoden näkymät

5 tykkäystä

Potentiaalia on jos kasvu jatkuu vuosia voimakkaana, maksavien loppuasiakkaiden määrä moninkertaistuu, hintatasoa päästään nostamaan nykyisestä ja ulkopuolista kilpailua ei tule liikaa markkinoille jne. Aika monta jos-sanaa siis.

Negatiivisessa skenaariossa 1 tai 20 muuta ketterää ohjelmistofirmaa kukin koodaa AI-työkaluilla lähes vastaavan kopion Easorin softasta ja alkavat myymään sitä puoleen hintaan. Tämä voi romuttaa markkinahintatason jos jotkin näistä onnistuvat. Easor on aiempina vuosina maksanut koodaajille palkkoina ja aktivoinut tuotekehityskuluina valtavat summat taseeseen. Jos muutaman vuoden kuluttua AI-avusteisesti vastaavan softan koodaaminen maksaa enää murto-osan entisestä, ei hyvältä näytä Easorin näkökulmasta. Alaskirjauksia ainakin tehtävä. Kukaan ei tiedä, että mikä on tällaisen softan hintataso 5 vuoden päästä, vaihteluväli on iso.

Toki asiakashankinta on tässä ehkä vaikein ja kallein osa ja se suojelee osittain Easoria. Nollasta liikkeelle lähtevä kilpaileva softa on arvoton jos ei ole omaa kallista myyntitiimiä, asiakaspalvelua/asiakastukitiimiä ja hallintoa. Alkuvuosina pitää olla käteiskassaa poltettavaksi kun toiminta on luultavasti raskaasti tappiollista.

Easorin softa on laaja ja nykytiedoilla ei helppo kopioida. Mikä on tilanne 5 vuoden päästä, kykeneekö tekoäly siihen, vaikea sanoa. Ehkä huonona vertailukohtana nettisivustojen koodaaminen. Aiemmin laajan verkkosivuston rakentamisesta integraatioineen pystyi laskuttamaan esim. 10 000 euroa, nyt tekoälytyökalujen takia hintataso on pysyvästi romuttumassa kun sivusto on rakennettu kuukauden sijaan jopa päivässä. Joku tekee edelleen rahaa, mutta monen firman kannattavuus on romuttunut täysin.

Itsekin omistan Easoria, toivon parasta. Jos Easorin osakekurssi tulevina vuosina raketoi, sijoittajan ei kannata pitää itseään sijoitusnerona. Kurssinousun syynä oli vain se, että yhtiöön liittyvät riskit eivät realisoituneet.

5 tykkäystä

Ei ole realistisia vielä nämä skenaariot missä tekoälyllä suisait tehdään noin suuria kokemuksia. Pikkusoftaa saa tekoälyltä ulos. Mutta isot vaatii tekijöitä ja myös sitä ymmärrystä alasta. Ja vaikka sellainen saataisiin kasaan niin tilanne on silti nollilla laskutuksen suhteen ennen kun asiakkaita on saatu ja ensimmäiset asiakkaat ovat vaikeimmat. Kuka panee panokset johonkin nollafirman tuotteeseen? Sitten pitäisi olla tukitoiminnot jne. Tämä tekoälyn vaara softayhtiöille on suurenneltu juttu.

Ja kuten sanottu: jos Easoristaa riisuu kasvupanostukset pois ja pienentää lisää tuotekehitystä niin se tekee jo nykyisellä toistuvalla laskutuksella nykypörssikurssin halvaksi tekevää tulosta. Riski alas on nousupotentiaaliin nähden pieni.

8 tykkäystä

Vieläkään Easor ei julkistanut liikevaihtoa maittain, mutta asiakkaiden määrien julkistaminen Suomi/Kansainvälinen -akselilla on hyvä parannus, joka auttaa sijoittajia paremmin arvioimaan yrityksen liiketoiminnan kehitystä. Tämä on tärkeää kun hinnat eri maissa ovat ilmeisesti todella eritasolla ja kasvutoiveet perustuvat vahvasti kansainvälisen kasvun varaan.

Muutama kysymys ja ajatus tuloksen perusteella:

  • Liikevaihdon kasvu viimevuodesta taitaa puoliksi tulla Espanjasta, kun laskutus laitettiin vuoden vaiheessa päälle. Asiakasmäärät ovat kohtuu isoja ja vaikka yrityskohtainen hinta vain kymmenesosa Suomesta, tästä pitäisi tulla €200t liikevaihtoa vuosineljänneksessä (kun Easorin kokonaisliikevaihdon kasvu oli €400t). Hienoa, että Espanjassa alkaa kasvu näkymään, vaikka tämänkin taitaa vielä valtaosin Talenomin kautta (asiakkaina lähinnä Talenomin ostettu asiakaskunta). Tämä sitten näkyy tietysti kuluna ennenkaikkea Talenomin Espanjan-operaatiossa. Mitenkähän tämä rahansiirto taskusta toiseen näkyy pidemmän päälle Talenomin kannattavuusoletuksissa Espanjan osalta?
  • Easorin Suomen yritysasiakkaiden määrän kasvu vuosineljänneksellä oli todella pieni. Ensimmäisestä vuosineljänneksestä yritysasiakkaiden määrä oli kasvanut vain hieman yli 200 kappaletta vaikka kumppaneita on jo paljon. Onko tähän jotain hyvää analyysiä? Eikö Talenom saa uusia asiakkaita? Vuotaako Talenomin asiakaskunta pois heiltä? Tuleeko Talenom uudet asiakkaat valtaosin toisiin ohjelmistoihin? Vai eikö uusi kumppanuusverkosto vain yksinkertaisesti tuo uusia asiakkuuksia?
  • Onko Easor tehnyt viimeisen vuoden aikana ohjelmistojen hinnan korotuksia Talenomin asiakkuuksille Suomessa? Mikä osa Easorin vuosikasvusta tulee Suomen nykyasiakkaiden hinnankorotuksista?
1 tykkäys