Itselläni saattaa olla hieman biasoitunut näkökulma tähän caseen, koska työskentelen päivittäin näiden asioiden parissa ja toivon, ettei kukaan sijoita omia pennosiaan kirjoitusteni perusteella. Tutkin paljon puolijohdealaa myös vapaa-ajallani, koska koen sen erittäin mielenkiintoiseksi ja opettavaiseksi niin ammatillisesti kuin sijoittajankin näkökulmasta.
Minusta narratiivi ei ole kadonnut mihinkään. ASML:n laitteiden tehot kasvavat, ja sitä myötä retikkeleille tarvitaan pellikkeli, joka on valmistettu materiaalista, joka kestää sekä kasvavia tehoja että vetyplasmaa.
Siirtymä uuteen teknologiaan vie oman aikansa, ja sitä kuuluisaa tölkkiä on Canatun osalta potkittu eteenpäin. Olin siinä uskossa Canatun listautuessa, että asiakkaiden päässä asiat olisivat jo pidemmällä, mutta nyt olemme saaneet todistaa toisin, kurssihan seuraa perässä.
Pitää muistaa, että kentällä oleva yksi reaktori ei ole vielä saanut hyväksyttyä SAT:a, mikä osaltaan saattaa selittää kurssireaktiota. Markkina ehkä pelkää, ettei projekti tule onnistumaan ja että asiakas valitsee toimittajakseen esimerkiksi Mitsuin. Oma vahva veikkaukseni on, että tämä nimeltä mainitsematon asiakas on TSMC.
Canatun uudeltakin johdolta on tivattu, mitä vaaditaan, jotta SAT saadaan maaliin myös tämän asiakkaan kanssa. Vastaukset ovat olleet hyvinkin poliittisia: “Tarvitsemme yhteistyötä ja uskomme, että saamme sen maaliin piakkoin.” Saatan olla hyvinkin väärässä, mutta voi olla, että TSMC haluaa validoida laajemman kokonaisuuden, johon kuuluvat Canatun toimittama pellikkeli ja (uusi EUV)retikkeli sekä tietyt prosessiin liittyvät ehdot. Vasta kun kaikki on onnistuneesti validoitu niin Canatun SAT on hyväksytty. Tässä tapauksessa Canatun prosessi olisi kunnossa, mutta Canatun pienillä muskeleilla heidän on vain pakko tyytyä TSMC laatimiin ehtoihin ja hyväksyä edellämainittu prosessi. Tai sitten, voi olla että Canatun omassa prosessissa on vielä hiottavaa, että TSMC sen voi hyväksyä. Kuitenkin Canatu on omaa prosessia hionut jo useita vuosia niin IMEC:n kuin ASML:n kanssa niin jotenkin alkaisin kallistumaan ensimmäiseen vaihtoehtoon jossa hyväksyntä on sidoksissa muihin parametreihin. Näihin viimeistään aion hakea varmistusta kevään yhtiökokouksesta.
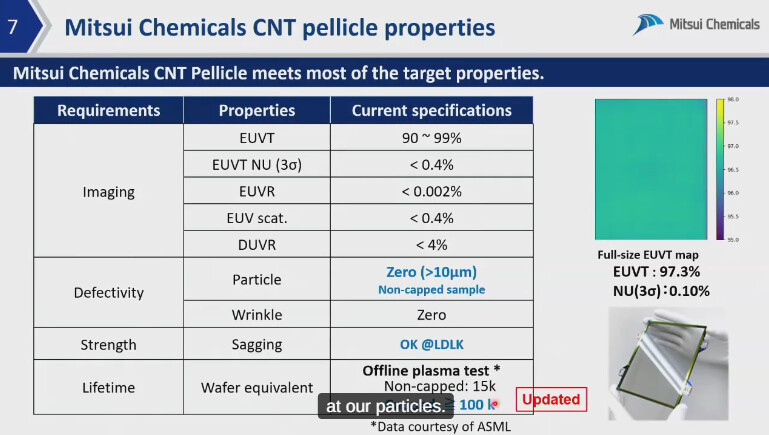
Pitää myös muistaa, ettei Canatu ole samanlaisessa monopoliasemassa kuin esimerkiksi ASML. Mitsui ja Lintec tekevät töitä saadakseen itselleen markkinaosuutta, tämäkin varmasti selittää osittain kurssilaskua. FST ja mahdollisesti TSMC on kuitenkin erittäin hyviä referenssejä kun katsotaan tulevaisuuteen.
Omien tutkimusteni perusteella Canatulla on kuitenkin tiettyjä vahvuuksia kilpailijoihinsa Mitsuihin ja Linteciin verrattuna. Yksi näistä on dry deposition -teknologia. Muita vahvuuksia on korkea 13,5 nm läpäisykyky, joka on käsittääkseni jotain prosentteja korkeampi kuin kilpailijoilla. Mutta tämä on sinänsä erittäin tärkeä parametri kun ASML:n laite tuottaa enemmän kiekkoja mitä enemmän valoa saadaan kohdistettua piikiekolle.
Mitä tulee käyttäjän @123456789 kysymyksiin, niissä on mielestäni aika paljon tekoälyn hallusinaatioita.
1. TSMC varmasti valmistaa itse pellikelejä koska heillä on oma “mask shop”, mutta ostaa teknologian joltain muulta. TSMC ei varmasti halua sitoa omaa R&D-budjettiaan sellaiseen, jonka se voi ostaa viikkorahalla ulkopuoliselta toimittajalta.
2. Tämä pitää paikkansa, mutta pellikelit eivät kuitenkaan kestä ikuisuuksia. Lisäksi jokainen retikkeli tarvitsee omansa, ja mitä vaikeammaksi valmistusprosessi menee, sitä enemmän retikkeleitä tarvitaan. Toki tulevaisuuden 6 x 12 -retikkeli ratkaisee joitakin nykyisiä ongelmia, jolloin retikkeleiden kokonaismäärä ei välttämättä kasva yhtä paljon. Siihen on kuitenkin vielä pitkä aika, ja sitä ennen ehtii tapahtua vaikka mitä.
3. Pellikkelitön prosessi ei ole vaihtoehto. 
 Ainoa huono puoli tässä laskettelussa on se, että minä en saa kerättyä käteistä kasaan siihen tahtiin kuin haluaisin. Osakekurssia kun ekstrapoloi karkeasti, niin noin puolen vuoden päästä se saavuttaa tason 0 euroa. Onneksi sisäpiiri on myös tankkaillut, niin ollaan samassa veneessä yhtiön johdon kanssa ja voidaan jakaa turhautumista omistusten sulamisesta yhtiökokouksessa.
 , olisivat varmaan kiitollisia siitä.