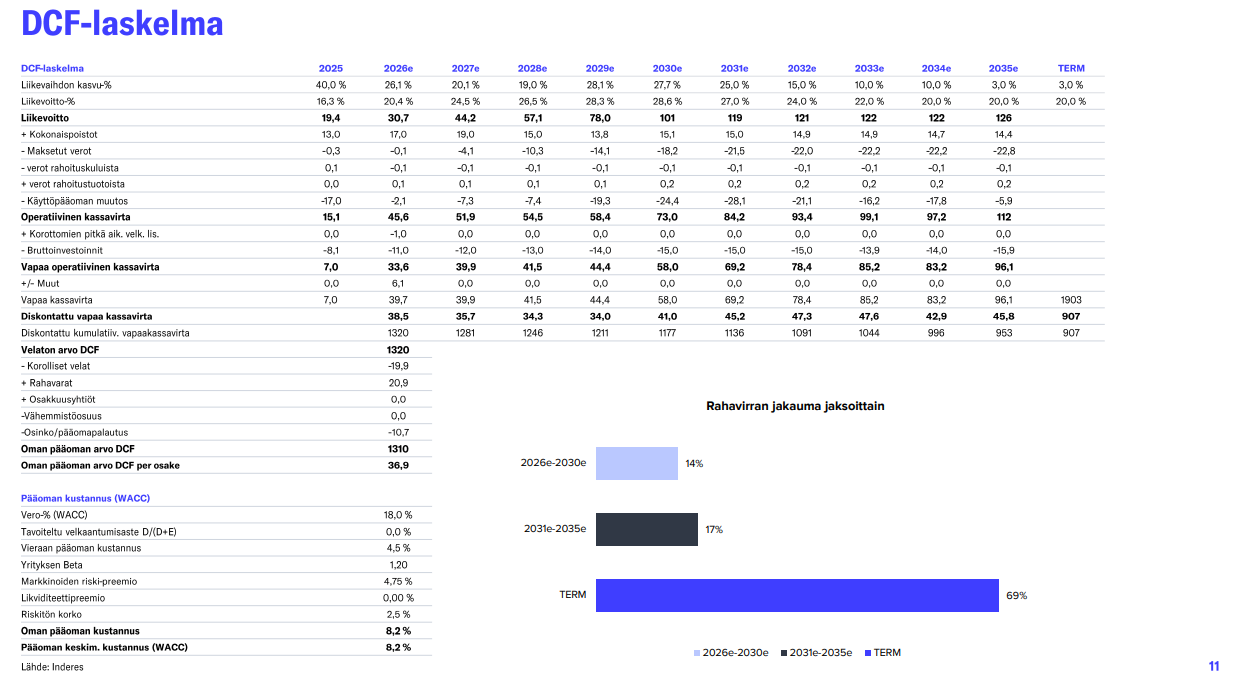
Itse katselen DCF-kalkyylin kautta minkälainen tulevaisuus firmalla tulee olla jolla jokin osakearvo toteutuisi.
Ylemmän kuvan mukaan Bittiumin tapauksessa oman pääoman arvo n 37 eur / osake syntyy jos liikevaihto kasvaa 20-30% kunakin vuonna 2026-2031, sitten hidastuen ja saavuttaen 2035 alkaen 3,0% vuosikasvun. Samanaikaisesti liikevoitto% kohoaan 28%+ (2029-2030), josta laskee pysyvään 20% tasoon.
Kun korkokanta 8,2% (WACC, riskitön korko+riskipreemio)
Jos on “varmaa tietoa” että paremminhan tuo bisnes tietty menee niin sitten arvon yli 37 eur.
Alemmasta kuvasta voi tsekata että jos on mieltä että kyllähän riskitön korko ja myös riskipreemio tietenkin tästä laskevat vaikka 8,2% → 6,2% niin pelkästään tuo muutos nostaa arvoa 37 → 62 eur/osake.
Omasta mielestä hinnoittelu vaatii erinomaista suorittamista jatkossakin, mutta JOS / KUN tulee lisää todistetta tuoteportfolion oivallisuudesta versus muut - ELI ISOJA KAUPPOJA - niin targetti voi hyvin olla paperia. TAI jos ne KOROT LASKEVAT.  TAI molemmat…
Mutta erinomainen homma on että Defencen tuotteiden uusintasykli on alkutekijöissään, samaan aikaan kun on syntynyt lisätarve (markkinatarve) kyetä rakentamaan on-line tilannekuvat ja sen mukainen ohjaus, autonomiaa, yms yms.
Yrityskauppakorttia olisi myös jaossa, niin Defence kuin Medical.
Siksi ainakin itsellä vaikea myydä siinä missä vaikea ostaa.